
Kabinet wil enkele fiscale voordelen alcoholproducenten schrappen
15 september 2026
Uit het Belastingplan 2027 blijkt dat diverse fiscale voordelen die bierbrouwers en andere alcoholproducenten tot nu toe hadden, als het aan het kabinet ligt komen te vervallen.
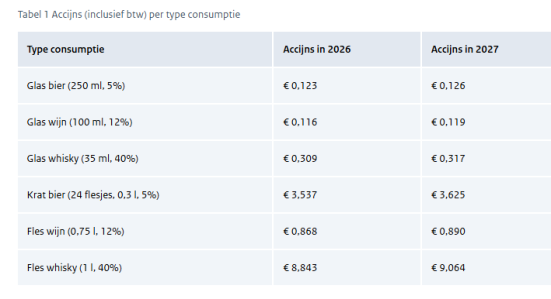
Zo wil het kabinet de accijnzen op alcoholhoudende dranken voortaan automatisch laten meestijgen met de inflatie. Verschillende tarieven in de belastingwetgeving worden nu al jaarlijks geïndexeerd, bijvoorbeeld de accijns op brandstoffen, maar dus niet de accijnzen op alcoholhoudende dranken. Indexering zorgt ervoor dat de accijnzen niet meer jaar in, jaar uit hetzelfde blijven, tenzij de wetgever een verhoging/verlaging doorvoert. Met welk bedrag de accijnzen op alcoholhoudende dranken jaarlijks omhoog zullen gaan wordt bepaald door de zogenaamde tabelcorrectiefactor. Daarin zit de prijsinflatie, maar die wordt gecorrigeerd voor wijzigingen in de tarieven van de indirecte belastingen, zoals accijns en btw-verhogingen. De tabelcorrectiefactor voor 2027 betekent dat de accijnstarieven volgend jaar 2,6% hoger zullen uitpakken. De accijnsverhoging betekent - bij volledige doorberekening aan de consument - een prijsstijging met 0,3 cent per glas pils van 5%, inclusief btw. Zie onderstaande tabel.
Verder verliezen kleine bierbrouwers die minder dan 200.000 hl bier per jaar produceren - als het aan het kabinet ligt - hun accijnsvoordeel. Zij krijgen sinds 1992 een korting van 7,5%. Dat was om kleine brouwerijen te compenseren bij de overgang van accijnsheffing op basis van wort naar accijnsheffing op basis van bier. Die overgang werd voor de kleine brouwers destijds ingrijpender gevonden. Eind vorig jaar is deze fiscale uitzondering onderzocht op doeltreffendheid en doelmatigheid. Van het oorspronkelijke probleem voor kleine brouwerijen bleek geen sprake meer te zijn in het huidige accijnsstelsel, waardoor het doel van de regeling onduidelijk was. Het voorstel deze tariefskorting te schrappen komt dan ook niet onverwacht. Het kabinet wil deze maatregel niet volgend jaar, maar pas in 2028 in laten gaan.
 factsheetbundel-belastingplan-2027.pdf (15,9 MB)
Laatste nieuws
- Kabinet wil enkele fiscale voordelen alcoholproducenten schrappen (15 sep 2026)
- Sterke drank kopen via Snapchat blijkt kinderlijk eenvoudig (15 sep 2026)
- Nationaal Bieronderzoek 2026 verschenen (11 sep 2026)
- Heineken wil belang uitbreiden in Stëlz (10 sep 2026)
- Alcoholgebruik vóór en tijdens zwangerschap gelijk gebleven (10 sep 2026)
- Veel dronken patiënten op SEH Enschede (8 sep 2026)
- 7 t/m 13 september 2026 NIXzonderID (7 sep 2026)
- CRAFT vreest afschaffing van het kleinbrouwerstarief bieraccijns (5 sep 2026)
- Advocate in verband met alcoholgerelateerde problemen per direct geschorst (3 sep 2026)
- Vliegend personeel op Schiphol betrapt op alcoholgebruik (3 sep 2026)
- Hermans beantwoordt Kamervragen over advies Gezondheidsraad (3 sep 2026)
- Inbreng STAP consultatie suikertaks (1 sep 2026)
- Ambassadeur VS in België op het matje geroepen (28 aug 2026)
- Premier De Wever gaat regeringsakkoord niet opnieuw openbreken (27 aug 2026)
- Brede coalitie roept Hermans op aan de slag te gaan met advies Gezondheidsraad (27 aug 2026)
- Belgische brouwers keren zich tegen nieuwe reclameslogan (26 aug 2026)
- Halt heeft vaker pop-uplocaties op evenementen (25 aug 2026)
- Circana: grensbewoners kopen vaker over de grens (25 aug 2026)
- Kan één maand geen alcohol drinken echt verschil maken? (22 aug 2026)
- Aandacht voor de marketingstrategieën van alcoholproducenten (22 aug 2026)
- Bavaria komt met alcoholvrije wijn in blik (20 aug 2026)
- Geldt voor alcoholhoudend bierijs de leeftijdsgrens van 18 jaar? (19 aug 2026)
- Het effect van afschaffing van de MUP in Australië op de prijs van alcoholhoudende dranken (18 aug 2026)
- Standaard Bibob-onderzoek voetbalclubs Almere (18 aug 2026)
- Haarlem beboet ondernemers na inzet testkopers (18 aug 2026)
- Hoornse horeca tegen mobiele après-skihut (14 aug 2026)
- Duitse regering stemt in met afschaffen ‘begeleid drinken’ (12 aug 2026)
- Zijn alcoholgerelateerde SEH-bezoeken te voorspellen? (11 aug 2026)
- KLM schrapt gratis alcohol op Europese vluchten (10 aug 2026)
- 60% vindt dat overheid maatregelen moet nemen tegen alcoholgebruik (7 aug 2026)
- Handhaven met testkopers is wettelijk toegestaan (6 aug 2026)
- Huisarts wegens alcoholprobleem geschorst (5 aug 2026)
- Ierse consumenten positief over gezondheidswaarschuwingen op flessen (3 aug 2026)
- Mogelijk belangenverstrengeling bij Utrechtse onderzoeken naar anti-kater pil (30 jul 2026)
- Verkoop alcoholhoudend bier daalt dit jaar verder (29 jul 2026)
- Wordt alcoholgebruik weer toegestaan op Britse voetbaltribunes? (28 jul 2026)
- Bierconsumptiecijfer 2025 aangepast (28 jul 2026)
- Influencer zaait verwarring door uitspraak over alcoholgebruik tijdens zwangerschap (28 jul 2026)
- Werknemers met een verslaving krijgen direct hulp in nieuwe ggz-instelling (27 jul 2026)
- Jonge horecauitbater moet wachten tot hij 21 jaar is (24 jul 2026)
- TikTok Shop test verkoop van alcohol via het platform (24 jul 2026)
- Binnenkort 2 of 3 strafpunten voor rijden onder invloed (24 jul 2026)
- Geen alcoholgebruik meer op Duitse stations (23 jul 2026)
- Verkeersboetes voor rijden onder invloed eerste helft 2026 met 2% gestegen (22 jul 2026)
- Alcoholleeftijdsgrens wordt door de horeca in Culemborg beter nageleefd (21 jul 2026)
- Karremans wil alcoholgebruik in de hele reisketen gaan aanpakken (10 jul 2026)
- Nieuwe editie European Beer Trends verschenen (9 jul 2026)
- In 2050 is de alcoholconsumptie wereldwijd met 50% gedaald (8 jul 2026)
- Duitse bierbrouwers stappen massaal over op 0.0 (7 jul 2026)
- Hoe verander je de aantrekkelijkheid van alcohol? (7 jul 2026)
- Geen alcohol op zondag voor voetbalclubs in Neder-Betuwe (7 jul 2026)
- Duitse regering wil accijnsverhoging voor bepaalde alcoholhoudende dranken (6 jul 2026)
- Reactie NIP op rapport Gezondheidsraad (6 jul 2026)
- Trimbos-instituut adviseert cultuurverandering binnen Defensie (3 jul 2026)
- Geïntegreerd alcoholbeleid zou tot 6,5% minder alcoholgerelateerde kankergevallen hebben geleid (2 jul 2026)
- Britse overheid wil digitale ID toestaan bij aankoop van alcohol (1 jul 2026)
- Nieuwe regels voor hard lemonade reclame (30 jun 2026)
- Noordwijk legt zelftap droog (30 jun 2026)
- Amsterdam UMC onderzocht lobby-strategieën (28 jun 2026)
- WHO: SAFER kan beter geïmplementeerd worden (26 jun 2026)
- Kabinet heeft branche verzocht RvA aan te scherpen (26 jun 2026)
- Gezondheidsraad: “Er is geen veilige ondergrens voor alcoholgebruik” (25 jun 2026)
- Deventer komt met nieuw voorstel schenktijden paracommerciële horeca (23 jun 2026)
- Kennis over risico op kanker door alcohol nu 63% (22 jun 2026)
- Inkijkje in de strategie van de alcoholindustrie (19 jun 2026)
- Saxion serveert een mocktail bij de diploma-uitreiking (18 jun 2026)
- Gaat Ierland haar nationale alcoholrichtlijn actualiseren? (17 jun 2026)
- Alcoholvrije borrels op de werkvloer worden steeds normaler (15 jun 2026)
- Alcohol speelt regelmatig rol bij ernstige incidenten op kazernes (15 jun 2026)
- Speciaal woonzorgcentrum voor oudere verslaafden (14 jun 2026)
- Kabinet kiest scenario’s toekomstige verbruiksbelasting (12 jun 2026)
- Wereldwijd daalde de verkoop van alcoholhoudende dranken in 2025 met 2% (11 jun 2026)
- Verpleegkundige krijgt beroepsverbod wegens alcoholmisbruik (11 jun 2026)
- Die Grenze en NVWA ruziën over spotgoedkope drank (9 jun 2026)
- 1 op de 25 mannen die 20 glazen per week drinkt sterft een alcoholgerelateerde dood (8 jun 2026)
- Gaat reclame via persoonlijke kortingscodes aan banden worden gelegd? (5 jun 2026)
- Alcoholconsumptie per hoofd van de bevolking in 2025 bijna 5% gedaald (4 jun 2026)
- Er bestaat geen universeel ‘gezond’ drinkniveau (1 jun 2026)
- Zelfs lichte alcoholconsumptie heeft effect op de hersenen (1 jun 2026)
- Kroatië voert strengere regels in voor alcohol en energiedrankjes (30 mei 2026)
- Nieuwe infosheet Trimbos-instituut over alcoholvrije dranken (28 mei 2026)
- Mensen met alcoholproblemen nog steeds grootste groep binnen verslavingszorg (28 mei 2026)
- Bierverkoop in Nederland vorig jaar met 1,8% gedaald (28 mei 2026)
- Nieuwe regels voor wijnetikettering (23 mei 2026)
- Minister Hermans sluit alcoholreclameverbod niet uit (21 mei 2026)
- KNVB geeft voetbalvereniging Erp een officiële waarschuwing (20 mei 2026)
- Ouderen staan open voor een gesprek over alcohol met een zorgverlener (18 mei 2026)
- Toch geen verbod op opkopen van gebruikte spullen van verkoper onder invloed? (18 mei 2026)
- Vakblad trekt alcoholpublicatie in van hoogleraar Joline Beulens (17 mei 2026)
- Aanpassing van Amerikaanse waarschuwingstekst kan effect hebben (16 mei 2026)
- Alcohol belangrijke oorzaak van ziekte en sterfte wereldwijd (13 mei 2026)
- Te hoge boete voor Eethuis Opheusden? (13 mei 2026)
- Brigit Toebes overleden (13 mei 2026)
- Wijnconsumptie daalt wereldwijd, Nederland loopt daarin voorop (12 mei 2026)
- Nieuwe verslavingskliniek voor ouderen (12 mei 2026)
- Duitse artsen willen ‘slijterijsysteem’ (12 mei 2026)
- Omstreden drankreclame aangepast na felle kritiek (12 mei 2026)
- Actieplan tegen alcoholgebruik op luchthavens en in vliegtuigen (9 mei 2026)
- Heineken kost de maatschappij meer dan het bedrijf waard is (7 mei 2026)
- Topman Ryanair wil strengere regels voor alcohol schenken op luchthavens (6 mei 2026)
- Afslankmiddel tempert ook alcoholverslaving (5 mei 2026)
- 19 mei a.s. landelijke bijeenkomst toezicht Alcoholwet (5 mei 2026)
- Klacht bij Europese ombudsman over EU-wijnbeleid (1 mei 2026)
- SWOV publiceert literatuurstudie alcohol in het verkeer (30 apr 2026)
- Haaland onder vuur vanwege reclamecampagne rond WK voetbal (30 apr 2026)
- Nieuw EASL-Lancet rapport over leverziekten (29 apr 2026)
- TikTok krijgt alcoholreclames (29 apr 2026)
- Emmen sluit per direct horecazaak (29 apr 2026)
- Urk gaat testkoper inzetten om naleving leeftijdsgrens alcohol te controleren (23 apr 2026)
- Alcoholvrije varianten spreken Britse jongeren nauwelijks aan (23 apr 2026)
- SlijtersUnie gaat lobbyen tegen indexering van de alcoholaccijnzen (23 apr 2026)
- Trimbos-video over alcohol en hart- en vaatziekten (23 apr 2026)
- Olst-Wijhe onderzoekt alcoholgebruik biergooier die incident veroorzaakte (21 apr 2026)
- Alcoholbranche uit zorgen over accijnsvoorstel (21 apr 2026)
- Elisanne van der Tuuk gaat volgend jaar touren met nieuwe theatershow (20 apr 2026)
- Kabinet stelt voor accijnzen op alcohol automatisch te indexeren (20 apr 2026)
- Follow the Money: Gezondheidsraad zet hoogleraar uit commissie (20 apr 2026)
- Preventie van alcoholintoxicaties bij jongeren (17 apr 2026)
- Per dag gemiddeld 3 à 4 minderjarigen met alcoholintoxicatie op SEH (17 apr 2026)
- Nieuw jaarrapport Panteia over alcoholmarketing (17 apr 2026)
- ‘Golfoorlog’ in De Bilt is volgende fase ingegaan (17 apr 2026)
- Rechter: wettelijke uitzondering alleen als leidinggevende echt geen enkele bemoeienis met bedrijf heeft (16 apr 2026)
- Nederland wat betreft detailhandelsprijzen bier en wijn goedkoop (16 apr 2026)
- Europese Commissie wil strengere online leeftijdscontrole (15 apr 2026)
- Alcohol, roken en mentale klachten komen rond de zwangerschap vaak samen voor (13 apr 2026)
- Litouwen kan voorbeeld zijn voor andere Europese landen (12 apr 2026)
- Wetgeving rond leeftijdsgrenzen heeft blijvende effecten (12 apr 2026)
- Heineken was jarenlang - buiten beeld - actief in Iran (11 apr 2026)
- Volledig verbod op alcoholmarketing blijkt effectief (10 apr 2026)
- Heineken vertrekt uit Congo wegens politieke onrust (10 apr 2026)
- STIVA komt met twee eigen monitoring-studies (9 apr 2026)
- Online slijterij - zonder winkel - moet vergunning krijgen (7 apr 2026)
- Ook in Kampen kunnen jongeren makkelijk alcohol kopen (2 apr 2026)
- Hulp gevraagd bij onderzoek naar doorschenken en dronkenschap (2 apr 2026)
- Gaat Duitsland ‘begeleid drinken’ afschaffen? (30 mrt 2026)
- Documentaireserie van Nieuwsuur over alcoholgebruik onder jongeren (29 mrt 2026)
- Belgische regering bereikt akkoord over nieuwe regels alcoholreclame (28 mrt 2026)
- Stand van Nederland over stoppen met alcohol (27 mrt 2026)
- Accijnsopbrengsten alcoholhoudende dranken in 2025 licht gestegen (26 mrt 2026)
- Nieuw samenwerkingsproject voor alcoholpreventie onder studenten (26 mrt 2026)
- Jongerenplatform BasiC wil studenten laten minderen (25 mrt 2026)
- 48 gemeenten van plan om horecatijden te verruimen tijdens WK voetbal (23 mrt 2026)
- Rhenen wil nieuwe lokale regels rond alcoholverstrekken (23 mrt 2026)
- Bier en wijn in de pauze worden met 21% btw belast (23 mrt 2026)
- Kinderen worden beïnvloed door het drinkgedrag van hun vader/moeder (22 mrt 2026)
- Griekenland voert digitale leeftijdscontrole in (19 mrt 2026)
- Europese studie geeft adviezen voor alcoholcampagnes gericht op jongeren (18 mrt 2026)
- Jongeren die alcohol gebruiken gaan eerder drugs gebruiken (18 mrt 2026)
- Cafés willen langer open tijdens WK Voetbal (17 mrt 2026)
- Documentaire over tactieken van Big Alcohol (16 mrt 2026)
- Nieuwe CBS-cijfers alcoholgebruik Nederlanders (13 mrt 2026)
- Bingo Loco in de Maassilo niet toegestaan (12 mrt 2026)
- Koningsdagfeest Utrecht alleen voor 18+ (10 mrt 2026)
- Goirle zet streep door kinderopvang en buitenschoolse opvang in voetbalkantine (6 mrt 2026)
- VWS voorstander gezondheidswaarschuwingen op alcoholhoudende dranken (3 mrt 2026)
- Nijmeegse supermarkten boos over alcoholverkoopverbod (3 mrt 2026)
- Brabantse sportclubs afhankelijk van alcoholinkomsten (28 feb 2026)
- Tweede Kamer brengt verslag uit inzake wijziging Alcoholwet (27 feb 2026)
- Verslavingszorg maakt zich zorgen over betaalbaarheid alcohol (26 feb 2026)
- Raad Arnhem wil alcoholreclame op gemeente-eigendommen niet meer toestaan (25 feb 2026)
- Onderzoek: kankerwaarschuwingen in combinatie met een MUP verlagen kankerincidentie en -sterfte (24 feb 2026)
- Alcohol in beeld op sociale media vergroot verlangen om te drinken (23 feb 2026)
- Nieuw overzicht accijnstarieven in de EU (23 feb 2026)
- Zorg in Brabant had handen vol aan carnavalsvierders met problemen door alcohol (19 feb 2026)
- Politie gebruikt nieuwe tester (18 feb 2026)
- Alcoholgebruik verhoogt het risico op borstkanker met 13 tot 52% (16 feb 2026)
- Overmatig alcoholgebruik heeft ook invloed op de partner van de drinker (14 feb 2026)
- Team Alert: alcoholgebruik in drankketen is hoog en genormaliseerd (13 feb 2026)
- Na daling bierverkopen met 1,2% volgt bij Heineken grote ontslagronde (11 feb 2026)
- Nederlands alcoholslotprogramma blijkt effectief geweest (11 feb 2026)
- ESB: Alcohol is de afgelopen jaren steeds betaalbaarder geworden (10 feb 2026)
- Sophie Hermans en Mirjam Sterk nieuwe bewindspersonen VWS (7 feb 2026)
- Sportsponsoring met alcoholvrije/arme alternatieven heeft sterke invloed op jongeren (5 feb 2026)
- Wales verhoogt de MUP naar 65p per unit (5 feb 2026)
- In 2022 waren zo’n 4.200 nieuwe kankergevallen in Nederland te koppelen aan alcoholgebruik (3 feb 2026)
- Duitsers drinken minder alcoholhoudend bier (2 feb 2026)
- Nieuwe editie Europese Code tegen Kanker verschenen (2 feb 2026)
- NIX18‑pilot zorgt voor betere naleving leeftijdsgrens (2 feb 2026)
- In 2025 bijna 48.000 boetes voor rijden onder invloed (2 feb 2026)
- TÜV wil in Duitsland algeheel alcoholverbod voor alle weggebruikers (30 jan 2026)
- Dinkelland past 3-strikes-out-maatregel toe (30 jan 2026)
- Amsterdamse jeugd komt makkelijk aan alcohol (30 jan 2026)
- Coalitie wil zero-tolerancebeleid in verkeer en terugkeer alcoholslot (30 jan 2026)
- Nederlanders drinken steeds meer alcoholvrij bier (30 jan 2026)
- Britse plannen reclamebeperkingen voor alcohol ingetrokken na lobby alcoholsector (29 jan 2026)
- Nazorgconsulent belt alcoholpatiënten SEH na ontslag (28 jan 2026)
- Gezondheidswaarschuwingen op drank in Engeland? (28 jan 2026)
- Sportverenigingen kunnen niet zonder de inkomsten uit alcohol (28 jan 2026)
- Huisarts voelt zich alleen staan in strijd tegen verslavingen (27 jan 2026)
- Mensen die langdurig stevig drinken hebben meer kans op darmkanker (26 jan 2026)
- Nieuw document over lokaal toezicht en handhaving Alcoholwet (23 jan 2026)
- Professionals in eerste lijn positief over waarschuwingsboodschappen op alcoholetiketten (23 jan 2026)
- Wijnverkoop in supermarkt daalt (23 jan 2026)
- Spoedeisende Hulpartsen: "Alcoholincidenten tijdens jaarwisseling groter probleem dan vuurwerk" (22 jan 2026)
- Strengere controle op alcoholverkoop tijdens Koningsdag Amsterdam (21 jan 2026)
- Rechter: "online slijtersbedrijf hoeft geen winkel met baliefunctie te hebben" (20 jan 2026)
- Trump dreigt met 200% invoerheffing op Franse wijnen en champagne (20 jan 2026)
- Kabinet maakt wetsvoorstel wijziging Alcoholwet aanhangig (19 jan 2026)
- Vuurwater, nieuw boek over alcohol (16 jan 2026)
- Ketenslijters in Gooi en Vechtstreek zijn NIX18 slechter gaan naleven (16 jan 2026)
- Facebook beperkt alcoholaccounts (15 jan 2026)
- Nieuw dubbelboek over (alcohol)verslaving en herstel (13 jan 2026)
- WHO publiceert rapport over alcoholaccijnzen (13 jan 2026)
- Allemaal 2 glazen alcohol minder per week voorkomt ruim 11.500 kankerdiagnoses tot 2050 (13 jan 2026)
- Beleggers ontevreden: Heineken CEO Van den Brink treedt af (12 jan 2026)
- Verlaagd accijnstarief voor kleine brouwerijen negatief geëvalueerd (12 jan 2026)
- Bijna helft Nederlandse wintersporters skiet met alcohol op (12 jan 2026)
- ‘Alcoholverbod’ in winkels tijdens Nijmeegse Vierdaagseweek heeft gewerkt (12 jan 2026)
- Klachten over alcoholreclame leveren weinig resultaat op (9 jan 2026)
- Alcoholindustrie zet vrouwen aan tot drinken ondanks gezondheidsrisico’s (9 jan 2026)
- Boete bezorgdienst bij afleveren alcohol aan 18-minners (9 jan 2026)
- Artsen wijzen op beperkte aandacht voor alcoholdoden (8 jan 2026)
- Studenten staan open voor een alcoholpauze, als de boodschap klopt (7 jan 2026)
- Verenigde Staten schrapt advies alcoholgebruik te beperken tot 1 of 2 glazen per dag (7 jan 2026)
- Planken: "Damp January is geen antwoord, maar uitstelgedrag" (1 jan 2026)
- Alcoholgebruik verhoogt het risico op borstkanker (31 dec 2025)
- Ruim miljoen Nederlanders doen mee aan Dry January (30 dec 2025)
- Op SEH’s is alcohol het hele jaar door een probleem (30 dec 2025)
- NTR maakt nieuwe podcast over alcohol (29 dec 2025)
- In België laait discussie over aanscherping alcoholregelgeving weer op (27 dec 2025)
- ‘Onbeperkt drinken gedurende een vaste tijd’ is een hit in Engeland (26 dec 2025)
- Inspectie en KNV waarschuwen voor onveilige partybussen (25 dec 2025)
- Bestuurlijke boetes overtredingen Alcoholwet per 1 januari hoger (24 dec 2025)
- Verslag webinar over beperking alcoholreclame in andere Europese landen (22 dec 2025)
- Fikse milieuboete voor Heineken (20 dec 2025)
- Kritiek op EU Safe Hearts Plan (19 dec 2025)
- Alcohol in Europa belangrijke oorzaak dodelijke verwondingen (19 dec 2025)
- Tilburg bant reclames voor alcohol uit straatbeeld (19 dec 2025)
- Fors meer mensen moeten een cursus volgen na rijden onder invloed (19 dec 2025)
- Tielen gaat NIX18-norm versterken en regels online alcoholverkoop aanscherpen (18 dec 2025)
- Regels voor online verkoop en prijsacties worden zeer slecht nageleefd (18 dec 2025)
- 1 op de 20 minderjarige jongeren bestelt online alcohol (18 dec 2025)
- Minderjarige gebruikers krijgen in meerderheid alcohol van anderen (18 dec 2025)
- Nederland telt 64.300 vaste alcoholverkooppunten (18 dec 2025)
- Raad van State adviseert géén standaard-verbod alcohol- en drugsgebruik bij electronische detentie (17 dec 2025)
- EU-landen willen grensoverschrijdende tabaks- en alcoholverkoop beperken (17 dec 2025)
- Koningsdag Amsterdam: handhaving illegale verkoop van alcohol wordt prioriteit (17 dec 2025)
- Slechte naleving alcoholleeftijdsgrens in Someren (15 dec 2025)
- Kabinet heeft Landelijke Nota Gezondheidsbeleid vastgesteld (12 dec 2025)
- Hoe meer je drinkt, hoe hoger het risico op kanker (12 dec 2025)
- Minister trapt nieuwe Bob-campagne af met alcoholcontrole (12 dec 2025)
- Cruisebedrijf aangeklaagd voor dood passagier die 33 glazen alcohol dronk (9 dec 2025)
- Vanaf 3 glazen alcohol per dag groter risico op een hersenbloeding (9 dec 2025)
- Nederlandse alcoholprijzen zijn gelijk aan het Europese gemiddelde (8 dec 2025)
- Europarlementariërs en Raad steunen nieuwe regels om wijnsector te helpen (4 dec 2025)
- RCC: zakje wijn via brievenbus is niet toegestaan (3 dec 2025)
- Consumenten van alcoholvrij bier voelen niet meer de druk zich te moeten verantwoorden (3 dec 2025)
- Deventer wil nieuwe schenktijden in kantines (3 dec 2025)
- VR-bril helpt alcoholverleiding te weerstaan (1 dec 2025)
- Volledig alcoholverbod voor beginnende bestuurders in Cyprus? (26 nov 2025)
- Minder Nederlanders drinken bier (25 nov 2025)
- Europese Commissie evalueert Richtlijn Audiovisuele Mediadiensten (23 nov 2025)
- Steeds meer alcomobilisten recidiveren, terwijl alcoholslot op zich laat wachten (21 nov 2025)
- Burgemeester van Haarlem wil een alcoholreclameverbod in de openbare ruimte (20 nov 2025)
- Er wordt in Nederland steeds minder sterke drank gedronken (19 nov 2025)
- Jaarlijks krijgen bijna 95.000 volwassenen voor het eerst een alcoholstoornis (18 nov 2025)
- Ski-oord Sölden voert alcoholverbod in vanaf 1 december (15 nov 2025)
- Alcoholvrije drank mag geen gin worden genoemd (14 nov 2025)
- IWSR voorziet daling alcoholconsumptie (13 nov 2025)
- Belgische campagne met Tom Waes tegen rijden onder invloed (12 nov 2025)
- Deventer komt sportkantines deels tegemoet (9 nov 2025)
- Beroepsverbod voor verpleegkundige met drankverslaving (7 nov 2025)
- Zelf aan de slag met minder drinken (6 nov 2025)
- Slechte naleving alcoholleeftijdsgrens in Zeeland (5 nov 2025)
- Europarlement akkoord met verkoopbenamingen gedealcoholiseerde wijnen; volksgezondheidsorganisaties buiten spel gezet bij overleg (5 nov 2025)
- Dubieuze studie zaait twijfel over kankerrisico bij licht alcoholgebruik (5 nov 2025)
- Nieuwe indrukwekkende documentaire over invloed commerciële bedrijven (3 nov 2025)
- Alcoholactieweek roept ouders op geen alcohol te drinken in het bijzijn van kinderen (3 nov 2025)
- Jongeren die alcoholreclame zien hebben grotere kans alcohol te gebruiken (1 nov 2025)
- Zes gemeenten (bezig) met alcoholreclame-verbod (31 okt 2025)
- Nieuw Besluit aanwijzing Halt-feiten in consultatie (31 okt 2025)
- Gemeente Westland overweegt inzet testkopers feestweken 2026 (31 okt 2025)
- Onderzoek in België naar speerpunten van de alcohollobby (31 okt 2025)
- Eurocare sluit kantoor in Brussel vanwege financieringsproblemen (30 okt 2025)
- Onderzoek Universiteit Amsterdam naar frames alcohollobby (28 okt 2025)
- Nieuwe folder: 7 dingen die je moet weten over alcohol (28 okt 2025)
- Gezondheidswaarschuwingen in Ierland uitgesteld tot 3 september 2028 (27 okt 2025)
- Nieuwe Belgische regelgeving vereenvoudigt vergunningstelsel alcohol en tabak (24 okt 2025)
- Ruim miljard euro per jaar subsidie voor de Europese wijnsector (24 okt 2025)
- Verbod handgels met alcohol dreigt (23 okt 2025)
- Heineken verkoopt fors minder bier, ook in Nederland (23 okt 2025)
- Zelfs bij laag alcoholgebruik hoger risico op hoofd-hals- en slokdarmkanker (22 okt 2025)
- Enschedese terrassen bij winkels mogen niet in strijd zijn met Alcoholwet (21 okt 2025)
- Rechter: alcoholverslaafde mag niet op staande voet worden ontslagen (20 okt 2025)
- Utrechtse jongeren organiseren 16+ clubnachten (18 okt 2025)
- Kinderen met FAS kunnen nu eerder worden herkend (17 okt 2025)
- Geen nachtelijke alcoholverkoop meer in centrum Warschau (17 okt 2025)
- Biertje naast de frisdrank: lagere boete voor Dordtse toko (17 okt 2025)
- Percentage jongeren dat drinkt lager dan in 2015/2017 (17 okt 2025)
- Promotie-onderzoek over alcoholpreventie bij jongeren in Nederland en Europa (17 okt 2025)
- GLP-1-agonisten lijken effect te hebben op obese alcoholgebruikers (15 okt 2025)
- Nieuw handboek over alcohol en kanker van het IARC (14 okt 2025)
- Hoe later gaan drinken, hoe beter (13 okt 2025)
- Aandacht voor etikettering van alcoholhoudende dranken (13 okt 2025)
- Global Burden of Disease studie: in Nederland kanker belangrijke alcoholgerelateerde doodsoorzaak (13 okt 2025)
- Ruimere openingstijden Britse horeca (8 okt 2025)
- Europese jeugd drinkt minder alcohol (7 okt 2025)
- Slechte naleving NIX18 in Deventer sportkantines (5 okt 2025)
- Maxima: “Denk ook aan de gezondheid. Het is niet alleen drinken” (4 okt 2025)
- IBO Mentale Gezondheid en GGZ noemt alcoholbeleidsopties (3 okt 2025)
- NVDI gaat verder als NVAT (1 okt 2025)
- Alcoholgebruik onder Amsterdamse jongvolwassenen loopt iets terug (30 sep 2025)
- Staphorst schrikt van GGD-onderzoek (30 sep 2025)
- Alcoholgebruik leidt tot DNA-schade, die niet bij iedereen goed kan herstellen (26 sep 2025)
- Nieuwe NCD Political Declaration is gemiste kans (25 sep 2025)
- Raad van State: bestuurder heeft ruimte om boete te differentiëren (24 sep 2025)
- Franse Lidl veroordeeld voor verkoop alcohol aan minderjarige (24 sep 2025)
- Elk glas alcohol vergroot de kans op dementie (23 sep 2025)
- Staatssecretaris Tielen stuurt gemeenten brief over toezicht Alcoholwet (23 sep 2025)
- Belgische minister van Volksgezondheid krijgt geen steun voor KB met nieuwe alcoholreclameregels (21 sep 2025)
- Grote alcoholcontrole in Rotterdam, 17 rijbewijzen ingevorderd (20 sep 2025)
- Meer dan 400 mensen hebben horecaontzegging gekregen (19 sep 2025)
- Nederlands alcoholonderzoek wint Ig Nobelprijs (19 sep 2025)
- Verkoopverbod Leidens Ontzet richt zich op winkeliers en snackbars (17 sep 2025)
- Regiosessies Toezicht en Handhaving Alcoholwet (17 sep 2025)
- Subsidies voor preventie van schadelijk middelengebruik vrijwel gehalveerd (16 sep 2025)
- In Denemarken nieuwe regels plaatsing alcoholhoudende dranken in supermarkten (16 sep 2025)
- Vervolg campagne 'Op je gezondheid?' (15 sep 2025)
- De wijnoogst is goed, maar de consumptie daalt (15 sep 2025)
- Drie Haarlemse horecagelegenheden blijven dicht (12 sep 2025)
- Diverse EU-lidstaten dringen bij Commissie aan op strengere alcoholwetgeving (12 sep 2025)
- Eurocare: consumenten verdienen etiketten die informeren, niet misleiden (11 sep 2025)
- Mogelijk kan alcoholschade aan de lever weer worden hersteld (10 sep 2025)
- Kamer neemt motie aan over bijschrijfplicht horeca (9 sep 2025)
- STAP tekent verklaring met waarschuwing tegen EU-deregulering (9 sep 2025)
- Aandacht voor alcoholwetgeving in de sport (8 sep 2025)
- Bieromzet Duitsland bereikt laagste punt sinds 1993 (7 sep 2025)
- Karremans wil toetsing van beheerders horeca uit de Alcoholwet schrappen (5 sep 2025)
- Rapport o.m. over alcohol en kanker wordt niet meer gepubliceerd (4 sep 2025)
- VVD draagt STIVA-voorzitter voor als staatssecretaris (4 sep 2025)
- Mogen wijnen met 6% alcohol voortaan 'alcoholarm' worden genoemd? (3 sep 2025)
- Rechter: Meer werkgevers moeten hun personeel kunnen testen op drugs en alcohol (3 sep 2025)
- Rapport WHO over ‘health harming industries’ zal dit jaar verschijnen (2 sep 2025)
- Alcoholstandpunten in concept-verkiezingsprogramma’s (2 sep 2025)
- Jongeren met alcoholintoxicatie herkenden vaak hun dronkenschap niet (1 sep 2025)
- Amsterdamse toeristenwinkel mag geen alcohol verkopen (29 aug 2025)
- Geen alcoholvergunning voor te kleine lokaliteit (29 aug 2025)
- Campagne 'Zien drinken, doet drinken' 2025 (28 aug 2025)
- Nijmeegse studenten en disputen houden zich niet altijd aan de nieuwe alcoholregels (27 aug 2025)
- BeerMate stopt met verhuur biertapautomaten (24 aug 2025)
- Zandvoort pakt alcoholmisbruik minderjarigen aan (22 aug 2025)
- De Bilt verbiedt alcoholgebruik op de golfbaan (21 aug 2025)
- Nieuwe regels voor rijden onder invloed in Engeland en Wales (16 aug 2025)
- Toename populariteit hard seltzers onder Nederlandse jongeren? (15 aug 2025)
- Nieuwe bloeddrukrichtlijn: eerder starten met behandeling en géén alcohol (15 aug 2025)
- Meer Amerikanen drinken niet en vinden alcohol slecht voor de gezondheid (13 aug 2025)
- EenVandaag: jongeren vinden festivals te duur worden (13 aug 2025)
- De meeste Nederlanders hebben een café vlakbij (11 aug 2025)
- Campagne moet bewust alcoholgebruik stimuleren tijdens Utrechtse UIT-week (11 aug 2025)
- Bierprijzen sinds corona hard gestegen – consumptie in West-Europa daalt (8 aug 2025)
- Burgemeester mag van rechter optreden tegen horecabedrijf zonder vergunning (7 aug 2025)
- Veel versoepelingen in de Political Declaration over NCD’s (6 aug 2025)
- Ontslag op staande voet na dollemansrit onder invloed (4 aug 2025)
- Rechter: verplichte scheidingsconstructie horecalokaliteit is volksgezondheidbepaling (4 aug 2025)
- Festivals en cafés omarmen alcoholvrij bier (4 aug 2025)
- Grote verschillen tussen gemeenten in naleving Gezondheidsraad-advies (2 aug 2025)
- Kritiek op plasmadonatiecampagne Rode Kruis met gratis bier voor jongeren (1 aug 2025)
- In 2024 werd in EU 34,7 miljard liter bier gebrouwen (1 aug 2025)
- Jumbo verkoopt shotjes gericht op jongeren (1 aug 2025)
- Wijn en gedistilleerde drank vallen onder VS-importtarief van 15% (1 aug 2025)
- In Letland nachtelijk alcoholverkoopverbod (31 jul 2025)
- Ook Wales wil hogere MUP (30 jul 2025)
- Alcohol nauwelijks aan de orde in NCD Political Declaration (30 jul 2025)
- Nieuwe podcast Schaamteloos Sober (29 jul 2025)
- Alcoholverbod Nijmeegse Vierdaagsefeesten drukte bierverkoop supers (29 jul 2025)
- Heineken verkoopt minder bier (28 jul 2025)
- Ilja Gort denkt te weten waarom zijn wijnprogramma stopt (25 jul 2025)
- Europese Commissie zet mes in instellingssubsidie gezondheidsorganisaties (25 jul 2025)
- Ierland stelt ingangsdatum gezondheidsboodschappen op alcoholetiketten uit tot 2028 (25 jul 2025)
- Nationaal Rapporteur Verslavingen luidt de noodklok (21 jul 2025)
- Nijmegen ‘voorzichtig positief’ over verkoopverbod alcohol (20 jul 2025)
- Veel feestende jongeren uit Twente op Terschelling (19 jul 2025)
- Tilburg worstelt met toelating minderjarigen tot kermis (19 jul 2025)
- Europese reclame-industrie verzet zich tegen Digital Fairness Act (18 jul 2025)
- Meppeler horeca enthousiast over strenger alcoholbeleid (16 jul 2025)
- Kabinet België bespreekt vrijdag strengere regels alcoholreclame (16 jul 2025)
- Leidse terrassen vaker lang open (15 jul 2025)
- Drinken gedurende werktijd: ontslag op staande voet (14 jul 2025)
- Discussie over nieuwe alcoholregels Nijmeegse Vierdaagsefeesten (14 jul 2025)
- Studenten die geen alcohol drinken kunnen in Tilburg niet terecht in studentenhuizen (12 jul 2025)
- Gedifferentieerde verbruiksbelasting zal gevolgen hebben voor accijnzen (11 jul 2025)
- EenVandaag besteedt aandacht aan slechte naleving NIX18 in sportkantines (9 jul 2025)
- Wereld Kanker Onderzoeks Fonds promoot een alcoholpauze (8 jul 2025)
- In Eemnes mogen clubs uur langer schenken (3 jul 2025)
- WHO spoort landen aan de prijzen van tabak, alcohol en suikerhoudende dranken te verhogen (2 jul 2025)
- Inzet Alcoholmeter duurder dan urinecontroles, maar wel effectiever (2 jul 2025)
- ‘Werken met de Alcoholwet’ ondersteunt gemeenten (30 jun 2025)
- Consumentenbond kritisch op prijsstunten op Schiphol (27 jun 2025)
- Supermarkt Rijswijk moet jaar dicht vanwege verkoop alcohol aan minderjarigen (27 jun 2025)
- Minderjarigen in Friesland kunnen in sportkantines makkelijk alcohol kopen (27 jun 2025)
- Ruim helft Nederlanders fietst wel eens dronken (27 jun 2025)
- Zo’n 30.000 mensen in de verslavingszorg hebben alcohol als primaire problematiek (26 jun 2025)
- Start nieuwe campagne NIX18 (23 jun 2025)
- Europees ministerieel overleg o.m. over alcoholpreventie (20 jun 2025)
- NIX18-pilot toont aan dat leeftijdscontrole wél mogelijk is (18 jun 2025)
- Streep door limieten Amerikaanse alcoholrichtlijn? (18 jun 2025)
- Belgische Hoge Gezondheidsraad komt met aangescherpte alcoholrichtlijn (17 jun 2025)
- Groep volwassenen die zich houdt aan de alcoholrichtlijn groeit (17 jun 2025)
- Ondernemers willen vrachtwagenchauffeurs kunnen testen (13 jun 2025)
- Judith Tielen wordt nieuwe staatssecretaris Jeugd, Preventie en Sport (13 jun 2025)
- Karremans presenteert zijn samenhangende preventiestrategie (13 jun 2025)
- Geactualiseerd position-paper over alcohol en hart- en vaatziekten (12 jun 2025)
- Koningspaar drinkt in openbaar glas niet meer leeg (12 jun 2025)
- Heineken toont in reclame ‘sociale voordelen’ van alcoholgebruik, terwijl experts vragen om gezondheidswaarschuwingen (10 jun 2025)
- Ambulance Amsterdam op Koningsdag overbelast door te veel alcohol (6 jun 2025)
- Acht procent borstkanker bij vrouwen is alcoholgerelateerd (5 jun 2025)
- Meer alcoholgerelateerde leverkanker (2 jun 2025)
- Zweden staat alcoholverkoop toe bij kleine alcoholproducenten (2 jun 2025)
- Alcoholgebruik en roken gekoppeld aan hoger risico op vroeg optredende darmkanker (28 mei 2025)
- In studentenhuizen en bij studentenverenigingen wordt veel gedronken (28 mei 2025)
- Nobel: Geen wet die alcohol- en drugstesten op de werkvloer mogelijk maakt (28 mei 2025)
- Reclameregels gaan ook voor kleinere influencers gelden (28 mei 2025)
- VVD blijft vragen om schrappen toetsing beheerders horeca (27 mei 2025)
- Slijters met webshops stoppen met biologische wijn om duur bio-certificaat (24 mei 2025)
- Scheveningse slijterijen (eerder) dicht op zomerse dagen? (21 mei 2025)
- WHO: prijsbeleid kan alcoholschade verminderen (21 mei 2025)
- Nieuw WHO-onderzoek naar alcoholgebruik en risico op alvleesklierkanker (20 mei 2025)
- Kind laten drinken kan later problemen geven, waarschuwen onderzoekers (20 mei 2025)
- Als Nederlandse scholieren drinken, drinken ze vaker dan veel leeftijdgenoten in andere Europese landen (20 mei 2025)
- Gaat Karremans een topic maken van het beperken van alcoholreclame? (19 mei 2025)
- Nieuw WHO-rapport over beschikbaarheidswetgeving (16 mei 2025)
- Cafetaria Belgisch Parlement wordt alcoholvrij (15 mei 2025)
- Nijmeegse supermarkten komen met ‘handreiking’ (15 mei 2025)
- Rechtbank: bestuurlijke boete om afwezigheid horeca-leidinggevenden terecht (12 mei 2025)
- Reactie Kabinet en gezondheidsorganisaties op plannen EU over ‘wijnpakket’ (12 mei 2025)
- Heineken sleept Jumbo voor de rechter omdat supermarktketen minder bier inkoopt (9 mei 2025)
- Soest gedoogt niet dat café-eigenaar zelf bingo organiseert (8 mei 2025)
- European Health Alliance on Alcohol gelanceerd (8 mei 2025)
- Burgemeester Leeuwarden wil alcoholgebruik in park niet toestaan (8 mei 2025)
- Burgemeester gaf terecht geen ontheffing voor verkoop flessen drank (7 mei 2025)
- Verdubbeling leverkanker door overgewicht en alcoholgebruik (7 mei 2025)
- Utrecht continueert zelfhandhaving door horeca (7 mei 2025)
- Accijnsverhoging Litouwen leidde tot minder maatschappelijke schade (6 mei 2025)
- Geen parlementaire steun voor voorgenomen wijziging Finse Alcoholwet (3 mei 2025)
- Alaska verplicht kankerwaarschuwingen op verstrekkingspunten (1 mei 2025)
- Wordt na lobby alcoholindustrie inwerkingtreding Ierse etiketteringswet verschoven? (1 mei 2025)
- Nieuw pleidooi voor kankerwaarschuwingen op alcoholhoudende dranken (1 mei 2025)
- Werkgroep IARC maakt overzicht van effectieve alcoholbeleidsmaatregelen (30 apr 2025)
- Tijdens Koningsnacht en -dag veel alcoholproblemen in ziekenhuizen Utrecht en Den Haag (29 apr 2025)
- Verontrustend hoge PFAS-concentraties in Europese wijnen (29 apr 2025)
- Amsterdammers krijgen gratis levertest bij RAI Amsterdam (28 apr 2025)
- Nederlanders consumeerden in 2024 gemiddeld minder alcohol (25 apr 2025)
- Vrouw veroordeeld omdat ze dronken vriend in haar auto liet rijden (25 apr 2025)
- Lubach doet bizarre belofte (25 apr 2025)
- Gezondheidsinfo op drankverpakkingen aan de orde in Kamerdebat (24 apr 2025)
- Streep door voorgenomen accijnsverhoging alcohol (18 apr 2025)
- Kans dat jongeren alcoholreclame zien is nog steeds aanzienlijk (17 apr 2025)
- Wijnconsumptie daalt, óók in Nederland (16 apr 2025)
- Zware drinkers hebben hogere kans op hersenletsel (9 apr 2025)
- Winkels binnenstad Nijmegen mogen geen alcohol meer verkopen tijdens Vierdaagse (9 apr 2025)
- Karremans schetst eerste contouren van samenhangende preventiestrategie (8 apr 2025)
- Karremans beantwoordt vragen van Jansen over alcoholmarketing (7 apr 2025)
- Gedistilleerd in 2024 wereldwijd minder verkocht (4 apr 2025)
- PVV komt op voor alcoholbranche (4 apr 2025)
- Minder Nederlandse wijn (3 apr 2025)
- Nederlandse bierbrouwers gaan zich op Europa richten door Amerikaanse heffingen (3 apr 2025)
- Pubers en alcohol, meer vanwege plezier dan vanwege groepsdruk of problemen (2 apr 2025)
- Ook toezichtsfraude in Bodegraven (2 apr 2025)
- Kamerleden willen proef met online leeftijdsverificatie (1 apr 2025)
- België kent naar verhouding meer jonge comadrinkers dan Nederland en Italië (28 mrt 2025)
- Europese Commissie gaat wijnbranche helpen (28 mrt 2025)
- Ministerraad akkoord met Bingo-wet van Karremans (28 mrt 2025)
- Opbrengst accijnzen op alcoholhoudende dranken in 2024 ruim 9% hoger (27 mrt 2025)
- Cijfers over nevenschade alcohol aanleiding voor oproep aan Karremans (27 mrt 2025)
- 11% ongevalsslachtoffers op de SEH heeft gedronken (25 mrt 2025)
- Meisjes vaker dan jongens met alcoholvergiftiging op spoedeisende hulp (25 mrt 2025)
- Quick Best Buys: interventies die snel effect hebben op de volksgezondheid (23 mrt 2025)
- Overmatig en zwaar drinken bij volwassenen afgelopen 10 jaar afgenomen (21 mrt 2025)
- Nog dit jaar lagere limiet rijden onder invloed in Spanje (20 mrt 2025)
- Krantenwinkels in België zetten AI in voor leeftijdsschatting (18 mrt 2025)
- Nieuwe video over de campagne ‘Zien drinken, doet drinken’ (17 mrt 2025)
- Dordtse raad wil reclames voor alcohol en gokken aan banden leggen (15 mrt 2025)
- Maar zo’n 1 op de 3 Amsterdamse horecazaken weigert minderjarige alcohol (13 mrt 2025)
- Wet maakt openen café in klein Frans dorp eenvoudiger (13 mrt 2025)
- Stopt publieke omroep met wijnprogramma's Ilja Gort? (12 mrt 2025)
- Heineken sluit miljoenendeal met Ajax (12 mrt 2025)
- Spanje gaat alcoholtesten wettelijk toestaan (12 mrt 2025)
- Rapport ‘When less is more’ verschenen (11 mrt 2025)
- Jolande Bastiaans van LEF overleden (9 mrt 2025)
- Bijna kwart drinkers gaat minder drinken als er waarschuwingslabels op flessen staan (7 mrt 2025)
- Oude wijn bevat meestal verboden pesticiden (5 mrt 2025)
- Canadese provincies verkopen geen sterke drank meer uit de VS (5 mrt 2025)
- Tweede Kamer wil alcoholslot opnieuw invoeren (4 mrt 2025)
- Minder kinderen mogen op 16- en 17-jarige leeftijd drinken (3 mrt 2025)
- Toezichthouder MB-ALL fraudeerde ook in Volendam (28 feb 2025)
- Nieuwe uitgaansmogelijkheid voor 16- en 17-jarigen in Utrecht? (28 feb 2025)
- Kamervragen over verdubbeling alcoholreclame en bezuinigingen middelenpreventie (27 feb 2025)
- Aanpassing vermelding NIX18-logo in reclame (26 feb 2025)
- Eindhoven legt winkeliers tijdens carnaval geen beperkingen op (26 feb 2025)
- Bridget Maasland laat je nadenken over gezondheidsrisico's van alcohol (26 feb 2025)
- Werknemer onder invloed terecht op staande voet ontslagen (25 feb 2025)
- Daling aantal bierbrouwerijen (25 feb 2025)
- Geactualiseerde leidraad ‘Alcohol, drugs en roken op evenementen’ gepubliceerd (24 feb 2025)
- Supermarkten verdubbelden aantal alcoholpromoties in 4 jaar tijd (21 feb 2025)
- Bij merendeel carnavalsoptochten geen zuipwagens meer (20 feb 2025)
- Negen nieuwe gemeenten hebben zich aangesloten bij OKO-aanpak (19 feb 2025)
- Meldpunt MAX: in de supermarkt op veel plekken alcohol (19 feb 2025)
- Alcoholverkoopverbod rond stadion Milaan tijdens wedstrijd Feyenoord (17 feb 2025)
- Toezichthouder fraudeert met alcoholcontroles in Heerenveen (14 feb 2025)
- WHO wil gezondheidswaarschuwingen op alcoholhoudende dranken (14 feb 2025)
- Ozempic lijkt alcoholhunkering te verminderen (12 feb 2025)
- Nieuwe regels voor Amsterdamse horeca (11 feb 2025)
- KHN probeert opnieuw de toetsing van beheerders geschrapt te krijgen (11 feb 2025)
- In 2024 daling bierverkopen met 3,4% (11 feb 2025)
- Weinig alcohol tijdens de zwangerschap heeft al effect op gezicht kind (10 feb 2025)
- Kamermeerderheid wil óók alcoholslot voor veelplegers invoeren (10 feb 2025)
- Nederlanders willen in meerderheid terugkeer alcoholslot voor veelplegers (10 feb 2025)
- Riskante drinkers drinken liever geen alcoholvrije alternatieven (9 feb 2025)
- Van der Lely: sterke drank is het probleem (7 feb 2025)
- Kinderen met FASD krijgen vaak te laat de juiste zorg (6 feb 2025)
- Boetes dreigen voor Twentse supermarkteigenaar (4 feb 2025)
- Bijna 1 op de 10 alcoholgebruikers pauzeerde in januari (4 feb 2025)
- WHO-rapport over alcoholmonopolies (3 feb 2025)
- In Denemarken vanaf 1 april strengere regels alcoholverkoop aan minderjarigen (2 feb 2025)
- Meedoen aan Dry January heeft zin, zeggen onderzoekers én deelnemers (1 feb 2025)
- Zes op de tien Nederlanders zien verbod op alcoholreclame zitten (1 feb 2025)
- Belgische Hoge Gezondheidsraad komt met adviesrapport (31 jan 2025)
- Geen effect aangetoond van wet die testen van geweldplegers toestaat (30 jan 2025)
- Stijgend aantal alcoholdoden in België (30 jan 2025)
- Meeste ouders van mbo-studenten praten met hun kind over middelengebruik (28 jan 2025)
- “Er bestaat geen veilige hoeveelheid alcohol” (25 jan 2025)
- KWF en MDL Fonds pleiten voor kankerwaarschuwing op alcohol (24 jan 2025)
- Alcohol- en messenverbod Bodegraven heeft effect (24 jan 2025)
- Kennis over alcoholschade toegenomen (24 jan 2025)
- Wetenschappers in Nieuwsuur: 'Waarschuw op etiket voor gevaren van alcohol' (24 jan 2025)
- In 2024 ruim 42.000 boetes voor rijden onder invloed (24 jan 2025)
- Horeca tapt steeds vaker merkloos bier (23 jan 2025)
- Op Schiphol meer vliegtuigpersoneel betrapt met alcohol op (22 jan 2025)
- Sinds corona drinken minder 16- en 17-jarigen, maar degenen die drinken, drinken vaker zwaar (21 jan 2025)
- MDL-arts legt uit waarom je slechter tegen alcohol kunt als je ouder wordt (20 jan 2025)
- Champagneverkoop gedaald (19 jan 2025)
- In VS nieuwe voorstellen alcoholetikettering (16 jan 2025)
- 43 mensen opgenomen na drinken van giftige alcohol (16 jan 2025)
- Eindevaluatie MUP in Wales gepubliceerd (15 jan 2025)
- Rechtse Europarlementariërs tegen versoepeling regels alcoholvrije en alcoholarme wijnen (15 jan 2025)
- Ryanair dringt aan op max. 2 drankjes op Europese luchthavens (14 jan 2025)
- Nieuw boek Nico van der Lely (12 jan 2025)
- Handhavingsactie in supermarkt Noord-Deurningen (11 jan 2025)
- Rechter: staatssecretaris hoefde zijn discretionaire bevoegdheid niet te gebruiken (9 jan 2025)
- Gezamenlijk initiatief voor minder alcoholgebruik bij lhbtiq+-jongeren (9 jan 2025)
- Alcoholgebruik verhoogt bij vrouwen kans op darmkanker (8 jan 2025)
- Ook Noorwegen wil waarschuwingsboodschappen op etiketten (8 jan 2025)
- Heineken verliest marktaandeel in Nederland (7 jan 2025)
- EénVandaag over alcoholetikettering (5 jan 2025)
- US Surgeon General adviseert kankerwaarschuwing op alcoholhoudende dranken (3 jan 2025)
- GLP-agonisten hebben effect op alcoholgebruik bij mensen met overgewicht (2 jan 2025)
- België strenger voor buitenlandse bestuurders onder invloed (2 jan 2025)
- Meer kinderen met alcoholvergiftiging op spoedeisende hulp (1 jan 2025)
- Vanaf vandaag wijzigingen in alcoholregelgeving (1 jan 2025)
- Karremans giet glas champagne in asbak (31 dec 2024)
- Lowlander stopt met bieren zwaarder dan 3,5% alcohol (31 dec 2024)
- Alcoholvrije wijn en mocktails worden snel populairder (31 dec 2024)
- 7 tips om je alcoholgebruik onder controle te houden (31 dec 2024)
- Knot hekelt verlaagde accijns voor kleine brouwers (30 dec 2024)
- Weer tijd voor Dry January van IkPas (29 dec 2024)
- Gezondheid belangrijk motief om minder alcohol te drinken (25 dec 2024)
- Ruim helft ouders laat tieners alcohol drinken met feestdagen (25 dec 2024)
- Etten-Leur start campagne waarin ouders sleutelrol spelen (21 dec 2024)
- Studenten krijgen gratis drank in ruil voor posts op social media (19 dec 2024)
- Kamer neemt motie Vermeer aan over evaluatie accijnzen op alcohol (19 dec 2024)
- Inspectieresultaten NVWA prijsacties en online alcoholverkoop (19 dec 2024)
- Dronken klant wordt toegang meestal niet geweigerd en krijgt zelfs drank verstrekt (19 dec 2024)
- Naleving alcoholleeftijdsgrens lager dan in 2022 (19 dec 2024)
- Adviezen Alhambra Project over alcohol-etikettering (18 dec 2024)
- Geen alcohol bij WK voetbal in Saoedi-Arabië (17 dec 2024)
- In Ierland tijdslot alcoholreclame op tv en radio vanaf 10 januari a.s. (16 dec 2024)
- Tientallen doden in Istanbul door drinken van vervuilde alcohol (16 dec 2024)
- EU start procedure tegen Polen wegens achterwege laten alcoholtesten piloten (16 dec 2024)
- Helft Nederlanders vindt dat er te veel gedronken wordt op kerstborrel (14 dec 2024)
- Proef met verbod alcoholdetailhandel tijdens Leidens Ontzet (14 dec 2024)
- Verslag internetconsultatie toekomst verbruiksbelasting verschenen (13 dec 2024)
- Nieuwe richtlijnen verslavingspreventie binnen het onderwijs (12 dec 2024)
- Kankersterfte hangt samen met alcoholgebruik per hoofd 15+ (12 dec 2024)
- Uitbater Venise Bar krijgt celstraf en beroepsverbod (12 dec 2024)
- Minder vaak wijn in kerstpakket (11 dec 2024)
- Nieuwe regels kinderarbeid verwarrend (9 dec 2024)
- Overheid start nieuwe BoB-campagne: Top, jij blijft BoB! (9 dec 2024)
- MAX-podcast Bezopen over de rol van alcohol in onze maatschappij (6 dec 2024)
- Bewoners seniorencomplex boos om verbod op bepaalde dranken (3 dec 2024)
- Finland scherpt alcoholrichtlijn aan (2 dec 2024)
- KLM wil bier personeel niet meer vergoeden (30 nov 2024)
- EU-lidstaten willen meer actie van de Commissie op terrein van gezondheidswaarschuwingen (29 nov 2024)
- Wereldwijde wijnproductie in 2024 waarschijnlijk wéér lager (29 nov 2024)
- Vliegtuigpersoneel beboet bij alcoholcontrole Schiphol (29 nov 2024)
- Boete voor Amersfoortse cafébaas die zegt alcoholvrije wijn te hebben geschonken (29 nov 2024)
- Prijzen bier in voetbalstadions gestegen (28 nov 2024)
- 1 op de 5 slachtoffers fysiek seksueel geweld was onder invloed van alcohol of drugs (26 nov 2024)
- In België nieuwe zelfreguleringsafspraken rond alcoholreclame (26 nov 2024)
- Eén op de drie ouders heeft een NIX18-afspraak met hun kind (26 nov 2024)
- Oproep verslaafd te worden leidt tot klacht bij Reclame Code Commissie (25 nov 2024)
- Wereldwijd is bijna 1 op 3 gevallen van leverkanker alcoholgerelateerd (25 nov 2024)
- Al bij minder dan 1 glas alcohol per dag hoger borstkankerrisico (24 nov 2024)
- Alcoholbranche heeft wereldwijd veel invloed op de beleidsvorming (24 nov 2024)
- Vergiftigde alcohol vooral probleem onder de armen (22 nov 2024)
- Dalende trend alcoholgebruik jongeren niet versneld na verhoging leeftijdsgrens (21 nov 2024)
- Trimbos-instituut raakt 20 tot 40% van inkomsten kwijt (21 nov 2024)
- STIVA beweert dat influencers weinig reclame maken voor alcohol (21 nov 2024)
- Utrechtse supermarkten mogen ’s avonds weer alcohol verkopen (20 nov 2024)
- Verblijfplaats onbekend van verslaafde moeder die verdacht wordt van poging tot doodslag (19 nov 2024)
- Twentse traumachirurg nodigt leerlingen uit in ziekenhuis (19 nov 2024)
- In Hongarije worden alcoholreclameregels aangescherpt (17 nov 2024)
- Voetbalclubs zien niets in naleven leeftijdsgrens (17 nov 2024)
- Jongeren drinken minder na traject op alcoholpoli Delft (15 nov 2024)
- Amerikaanse bierdrinkers eten ongezonder dan andere alcoholgebruikers (14 nov 2024)
- Alcoholgebruik in toenemende mate oorzaak leverkanker (11 nov 2024)
- Werknemers in horeca ervaren vaak ongewenst gedrag (11 nov 2024)
- Kroegbaas krijgt tijd om medische aandoening te bewijzen (11 nov 2024)
- In Eindhoven geen blikjes bier meer tijdens grote evenementen? (9 nov 2024)
- Aantal Nederlandse brouwerijen daalt (7 nov 2024)
- Griekenland gaat harder optreden tegen alcoholverkoop aan jongeren (7 nov 2024)
- Várhelyi wil niet toezeggen voortgang te maken op etiketteringsdossier (7 nov 2024)
- STAP levert input voor wijzigingsvoorstel Alcoholwet (6 nov 2024)
- Geen buitenreclame voor alcohol in Deventer (4 nov 2024)
- Geen alcohol rond IJsselderby (1 nov 2024)
- Boodschap AAN-campagne begint aan te slaan (1 nov 2024)
- Mediaconsumptie minderjarigen verschoven van tv naar sociale media (28 okt 2024)
- Borne gaat regels schenken van alcohol aan minderjarigen strenger handhaven (27 okt 2024)
- In Utrechtse Heuvelrug geen beperkingen buitenreclame (26 okt 2024)
- Meer restaurants en foodtrucks, minder cafés (23 okt 2024)
- Oppositie heeft zorgen over VWS-bezuinigingen (22 okt 2024)
- Brief naar aanleiding van marketing-motie Jansen en Krul (21 okt 2024)
- Gezondheidsorganisaties sturen brandbrief: stop bezuinigingen op preventie (21 okt 2024)
- Mes in preventiebudget VWS (21 okt 2024)
- Meerderheid EenVandaag Opiniepanel vindt dat presentatoren niet moeten drinken op tv (20 okt 2024)
- Arbeidsinspectie gaat toezien op kinderarbeid in horecalokaliteiten (18 okt 2024)
- Rode wijn zorgt juist voor stijging van je bloeddruk (18 okt 2024)
- TOP Oss komt met alcoholverbod bij uitwedstrijden (18 okt 2024)
- IQ jongere voorspeller drinkgedrag op latere leeftijd (18 okt 2024)
- Minderjarigen komen in Noord-Holland Noord makkelijk aan alcohol (18 okt 2024)
- Bewoners Utrechtse Catharijnesingel zijn ‘zuipschuiten’ zat (17 okt 2024)
- Minder alcoholvergiftigingen bij gebruik Ozempic en Mounjaro (17 okt 2024)
- Heruitgave flyer Alcohol en Zwangerschap (16 okt 2024)
- Daling bierverkoop zet door (16 okt 2024)
- In Katwijk kopen minderjarigen eenvoudig alcohol (15 okt 2024)
- Geen kroegentochten meer in Praag (14 okt 2024)
- Boetes voor Zandvoortse ondernemers en jongeren (14 okt 2024)
- Steun voor wijnindustrie van 37 OIV-lidstaten, óók Nederland (13 okt 2024)
- Rechtszaak om goedkope drank in café (11 okt 2024)
- Karremans komt met ontwerp wijzigingsvoorstel Alcoholwet (11 okt 2024)
- In Haarlem toch nachtelijk alcoholverkoopverbod snackbars? (7 okt 2024)
- Rijden onder invloed leidt in België tot borgsom van €1.260 (5 okt 2024)
- Bingedrinken bij jonge feestgangers heeft effect op het hart (4 okt 2024)
- Polen gaat ID-controle bij alcoholaankoop verplichten (3 okt 2024)
- WHO Europa start campagne ‘Redefine Alcohol’ (2 okt 2024)
- Herhaling campagne ‘Op je gezondheid?’ over alcoholgebruik en kanker (1 okt 2024)
- Ameland maakt speerpunt van verminderen middelengebruik (30 sep 2024)
- Vanaf vandaag hogere MUP in Schotland (30 sep 2024)
- In Letland beperkingen alcoholreclame en -marketing in de maak (27 sep 2024)
- Discussie over handhaving alcoholverbod Amsterdam (27 sep 2024)
- Voetbalhooligans krijgen gebieds- en alcoholverbod (25 sep 2024)
- Burger merkt weinig van gezondheidsbeleid gemeenten (25 sep 2024)
- Actiever toezicht in Amsterdam Centrum (23 sep 2024)
- Grolsch gaat geen 0.0-bier meer uitdelen in volle winkelstraat (19 sep 2024)
- Calorische waarde op alcoholetiketten kan riskante drinkers beïnvloeden (18 sep 2024)
- Biersector komt met eigen cijfers over grenseffecten accijnsverhogingen (18 sep 2024)
- Vergunning distilleertoestel moet kunnen worden ingetrokken (18 sep 2024)
- Ook voor bier geldt: zonder grootste glas wordt er minder gedronken (17 sep 2024)
- Alcoholvrije varianten bijna nooit alternatief voor alcoholhoudende drank (17 sep 2024)
- Begroting VWS geeft overzicht subsidies 2025 voor preventie van schadelijk middelengebruik (17 sep 2024)
- Hongaar Várhelyi nieuwe Eurocommissaris voor Gezondheid (17 sep 2024)
- Rapport over alcohol en drugs op de werkvloer (16 sep 2024)
- Onderzoek grenseffecten alcoholaccijnzen naar Tweede Kamer (16 sep 2024)
- Apeldoorn laat alcoholverbod bij sportclubs snel varen na kritiek (16 sep 2024)
- Oppositie: geen btw-verhoging op sport, wel accijnsverhoging op vapes en alcohol (16 sep 2024)
- Kabinet wil marketing van ongezonde producten gericht op jongeren tegengaan (13 sep 2024)
- Spanje naar grens van 0,2‰? (13 sep 2024)
- Karremans wil bingo in horecalokaliteiten toestaan (12 sep 2024)
- Nieuwe EU-wijngroep gestart (10 sep 2024)
- Ruim een kwart van de vrouwen drinkt dóór tot ze weten zwanger te zijn (9 sep 2024)
- Lineair verband tussen alcoholconsumptie en kans op dementie (9 sep 2024)
- Grolsch verkocht in 2023 minder bier (7 sep 2024)
- Belgische brouwers willen geen aangescherpte reclameslogan (7 sep 2024)
- Opnieuw roep om uitzonderingspositie voor bingo (6 sep 2024)
- Boetes voor verkoop alcohol aan minderjarigen (6 sep 2024)
- Campagnevideo voor jongeren van NIXzonderID (5 sep 2024)
- Kankerwaarschuwingen op flessen kunnen kennis vergroten (4 sep 2024)
- Bijna driekwart MBO-studenten drinkt alcohol (4 sep 2024)
- Nieuwe editie ‘Feiten en cijfers over alcohol’ samengesteld (3 sep 2024)
- Grote verkeerscontrole na hardcore festival (2 sep 2024)
- Supermarkten worstelen met alcoholverkoop aan gezinnen (31 aug 2024)
- Preventieve last onder dwangsom opgelegd voor gepland privéfeest (30 aug 2024)
- Abcoude neemt extra maatregelen voor feestweek (30 aug 2024)
- Takkenberg: alcoholgebruik is te normaal geworden (30 aug 2024)
- Ryanair wil limiet van twee glazen alcohol in luchthavens (29 aug 2024)
- Leiden wil winkels verbieden alcohol te verkopen tijdens grote evenementen (29 aug 2024)
- Wijn in horeca duurder (27 aug 2024)
- Agema beantwoordt BBB-vragen Senaat over Alcoholwet (26 aug 2024)
- Moeder vast wegens gebruik drugs en alcohol tijdens zwangerschap (25 aug 2024)
- Campagne bewust omgaan met alcohol: ‘Choose your Cheers’ (22 aug 2024)
- Horeca Zwolle wil susteam (21 aug 2024)
- Delftse verenigingen doen meer tegen alcoholmisbruik (19 aug 2024)
- Geen sterke drank op Lowlands (15 aug 2024)
- Nieuwe Duitse alcoholrichtlijn: “Am besten null Promille” (14 aug 2024)
- Responsible Young Drivers geven voorlichting over gevaren alcohol (14 aug 2024)
- Kankersterfte hoger bij kwetsbare ouderen die alcohol gebruiken, zelfs als dat licht of matig is (12 aug 2024)
- Zelf bier tappen in Adelaarshorst niet meer toegestaan (11 aug 2024)
- Seniorenwelzijn Maassluis wil geen sterke drank meer serveren in De Vloot (7 aug 2024)
- "Sluit alcoholindustrie uit van overleg over alcoholbeleid" (4 aug 2024)
- GiG Hard Seltzer in overtreding met video’s op TikTok (2 aug 2024)
- Spaans wetsvoorstel gericht op aanpak alcoholgebruik jongeren (2 aug 2024)
- Duitsland grootste bierbrouwer EU, Nederland grootste bierexporteur EU (2 aug 2024)
- Bijna helft gevallen dementie vermijdbaar (31 jul 2024)
- WHO: alcoholbeleid wil in Europa niet vlotten (29 jul 2024)
- “Vooral niet zuipen in TeamNL Huis” (26 jul 2024)
- Matige drinkers leven niet langer dan niet-drinkers (25 jul 2024)
- Ziggo Sport krijgt 15.000 euro boete voor ongeoorloofde alcoholreclame (23 jul 2024)
- Nederlandse politie helpt Knokke met bestrijding drankoverlast (23 jul 2024)
- Heineken: alleen uitingen voor alcoholvrije variant bij gemeentelijke festiviteiten 750 jaar (23 jul 2024)
- Alcoholgebruik Amsterdamse jongeren en jongvolwassenen hardnekkig (18 jul 2024)
- Eerste alcoholvrije biergarten in München (18 jul 2024)
- Werknemer met alcoholprobleem onterecht ontslagen (18 jul 2024)
- Nalevingspercentage leeftijdsgrens in Zeist slechts 25% (17 jul 2024)
- BeerMate wil met niet-legale selfservice bar de festivalmarkt veroveren (17 jul 2024)
- Brouwers verkopen minder bier (17 jul 2024)
- Alcoholconsumptie in Verenigde Staten belangrijke oorzaak kanker bij mannen en vrouwen (11 jul 2024)
- Duitse minister Lauterbach wil ‘begeleid drinken’ verbieden (11 jul 2024)
- Wereldwijd stijgt de vraag naar gedistilleerde dranken (10 jul 2024)
- Groningse voetbalclub krijgt in hoger beroep lagere boete opgelegd voor schenken aan minderjarigen (10 jul 2024)
- Alcoholpreventie: wetenschappelijke kennis opbouwen (5 jul 2024)
- Alcohol grootste problematiek in de verslavingszorg (4 jul 2024)
- Verband alcoholgebruik moeders en vaders op foetale ontwikkeling (3 jul 2024)
- Nieuwe factsheet van het Trimbos-instituut over alcohol en studenten (3 jul 2024)
- Trimbos publiceert infosheet over alcoholreclame via sportsponsoring (3 jul 2024)
- Scholierenmonitor: minder leerlingen drinken, maar degenen dié drinken, drinken vaak veel (1 jul 2024)
- Parkiesfestivals scherpen alcoholregels aan (27 jun 2024)
- Karremans ziet kansen voor preventie (26 jun 2024)
- Ruim 3 miljoen sterfgevallen per jaar als gevolg van middelengebruik (25 jun 2024)
- CBS publiceert cijfers accijnsopbrengsten 1ste kwartaal (25 jun 2024)
- Friese gemeenten willen soepeler wetgeving rond bingo (24 jun 2024)
- Wetsvoorstel verbetering aanpak rijden onder invloed (22 jun 2024)
- Slechte naleving Alcoholwet in Zuid-Limburg (22 jun 2024)
- Yeşilgöz wil alcoholmeter verplichten (22 jun 2024)
- Deventer gaat paracommerciële horeca strenger controleren (19 jun 2024)
- Meerderheid online verkopers bezorgt alcohol aan minderjarige testkopers (19 jun 2024)
- “Softe” gedragscode voor studentenverenigingen (19 jun 2024)
- Van Ooijen: “Ik vertrek met een kater” (17 jun 2024)
- Evenementenbier bij EK Voetbal in Duitsland (16 jun 2024)
- Besluit aanwijzing Halt-feiten 2024 (14 jun 2024)
- Van Ooijen gaat voorstellen kleine kansspelen in horecalokaliteiten toe te staan (14 jun 2024)
- Yeşilgöz beantwoordt Kamervragen over bijschrijfplicht (13 jun 2024)
- Kamerbrief over monitoring grenseffecten alcoholaccijns (13 jun 2024)
- Karremans wordt staatssecretaris Jeugd, Preventie en Sport (13 jun 2024)
- Bijna 6.000 sterfgevallen a.g.v. alcoholgebruik in 2021 (13 jun 2024)
- Wilders schuift horecabaas Dirk Beljaarts naar voren als minister EZ (12 jun 2024)
- Consultatie over verbod kinderarbeid in horecalokaliteiten (12 jun 2024)
- WHO: meer dan 7.400 doden per dag in Europa door 4 industrieën (12 jun 2024)
- KNVB verlengt samenwerking met Heineken (10 jun 2024)
- Zutphen wil regels happy hours aanscherpen (8 jun 2024)
- Zweden wil alcoholverkoop door kleine producenten toestaan (5 jun 2024)
- Motie El Abassi vraagt om algeheel verbod alcoholreclame (5 jun 2024)
- Overheid mag van Nederlander beperkt dwingende maatregelen nemen (5 jun 2024)
- Verslaafden die bij de zorg komen zijn er steeds slechter aan toe (3 jun 2024)
- Roland Garros legt alcoholgebruik aan banden na wangedrag supporters (30 mei 2024)
- Finse Alcoholwet wordt vrijwel zeker versoepeld (29 mei 2024)
- Dartspelers krijgen boete als ze alcohol meenemen naar toernooi (28 mei 2024)
- 18,2% van de jongeren heeft afgelopen 4 weken gebinged (28 mei 2024)
- Curieuze afwijzing van klacht over reclame 'All day long' wijnen (27 mei 2024)
- Petitie gestart om waarschuwingen op etiket en bij reclame te verplichten (24 mei 2024)
- Heineken mag mogelijk alleen 0.0 promoten tijdens ‘750 jaar Amsterdam’ (24 mei 2024)
- Gort: 5% kleine wijnen vervalst (23 mei 2024)
- Biersector heeft accijnswensen voor nieuw kabinet (23 mei 2024)
- Grootschalige politiecontrole: meer dan 30% onder invloed (19 mei 2024)
- Alaska verplicht kankerwaarschuwingen op verstrekkingspunten (18 mei 2024)
- Alcohol kost Engeland £27,4 miljard per jaar (18 mei 2024)
- Medicijn dat de APOE-receptor activeert kan mogelijk kinderen met FASD helpen (16 mei 2024)
- Studie naar effect Ozempic op alcoholgebruik (16 mei 2024)
- Preventiebudget wordt zwaar gekort in hoofdlijnenakkoord (16 mei 2024)
- Conflict voetbalclub en gemeente over inzet testkopers (15 mei 2024)
- Nieuwe gel breekt alcohol af nog voor die in het bloed komt (14 mei 2024)
- STAP levert input voor suikerbelasting op alcoholvrije dranken (14 mei 2024)
- Vijf zaken in de fout bij grote leeftijdsgrenzencontrole in Rotterdam (11 mei 2024)
- Vlaamse combi wasserette/restaurant wil naar Nederland komen (10 mei 2024)
- Mallorca en Ibiza verbieden alcohol drinken op straat in toeristische gebieden (10 mei 2024)
- Moeten de regels rond alcoholvrij bier duidelijker? (9 mei 2024)
- Oudejaarsborrel met drie flessen drank kost manager Lidl zijn baan (6 mei 2024)
- BoB-campagne haalt doelstellingen niet (6 mei 2024)
- Apeldoornse barbershop tijdelijk gesloten na alcoholgebruik (3 mei 2024)
- Nederlanders drinken minder bier (1 mei 2024)
- Veel problemen met dronken jongeren tijdens Koningsnacht in Arnhem (30 apr 2024)
- Noord-Holland Noord wil gezondste regio worden (29 apr 2024)
- Kamervragen over verbod op bingo Soest (26 apr 2024)
- Kabinet: suikertaks moet ook gelden voor alcoholvrij en alcoholarm bier (26 apr 2024)
- Fijne motoriek lijdt onder invloed van alcohol (25 apr 2024)
- Daling mondiale wijnconsumptie 2,6% (25 apr 2024)
- Meer meisjes dan jongens van 15 jaar drinken alcohol (25 apr 2024)
- Keurmerk influencers gelanceerd, grote merken stellen het verplicht (22 apr 2024)
- CU pleit in Notaoverleg voor strengere online leeftijdscontroles (22 apr 2024)
- Moeder minderjarige jongen die alcohol kreeg doet aangifte (19 apr 2024)
- Vragen over Heineken als hoofdsponsor ‘750 jaar Amsterdam’ (18 apr 2024)
- Op Koningsdag geen alcohol bij NS (18 apr 2024)
- Schotland kiest voor MUP van 65pence (18 apr 2024)
- Heineken en Rijksmuseum continueren samenwerking (17 apr 2024)
- Minister gaat bij Commissie aandringen op alcoholpreventievoorstellen (17 apr 2024)
- Dagelijks 1 groot glas wijn: 9% meer kans op borstkanker (15 apr 2024)
- Van Ooijen: maatregelen noodzakelijk om jongeren te beschermen tegen alcoholreclame (11 apr 2024)
- Van Huffelen zendt Kamer rapport over leeftijdsverificatie (9 apr 2024)
- Pleidooi voor structurele financiering van verslavingsonderzoek (8 apr 2024)
- Nieuwe regels voor alcoholreclame door influencers en op social media (4 apr 2024)
- Rechter: “Van Ooijen legde terecht bestuurlijke boete op” (4 apr 2024)
- Lagere accijnsopbrengsten alcoholhoudende dranken (3 apr 2024)
- Korte openingstijden horeca, minder geweld (1 apr 2024)
- Vanaf vandaag soepeler regels slijterijen (1 apr 2024)
- Alcoholgebruik hangt samen met een verhoogd risico op hartziekten (30 mrt 2024)
- Nederland exporteert meeste bier in EU (28 mrt 2024)
- Westfriese sportclubs willen gezond sportklimaat (28 mrt 2024)
- In Letland is voorstel om alcoholleeftijd te verhogen weer een stapje verder (26 mrt 2024)
- Belgische Hoge Gezondheidsraad vindt goedgekeurd wetsontwerp niet ver genoeg gaan (26 mrt 2024)
- Burgemeester Apeldoorn staat alcoholgebruik in prehistorisch kamp toch toe (21 mrt 2024)
- Amendement over toezicht tabaksverkoopverbod in de horeca (21 mrt 2024)
- Geen drooglegging stadhuis Den Helder (20 mrt 2024)
- Geen bewijs dat alcoholvrije en alcoholarme dranken een goed alternatief zijn (20 mrt 2024)
- ‘Van de Wereld’ over jongeren die zijn overleden door alcohol of drugs (20 mrt 2024)
- Codex kan standaard alcoholetikettering ontwikkelen (19 mrt 2024)
- "Er zitten zeven onkruidverdelgers in rode wijn, je drinkt in feite Roundup" (16 mrt 2024)
- Burgemeester mocht vergunning café Ambiance intrekken (15 mrt 2024)
- Belgische artsen willen verhoging leeftijdsgrens naar 18 jaar (14 mrt 2024)
- Kritiek op Iers wetsvoorstel voor latere sluitingstijden (12 mrt 2024)
- Meeste onderzoek naar alcoholgerelateerde sterfte geeft onjuist beeld (11 mrt 2024)
- Lobby Schotse alcoholindustrie: géén gezondheidswaarschuwingen op etiketten! (10 mrt 2024)
- Vroegsignalering in huisartsenpraktijk veelbelovend (9 mrt 2024)
- Burgemeester Gooise Meren hoeft geen lagere bestuurlijke boete op te leggen (8 mrt 2024)
- WHO vraagt op Vrouwendag aandacht voor relatie alcohol en borstkanker (8 mrt 2024)
- Hoe meer alcohol je drinkt, hoe hoger de kans op ontwikkelen alcoholstoornis en overlijden daaraan (7 mrt 2024)
- G4 willen zelf alcoholverkeerscontroles mogen houden (6 mrt 2024)
- Tweede Kamer: onderzoek of en hoe alcoholreclame kan worden beperkt voor kwetsbare groepen (5 mrt 2024)
- Alcoholgebruik volwassenen in 2023 licht veranderd (4 mrt 2024)
- Twee derde Nederlandse skiërs drinkt op de piste (4 mrt 2024)
- Trimbos wil onderzoek naar effect 0.0 dranken op jeugd (2 mrt 2024)
- Alcoholwet en Alcoholbesluit wijzigen 1 april a.s. (1 mrt 2024)
- Boetes voor overtreden artikel 45 en 45a Alcoholwet fors omhoog (1 mrt 2024)
- “Commerciële partijen uitnodigen voor de Alcoholtafel was een voorspelbare fout” (29 feb 2024)
- Drie moties over alcoholpreventie ingediend tijdens GALA-debat (29 feb 2024)
- Ruime en gemakkelijke beschikbaarheid goedkope alcohol factor bij keetbezoek (28 feb 2024)
- Meeste bestuurders sportclubs vinden verkoop alcohol “onmisbaar” (28 feb 2024)
- Keuze Heineken als sponsor '750 jaar Amsterdam' omstreden (27 feb 2024)
- Belgische alcoholbranche probeert nieuwe educatieve slogan erdoor te drukken (26 feb 2024)
- Baarn en Soest gaan strenger handhaven (26 feb 2024)
- Nieuw rapport over alcohol en de hersenen (22 feb 2024)
- Von der Leyen draait stilletjes veel preventieplannen de nek om (22 feb 2024)
- Helft Europeanen kent relatie alcoholgebruik en kanker (20 feb 2024)
- Vijf Amsterdamse cafés week dicht, KHN verrast (20 feb 2024)
- Politie stuit op illegale kroegen in Woudenberg (19 feb 2024)
- NRV wil meer inzet om gebruik alcohol en tabak te verminderen (19 feb 2024)
- Den Bosch dreigt supermarkt met dwangsom wegens bierverkopen carnaval (16 feb 2024)
- Wijnvoordeel.nl vecht boetes NVWA aan (15 feb 2024)
- Kerncijfers verslavingszorg gepubliceerd (15 feb 2024)
- Het Grote Uitgaansonderzoek 2023 (15 feb 2024)
- Apeldoorn denkt aan ‘drooglegging’ sportclubs tijdens jeugdwedstrijden (14 feb 2024)
- Volwassenen drinken 0.0 dranken vooral náást alcohol (14 feb 2024)
- Heineken belooft: bier wordt niet veel duurder (14 feb 2024)
- Grote festivals stappen over naar bier van AB InBev (13 feb 2024)
- Ambtelijk advies: indexeer jaarlijks accijns alcoholhoudende dranken (12 feb 2024)
- 11 EU-lidstaten hebben alcoholaccijnzen verhoogd (10 feb 2024)
- Winkels verkochten in januari minder alcoholhoudende dranken (9 feb 2024)
- Nolet neemt Bols over (7 feb 2024)
- Nederlandse biermarkt in 2023 gekrompen (7 feb 2024)
- Toch alcoholhoudende drank in restaurant Eerste Kamer (6 feb 2024)
- Schotse regering wil MUP verhogen (5 feb 2024)
- 6,3% kankersterfte in Europa is alcoholgerelateerd (5 feb 2024)
- 61% carnavalvierende mannen geeft minimaal €50 per dag uit (3 feb 2024)
- IkPas komt met speciale versie voor studenten (2 feb 2024)
- In stadion NAC vanaf nu alleen nog halve liters (2 feb 2024)
- Meer West-Brabantse 16- en 17-jarigen drinken (2 feb 2024)
- Waar blijven de wetgevingsvoorstellen aangekondigd in het Europese kankerplan? (1 feb 2024)
- In Bergen op Zoom tijdens carnaval geen alcoholverbod op straat (1 feb 2024)
- Geen alcohol meer in restaurant Eerste Kamer (31 jan 2024)
- Vier Zaanse partijen willen proeverijen toestaan (31 jan 2024)
- Coen Verbraak in gesprek met mensen die ervaren hebben hoe giftig alcohol kan zijn (27 jan 2024)
- Ook in Deventer geen alcoholreclame meer op straat? (26 jan 2024)
- Klaas Dijkhoff speelt prominente rol in bierspotje Bavaria (25 jan 2024)
- Trimbos: veel omgevingsschade als gevolg van alcohol (25 jan 2024)
- Gezichtsherkenning bij alcoholverkoop in Britse bars en supermarkten? (25 jan 2024)
- Saudi-Arabië pakt illegale alcohol aan en opent winkel voor diplomaten (25 jan 2024)
- Alcoholgebruik en roken hangen samen met de mentale gezondheid van jongeren (24 jan 2024)
- Onderzoek: ruim 110 boetes per dag voor rijden onder invloed in 2023 (24 jan 2024)
- Bier in Goffertstadion flink duurder (19 jan 2024)
- Schrappen grote wijnglazen in horeca leidt tot minder consumptie (18 jan 2024)
- Advies NRV over 'Kennissynthese verslaving aan middelen' (17 jan 2024)
- Meer alcoholverkeersslachtoffers, minder controle (17 jan 2024)
- Minder jongeren met een alcoholintoxicatie op SEH dan vóór corona (17 jan 2024)
- Prijsacties boven 25% komen bijna niet meer voor (17 jan 2024)
- Factsheet NVWA: te hoge kortingen bij 26% onderzochte bedrijven (17 jan 2024)
- Forse stijging slachtoffers door alcoholongevallen op SEH (17 jan 2024)
- Reacties op conclusies RIVM-rapport (17 jan 2024)
- Van Ooijen informeert Kamer over doorrekening NPA door RIVM (17 jan 2024)
- RIVM: afspraken Preventieakkoord helpen onvoldoende om alcoholdoelen te halen (17 jan 2024)
- AB InBev wordt hoofdsponsor van Olympische Spelen (12 jan 2024)
- Beschonken op de fiets: meerderheid vindt het heel normaal (12 jan 2024)
- Snoepjes of drinken met cocktailsmaak normaliseren drankgebruik (11 jan 2024)
- Veroordeling hard seltzer reclame GiG (11 jan 2024)
- Vlaams expertisecentrum vraagt politiek alcoholleeftijd naar 18 jaar te verhogen (9 jan 2024)
- WHO stoort zich aan passages in NCD-nota Europarlement (8 jan 2024)
- Alcohollobby steunt 'alternatief' voor Dry January (7 jan 2024)
- Stoppen met alcohol bij wedstrijden veldrijden? (6 jan 2024)
- Zijn totale of gedeeltelijke alcoholmarketingverboden effectief? (4 jan 2024)
- STËLZ krijgt tik op de vingers vanwege gesponsord artikel (3 jan 2024)
- Ziekenhuizen: veel mensen behandeld vanwege drank en geweld (3 jan 2024)
- Verdeeldheid in Frankrijk over Dry January (30 dec 2023)
- Ventilatie-eisen horeca per 1 juli 2024 weer op oude niveau (29 dec 2023)
- Bijna 1 op de 5 mensen met goede voornemens wil minderen/stoppen met drinken (29 dec 2023)
- RTL Nieuwspanel: meerderheid steunt norm NIX18 (29 dec 2023)
- Stoppen met drinken verlaagt de kans op mondholte- en slokdarmkanker (28 dec 2023)
- Op 1 januari 2024 treden diverse wijzigingen alcoholregelgeving in werking (28 dec 2023)
- Bijna 2 op de 3 drinkers staat open voor een maand geen alcohol (28 dec 2023)
- Alcoholstoornis één van de risicofactoren voor dementie op jonge leeftijd (26 dec 2023)
- Duitse dartsbond wil drankverbod, werelddartsbond PDC niet (24 dec 2023)
- Naleving leeftijdsgrens in Gooi en Vechtstreek aanzienlijk verbeterd (22 dec 2023)
- Verslavingszorg waarschuwt: jonge drinkers gebruiken vaak ook drugs (21 dec 2023)
- Geen alcohol onder 18 is lastige opgave (21 dec 2023)
- 80% minderjarige Brabantse jongeren drinkt (20 dec 2023)
- Eerste Kamer wil aanpassing van de verbruiksbelasting (20 dec 2023)
- Senatoren stemmen vóór Belastingplan 2024 (19 dec 2023)
- In 2024 hogere pilsprijzen voor de horeca (19 dec 2023)
- Binge drinkers hebben driemaal zoveel kans cirrose te krijgen (14 dec 2023)
- Alcohol – van lust tot last (14 dec 2023)
- CDA-senator: ‘Verbied alcohol aan boord van vliegtuig!’ (14 dec 2023)
- Op weg naar een programmaplan aanpak rijden onder invloed (13 dec 2023)
- IWSR voorspelt dat online alcoholverkoop met 4,5% per jaar stijgt (12 dec 2023)
- Diverse moties PvdD-senator Visseren e.a. over verbruiksbelasting (12 dec 2023)
- Europese gezondheidsorganisaties willen aanpassing alcoholpassages in NCD-nota (12 dec 2023)
- MUP van €1 zal groot effect hebben op incidentie van leverziekten (11 dec 2023)
- Interventies voor naasten erkend (8 dec 2023)
- Nieuwe video ‘Geen alcohol drinken als je kinderen erbij zijn? Wat vind jij?” (8 dec 2023)
- Vanaf vandaag gelden nieuwe etiketteringsregels wijn (8 dec 2023)
- Meerderheid Duitsers voorstander van gezondheidswaarschuwing in alcoholreclame (6 dec 2023)
- De WHO roept landen op de accijnzen op alcohol en gezoete dranken te verhogen (5 dec 2023)
- Alcohol kopen zonder legitimatie lukt vier van de tien keer in Zeeland (4 dec 2023)
- Aanhouding verkoper valse ID-bewijzen (1 dec 2023)
- Alcoholgebruik hbo- en wo-studenten niet gedaald (30 nov 2023)
- Minister Edith Schippers werkte mee aan het proefproces van Ewout Klok over alcoholverkoop bij tankstations (30 nov 2023)
- Utrechtse avondwinkels mogen na 22:00 uur geen alcohol verkopen (30 nov 2023)
- Bestuurlijke boetes stijgen per 1 januari met 15,4% (29 nov 2023)
- Wijnbranche boos over aanvullende eisen etiketten (27 nov 2023)
- Minder alcoholgebruik één van de doelen van de Nederlandse Kanker Agenda (27 nov 2023)
- Start Awareness Week on Alcohol Related Harm 2023 (27 nov 2023)
- KWF: 1 op de 3 kankergevallen is te voorkomen (24 nov 2023)
- Groningen gaat alcoholreclames in openbare ruimte verbieden (22 nov 2023)
- Land van Cuijk gaat privéfeesten in dorpshuizen toestaan (21 nov 2023)
- Alle nieuwe auto’s vanaf juli 2024 klaar voor het alcoholslot (21 nov 2023)
- Hoe robuuster het alcoholbeleid, hoe minder alcoholgerelateerde ziekte en sterfte (20 nov 2023)
- In Ierland tijdslot alcoholreclame op tv en radio vanaf 2025 (17 nov 2023)
- Nieuwe regels alcoholverkoop jongeren in Denemarken (14 nov 2023)
- Raad Almere wil verbod op reclames voor alcohol en gokken (13 nov 2023)
- NCD-Alliance publiceert rapport over kindermarketing (13 nov 2023)
- FrisValley stopt, maar terugdringen alcohol en drugs blijft prioriteit (8 nov 2023)
- Politici niet eensgezind over het terugdringen alcoholreclame (8 nov 2023)
- ENVI-comité Europarlement stemt in met afzwakking alcoholteksten in NCD-nota (8 nov 2023)
- Wereldwijnproductie op laagste niveau in 60 jaar (7 nov 2023)
- WHO en IARC: de link tussen alcohol en kanker verdient meer aandacht (6 nov 2023)
- 'Zien drinken, doet drinken’ adviseert ouders niet te drinken in bijzijn van hun kinderen (6 nov 2023)
- Vanaf 8 december gelden nieuwe EU-regels voor wijnetikettering (3 nov 2023)
- Adema: geen EU-geld naar promotie alcohol (3 nov 2023)
- Verbod op buitenreclame voor alcoholhoudende dranken in Utrecht (1 nov 2023)
- Oproep aan Den Haag om meer aandacht te besteden aan gezondheid kinderen (30 okt 2023)
- Bredase KMA doet tot 1 december alcohol in de ban op het gehele terrein (27 okt 2023)
- Accijnzen op alcoholhoudende dranken ruim 8% omhoog (27 okt 2023)
- Van Ooijen reageert op enkele nieuwe alcoholonderzoeken (26 okt 2023)
- Kamerbrief over aanpak problematisch alcoholgebruik: vooral campagnes en onderzoek (26 okt 2023)
- VVD-Kamerlid dient moties in over voorgenomen wijziging Alcoholbesluit (25 okt 2023)
- Klacht over sluikreclame niet onderzocht door Commissariaat (25 okt 2023)
- PVV, VVD en SGP willen voorgestelde accijnsverhoging amenderen (24 okt 2023)
- Video “7 dingen die je moet weten over alcoholetikettering’ (20 okt 2023)
- Nederlandse Brouwers: we drinken dit jaar minder bier (20 okt 2023)
- Veel arbeidsverzuim als gevolg van alcoholgebruik (18 okt 2023)
- Topmerken stappen in kant-en-klare cocktails (18 okt 2023)
- Van Ooijen reageert op vragen over wijziging Alcoholbesluit (17 okt 2023)
- Bierbrouwers bieden petitie tegen accijnsverhoging aan (17 okt 2023)
- Hoe meer je drinkt, hoe groter het risico op kanker (16 okt 2023)
- Wat kost bier in de stadions van betaald voetbal? (16 okt 2023)
- Bierbrouwers protesteren met advertentie tegen 'bierbelasting' (16 okt 2023)
- Gelderse wijnboeren vinden accijnsverhoging een ‘waardeloos idee' (16 okt 2023)
- Lagere kwaliteit hop zal bierprijs doen stijgen (14 okt 2023)
- Beke: investeer in veilig voetbal (14 okt 2023)
- Gedistilleerdbranche verzet zich tegen verhoging alcoholaccijns (12 okt 2023)
- Start campagne 'Zien drinken, doet drinken' op 6 november (11 okt 2023)
- Bij controle in Amsterdam West had kwart bestuurders te veel alcohol op (6 okt 2023)
- Kwart jongeren en jongvolwassenen gebruikt alcohol en softdrugs voor mentale klachten (6 okt 2023)
- Brouwers zijn petitie gestart tegen accijnsverhoging op bier (5 okt 2023)
- Gerechtshof: 9% btw op bier en wijn tijdens pauze theater (4 okt 2023)
- Arnhem in gesprek met supermarkten over ban op verkoop van goedkoop bier (3 okt 2023)
- Raad van State: alcoholmeter maakt grote inbreuk op grondrechten (3 okt 2023)
- Van Ooijen: Structurele financiering preventie moet geregeld worden in kabinetsformatie (2 okt 2023)
- Yeşilgöz wil dat gemeenten en clubs 'weer goed naar een alcoholverbod kijken'. (29 sep 2023)
- Alcoholverbod kan problemen rondom Nederlands voetbalvandalisme oplossen (29 sep 2023)
- Alcoholgebruik op Zuidpool aan banden na wantoestanden (28 sep 2023)
- Statenleden Drenthe vragen om lobby tegen accijnsverhoging bier (28 sep 2023)
- Onderzoek effect NIX18-campagne voorjaar 2023 (28 sep 2023)
- Kamerfracties stellen schriftelijke vragen over voorgenomen wijziging Alcoholbesluit (27 sep 2023)
- Nederlandse jongeren weten beter dan volwassenen dat alcohol schadelijk is (26 sep 2023)
- Gezondheidsorganisaties willen structureel geld voor preventie (25 sep 2023)
- Accijnsopbrengsten eerste halfjaar gestegen (22 sep 2023)
- Susteams Amersfoort zien veel overlast op straat door alcohol en drugs (22 sep 2023)
- Verbied goedkoop bier bij studentenverenigingen (22 sep 2023)
- Brouwers lobbyen tegen verhoging bieraccijns (20 sep 2023)
- Schotse regering overweegt de MUP te verhogen naar 65p (20 sep 2023)
- Rechter: Horeca kan hoofdinkomstenbron zijn van paracommercieel bedrijf (19 sep 2023)
- Haarlemse winkels mogen tijdens evenementen straks geen alcohol meer verkopen (19 sep 2023)
- Accijnzen op alcoholhoudende dranken met 16,2% omhoog (19 sep 2023)
- Zeven dingen die je moet weten over alcohol en sport (18 sep 2023)
- Jeugd Neder-Betuwe krijgt vaak tóch alcohol mee (18 sep 2023)
- Hogere accijns op alcoholhoudende dranken geen probleem voor meeste Nederlanders (15 sep 2023)
- Centres de Politique Européenne: verplichte gezondheidswaarschuwingen in hele EU (15 sep 2023)
- Rotterdams college wil latere sluitingstijd avondwinkels (14 sep 2023)
- Weerstand tegen verbod op drinken tijdens bardiensten (14 sep 2023)
- DENK-Amsterdam: we moeten alcohol niet normaliseren (13 sep 2023)
- Grolsch helpt Humanitas bij het zoeken naar vrijwilligers (12 sep 2023)
- Oproep aan KNAW: beëindig samenwerking met Heineken voorgoed (12 sep 2023)
- Ongeregeldheden door dronken jongeren tijdens feestweek Abcoude (7 sep 2023)
- Ruim kwart thuiswonende kinderen heeft ouder met psychische problemen en/of een verslaving (7 sep 2023)
- Ongezonde leefstijl oorzaak wereldwijde stijging kankergevallen bij 50-min (6 sep 2023)
- Alcoholgebruik vergroot het risico op suïcidaal gedrag (6 sep 2023)
- Kamercommissie wil stukken over alcoholbeleid niet controversieel verklaren (6 sep 2023)
- Yeşilgöz hoopt dat alcohol of drugs achter stuur nooit geaccepteerd wordt (5 sep 2023)
- Nieuwe podcast ‘Na de Limonade’ maakt alcohol en drugs bespreekbaar voor ouders (4 sep 2023)
- Kabinet stelt opnieuw technische aanpassingen Alcoholwet voor (4 sep 2023)
- Ziekenhuis start samenwerking met IkPas (4 sep 2023)
- 'DRANK maakt meer kapot dan je lief is'-slogan krijgt plekje in Van Dale (2 sep 2023)
- Neuropsycholoog roept Radboud bestuur op verantwoordelijkheid te nemen (1 sep 2023)
- Actieperiode NIX zonder ID van 11 t/m 30 september 2023 (31 aug 2023)
- Belastingplan 2024: alcoholaccijns omhoog (31 aug 2023)
- In Utrecht wordt alcoholleeftijdsgrens slecht nageleefd (30 aug 2023)
- Alcohol maakt anderen niet fysiek aantrekkelijker (29 aug 2023)
- Consultatie nieuw Halt-besluit (29 aug 2023)
- Voorhangprocedure wijziging Alcoholbesluit gestart (28 aug 2023)
- "Natte studentencultuur is voedingsbodem voor blijvende omgang met drank" (27 aug 2023)
- Frankrijk geeft miljoenen uit om overschot aan wijn te vernietigen (27 aug 2023)
- Verstappen is voor Heineken miljoenen waard (26 aug 2023)
- Gemeente Zandvoort neemt alcoholmaatregelen tijdens Grand Prix (25 aug 2023)
- Kabinet raadt 0.0-bier af voor kinderen (25 aug 2023)
- Heineken verkoopt Russische tak voor 1 euro en vertrekt per direct (25 aug 2023)
- Organisatie Grand Prix op Zandvoort wil geen alcoholverbod (24 aug 2023)
- Wat te doen aan alcoholmisbruik studenten? (24 aug 2023)
- Alcoholblootstelling leidt tot minder foetale groei (23 aug 2023)
- Amsterdamse delicatessenzaak mag openblijven, nu er geen alcohol meer wordt geschonken (23 aug 2023)
- Bols gaat kant-en-klare cocktails aanbieden op festivals (23 aug 2023)
- Privé-ruimte voor vaste vriendengroep is 'niet voor publiek toegankelijk', ook al stond de deur (even) open (22 aug 2023)
- Erasmusuniversiteit neemt maatregelen tijdens introductieweek (22 aug 2023)
- Terrasonderzoek: Amsterdam relatief goedkope terrasstad (22 aug 2023)
- Kabinet wil regels voor intrekken distilleervergunning (22 aug 2023)
- Amsterdam neemt maatregelen tijdens Sluis- en bruggenfeest Weesp (20 aug 2023)
- Cocktails voortaan ook van de tap (18 aug 2023)
- Britse regering wil dat pubs zondag eerder opengaan voor WK-finale (17 aug 2023)
- Vrouwen, alcoholgebruik en kanker (16 aug 2023)
- Proef met kartonnen wijnflessen (16 aug 2023)
- Horeca-uitbater krijgt schadevergoeding gemeente (15 aug 2023)
- Bundesliga-clubs stellen alcoholpromillage stadionbezoekers vast (15 aug 2023)
- AP: betrouwbaarheid van alcoholmeter staat niet vast (14 aug 2023)
- Dronken steward kost luchtvaartmaatschappij ruim 10 duizend euro (14 aug 2023)
- Acamprosaat en Naltrexon opgenomen op EML (8 aug 2023)
- Gemeente Den Helder sluit café (5 aug 2023)
- Leeftijdsgrens wordt in Bergen slecht nageleefd (3 aug 2023)
- Van der Lely en Van Dalen reageren op resultaten onderzoek EénVandaag (3 aug 2023)
- EénVandaag: Ouders onveranderd tolerant, maar ook steeds bewuster van de risico’s (3 aug 2023)
- Ontslag voor boa die bier dronk tijdens een horecainspectie (2 aug 2023)
- Horeca op vakantiepark Arnhem blijft voorlopig dicht (2 aug 2023)
- Bierverkopen Heineken in het slop (1 aug 2023)
- Eerste Pride-boot waarop geen alcohol wordt geschonken (27 jul 2023)
- Minder bierverkopen in 2de kwartaal 2023 (27 jul 2023)
- Heineken blijft verbonden aan TeamNL (26 jul 2023)
- Nieuwe Australische zwangerschapswaarschuwing valt goed op (26 jul 2023)
- Alcoholverkoop aan banden tijdens Zomercarnaval Rotterdam (26 jul 2023)
- Justitie doet onderzoek naar getreuzel Heineken met statiegeld (26 jul 2023)
- Feiten en cijfers over alcohol (26 jul 2023)
- 'Vertrouwen in de GGZ' wil rechtszaak tegen NZa (25 jul 2023)
- In Nederland speelt alcohol een rol bij 18,1% van alle verdrinkingsdoden (24 jul 2023)
- Letland wil alcoholbeleid aanscherpen (24 jul 2023)
- Podcast over kwetsbaarheid voor alcoholverslaving (23 jul 2023)
- Nijkerk wil geen kroegentocht op de fiets (23 jul 2023)
- Promillage van 0,2 alternatief voor totaalverbod alcohol? (21 jul 2023)
- Aanpassing Alcoholregeling i.v.m. aanwijzing uitzendkrachten als NVWA toezichthouder (20 jul 2023)
- Totaalverbod alcohol in het verkeer? (20 jul 2023)
- KNAW trekt zich terug uit Heinekenprijzen (19 jul 2023)
- 28.000 meldingen van overlast door alcohol en drugs in eerste halfjaar (18 jul 2023)
- STIVA gaat AI inzetten bij toets tv- en bioscoopreclame (18 jul 2023)
- RABO-bank belegt niet meer in alcoholbedrijven (14 jul 2023)
- Bezoekers Vierdaagsefeesten mogen geen drank meenemen (13 jul 2023)
- Van Ooijen antwoordt Maeijer over drooglegging sportkantines (13 jul 2023)
- Consumentenbond: NZa moet stoppen met verzamelen data ggz-patiënten (13 jul 2023)
- Directeur-bestuurder Wielren Unie doet voorstellen voor alcoholmatiging bij sportverenigingen (11 jul 2023)
- 7 op de 10 Britten steunt gezondheidswaarschuwingen op alcoholhoudende dranken (11 jul 2023)
- Eerste Kamer akkoord met correcties Alcoholwet (11 jul 2023)
- Nieuwe editie van ‘Zien drinken, doet drinken’ (10 jul 2023)
- Supermarkten mogen alcohol verkopen tijdens Vierdaagsefeesten (8 jul 2023)
- Val Rutte IV leidt tot onzekerheid over alcoholbeleid (8 jul 2023)
- Is de visie op alcoholgebruik aan het veranderen? (8 jul 2023)
- Zweeds monopolie moet door particulier online bestelde drank tolereren (7 jul 2023)
- Motie Graus en Mulder verworpen (6 jul 2023)
- Kamer neemt motie aan die vraagt om strengere wetgeving bij rijden onder invloed (6 jul 2023)
- Harbers vindt alcoholcontroles belangrijk, maar wil niet terug naar fuiken (6 jul 2023)
- 43% jongvolwassenen in Dinkelland is zware drinker (6 jul 2023)
- Comadrinkers zijn gemiddeld ouder dan voorheen (4 jul 2023)
- Staatssecretaris Van Ooijen: ik kom niet met een voorstel om kantines droog te leggen (4 jul 2023)
- Maarten van Ooijen reageert op gelekte groslijst (3 jul 2023)
- Antabus in heel Nederland niet verkrijgbaar (3 jul 2023)
- Slechts 27% van de Nederlanders associeert alcohol met ongezond (3 jul 2023)
- Kenniscampagne ‘Op je gezondheid?’ over relatie alcohol en kanker vandaag gestart (3 jul 2023)
- Ophef om register sociale hygiëne (1 jul 2023)
- Geen alcohol op tribunes Formule 1 wedstrijd Oostenrijk (30 jun 2023)
- Onderzoek naar toename van geweld in Noord-Hollandse horeca (29 jun 2023)
- 63% deelnemers enquête vóór alcoholverbod of strengere regels sportkantines (29 jun 2023)
- Van Ooijen heeft groslijst met alcoholbeleidsmaatregelen opgesteld (29 jun 2023)
- Eindevaluatie MUP Schotland verschenen (27 jun 2023)
- Geen alcohol in stadions tijdens Olympische Spelen (26 jun 2023)
- Internetconsultatie wijziging Alcoholbesluit gesloten (24 jun 2023)
- Europese leverexperts spreken zich uit voor aanscherping alcoholbeleid (22 jun 2023)
- Nieuwe Trimbos-video over alcoholreclame (20 jun 2023)
- Trimbos: 11% volwassenen drinkt overmatig en/of zwaar, 13,5% drinkt riskant (20 jun 2023)
- Register sociale hygiëne kan vanaf 1 juli door iedereen geraadpleegd worden (19 jun 2023)
- Drinkers lopen meer risico op darmkanker op relatief jonge leeftijd (14 jun 2023)
- Twee derde Duitsers vóór waarschuwingen op flessen drank (14 jun 2023)
- Sporthallen in Tytsjerksteradiel blijven tot middernacht schenken (6 jun 2023)
- Bier op terras flink duurder (6 jun 2023)
- Nieuw accijnsstelsel in het Verenigd Koninkrijk (5 jun 2023)
- Ook de coalitiepartijen hebben grote bezwaren tegen VVD-plan blurring (3 jun 2023)
- Start consultatietraject Besluit bijschrijving dagleidinggevenden (2 jun 2023)
- Heineken past reclameposters aan omdat modellen te jong lijken (2 jun 2023)
- Register Sociale Hygiëne wordt vervangen (31 mei 2023)
- Krat bier in de aanbieding 35% duurder sinds stuntverbod (31 mei 2023)
- Minder kleine bierbrouwers (30 mei 2023)
- Burgemeester Haarlem sluit drie horecazaken (30 mei 2023)
- Tijd voor ‘#StopSoberShaming’ in Nederland? (29 mei 2023)
- Groningen wil streep door Wijnloop Haren (27 mei 2023)
- Nieuwe WHO lijst met Best Buys (26 mei 2023)
- Geen bier voor harde kern en extra stewards tijdens AZ-PSV (26 mei 2023)
- Waarschuwingen bij ‘alcoholposts’ op social media? (26 mei 2023)
- Voorzitter KNMG: overheid heeft een dubbelzinnige houding t.o.v. alcoholgebruik (24 mei 2023)
- Oproep aan WHO: stop achterkamertjesoverleg met alcoholbranche (23 mei 2023)
- Programmaplan Harbers (22 mei 2023)
- Geen verbod op buitenreclame voor alcoholhoudende dranken in Utrecht (21 mei 2023)
- Heineken heeft last onder dwangsom uiteindelijk niet hoeven te betalen (20 mei 2023)
- 68 NGO’s roepen EC op om te komen met verplichte alcoholetikettering (19 mei 2023)
- Veenendaal komt met nieuwe alcoholregels (16 mei 2023)
- Meeste lezers De Stentor tegen blurring (16 mei 2023)
- Nationaal Rapporteur Verslavingen geeft visie op Wetsvoorstel Regulering Mengformules (16 mei 2023)
- D66-congres wil eerst onderzoek naar Wet Regulering Mengformules (13 mei 2023)
- Feyenoord-fans mogen geen alcohol drinken bij huldiging (11 mei 2023)
- Alcohol is goed en andere drugs zijn slecht; really? (9 mei 2023)
- Saxion heeft nieuw alcoholbeleid (9 mei 2023)
- Vaker beroerte jonge mensen: mogelijk ook door alcohol (9 mei 2023)
- Nederlander positief over alcoholvoorlichting, maar drinkers verwachten dat het weinig effect op henzelf zal hebben (8 mei 2023)
- Nederlander laat bier staan door slecht weer (5 mei 2023)
- Experiment journalist slaagt: flitsbezorgers geven fles Bacardi aan 13 jarige (5 mei 2023)
- Van Praag: alcoholverbod op voetbaltribunes (2 mei 2023)
- Amsterdamse stadsdeelbestuurders keren zich tegen Wet Regulering Mengformules (1 mei 2023)
- Men dronk in de middeleeuwen niet alleen maar bier (28 apr 2023)
- Vervroegde sluitingstijden op Wallengebied in Amsterdam mogen blijven (25 apr 2023)
- VVD ziet geen kwaad in blurring. Artsen, Trimbos en handhavers wél (24 apr 2023)
- Utrechtse campagne wijst op gevaren van dronken fietsen (24 apr 2023)
- Alcoholconsumptie afgelopen jaar met 4% gestegen (24 apr 2023)
- Grote rol alcohol in seksueel grensoverschrijdend gedrag in het studentenleven (22 apr 2023)
- Bredaas café 4 weken gesloten na schenken van alcohol aan minderjarigen (20 apr 2023)
- 1 op de 10 volwassenen wil minder alcohol drinken (20 apr 2023)
- Bandjessysteem in plaats van testkopers? (19 apr 2023)
- Leefbaar Rotterdam wil bierfietsenverbod (19 apr 2023)
- Tweede Kamer gaat extra vragen stellen over wetsvoorstel blurring (19 apr 2023)
- All-inclusive hotels op Balearen schenken nog maar 6 drankjes p.p. per dag (18 apr 2023)
- Aantal doden door drugs en drank in het verkeer fors toegenomen (17 apr 2023)
- Hoge kosten als gevolg van vroegtijdig overlijden aan alcoholgerelateerde kanker (16 apr 2023)
- WHO factsheet over no-lo dranken (15 apr 2023)
- Aartsen stoft blurringvoorstel Ziengs af (14 apr 2023)
- Alcoholgebruik veroorzaakt vaak schade aan derden (13 apr 2023)
- Amsterdam wil alcoholmisbruik op de Wallen terugdringen (13 apr 2023)
- Zelensky doet beroep op Heineken om uit Rusland te vertrekken (12 apr 2023)
- Verkoopverbod alcohol bij risicowedstrijden AZ (11 apr 2023)
- Alcohol in voetbalstadions moet worden verboden (7 apr 2023)
- Zorgverleners luiden de noodklok over de gevolgen van alcoholgebruik (7 apr 2023)
- Inspectie legt Heineken dwangsom op vanwege blikjes zonder statiegeld (7 apr 2023)
- De Engelse oplossing voor voetbalgeweld: verplichte zitplaatsen en alcoholverbod (6 apr 2023)
- Geen Holland Heineken House meer op Olympische Spelen (6 apr 2023)
- Promotie-onderzoek naar terugval bij mensen met een alcoholstoornis (6 apr 2023)
- Gemeentelijk alcoholbeleid laat te wensen over (5 apr 2023)
- Voorschoten voerde jaar lang geen controles uit op Alcoholwet (4 apr 2023)
- Kabinet hoopt op flinke boetes voor Heineken en Grolsch (4 apr 2023)
- Aangifte tegen Grolsch en Heineken die oude bierblikjes blijven maken (1 apr 2023)
- Minder overmatige drinkers, maar te vroeg om conclusies te trekken (31 mrt 2023)
- Als je dagelijks licht drinkt leef je niet langer dan een niet-drinker (31 mrt 2023)
- Zwolle verbiedt happy hours en staat proeverijen toe (30 mrt 2023)
- België heeft eindelijk interfederaal Alcoholplan (29 mrt 2023)
- Groningen en Twente scoren slecht wat alcoholgebruik jongvolwassenen betreft (28 mrt 2023)
- Opbrengsten accijnzen op alcoholhoudende dranken in 2022 ruim 8% hoger (24 mrt 2023)
- Dwangsom voor ondernemer die proeverijen bij eigen woning organiseert (24 mrt 2023)
- 45% van de hulpvraag in de verslavingszorg betreft alcoholproblematiek (21 mrt 2023)
- Duitse brouwer ontwikkelt poederbier (21 mrt 2023)
- Alcoholverbod op Paasvee in Schagen (21 mrt 2023)
- Als gevolg van MUP minder ziekenhuisopnames en sterfgevallen door alcohol (20 mrt 2023)
- Zutphen krijgt een café voor ex-verslaafden (19 mrt 2023)
- Kleine brouwers eisen gesprek met Van Rij over bieraccijns (17 mrt 2023)
- Minister Harbers overweegt herinvoering alcoholslot (17 mrt 2023)
- Alcoholverbod Eindhoven wordt verlengd (15 mrt 2023)
- Nieuw rapport over alcohol en bloeddruk (15 mrt 2023)
- Alcohol en opvoeding: verschil stad en dorp (14 mrt 2023)
- Tweede Kamer wil voor alcohol een verbod op uitgesteld betalen (14 mrt 2023)
- Van Ooijen beantwoordt vragen over voorgestelde wijziging Alcoholbesluit (10 mrt 2023)
- Alcoholgebruik tijdens jacht onwenselijk, maar geen zero-tolerance beleid (9 mrt 2023)
- Jongeren zijn gemiddeld 14,8 jaar als ze voor het eerst alcohol krijgen van hun ouders (9 mrt 2023)
- Dit is de kwestie over alcohol (9 mrt 2023)
- Factsheet over 30 jaar alcoholbeleid gericht op jongeren tot en met 16 jaar (9 mrt 2023)
- CBR introduceert nieuwe cursussen tegen rijden onder invloed en hard rijden (8 mrt 2023)
- Advertentie met gratis fles wijn in strijd met Reclamecode (8 mrt 2023)
- Kamerleden dienen drie moties in over alcoholbeleid tijdens leefstijlpreventiedebat (8 mrt 2023)
- Vuik nieuwe voorzitter KHN (8 mrt 2023)
- Heineken gaf akkoord op nieuwe varianten Amstel Bier in Rusland (7 mrt 2023)
- Sterfte en ziektelast als gevolg van alcoholische leverziekten zullen verder toenemen (5 mrt 2023)
- Alle gecontroleerde sportclubs in Helmond schenken alcohol aan minderjarigen (2 mrt 2023)
- Voorstel Europese Commissie: 0‰ voor beginnende bestuurders (2 mrt 2023)
- RCC wijst klacht ijsbaan Amsterdam toe (1 mrt 2023)
- Toegangsleeftijd nachthoreca in veel steden opgehoogd naar 21 jaar (28 feb 2023)
- Bijeenkomst over invloed reclame op mensen in herstel (27 feb 2023)
- Flitsbezorger en STIVA gaan regels vastleggen in code (27 feb 2023)
- Nieuw Belgisch Alcoholplan (25 feb 2023)
- Rechter: alcoholverbod Middelburg te ruim, dus ongeldig (24 feb 2023)
- Aannemelijk dat 0.0 promotie de bierconsumptie stimuleert (24 feb 2023)
- Oproep aan Bill Gates om investering in Heineken Holding te annuleren (24 feb 2023)
- Drentse bioscopen stoppen met verkoop Heineken (22 feb 2023)
- Hoekstra noemt Heineken-investering in Rusland ’moreel niet uit te leggen’ (22 feb 2023)
- Heineken investeert toch in Rusland (21 feb 2023)
- Heineken gaat Verstappen sponsoren (20 feb 2023)
- Ook beperkte prenatale blootstelling aan alcohol vertraagt hersenontwikkeling (17 feb 2023)
- Ook alcoholgebruik vóór de zwangerschap leidt tot gezichtsafwijkingen kind (17 feb 2023)
- Heineken-topman zaait twijfels over relatie alcohol en kanker (16 feb 2023)
- Gaat Schotland alcoholreclame beperken? (15 feb 2023)
- Heineken verkoopt 7% meer bier, ondanks hogere prijzen (15 feb 2023)
- Alcohol en sport, wat kunnen we leren uit Australië? (14 feb 2023)
- NVWA: Supermarkt mag online sterke drank aanbieden (14 feb 2023)
- Drankindustrie geeft veel uit aan traditionele reclame, weinig beperkingen (13 feb 2023)
- In Amsterdam hanteren clubs vaker entreegrens van 21 jaar (11 feb 2023)
- Nieuwe AAN-film voor ouders over alcoholreclame en mediawijsheid (10 feb 2023)
- Aanpassing 'spuitkotsspel' (9 feb 2023)
- Voedselconsumptiepeiling komt met nieuwe nalevingscijfers Gezondheidsraad-richtlijn (9 feb 2023)
- PvdA Amsterdam wil dat bruine kroegen gemeentelijke monumenten worden (9 feb 2023)
- Frankrijk laat wijn wegens afzetproblemen tot industriële alcohol distilleren (8 feb 2023)
- Alcoholgebruik en dementie; resultaten van een groot Zuid-Koreaans onderzoek (6 feb 2023)
- GALA gaat preventie versnellen (6 feb 2023)
- Dronken bestuurder deelscooter vaker gepakt, aantal rijontzeggingen stijgt (5 feb 2023)
- MUP leidt tot minder ziekenhuisopnames (3 feb 2023)
- Schade door alcoholgebruik nog altijd onderschat (3 feb 2023)
- Arjen Lubach ging tot op de bodem (1 feb 2023)
- Met name de Amsterdamse horeca merkte Dry January (1 feb 2023)
- Ierland gaat nieuwe etiketteringsbepalingen bij WTO notificeren (1 feb 2023)
- Heineken-brouwerij in Ethiopië gebouwd na landroof en marteling (1 feb 2023)
- Horecaondernemers in 7 steden gaan weer werken met zwarte lijst (1 feb 2023)
- Effectevaluatie NIX18-campagne gericht op ouders (31 jan 2023)
- Tweede Kamer stemt in met aanpassing Alcoholwet (31 jan 2023)
- Supermarkten en slijters merken populariteit Dry January (31 jan 2023)
- Tussen eerste slok en zeer stevig drinken ligt gemiddeld minder dan 2 jaar (30 jan 2023)
- Klagen over alcoholreclame bij RCC is lastiger geworden (30 jan 2023)
- Trimbos-instituut voorstander van waarschuwingen op flessen alcohol (28 jan 2023)
- Zorgt Dry January voor drukte bij alcoholvrije slijterij? (26 jan 2023)
- VVD-Kamerlid en MDL-arts spreken over vervolg alcoholbeleid (26 jan 2023)
- Straks ook in Nederland gezondheidswaarschuwingen? (26 jan 2023)
- Biermarkt bijna terug op niveau 2019 (26 jan 2023)
- Niet-drinken helpt om geheugenachteruitgang te vertragen (25 jan 2023)
- Ierse waarschuwing op flessen wijn valt verkeerd in Italië (25 jan 2023)
- België verliest een van zijn trappistenbrouwerijen (25 jan 2023)
- Alcoholvrije drank in de praktijk geen alternatief voor alcoholhoudende drank (20 jan 2023)
- Jongeren onder de 18 komen in Fryslân makkelijk aan alcohol (20 jan 2023)
- DENK Amsterdam wil alcoholgebruik verbannen uit kantine sportclubs (20 jan 2023)
- Gesprek over alcohol bij Op1 (19 jan 2023)
- Volgens meeste Telegraaflezers is alcohol een gevaar voor de gezondheid (19 jan 2023)
- Podcast over alcohol van Universiteit van Nederland (18 jan 2023)
- Canada verlaagt alcoholrichtlijn drastisch (18 jan 2023)
- Onevenredig hoge bestuurlijke boete door rechtbank gematigd (16 jan 2023)
- In 2022 ruim 43.400 gevallen van rijden onder invloed (16 jan 2023)
- EZ financierde samen met alcoholindustrie onderzoek naar effecten van matig alcoholgebruik (16 jan 2023)
- Marcouch: te vroeg voor alcoholverbod bij voetbalwedstrijden (13 jan 2023)
- “Geen alcohol als de bal rolt” niet de oplossing (11 jan 2023)
- Ierland mag extra gezondheidsinformatie op alcoholverpakkingen eisen (9 jan 2023)
- Gemeenteborrel in Berkelland jarenlang illegaal (6 jan 2023)
- Aboutaleb wijst Carnisse aan als alcoholoverlastgebied (5 jan 2023)
- Documentaire ‘Even Vergeten’ over patiënten met Korsakov (5 jan 2023)
- Trouw reconstrueert de teloorgang van de Alcoholtafel (5 jan 2023)
- WHO: “Geen enkel niveau van alcoholgebruik is veilig voor onze gezondheid” (4 jan 2023)
- Oproep: overweeg comeback alcoholslot (4 jan 2023)
- Experts: 'Breng gevoel gepakt te kunnen worden terug' (3 jan 2023)
- 70% eens met de stelling dat alcoholgebruik een groter probleem is dan vuurwerk (2 jan 2023)
- Dry January 2023 gestart (1 jan 2023)
- Café in Huizen mag voorlopig geen alcohol meer schenken (31 dec 2022)
- Grootste drukte op de spoedeisende hulp door alcohol (31 dec 2022)
- Gestegen of gedaalde pakkans nu er geen fuikcontroles meer zijn? (31 dec 2022)
- Tieners met FAS slecht in staat om een foto te beschrijven (29 dec 2022)
- 125 jaar ANGOB (28 dec 2022)
- Brabants café schenkt nu goedkoop Duits pils (27 dec 2022)
- Afzet no-lo dranken groeit snel (24 dec 2022)
- Drie Vlaardingse zaken weer de fout in bij alcoholverkoop (22 dec 2022)
- Een op drie werkenden slaat borrel met collega's het liefst over (20 dec 2022)
- Alcoholgebruik mbo- en hbo-studenten van 16-18 jaar blijft hoog (20 dec 2022)
- IkPas: zet uw alcoholgebruik in januari 2023 op pauze (19 dec 2022)
- Eén op de 20 jongeren in Justitiële Jeugdinrichtingen drinkt in inrichting (17 dec 2022)
- Pas in maart 2023 nieuwe LADIS-cijfers (16 dec 2022)
- Eén ondernemer ’onder invloed’ tijdens horecacontrole Den Helder (15 dec 2022)
- Jongste kind komt vaker met alcoholvergiftiging in ziekenhuis (15 dec 2022)
- Kamer debatteert met Van Ooijen onder meer over alcoholpreventie (14 dec 2022)
- Kamerleden Forum voor Democratie meermaals beschonken aangetroffen (13 dec 2022)
- Van Ooijen bereid verbod op uitgesteld betalen van alcohol te onderzoeken (13 dec 2022)
- Italië start met e-label voedingsinformatie voor wijn en gedistilleerd (12 dec 2022)
- Geen alcohol op Gorcums Winterfestijn (9 dec 2022)
- Alcoholindustrie vergadert 19 keer vaker met Europese Commissie dan maatschappelijke organisaties (8 dec 2022)
- Slechts één op de drie ouders heeft een NIX18 alcohol-afspraak (8 dec 2022)
- Alcohol voor 17:00 uur op TU Delft in de ban (7 dec 2022)
- Supermarkt mag voorlopig toch alcohol blijven verkopen ondanks 3 strikes out maatregel (7 dec 2022)
- Exploitant verliest definitief vergunning na striptease (7 dec 2022)
- SWOV: “Voer alcoholfuik weer in” (6 dec 2022)
- Aantal alcoholgerelateerde SEH-behandelingen in 2021 toegenomen (2 dec 2022)
- NVWA: 28% gecontroleerde bedrijven geeft te hoge prijskortingen (2 dec 2022)
- Oproep aan Tweede Kamer: zet in op alcoholmaatregelen die werken (2 dec 2022)
- Kabinet stuurt Tweede Kamer alcoholbeleidsbrief (2 dec 2022)
- Meer mensen krijgen boete voor rijden onder invloed (1 dec 2022)
- Alcoholbranche vindt dat online reclame en leeftijdscontrole extra aandacht vragen (1 dec 2022)
- NEMESIS: 5,4% volwassenen had alcoholstoornis afgelopen jaar, 12,8% ooit in het leven (1 dec 2022)
- Heineken verhoogt bierprijs voor horeca 1 januari a.s. met 10,7% (30 nov 2022)
- Meeste minderjarigen krijgen in Noord-Holland Noord toch drank mee (29 nov 2022)
- Rijden onder invloed in weekendnachten toegenomen (25 nov 2022)
- Gemeente Breda in het ongelijk gesteld in zaak vergunning Sumo Oriental (25 nov 2022)
- Marketingbeperkingen beschermen niet-drinkers (25 nov 2022)
- Veel meer fietsers naar de spoedeisende hulp: vaak man met alcohol op (25 nov 2022)
- Staat sponsorde voor ruim een half miljoen euro aan bier- en wijncursussen (25 nov 2022)
- Argos: alcoholindustrie krijgt veel lobbyruimte bij overheden (25 nov 2022)
- Nieuw onderzoek naar alcoholmarketing en social media (22 nov 2022)
- Vragen over nieuwe boetebedragen in de bijlage van het Alcoholbesluit (22 nov 2022)
- Daling alcoholverkopen in Schotland na implementatie van de MUP (22 nov 2022)
- 'Albert Heijn to go' gestopt met verkoop alcohol in ziekenhuizen (21 nov 2022)
- Nu alleen nog alcoholvrij bier bij WK-stadions Qatar (19 nov 2022)
- SP en GroenLinks willen dat NZa stopt met verzamelen gepseudonimiseerde data (17 nov 2022)
- Ruime meerderheid volwassenen vóór alcoholreclameverbod en tegen blurring met alcohol (16 nov 2022)
- Daling horecaomzet in 2023 (15 nov 2022)
- Late verhuizing van de biertenten in Qatar (14 nov 2022)
- Alcoholschade door drinken voor en tijdens de zwangerschap veel complexer dan lange tijd aangenomen (11 nov 2022)
- Belgische federale regering bereikt overeenstemming over Alcoholplan (11 nov 2022)
- 'Dronkenschap toegestaan tijdens WK' (11 nov 2022)
- Promotieonderzoek: ook kanker als gevolg van licht alcoholgebruik (10 nov 2022)
- Schiedam gaat regels blurring niet versoepelen, maar controle heeft geen prioriteit (10 nov 2022)
- Uitstel verhoging belasting op alcoholvrij bier en laagste tarief bieraccijns (10 nov 2022)
- Van Ooijen beantwoordt vragen over toekomst van het alcoholoverleg (8 nov 2022)
- Tweede Kamer wil einde aan alcohol op afbetaling (8 nov 2022)
- Heineken-bier wordt nóg duurder (7 nov 2022)
- Discussie op Radio1 over ‘Zien drinken, doet drinken’ (7 nov 2022)
- Ouders hebben invloed op drankgebruik jongeren, maar ook marketing (7 nov 2022)
- Alcohol op afbetaling bij webshops rukt op, experts willen dat kabinet ingrijpt (5 nov 2022)
- Artsen met een verslaving zoeken vaak geen hulp (4 nov 2022)
- Voorhang wijziging lijst met boetebedragen Alcoholwet (4 nov 2022)
- Arnt Schellekens benoemd tot Nationaal Rapporteur Verslavingen (4 nov 2022)
- Alcohol-actieweek 2022 gaat a.s. maandag 7 november van start (4 nov 2022)
- Horeca gooit jaarlijks 15 tot 37 miljoen liter bier weg (2 nov 2022)
- Vital Strategies start RESET Alcohol (2 nov 2022)
- Onderzoek bij Hilversumse horeca en sportclubs naar dronkenschap en doorschenken (28 okt 2022)
- Wat is bekend over het effect van de MUP in Wales? (28 okt 2022)
- Jongeren op Amsterdamse mbo’s drinken en roken minder, maar blowen fors (27 okt 2022)
- Wat te doen in de slijterij met klanten met alcoholproblemen? (26 okt 2022)
- Leidse burgemeester gedoogt l'Esperance per direct (22 okt 2022)
- Antwoorden op Kamervragen over het persbericht van NVDI en STAP (21 okt 2022)
- Totale bierverkopen in Nederland gestegen met 13,4% (21 okt 2022)
- Meer dan helft bierdrinkers tegen blurring (21 okt 2022)
- Alcoholreclames op internet zijn te blokkeren (20 okt 2022)
- Burgemeester Utrechtse Heuvelrug wil overlast terugdringen (19 okt 2022)
- Nieuwe NIX18-campagne vooral bekend door de tv-filmpjes (18 okt 2022)
- Alcoholstoornis verhoogt kans op een angststoornis en andersom (17 okt 2022)
- Geen Beer Mile in Groningen (17 okt 2022)
- 40% ondernemers in Gooise Meren de fout in met alcoholverkoop aan jongeren (15 okt 2022)
- Van Ooijen: vertrouwen in het Preventieakkoord niet verloren (13 okt 2022)
- Zorgen over promotie alcoholvrije drank (13 okt 2022)
- Gemengde reacties op stoppen Alcoholtafel (13 okt 2022)
- Van Ooijen: “Ik wil niet voortmodderen” (12 okt 2022)
- Van Ooijen: “Stoppen Alcoholtafel onontkoombaar” (12 okt 2022)
- Vervette lever door alcohol uit eigen darmbacteriën (11 okt 2022)
- Gedeeltelijke drooglegging in Rotterdamse ouderenflat valt slecht (10 okt 2022)
- Kamervragen over persbericht STAP en NVDI over Alcoholtafel (7 okt 2022)
- Evaluatie MUP in Northern Territory (Australië) verschenen (6 okt 2022)
- Alcoholsector pakt met succes het TikTok account SterkindeKeuken aan (6 okt 2022)
- Reclameregels Qatar worden naar verwachting versoepeld tijdens WK Voetbal (4 okt 2022)
- Dronken voetbalfans op WK in Qatar naar ontnuchteringstenten (2 okt 2022)
- Nog steeds veel geweld tijdens uitgaan (1 okt 2022)
- D66-senator: plannen Coalitieakkoord tegenstrijdig (28 sep 2022)
- Verkoop no-lo dranken gestegen (28 sep 2022)
- Last onder dwangsom voor werkborrel in Apeldoornse kapsalon van tafel (27 sep 2022)
- Alcoholverkoopverbod supermarkten tijdens Vierdaagse? (27 sep 2022)
- Hoogleraar: "Toestaan blurring staat op gespannen voet met recht op gezondheid" (24 sep 2022)
- Twentse huisartsen krijgen meer tijd voor behandeling verslaving (23 sep 2022)
- RIVM: bijna driekwart Nederlanders drinkt, waarvan 17,5% elke dag (23 sep 2022)
- STAP steunt Ierland in EU-notificatieprocedure (21 sep 2022)
- Kabinet stelt hoger belastingtarief voor op frisdrank, alcoholvrij en licht bier (20 sep 2022)
- D66-Kamerlid twijfelt aan blurringplannen uit Coalitieakkoord (18 sep 2022)
- Invoering Horizontale accijnsrichtlijn 2020 vertraagd (16 sep 2022)
- Leeftijdsgrens alcohol wordt nog steeds slecht nageleefd (16 sep 2022)
- Nieuw Europees alcoholactieplan 2022-2025 van WHO Europa aangenomen (14 sep 2022)
- Alcoholgebruik jongeren afgelopen jaren niet gedaald (14 sep 2022)
- KNAW moet zich terugtrekken als organisator van de Heinekenprijzen (13 sep 2022)
- Maatregelen alcohol en verkeer niet voor alle overtreders even effectief (12 sep 2022)
- 12-jarige kan makkelijk alcohol kopen (9 sep 2022)
- Schiedamse raad wil dat NIET wordt gehandhaafd op blurringverbod Alcoholwet (9 sep 2022)
- Extra boa’s in Den Helder (8 sep 2022)
- Cyprus gaat verkeerswaarschuwingen verplichten in alcoholreclame (7 sep 2022)
- GLP1-agonisten nieuw alcoholmedicijn? (6 sep 2022)
- Nieuw Europees alcoholactieplan 2022-2025 op agenda WHO Europa (5 sep 2022)
- Bier beperkt toegestaan tijdens WK voetbal in Qatar (3 sep 2022)
- Promotieonderzoek naar digitale interventies tabak en alcohol bij (ex-)kankerpatiënten (2 sep 2022)
- Beschikbaarheid van bier op veel locaties hoog (2 sep 2022)
- Werkt ORS tegen een kater? (2 sep 2022)
- Middelenverbod bij deel Overijsselse beschermd wonenlocaties (2 sep 2022)
- Data-experiment: alcohol in 1 op de 5 filmpjes die tiener op TikTok ziet (31 aug 2022)
- Gemeente Utrecht start geen blurringpilot (30 aug 2022)
- Nieuwe Canadese alcoholrichtlijn (29 aug 2022)
- 1 op 10 thuiswerkers drinkt alcohol onder werktijd (26 aug 2022)
- Ouders toleranter tegenover alcoholgebruik 18-minners (24 aug 2022)
- Motorclub schenkt alcohol tegen betaling zonder vergunning (23 aug 2022)
- Drooglegging risicowedstrijden Helmond (20 aug 2022)
- Alcohol – na tabak – wereldwijd grootste vermijdbare risicofactor voor kanker (19 aug 2022)
- Brouwers verzetten zich tegen verhoging verbruiksbelasting (19 aug 2022)
- Japan moedigt drinken aan om de economie te steunen (18 aug 2022)
- Landelijke commissie sociale hygiëne formeel opgericht (15 aug 2022)
- Katwijkse voetbalclubs gaan zichtbaarder letten op drankgebruik minderjarigen (12 aug 2022)
- Van Ooijen: “Er moet een tandje bij” (12 aug 2022)
- Kwart Nederlanders denkt negatiever over alcohol dan 5 jaar geleden (9 aug 2022)
- Volgens (ex-)alcoholverslaafde Hans denken we te makkelijk over drank (9 aug 2022)
- Gemeente Son en Breugel overtreedt regels Alcoholwet (8 aug 2022)
- Bruls heeft horecavergunning café Dukenberg onterecht geweigerd (3 aug 2022)
- Accijnsopbrengsten 1ste kwartaal 2022 vergelijkbaar met niveau 2018 (3 aug 2022)
- AH to go in Dordts ziekenhuis stopt met verkoop alcohol (2 aug 2022)
- Heineken verwacht dat bierconsumptie gaat dalen (1 aug 2022)
- Studenten gebruiken massaal ORS-poeder tegen kater (27 jul 2022)
- Gaat Engeland definities laaggradige bieren aanpassen? (27 jul 2022)
- Amsterdamse winkel gedraagt zich als horeca en moet sluiten (26 jul 2022)
- Verband tussen hoge alcoholinname en kortere telomeerlengtes (26 jul 2022)
- Oproep tot aanscherping en verbreding Nationaal Preventieakkoord (25 jul 2022)
- Verouderde propaganda alcoholindustrie bereikt huisartsenpraktijk (23 jul 2022)
- In Nederland wordt meer bier gedronken dan vóór de coronacrisis (23 jul 2022)
- Utrecht treedt op tegen kledingwinkel die wijn verkoopt (22 jul 2022)
- Mallorca gaat strijd aan met zuiptoerisme (21 jul 2022)
- Nijmeegse horeca wil actie tegen supermarktbier tijdens Vierdaagse (21 jul 2022)
- MUP laat bepaalde groepen Schotse mannen niet minderen (19 jul 2022)
- Gebruik kleiner glas laat je minder drinken (18 jul 2022)
- Extra poortje naar bier en wijn in kassaloze super (18 jul 2022)
- Voor 40-minners is géén alcohol het gezondst (16 jul 2022)
- Helft nieuwe mixdrankjes bevat meer dan 5% alcohol (15 jul 2022)
- Eén op de 10 werknemers is zware drinker (14 jul 2022)
- 7 op 10 Belgen wil leeftijdsgrens om alcohol te kopen naar 18 jaar (14 jul 2022)
- Link tussen matig alcoholgebruik en cognitieve achteruitgang (14 jul 2022)
- Foetaal Alcohol Syndroom in beeld (13 jul 2022)
- Droogleggen Formule 1 enige oplossing? (12 jul 2022)
- Alcoholgebruik verboden in stadions tijdens WK in Qatar (8 jul 2022)
- Burgemeester mag testkoper met jongensachtig gezicht inzetten (7 jul 2022)
- Ramaphosa gaat optreden tegen illegale kroegen (7 jul 2022)
- Ook dit jaar weer de campagne 'Zien drinken, doet drinken'! (5 jul 2022)
- Blokkade Zwolle liep uit de hand, veel alcohol en vernielingen (5 jul 2022)
- Van Ooijen: “Extra inzet nodig om doelen Nationaal Preventieakkoord te behalen” (5 jul 2022)
- Advies Trimbos-instituut over alcohol en overgewicht (5 jul 2022)
- Radboudumc heeft alcohol verbannen (4 jul 2022)
- Oud Justitie-bewindsman Teeven voorzitter Nederlandse Brouwers (29 jun 2022)
- Internationale experts pleiten voor een verbod op alle alcoholpromotie (28 jun 2022)
- Heineken verhoogt prijzen: biertje in kroeg en super duurder (27 jun 2022)
- Ierland notificeert verplichte gezondheidswaarschuwingen op alcohol (21 jun 2022)
- Nieuw rapport WHO-Europa over MUP (21 jun 2022)
- Gezondheidsorganisaties doen gezamenlijke oproep om alcoholschade te beteugelen (20 jun 2022)
- Focus NVWA lag in 2021 op handhaving regels rond prijsacties (14 jun 2022)
- Bijna één op de vijf e-bikers rijdt met drank op (10 jun 2022)
- Nieuwe Drank- en Horecaverordening gemeente Lisse (9 jun 2022)
- Binge-drinkers hebben hoger risico op alcoholproblemen (9 jun 2022)
- Nieuwe NIX18-campagne van start (9 jun 2022)
- Schotse studie: geen duidelijk bewijs dat MUP effect heeft op mensen die schadelijk drinken (7 jun 2022)
- Zakkaart alcoholproblematiek in GGZ verschenen (7 jun 2022)
- Festivals in problemen door stijgende prijzen voor bier en andere materialen (6 jun 2022)
- Bijna driekwart post-covid patiënten drinkt riskant (6 jun 2022)
- We betalen fors meer voor bier, vooral pils (3 jun 2022)
- Schadeclaim omdat ontheffing café werd ingetrokken op grond van ‘signalen’ (3 jun 2022)
- Krijgt het Preventieakkoord nog een zinvol vervolg? (2 jun 2022)
- Bier op Oktoberfest in München duurder (2 jun 2022)
- Kabinet en Tweede Kamer hebben bezwaren tegen Europese digitale identiteit (2 jun 2022)
- Horeca-omzet eerste kwartaal fors gegroeid (31 mei 2022)
- Alcoholomzet supermarkten 2,8 miljard euro (30 mei 2022)
- Al bij 6 glazen drank per week aantoonbare effecten op de hersenen (28 mei 2022)
- World Health Assembly keurt Action Plan goed (27 mei 2022)
- AB InBev geeft ambitie voor alcoholvrij bier op (25 mei 2022)
- Burgemeester moet weigeren vergunning vanwege ‘slecht levensgedrag’ uitgebreid motiveren (25 mei 2022)
- Van Ooijen niet blij met passage over blurring in Coalitieakkoord (25 mei 2022)
- VWS besteedde bijna 5 miljoen euro aan alcoholpreventie (18 mei 2022)
- Mensen weten te weinig over alcohol en zwangerschap (18 mei 2022)
- Zweedse online alcoholtool effectief (17 mei 2022)
- Meerderheid Nederlanders wil focus op voorkómen van ziekten (17 mei 2022)
- Grote influencers moeten zich binnenkort ook aan reclameregels houden (17 mei 2022)
- Aantal rijders onder invloed, vooral van drugs, schiet omhoog (16 mei 2022)
- Wetswijziging moet drugs- en alcoholtest op het werk mogelijk maken (13 mei 2022)
- Bladel wijst alcoholloze plekken aan (13 mei 2022)
- Minder Nederlandse wijn (12 mei 2022)
- Alcoholverbod Goes onvoldoende kenbaar, dus streep door boete (11 mei 2022)
- WHO roept op tot regulering van grensoverschrijdende alcoholmarketing (10 mei 2022)
- Van Ooijen gaat aan de slag met alcoholmarketing richting jongeren (8 mei 2022)
- Bierverkoop weer op niveau van eerste kwartaal 2019 (6 mei 2022)
- Europese landen falen in aanpak alcohol als katalysator voor duurzame ontwikkeling (4 mei 2022)
- Krimpflatie ook bij horecabier (4 mei 2022)
- Meer supermarkten en slijterijen (3 mei 2022)
- Gedoe over gesneuveld Spaans plan rond dagmenu’s zonder alcohol (2 mei 2022)
- Verkoopverbod alcohol op de Wallen verlengd om overlast te voorkomen (30 apr 2022)
- Reclame voor alcoholvrij bier in populaire Britse tv-soaps (29 apr 2022)
- Prijzen bier tijdens Koningsdag omhooggeschoten (27 apr 2022)
- Hoofdelijke wijnconsumptie 15+ in 2021 gestegen (27 apr 2022)
- Bier drinken aan boord sleepboot geen goede reden voor ontslag (26 apr 2022)
- Gemeenten nemen maatregelen op Koningsdag: 'Eén blikje bier per persoon' (26 apr 2022)
- Jongeren veroorzaken vaker overlast in horeca dan vóór corona (24 apr 2022)
- Hoe strenger het alcoholbeleid in een land, hoe lager het alcoholgebruik (22 apr 2022)
- Heineken en Grolsch waarschuwden afgelopen week voor hogere bierprijzen (22 apr 2022)
- Zorgen om neerslachtige drinker na de coronacrisis (20 apr 2022)
- Blurring weer dichterbij na verwerping motie in Tweede Kamer (20 apr 2022)
- Leerling in ziekenhuis na te veel alcohol in restaurant: mentor ontslagen (19 apr 2022)
- Consultatie gestart over regeling gebruik persoonsgegevens door LADIS - LTR (19 apr 2022)
- 9,1% Nederlandse automobilisten rijdt met te veel alcohol op (19 apr 2022)
- Onduidelijkheid over toekomst ventilatie-eisen horecalokaliteiten (17 apr 2022)
- Winnaars Amstel Gold Race krijgen enorm glas bier (14 apr 2022)
- Motie ingediend over onderzoek blurring (14 apr 2022)
- Minder verkeersdoden in 2021 (13 apr 2022)
- Slecht levensgedrag alleen bij gedragingen die evident daaronder vallen (12 apr 2022)
- EU consultatie over minimumaccijnstarieven alcoholhoudende dranken (11 apr 2022)
- Bier ruim 12% duurder geworden (7 apr 2022)
- Nieuw alcoholbeleid Universiteit Twente (7 apr 2022)
- Gezondheidswaarschuwingen op drankverpakkingen effectief (6 apr 2022)
- Meeste Nederlanders hebben drankgebruik niet veranderd in 1ste coronajaar (6 apr 2022)
- Het levensverhaal van Maarten Dammers (6 apr 2022)
- Gezondheidswaarschuwingen op etiketten in Noorwegen? (6 apr 2022)
- Zelfs lage prenatale alcoholblootstelling heeft effect op hersenen (5 apr 2022)
- Burgemeester Barneveld: stop die vrijdagmiddagborrel (5 apr 2022)
- Meer alcohol- of drugsvergiftiging onder jongeren in Noord-Holland Noord (5 apr 2022)
- Scholieren weten steeds vaker dat dagelijks drinken schadelijk is (31 mrt 2022)
- 'Alcoholreclame. Uw kind ziet meer dan u denkt' (31 mrt 2022)
- In 2024 geen wegwerpglazen meer in de horeca (29 mrt 2022)
- Controle beroepschauffeurs op alcohol- en drugsgebruik (28 mrt 2022)
- Licht en matig alcoholgebruik beschermt niet tegen hart- en vaatziekten (26 mrt 2022)
- CBS: accijnsinkomsten wijn en gedistilleerd hoger dan vóór corona (25 mrt 2022)
- Heineken brouwt door in Rusland (25 mrt 2022)
- Apeldoorn pakt bedrijfsborrels aan (25 mrt 2022)
- Van Ooijen zal uitvoering geven aan blurringplannen Coalitieakkoord, ondanks kritiek Kamer (24 mrt 2022)
- Amsterdamse kroegentochten vallen onder het APV-verbod (23 mrt 2022)
- “Als het aan de politiek ligt, zuipen we lekker door” (21 mrt 2022)
- HC Den Bosch heeft verboden shirtsponsor SWI (18 mrt 2022)
- Van Ooijen: “Ongezonde keuze voor alcohol moeilijker maken” (17 mrt 2022)
- WHO-Europa start consultatie over uitvoeringskader alcohol (16 mrt 2022)
- Handhaving alcoholgebruik in verkeer neemt Europa-breed af (16 mrt 2022)
- Nederlanders verdeeld over blurring (15 mrt 2022)
- Kleine daling alcoholgebruik en roken; overgewicht onveranderd (11 mrt 2022)
- Geen boete voor drankvoorraad voor eigen gebruik in privéruimte (9 mrt 2022)
- Aandacht voor preventie in Tweede Kamer-debat (8 mrt 2022)
- Gaat alcoholleeftijd in Denemarken naar 18 jaar? (8 mrt 2022)
- Na twee jaar corona moet een nieuwe generatie wennen aan het uitgaansleven (5 mrt 2022)
- Van Ooijen geeft in Hoofdlijnenbrief VWS toelichting op preventieaanpak (5 mrt 2022)
- Meer alcohol, minder hersenvolume (4 mrt 2022)
- Steeds minder Russische wodka in schappen bij Nederlandse slijters (3 mrt 2022)
- Jongeren vaker onder invloed achter het stuur na huisfeestjes (2 mrt 2022)
- Toename verkoop gedistilleerde dranken (1 mrt 2022)
- Verband tussen alcoholgebruik en prostaatkanker (28 feb 2022)
- Hogere straffen voor geweld onder invloed blijven vaak uit (28 feb 2022)
- Omzet horeca groeide in 2020 met 13,5% (28 feb 2022)
- Horeca dicht, uitgaansleven ging door (28 feb 2022)
- Zo’n 100 dronken carnavalsvierders bij spoedposten Tilburg en Breda (28 feb 2022)
- Nieuwe Richtsnoer praktische uitleg gedistilleerdverordening (23 feb 2022)
- WHO Europa: verhogen van alcoholaccijns kan 133.000 levens per jaar redden (23 feb 2022)
- Van Ooijen: Schrappen bijschrijving 'dagleidinggevenden' op de vergunning onwenselijk (21 feb 2022)
- Percentage Europeanen dat minder drinkt groter dan percentage dat méér drinkt (20 feb 2022)
- Alcoholgebruik vóór je 40ste verhoogt kankerrisico op latere leeftijd (19 feb 2022)
- Bossche EHBO zet zich schrap (18 feb 2022)
- Goedkope wijn: grootschalige productie en veel bestrijdingsmiddelen (18 feb 2022)
- Roep om internationaal alcoholverdrag klinkt steeds luider (18 feb 2022)
- Heineken gaat na topjaar bier duurder maken (17 feb 2022)
- Europarlement zwakt initiatiefadvies kankerpreventie af (16 feb 2022)
- Kabinet heft spoedig bijna alle coronamaatregelen op (15 feb 2022)
- Een derde zware drinkers heeft vier of meer ingrijpende jeugdervaringen gehad (14 feb 2022)
- Ouders hebben meer invloed dan ze zelf denken (14 feb 2022)
- Inkomsten sportkantines in 2020 fors lager (11 feb 2022)
- Adviseur Duitse regering: verhoog alcoholleeftijdsgrens (11 feb 2022)
- Europarlement stemt 15 februari over kankerpreventiemaatregelen (10 feb 2022)
- Van Hasselt: blurring nadelig voor de volksgezondheid (5 feb 2022)
- Nachtclubs gooien uit coronaprotest de deuren open (2 feb 2022)
- Rotterdam: Denk wil minder reclame voor alcohol, maar vangt bot bij college (31 jan 2022)
- De mythe dat alcoholgebruik je beschermt tegen cardiovasculaire ziekten (28 jan 2022)
- Studenten blowden tijdens 1ste lockdown vaker en dronken minder alcohol (27 jan 2022)
- Nederland grootste bierexporteur na Mexico (27 jan 2022)
- EB van WHO neemt Global Action Plan aan (27 jan 2022)
- 'Slokje Teveel?' over alcoholgebruik vrouwen (27 jan 2022)
- "NVWA moet flitsbezorgers strenger controleren op alcoholverkoop aan minderjarigen" (26 jan 2022)
- Vanaf morgen horeca, cultuursector en winkels open tot 22:00 uur (25 jan 2022)
- Strengere leeftijdscontrole Albert Heijn bij verkoop alcohol en tabak (25 jan 2022)
- Mensen zijn thuis méér en duurdere wijn van de slijter gaan drinken (23 jan 2022)
- Brouwers druk bezig om horeca weer van bier te voorzien (23 jan 2022)
- Trimbos-instituut tegen verruiming beschikbaarheid van alcohol (23 jan 2022)
- Bijna 10% wijnverkoop in Nederland nu online (21 jan 2022)
- Lobby Big Alcohol richting WHO lijkt effect te hebben (21 jan 2022)
- Weinig animo bij studenten voor Dry January (20 jan 2022)
- World Heart Federation: “Geen correlatie tussen matige alcoholconsumptie en lager risico op hart- en vaatziekten” (20 jan 2022)
- Dertig hoogleraren uiten zorgen over blurring-plannen kabinet (19 jan 2022)
- Portmarkt onder de loep na kritisch onderzoek (18 jan 2022)
- Proef met leeftijdsverificatiesysteem in Britse supermarkten (18 jan 2022)
- Horeca hier en daar open ondanks verbod (15 jan 2022)
- Horeca en cultuursector blijven nog zeker tien dagen dicht (14 jan 2022)
- Staking legt brouwerijen van Heineken plat (14 jan 2022)
- We drinken steeds meer alcoholvrij tijdens Dry January (14 jan 2022)
- Biermarkt nog niet terug op oude niveau (13 jan 2022)
- AAN roept kabinet op blurring-plannen te schrappen (13 jan 2022)
- Alcoholisten hebben baat bij ketamine én psychotherapie (11 jan 2022)
- Pint bier in Amsterdam € 5,62 (10 jan 2022)
- 25.073 inschrijvingen voor IkPas (10 jan 2022)
- In Ierland kost één glas drank nu ten minste €1,00 (8 jan 2022)
- Rotterdam breidt alcoholverbod uit (4 jan 2022)
- Bruins Slot – mede-indiener van NIX18 - minister van Binnenlandse Zaken en Koninkrijksrelaties (3 jan 2022)
- Alcoholvergiftigingen en brandwonden op de spoedeisende hulp (1 jan 2022)
- Van Ooijen staatssecretaris Jeugd en Preventie (30 dec 2021)
- IkPas 2021 geëvalueerd (28 dec 2021)
- Amsterdam wijst alcoholoverlastgebied aan (24 dec 2021)
- Gooise minderjarigen komen makkelijk aan alcohol (24 dec 2021)
- Afhalen alcohol bij Amsterdamse horeca verboden (24 dec 2021)
- Verzamelwet VWS 2022 aanhangig gemaakt (23 dec 2021)
- Paul Blokhuis verlaat landelijke politiek (22 dec 2021)
- Consumentenverenigingen willen meer informatie op het etiket (21 dec 2021)
- Eerste Kamer doet accijnswetsvoorstel als hamerstuk af (21 dec 2021)
- Instagram-account promoot alcohol en illegale gokwebsites bij jongeren (21 dec 2021)
- Nederland weer in volledige lockdown (18 dec 2021)
- Haarlemse snackbar mag weer alcohol verkopen (17 dec 2021)
- Voetbalclub kreeg terecht boete na verkoop aan minderjarige testkoper (17 dec 2021)
- UvA roept studenten op om geen alcohol te drinken in januari (17 dec 2021)
- Horeca Nederland: geen voorstander van blurring (17 dec 2021)
- Voorzitter SlijtersUnie keert zich ook tegen blurringplannen (15 dec 2021)
- Bijna 4 op de 10 ouders staan drinken van hun kinderen toe (14 dec 2021)
- Avondlockdown verlengd; horeca blijft vanaf 17:00 uur dicht (14 dec 2021)
- Bekostiging zorg voor Korsakov-cliënt in expertisecentrum is rond (14 dec 2021)
- Noorwegen verbiedt horeca alcohol te schenken (14 dec 2021)
- WHO: Best Buy-interventies kennen een hoog investeringsrendement (13 dec 2021)
- Duizenden huisfeestjes sinds avondlockdown (11 dec 2021)
- Hertog Jan komt met bier-abonnement (10 dec 2021)
- Volgend kabinet moet keuzes maken rond mentale gezondheid en middelengebruik studenten (10 dec 2021)
- Wijnsector boos over vermelding relatie alcohol en kanker (10 dec 2021)
- 'Kwetsbare jongeren dronken en blowden meer tijdens pandemie' (9 dec 2021)
- Ouders waarderen campagne ‘Zien drinken, doet drinken’ (9 dec 2021)
- Nieuw WHO-rapport over digitale marketing van alcohol (8 dec 2021)
- Gemeente mag lanterfantende, drinkende ambtenaar ontslaan (8 dec 2021)
- Verband tussen alcoholgebruik en hersenontwikkeling (8 dec 2021)
- Drinkende automobilisten onderschatten hun bloedalcoholgehalte (7 dec 2021)
- Drugs- en alcoholvergiftigingen onder West-Friese minderjarigen dalen verder (7 dec 2021)
- Nieuwe strategie van AB InBev: e-commerce en alternatieven voor bier (7 dec 2021)
- Tweede Kamer stemt in met wijziging heffingsgrondslag bieraccijns (7 dec 2021)
- Gesloten kroegen en supermarkten goudmijn voor bierkoerier (5 dec 2021)
- Nederlandse respondenten Global Drug Survey dronken in 2020 112 dagen alcohol (3 dec 2021)
- Jongeren zien minder alcoholcommercials via televisie, maar worden nog wel door alcoholmarketeers bereikt (3 dec 2021)
- Mijn Nuchtere Baby voor zwangeren (30 nov 2021)
- Omzet horeca derde kwartaal bijna op niveau 2019 (30 nov 2021)
- NAC krijgt boete vanwege biergooiende supporters (29 nov 2021)
- Meerderheid Kamer wil deel wetsvoorstel Vijlbrief schrappen (29 nov 2021)
- Ierland gaat deel nieuwe alcoholregels notificeren (28 nov 2021)
- Link tussen riskant alcoholgebruik en cognitieve achteruitgang bij 50-plussers (27 nov 2021)
- Vanaf zondag 'avondlockdown' van 17:00 uur tot 5:00 uur (26 nov 2021)
- Honderden tieners elke week met partybussen naar Duitse disco's (26 nov 2021)
- Voetbalclub vecht boete voor schenken alcohol minderjarigen aan (24 nov 2021)
- Amsterdam mocht ontheffing avondwinkel intrekken (23 nov 2021)
- In Verenigde Staten verplichte alcoholsensor in alle auto’s (18 nov 2021)
- Routekaart Europees kankerplan gepubliceerd (17 nov 2021)
- Nieuwe video Trimbos-instituut over Alcohol en Kanker (17 nov 2021)
- Denemarken verbiedt verkoop van alcohol na 24:00 uur in nachtleven-gebieden (14 nov 2021)
- Veel kroegen in Breda langer open, horeca in rest van het land eerder dicht (14 nov 2021)
- CBS: bier 11,7% duurder sinds juni (13 nov 2021)
- Vijlbrief beantwoordt vragen Kamerfracties over accijnsvoorstel (12 nov 2021)
- Ierland scherpt regels alcoholreclame aan (12 nov 2021)
- Nieuwe coronamaatregelen: horeca om 20:00 uur dicht (12 nov 2021)
- Studenten drinken vrijwel allemaal alcohol (11 nov 2021)
- E-learning helpt verloskundigen alcohol bespreekbaar te maken (11 nov 2021)
- Toezeggingen branche over alcoholreclame en hectoliterbonussen (9 nov 2021)
- Meer informatie op etiketten van alcoholhoudende dranken wenselijk (9 nov 2021)
- Diverse systemen voor online aankopen alcohol op de markt (9 nov 2021)
- Onderzoek invulling amendement Bolkestein verschenen (9 nov 2021)
- In 2020 minder alcoholvergiftigingen en ongevallen op SEH-afdelingen (9 nov 2021)
- Flink meer starters in de horecasector (4 nov 2021)
- AB InBev verhoogt horecabierprijs opnieuw (4 nov 2021)
- Wijnproductie dit jaar laag (4 nov 2021)
- Rotterdam gaat alcoholverstrekking minderjarigen weer controleren (3 nov 2021)
- Gezonde niet-drinkers hebben geen lagere levensverwachting (2 nov 2021)
- Op buitenterrassen tòch coronatoegangsbewijs (2 nov 2021)
- Minder jongeren aan de alcohol in coronajaar 2020 (1 nov 2021)
- Biergooien en ander wangedrag voetbalfans houdt aan (30 okt 2021)
- Verslavingszorg Noord-Nederland kreeg meer aanmeldingen in coronatijd (29 okt 2021)
- KHN: introduceer toegangsstop vanaf 24:00 uur (29 okt 2021)
- AAN start in Alcohol-actieweek campagne ‘Zien drinken, doet drinken’ (29 okt 2021)
- Heineken verhoogt bierprijs (28 okt 2021)
- Slachtoffer van tramdrama in Den Haag was dronken (27 okt 2021)
- Heineken: we voelen verbod op grote kortingsacties (27 okt 2021)
- Gratis biertje na vaccinatie niet doorgegaan (26 okt 2021)
- Passage over wijn in resolutie over ‘van boer tot bord’-strategie (23 okt 2021)
- “Stop de bierverkoop in stadions” (21 okt 2021)
- Biermarkt volgens brouwers nog lang niet hersteld (21 okt 2021)
- Alacarte haalt alcohol uit wijn (20 okt 2021)
- Alleen met Jenever (20 okt 2021)
- Grolsch komt met interactieve ‘bar’ in supermarkt (20 okt 2021)
- Filmpje VVD Kamerlid over bieraccijns valt slecht (19 okt 2021)
- Veel vragen Kamerfracties over bieraccijnsvoorstellen (18 okt 2021)
- Handreiking voor gemeenten over inzet collectieve horecaontzegging (14 okt 2021)
- Streep door schrappen accijnskorting kleine brouwerijen (14 okt 2021)
- Geen check coronatoegangsbewijs bij eenderde horecabezoek (14 okt 2021)
- Bier dit jaar gemiddeld 6,7% duurder (13 okt 2021)
- Campagne voor een gezonde levensstijl in Euregio Maas-Rijn (12 okt 2021)
- In Schotland heeft MUP nauwelijks invloed op misdaadcijfers (12 okt 2021)
- Jongeren drinken vooral thuis, ouders weten niet wat ze ermee moeten (12 okt 2021)
- Verslavingskliniek in Oirschot gaat dicht (8 okt 2021)
- Kleine bierbrouwers balen flink van accijnsverhoging (8 okt 2021)
- ‘Proost’ helpt je met minder drinken (8 okt 2021)
- Europees Parlement eist zero-tolerance voor alcohol en drugs in het verkeer (7 okt 2021)
- Ondanks Utrechts verbod tòch steigerdoek met alcoholreclame (6 okt 2021)
- Coronatoegangsbewijs mag blijven, is niet discriminerend of onwettig (6 okt 2021)
- Patiënten op Spoedeisende Hulp JBZ gevraagd naar alcoholgebruik (4 okt 2021)
- Oud-VVD-Kamerlid nieuwe voorzitter STIVA (1 okt 2021)
- Branche komt met website met consumenteninformatie (30 sep 2021)
- Wetsvoorstel: één tarief voor bieraccijns op basis van alcoholgehalte (28 sep 2021)
- Meer comadrinkers na loslaten 1,5 meter in horeca (28 sep 2021)
- Rechter draait ontslag dronken ambtenaar terug (22 sep 2021)
- Coronapas voor de wc binnen (20 sep 2021)
- Nachthoreca organiseert vroege dansavonden (18 sep 2021)
- Geen coronatoegangsbewijs op terras (17 sep 2021)
- Verhoogd risico op blaaskanker onder gedistilleerd drinkers (15 sep 2021)
- Adviesraad: doorbreek taboe over suikertaks en duurdere alcohol (15 sep 2021)
- Verdubbeling accijnzen: jaarlijks honderden kankergevallen en tientallen kankerdoden minder in Nederland (14 sep 2021)
- Einde aan 1,5-meterregel, wel coronatoegangsbewijs en nachtelijke sluiting horeca (14 sep 2021)
- MDL-artsen: er moet meer aan alcoholpreventie worden gedaan (13 sep 2021)
- Illegale kroeg Houten sluit de deur (11 sep 2021)
- Aantal kinderen met alcoholvergiftiging tijdens lockdown-perioden fors gedaald (10 sep 2021)
- In Laren hoogste percentage volwassenen dat boven de alcoholrichtlijn drinkt (9 sep 2021)
- Alcoholleeftijdsgrens wordt in sportkantines slecht nageleefd (8 sep 2021)
- Alcoholgebruik tijdens adolescentie vergroot risico op borstkanker (6 sep 2021)
- Onbemande mini-markets verkopen wijn en bier (6 sep 2021)
- 18% drinkers matigde of stopte door de coronacrisis (3 sep 2021)
- Alcoholgebruik in de RJZ gedaald (2 sep 2021)
- Paleis Soestdijk mag geen alcohol meer verkopen (2 sep 2021)
- Samenwerkingsverband tegen accijnsverhogingen (2 sep 2021)
- Alcoholprijzen in Nederland rond gemiddelde in EU (2 sep 2021)
- Amsterdam staat ook komende winter grotere terrassen toe (1 sep 2021)
- Eén glas wijn verhoogt al risico op hartritmestoornis (31 aug 2021)
- Kijkers boos op Martien Meiland die na zeker 6 glazen wijn nog gaat rijden (31 aug 2021)
- Rechter: slijterijvergunning voor wijnwinkel had geweigerd moeten worden (30 aug 2021)
- Ook dit jaar weer ‘Zien drinken, doet drinken’ (30 aug 2021)
- Aanpak alcoholprobleem bij jeugd in Edam-Volendam en Texel (26 aug 2021)
- Weer meer horeca (26 aug 2021)
- Blijven bierdrinkers bier in blik kopen na introductie statiegeld? (25 aug 2021)
- Percentage Nederlanders dat bier drinkt afgenomen (25 aug 2021)
- Minder pils, maar meer alcoholvrij en meer speciaalbier (25 aug 2021)
- Weer praten BN’ers over hun relatie met alcohol (20 aug 2021)
- Zenuwcellen in hersenen ratten beïnvloeden dwangmatig alcoholgebruik (18 aug 2021)
- Twee drankfilms in première (18 aug 2021)
- Prijs van bier en koffie in horeca opnieuw omhoog (13 aug 2021)
- 'Slecht levensgedrag' exploitant leidt tot sluiting vier Bossche cafés (13 aug 2021)
- Meerderheid volwassenen houdt zich niet aan de alcoholrichtlijn (13 aug 2021)
- Rutte: nachthoreca mogelijk pas 1 november open (13 aug 2021)
- Exploitant verliest vergunning na striptease (11 aug 2021)
- Opnieuw verslavingskliniek van Jimmy Geduld over de kop (11 aug 2021)
- Dronken Nederlandse vliegtuigpassagiers gearresteerd (8 aug 2021)
- Voor horeca gelden straks weer de oude ventilatienormen (6 aug 2021)
- Een op de twaalf 15-plussers in de EU drinkt elke dag alcohol (6 aug 2021)
- Britse studie: alcoholconsumptie belangrijke risicofactor kanker (5 aug 2021)
- Basisprijs bier in supermarkt nu nog onaangetast (5 aug 2021)
- Heineken-verkopen lager dan vóór corona; prijzen mogelijk omhoog (2 aug 2021)
- Rechter: Verstoorde arbeidsverhouding kan ontslaggrond zijn bij alcoholverslaving (30 jul 2021)
- AB InBev verkoopt weer meer in Q2 (29 jul 2021)
- Kamer wil weten of normen ventilatie horeca voldoende zijn; kabinet kijkt ernaar (29 jul 2021)
- EUCAM factcheckt de kernboodschappen van de alcoholindustrie (29 jul 2021)
- Nieuwe regels ventilatie horeca ver onder norm (28 jul 2021)
- Pleidooi voor brede aanpak alcoholreclame (27 jul 2021)
- Goes wil aandacht voor drankgebruik onder 55-plussers (25 jul 2021)
- KNVB: Nieuwe alcoholcampagne bij sportclubs (23 jul 2021)
- Lex specialis voor etikettering alcoholhoudende dranken? (21 jul 2021)
- Jellinek biedt nu ook online behandelingen aan (20 jul 2021)
- Nederland grootste bierexporteur in de Europese Unie (20 jul 2021)
- Rijden onder invloed toegenomen (20 jul 2021)
- Aanpassing Besluit bouwwerken leefomgeving in verband met samenloop Alcoholwet (17 jul 2021)
- Bierverkoop neemt weer iets toe (16 jul 2021)
- Haarlem laat grotere terrassen voorlopig staan (14 jul 2021)
- Stuntverbod leidde tot hamsteren alcoholhoudende dranken (13 jul 2021)
- Wereldwijd meer dan 1 op de 25 kankergevallen alcoholgerelateerd (13 jul 2021)
- 37,2% coronabesmettingen opgelopen in horeca (13 jul 2021)
- Stappenplan alcoholpreventie onder studenten (13 jul 2021)
- Veel minder leeftijdscontroles in supermarkten (12 jul 2021)
- Zuid-Afrika verlengt alcoholban (12 jul 2021)
- Nieuw uitvoeringsbesluit onder meer voor LADIS (12 jul 2021)
- Alcoholmeter mogelijk niet meer vrijwillig (10 jul 2021)
- Vakcentrum maakt zich zorgen (9 jul 2021)
- Coronaregels voor horeca en evenementen aangescherpt (9 jul 2021)
- Britse oproep om Heineken te boycotten (9 jul 2021)
- Wat een levensmiddelenwinkel is hangt af van het assortiment (8 jul 2021)
- ChristenUnie Groningen wil IJslands model bij terugdringen alcohol en drugs (6 jul 2021)
- TikTok-filmpje nadoen gaat fout: leerling met te veel alcohol op in ziekenhuis (6 jul 2021)
- Algemeen reclameverbod beschermt jongeren het beste (6 jul 2021)
- Weer jongeren met alcoholvergiftiging (6 jul 2021)
- Bijna helft doelen Preventieakkoord niet gehaald (6 jul 2021)
- Reclame voor en gebruik van alcoholvrije dranken (6 jul 2021)
- MUP veelbelovend om problematisch drinken tegen te gaan (6 jul 2021)
- Implementatie nieuwe alcoholleeftijd had beter gekund (5 jul 2021)
- Nederlandse pilotgemeenten enthousiast over IJslandse aanpak (5 jul 2021)
- Ook wijnsector wil komen met e-labels (5 jul 2021)
- Telegraaflezers: ’Drankprijs zal drankgebruik niet veranderen’ (3 jul 2021)
- Komende zomer duidelijkheid over online leeftijdsverificatiesystemen (3 jul 2021)
- Boete voor niet-aanwezig zijn van leidinggevende die even kroketje ging trekken (2 jul 2021)
- Reclameverbod kan Heineken $15 miljard kosten (2 jul 2021)
- EU geeft ruim € 5 miljoen subsidie voor sherry-promotie in Nederland (2 jul 2021)
- 'Onbegrijpelijke versoepeling' ventilatie-eisen horeca (1 jul 2021)
- Linders verlaagt standaardprijs krat bier om bij acties op tientje uit te komen (1 jul 2021)
- Stichting ANGOB is voor een totaalverbod op prijsstunten (1 jul 2021)
- Nieuwe regels wederverstrekking bij veel Nederlanders onbekend (1 jul 2021)
- Alcoholwet treedt vandaag grotendeels in werking (1 jul 2021)
- Door nieuwe Alcoholwet is sterke drank niet meer verkrijgbaar op supermarkt-site (27 jun 2021)
- UEFA verwijdert desgewenst flesjes bier bij persconferentie van moslimspelers (26 jun 2021)
- Grapperhaus: begrip als kroegen vanavond openblijven na 22:00 uur (25 jun 2021)
- Lagere accijnsopbrengsten alcoholhoudende dranken 2021 Q1 (24 jun 2021)
- Opnieuw verbod op verkoop alcohol op de Amsterdamse Wallen (24 jun 2021)
- Olympic Festival in Scheveningen vervangt het Holland Heineken House (24 jun 2021)
- Meer horeca, maar minder cafés (24 jun 2021)
- Nederland krijgt eerste 'slijterij' zonder één druppel alcohol (23 jun 2021)
- Wat gaan de brouwers doen na prijsactie-verbod? (23 jun 2021)
- Geen alcoholverkoop bij Olympische Spelen in Tokio (23 jun 2021)
- GR advies aan zwangere vrouwen blijft: geen alcohol (22 jun 2021)
- Omstreden landbouwgif gevonden in wijn van Nederlandse supermarkten (22 jun 2021)
- Utrechtse bezorgdiensten controleren niet op alcoholleeftijd (19 jun 2021)
- Horeca 26 juni 2021 weer regulier open; alcoholklok opgeheven (18 jun 2021)
- Verslavingsarts woest over drankreclame supermarkten (17 jun 2021)
- WHO onder vuur om advies: vruchtbare vrouwen doelgroep van alcoholpreventie (17 jun 2021)
- NVWA gaat controleren op stuntprijzen en online alcoholverkoop (16 jun 2021)
- Alcoholregeling gepubliceerd (16 jun 2021)
- Stunten met alcoholhoudende drank behoort 1 juli tot het verleden (16 jun 2021)
- Paul Pogba schuift flesje Heineken weg tijdens persconferentie (16 jun 2021)
- Gemeente Amstelveen trekt vergunningen café in (14 jun 2021)
- Alcoholbesluit in Staatsblad (10 jun 2021)
- Alcoholwet treedt grotendeels op 1 juli a.s. in werking (10 jun 2021)
- Noordwijk verbiedt alcohol op deel strand (10 jun 2021)
- 30% verkrachte studentes slachtoffer na alcohol- of drugsgebruik (9 jun 2021)
- Domein boa’s aangepast (8 jun 2021)
- Meer horecazaken dan vóór de coronacrisis (8 jun 2021)
- Amerikanen zuipen zich te pletter. Waarom? (6 jun 2021)
- 150 dronken jongeren op de vuist in Deurne (6 jun 2021)
- Kans op borstkanker neemt zeer licht toe bij gebruik van handgel met alcohol (4 jun 2021)
- Brussel wil digitale ID-kaart ook voor leeftijdsverificatie in horeca (4 jun 2021)
- Drinkers zijn simpel van de drank af te krijgen (3 jun 2021)
- Amerikaanse maatschappijen stoppen met alcohol aan boord (2 jun 2021)
- Nederlander koopt meer en duurdere rosé, vaker in supermarkt (29 mei 2021)
- Damoclessluiting niet altijd motief om DHW-vergunning te weigeren (28 mei 2021)
- Ministerraad neemt Nader rapport over Alcoholbesluit aan (28 mei 2021)
- Horeca vanaf 5 juni open tot 22:00 uur; alcoholklok schuift mee op (28 mei 2021)
- Bols verkoopt veel minder jenever en lijdt verlies (27 mei 2021)
- Studenten EUR drinken vaker thuis, maar wel wat minder dan voorheen (27 mei 2021)
- Pilot handreiking handhaving Drank- en Horecawet van start (26 mei 2021)
- Nieuwe factsheet WHO Europa over alcohol en kanker (25 mei 2021)
- RIVM: alcoholbeleid sinds 2006 heeft effect gehad, maar er had meer bereikt kunnen worden (25 mei 2021)
- Europese verordening gedistilleerde dranken van kracht (25 mei 2021)
- Wereldwijde enquête: in 2020 daling alcoholconsumptie (25 mei 2021)
- 5,3% vrouwen drinkt tijdens vroege zwangerschap (24 mei 2021)
- Bier ruim 6% duurder in één jaar (22 mei 2021)
- Wildplasboetes gehalveerd na sluiting horeca (20 mei 2021)
- Oproep Initiatiefgroep Preventieakkoord: van nazorg naar voorzorg (19 mei 2021)
- Nieuw OECD rapport adviseert overheden: pak schadelijk alcoholgebruik aan! (19 mei 2021)
- Meer dan 220 biertjes per man om belastingschuld horeca “weg te drinken” (18 mei 2021)
- Britten gevraagd om 124 pinten te drinken (16 mei 2021)
- Veel mensen zagen het misgaan op de terrassen (12 mei 2021)
- Kamer neemt brief van Aartsen voor kennisgeving aan (12 mei 2021)
- Preventietafelvoorzitters: investeer in preventie (12 mei 2021)
- Terrassen vanaf 19 mei langer open (11 mei 2021)
- België opent terrassen weer en schaft avondklok af (8 mei 2021)
- Foodwatch wil volledige en transparante etikettering van alcoholhoudende dranken (6 mei 2021)
- Engeland en Wales registreren recordaantal sterfgevallen door alcohol (6 mei 2021)
- Gratis bier bij brouwerijen op vertoon van vaccinatiebewijs (5 mei 2021)
- Ierland start MUP in januari 2022 (4 mei 2021)
- Alcoholintoxicaties bij jongeren vooral ‘s nachts (3 mei 2021)
- Opnieuw geen Oktoberfest (3 mei 2021)
- Petra de Boevere, nieuwe voorzitter van de Koninklijke SlijtersUnie (3 mei 2021)
- Alcohol- en juichverbod op het EK Voetbal? (1 mei 2021)
- Ziekenhuis waarschuwt voor drankspel (1 mei 2021)
- Halsema stelt noodverordening in wegens naderend kampioenschap Ajax (1 mei 2021)
- Onduidelijkheid over Turks alcoholverkoopverbod (30 apr 2021)
- Supermarkten verkopen alcohol tot 20.00 uur (28 apr 2021)
- Turkije verbiedt verkoop alcohol (28 apr 2021)
- RCC wijst klacht over campagne van Nederlandse Brouwers af (26 apr 2021)
- Japan roept noodtoestand uit en legt alcoholconsumptie stil (23 apr 2021)
- Heineken-cijfers eerste kwartaal ’21 hoger dan verwacht (23 apr 2021)
- Alcoholreclame vaak aantrekkelijk voor minderjarige jongeren (23 apr 2021)
- Ruim kwart bevolking heeft alcoholgebruik geminderd sinds corona (22 apr 2021)
- Inzet testkopers bij handhaving geen ontoelaatbare uitlokking (22 apr 2021)
- Rechtszaken over hoge horecapilsprijzen (22 apr 2021)
- VVD-er Aartsen neemt verdediging wetsvoorstel Ziengs over (22 apr 2021)
- Minimaal 6% Zuid-Afrikaanse kinderen heeft FASD (21 apr 2021)
- Nederland telt inmiddels 983 bierbrouwerijen (20 apr 2021)
- Horecaterrassen op 28 april weer open (20 apr 2021)
- Subsidies voor horecaopleidingen met SVH-erkenning óf SVH-diploma (20 apr 2021)
- Britse overheid overweegt verplichte calorievermelding alcoholhoudende dranken in de horeca (15 apr 2021)
- Vandaag start WHO Europa de SAFER-actie (15 apr 2021)
- Utrechtse kroegen op proef open (14 apr 2021)
- Twentse jeugd drinkt sinds coronacrisis weer meer (14 apr 2021)
- Alcohol Actueel Extra met 10 recente onderzoeken (12 apr 2021)
- Kabinet: geen versoepelingen per 21 april, mogelijk wel vanaf 28 april (12 apr 2021)
- Horeca woest over hogere bierprijzen (9 apr 2021)
- Driekwart Telegraaflezers tegen beperken alcoholverkoop tot slijterij (9 apr 2021)
- ‘Kabinet werkt aan plan om 21 april terrassen en winkels te openen’ (8 apr 2021)
- Problematisch alcoholgebruik en kansspelverslaving (7 apr 2021)
- Onderzoek alcoholafhankelijkheid sportkantines en sportevenementen (7 apr 2021)
- Aanbevelingen rond Reclamecode voor Alcoholhoudende Dranken (7 apr 2021)
- Eén op de vijf online bestelde dranken komt uit buitenland (7 apr 2021)
- Meer dranken alleen verkrijgbaar bij de slijter heeft positief effect en is een optie met redelijk draagvlak (7 apr 2021)
- Bij prijsacties neemt consumptie tot 50% toe (7 apr 2021)
- RIVM inventariseert mogelijke vervolgstappen richting de ambities voor 2040 (6 apr 2021)
- Breda wil take-away in parken (4 apr 2021)
- Winkelpersoneel mishandeld vanwege alcoholklok (4 apr 2021)
- Ook andere G4 burgemeesters willen terrassen open (3 apr 2021)
- Burgemeester Halsema roept op tot opening terrassen (3 apr 2021)
- WODC-rapport Recidive na het CBR-onderzoek Alcohol (2 apr 2021)
- Rijden onder invloed neemt toe in vrijwel elke regio (2 apr 2021)
- Online proeverijen misschien wel een blijvertje na de crisis (2 apr 2021)
- VNG organiseert 7 alcohol webinars (1 apr 2021)
- Vijf cafés in Utrecht mogen open voor corona-experiment (31 mrt 2021)
- Alcoholverbod in Sonsbeekpark Arnhem (31 mrt 2021)
- Picknickacties door heel Nederland (28 mrt 2021)
- Accijnsopbrengst alcoholhoudende dranken in 2020 4% lager (26 mrt 2021)
- Ontlasting baby marker voor gedragsproblemen op latere leeftijd (25 mrt 2021)
- Supermarkten gaan langer open, maar alcoholklok blijft (25 mrt 2021)
- Horeca roept op om zondag massaal te gaan picknicken (25 mrt 2021)
- Bierbrouwer AB InBev sluipt kantines binnen (24 mrt 2021)
- ETSC pleit voor alcoholslot (23 mrt 2021)
- Latere avondklok betekent mogelijk ook langere opening supermarkten (23 mrt 2021)
- Tweederde gemeenten heeft horeca al ruimere terrassen toegezegd (23 mrt 2021)
- Dierexperimenteel onderzoek: Alcohol wordt ook in de hersenen afgebroken (22 mrt 2021)
- Burgemeester wil biertap sportcafé altijd open. Mag dat? (21 mrt 2021)
- Minder vergiftigingen onder minderjarigen door coronamaatregelen (20 mrt 2021)
- Heineken verhoogt pilsprijs horeca (19 mrt 2021)
- Keijzer: horeca Zeeuws-Vlaanderen kan niet open (19 mrt 2021)
- Samenwerking NVDI en iCertified (18 mrt 2021)
- Rechter: geen boete, want twijfel over juistheid controlerapportage (18 mrt 2021)
- Ierse regering wil met MUP niet wachten op Noord-Ierland (17 mrt 2021)
- Heineken komt met hard seltzer naar Europa (15 mrt 2021)
- Kaag beantwoordt Kamervragen over rapport Vital Strategies (13 mrt 2021)
- Een stadswandeling als steun voor de horeca (12 mrt 2021)
- Dordrecht wil alcoholoverlastgebied aanwijzen (11 mrt 2021)
- FIOD onderzoekt accijnsfraude met bier en wijn vanuit depot in Rucphen (11 mrt 2021)
- Minder alcoholgebruikers, maar meer zwaar drinkende jonge drinkers (11 mrt 2021)
- Nieuw modelplan Drank- en Horecawet voor gemeenten (10 mrt 2021)
- Hoge straf voor verkeersongeval als gevolg van rijden onder invloed (9 mrt 2021)
- Onder uitgaanspubliek minder middelengebruik tijdens eerste lockdown (9 mrt 2021)
- Parlementaire hoorzitting over alcohol in Duitse Bondsdag (8 mrt 2021)
- Gemeente Groningen verbiedt eet- en drinktochten (5 mrt 2021)
- Minder alcohol- en drugsritten in Amsterdam (4 mrt 2021)
- Merendeel Nederlanders vindt dat terrassen open kunnen (4 mrt 2021)
- Radboud-onderzoek ziet minder middelengebruik studenten (3 mrt 2021)
- Studenten gebruiken uit verveling meer alcohol en drugs (3 mrt 2021)
- Drankjes onder applaus geserveerd op druk terras Breda (2 mrt 2021)
- CBS: sterkste krimp horecaomzet ooit (1 mrt 2021)
- SBO: Noodlijdende horeca is witwaswalhalla voor criminelen (27 feb 2021)
- Kamer neemt motie Bolkestein over alcoholreclame aan (26 feb 2021)
- Australische distilleerderij opent eerste alcoholvrije bar (25 feb 2021)
- Kamer spoort kabinet aan opening horecaterrassen toe te staan (25 feb 2021)
- AB InBev verkocht in 2020 5,7% minder bier (25 feb 2021)
- Duizenden horecazaken willen terrassen opengooien (25 feb 2021)
- Franse wijnmaker lanceert primeur: wijn met CBD (24 feb 2021)
- Alcoholverbod op twee drukke uitgaansplekken Parijs (23 feb 2021)
- ‘Wat Drink Jij?' website voor jongeren vernieuwd (23 feb 2021)
- Ierse horeca mag na corona langer open blijven (21 feb 2021)
- AB InBev verlaagt alcoholpercentage pils in Verenigd Koninkrijk (21 feb 2021)
- Geen kwijtschelding boetes Gooise Meren (19 feb 2021)
- Goede resultaten xtc-behandeling van alcoholverslaving (18 feb 2021)
- Open brief over gezamenlijke lobbyactie EU en alcoholindustrie (18 feb 2021)
- Bijna 6.000 deelnemers aan nieuwe IkPas-actie (17 feb 2021)
- 9% werknemers meldt zich weleens ziek bij kater (16 feb 2021)
- Wetswijziging ter invoering van de Alcoholmeter (16 feb 2021)
- In 2020 weer meer overlast door alcohol en drugs (15 feb 2021)
- Antwoord Van Nieuwenhuizen op vragen over Belgische BoB-campagne (15 feb 2021)
- Mislopen carnavalsomzet kost bierbrouwers miljoenen euro's (12 feb 2021)
- Een op de vijf Gelderse jongeren drinkt meer alcohol tijdens lockdown (12 feb 2021)
- Eijsden-Margraten heeft alcoholverbod tijdens carnaval (10 feb 2021)
- “Terechte boete voor indirecte verstrekking bier aan minderjarige” (10 feb 2021)
- Heineken verkocht minder bier en gaat nu kosten besparen (10 feb 2021)
- Rechter: gemeente mag beperkingen opleggen aan kroegentochten (8 feb 2021)
- Bierprijs horeca: liter en fust Bavaria per 1 april 2021 duurder (4 feb 2021)
- WHO-Europe start United Action Against Cancer (4 feb 2021)
- Statiegeld van 15 eurocent op bier- en frisblikjes (3 feb 2021)
- AAN wil snelle invoering gezondheidswaarschuwing op alcoholhoudende dranken (3 feb 2021)
- Europese Commissie bindt de strijd aan met kanker in Europa (3 feb 2021)
- Uber Eats gaat ook alcohol bezorgen (2 feb 2021)
- Recordaantal doden door alcohol in Engeland tijdens pandemie (2 feb 2021)
- Horeca en winkels tot begin maart alleen open voor afhalen (2 feb 2021)
- Kamervragen over Vital Strategies rapport (2 feb 2021)
- Motie Van Gerven/Hijink over weren industrie van thematafels (1 feb 2021)
- Omzet slijters in januari niet gedaald (1 feb 2021)
- Blokhuis stuurt Staten-Generaal ontwerp-Alcoholbesluit (29 jan 2021)
- Studie naar mechanisme achter boezemfibrillatie na alcoholgebruik (27 jan 2021)
- BestelThuis kiest voor leeftijdsverificatie met iDIN (27 jan 2021)
- Kopen van tabak en alcohol nog vaak mogelijk voor jongeren (27 jan 2021)
- Movendi-rapport laat zien dat alcohol belangrijke aanjager is van de coronapandemie (26 jan 2021)
- STAP dient klacht in over sluikreclame in NOS Journaal (23 jan 2021)
- Fors minder bier verkocht in 2020 (22 jan 2021)
- Belgische drankrijders krijgen sleutelhanger met naam verongelukt kind (21 jan 2021)
- Nieuw boek van David Nutt (21 jan 2021)
- Nieuwe coronacijfers: 23% drinkt minder, 13% drinkt méér (18 jan 2021)
- Voorstel wijziging onderzoeksbevoegdheden bij rijden onder invloed (18 jan 2021)
- Vital Strategies: heroverweeg perverse prikkels aan alcoholindustrie (15 jan 2021)
- Stijging aantal nieuwe horecazaken brengt ook een gevaar met zich mee (15 jan 2021)
- Cafés en restaurants zeker nog tot 9 februari dicht (12 jan 2021)
- Supermarkten en slijterijen Gooise Meren leven Drank- en Horecawet slecht na (12 jan 2021)
- Nieuwe alcoholpromotieregels in Ierland (11 jan 2021)
- Bieromzet in supermarkt plust ruim 10% (8 jan 2021)
- Ruim 32.000 deelnemers aan IkPas (8 jan 2021)
- Aanpak gezondheidsklachten naasten van verslaafden (7 jan 2021)
- Utrecht blijft optreden tegen alcoholverkoop en drukte bij afhaalzaken (7 jan 2021)
- Alcoholklok levert geen problemen op (6 jan 2021)
- PVV Almere pleit voor alcohol- en drugsverbod op kinderspeelplaats (6 jan 2021)
- Raad van State oordeelt dat horeca bij casino 24 uur open mag zijn (6 jan 2021)
- Verbod takeaway en click & collect van alcoholhoudende dranken in Engeland (5 jan 2021)
- Britse experts raden alcoholgebruik voor en na coronavaccin sterk af (5 jan 2021)
- Meta-analyse naar relatie alcoholconsumptie en maagkanker (4 jan 2021)
- Detailhandelsuitgaven alcohol in EU: €117 miljard (31 dec 2020)
- Directeur Heineken Nederland: “Al onze merken krijgen 0.0-varianten” (31 dec 2020)
- Halsema: laat horeca door crisis niet in verkeerde handen komen (30 dec 2020)
- Drinkrichtlijn Verenigde Staten ongewijzigd (29 dec 2020)
- Zuid-Afrika verbiedt alcoholverkoop en stelt langere avondklok in (28 dec 2020)
- Geen alcohol gebruiken voor vaccinatie? (28 dec 2020)
- Accijnsopbrengst voor bier lager, voor andere dranken hoger (24 dec 2020)
- Grolsch verhoogt horecabierprijs, andere brouwers wachten af (23 dec 2020)
- In januari weer IkPas actie (22 dec 2020)
- Amsterdam stelt alcoholverbod in rond Noordermarkt en in De Pijp (19 dec 2020)
- Licht alcoholgebruik veroorzaakte in EU in 2017 8.500 kankergevallen (18 dec 2020)
- Alcoholgebruik gedaald in praktijk- en voortgezet speciaal onderwijs (18 dec 2020)
- Vraagtekens bij publiekscampagne over alcohol (18 dec 2020)
- “Geef prioriteit aan handhaving leeftijdsgrens in horeca” (16 dec 2020)
- Bierverkoop daalt hard (15 dec 2020)
- Hotels laten gasten eten en drinken afhalen (15 dec 2020)
- Eerste Kamer stemt in met wijziging Drank- en Horecawet (15 dec 2020)
- Slijterijen mogen open blijven (14 dec 2020)
- Willekeur gemeenten bij alcoholverkoop door horeca tijdens lockdown (13 dec 2020)
- Utrecht verbiedt verkoop glühwein (12 dec 2020)
- YouTube geeft bezoekers optie om minder alcohol- en gokreclame te zien (11 dec 2020)
- Vindicat verliest accreditatie: 'Alcohol speelt nog steeds een grote rol' (11 dec 2020)
- VWS start 'Dranquilo'-campagne (11 dec 2020)
- Handreiking alcoholsignalering in ziekenhuizen gelanceerd (10 dec 2020)
- Handreiking helpt bedrijven bij het opstellen van Alcohol, Drugs, Medicijnbeleid (10 dec 2020)
- 18.900 SEH-behandelingen en 5.500 ziekenhuisopnamen na alcoholongevallen (9 dec 2020)
- Alcoholintoxicaties bij minderjarigen op Spoedeisende Hulp gestabiliseerd (9 dec 2020)
- Nieuwe cijfers over middelengebruik MBO- en HBO-leerlingen (9 dec 2020)
- Landelijk onderzoek verschenen naar opvattingen van ouders over middelengebruik (9 dec 2020)
- Detailhandelsomzet in alcoholhoudende dranken 14% hoger (9 dec 2020)
- Nieuwe drinkrichtlijnen in Australië (8 dec 2020)
- Kankerwaarschuwing op wijn en bier: Big Alcohol houdt dat tegen (7 dec 2020)
- Gemeente Overbetuwe verleent zichzelf ontheffingen voor raadsborrels (5 dec 2020)
- Busmaatschappij met feestende studenten legt dit weekend alles stil (4 dec 2020)
- Alcohol schadelijk voor de hersenen van de wieg tot het graf (4 dec 2020)
- Horeca-afdelingen dreigen: 'Wij gaan op 17 januari open en blijven open' (2 dec 2020)
- Alcoholmaatregelen op Curaçao (2 dec 2020)
- Tweede Kamer wil onderzoek naar etikettering van alcoholhoudende dranken (1 dec 2020)
- Tweede Kamer stemt in met nieuwe Alcoholwet (1 dec 2020)
- DENK wil leeftijdsgrens alcohol en tabak naar 21 jaar (30 nov 2020)
- Europeanen gaven tijdens eerste coronagolf meer geld uit aan 'verwenproducten' (26 nov 2020)
- Overzicht amendementen Drank- en Horecawet (26 nov 2020)
- Schade van alcoholgebruik onderschat (26 nov 2020)
- Blokhuis schrijft Kamer brief over nader gewijzigd amendement Bolkestein (25 nov 2020)
- Acamprosaat lijkt meest effectieve behandeling in de 1ste lijn (25 nov 2020)
- Stemmingen Drank- en Horecawet uitgesteld na discussie over amendement (24 nov 2020)
- Bolkestein wil screening beheerders horeca en slijterij schrappen (23 nov 2020)
- Trimbos-instituut zoekt 10 gemeenten voor pilot handhaving Drank- en Horecawet (20 nov 2020)
- Fustbier gaat opeens langer mee (20 nov 2020)
- Corona heeft invloed op resultaat drankenproducent Lucas Bols (19 nov 2020)
- Biermarkt krijgt flinke klap in oktober (19 nov 2020)
- Kabinet: overleg over heropening van horecazaken, geen drinkgelegenheid zijnde (19 nov 2020)
- WHO Europe uitgave alcohol en duurzame ontwikkelingsdoelen (18 nov 2020)
- Breda verliest hoger beroep over uitleg artikel 25 DHW (18 nov 2020)
- Trimbos ontwikkelde brochure 'Alcohol en opvoeding' (17 nov 2020)
- Supermarkten willen opschorting alcoholklok (17 nov 2020)
- Wetgevingsoverleg Drank- en Horecawet (16 nov 2020)
- WHO Europe factsheet alcohol en kanker (16 nov 2020)
- Raad Horst wil geen alcohol drinkende ouders op openbare feestjes waar ook kinderen zijn (13 nov 2020)
- Blokhuis zendt Kamer twee onderzoeksrapporten alcoholmarketing (13 nov 2020)
- Treinen en stations Schotland drooggelegd (12 nov 2020)
- Als Nederlandse leerlingen drinken, drinken ze veel (12 nov 2020)
- Wetenschappers trekken aan de bel en roepen op tot een gezonde leefstijl (11 nov 2020)
- Trimbos-instituut test onze kennis over alcohol (11 nov 2020)
- Artsen op SEH: "Alcoholverbod, dát helpt met oud en nieuw" (10 nov 2020)
- Leeftijd comazuipers gemiddeld iets hoger dan 12 jaar geleden (10 nov 2020)
- Emiraten staan alcoholgebruik 21+ toe (9 nov 2020)
- Voordewind stelt nóg twee amendementen voor (9 nov 2020)
- Joe Biden drinkt geen alcohol (7 nov 2020)
- Verplichte anticonceptie voor vrouwen die gevaar zijn voor hun kind? (6 nov 2020)
- Zaandamse avondwinkel gesloten (6 nov 2020)
- Bier trekt sinds lockdown bovengemiddeld de kar in supermarkten (6 nov 2020)
- Bekende Nederlanders praten eerlijk over alcohol in nieuwe podcast (6 nov 2020)
- KNMG: Verminder ziekte, door gezamenlijke aanpak ongezonde leefomgeving (5 nov 2020)
- Kamerlid Voordewind dient amendement in op wetsvoorstel Blokhuis (4 nov 2020)
- Gooi horeca weer open, maar sluit bierkraan (2 nov 2020)
- Nieuw boek Jacqueline van Lieshout (2 nov 2020)
- Start landelijke Alcohol-actieweek ‘Zien drinken doet drinken’ (2 nov 2020)
- Commotie over ‘afzakkertje’ na gemeenteraad in Venlo (31 okt 2020)
- RIVM onderzoekt aanscherping alcoholprijsbeleid (30 okt 2020)
- Edam-Volendam laat jongeren gamen om drank- en drugsgebruik tegen te gaan (29 okt 2020)
- Pretparken en dierentuinen mogen geen eten en drinken meer verkopen (29 okt 2020)
- AB InBev verkocht van juli tot en met september méér bier (29 okt 2020)
- In Frankrijk en Duitsland sluiting cafés en restaurants (28 okt 2020)
- Apple weert drankspelletjes (28 okt 2020)
- Banen weg bij Heineken door coronacrisis (28 okt 2020)
- Coronamaatregelen duren wellicht tot in december (27 okt 2020)
- Uitkomst Veiligheidsberaad: vanaf nu strenger handhaven, ook op alcoholklok (26 okt 2020)
- Kijkshop mengt zich in online drankwereld (26 okt 2020)
- Handhavers grijpen in bij afhaalrij café (24 okt 2020)
- Geregistreerde alcohol- en drugsoverlast neemt toe, geregistreerde openbare dronkenschap neemt af (24 okt 2020)
- Zwols café tijdelijk winkel (23 okt 2020)
- Alcoholklok gaat ook gelden voor hotels (23 okt 2020)
- Swinkels Family Brewers betreedt de Hard Seltzer markt (23 okt 2020)
- Wijnwinkels zagen omzet stijgen (22 okt 2020)
- Alcoholvrij mag na 20:00 uur verkocht worden (22 okt 2020)
- Omzet horeca daalt door bezorgen en afhalen minder dan bij eerste lockdown (21 okt 2020)
- Gezondheidsfondsen en jongeren lanceren samen community 2K40 (20 okt 2020)
- Alcoholklok in hotels op agenda Veiligheidsberaad (19 okt 2020)
- CBL: Alcoholklok slaat nergens op (19 okt 2020)
- In Harlingen wordt alcoholleeftijd slecht nageleefd (18 okt 2020)
- Alcoholgebruik belangrijkste risicofactor ziektelast bij 25-49 jarigen (17 okt 2020)
- Ook Belgische horeca dicht en alcoholklok vanaf 20:00 uur (16 okt 2020)
- Supermarkten leven de alcoholklok allemaal anders na (16 okt 2020)
- Rechter: dronken bestuurder hoeft schade aanrijding niet te vergoeden (16 okt 2020)
- Brouwers lanceren Reclamecode Alcoholvrij en -Arm Bier; STAP: reclame voor alcoholvrije dranken kan drempel naar alcoholgebruik bij jongeren verlagen (16 okt 2020)
- Wetgevingsoverleg over Drank- en Horecawet op 16 november 2020 (15 okt 2020)
- Miljoenenboete Heineken voor opdringen bier en cider aan Britse pubs (15 okt 2020)
- Deen en Hoogvliet sluiten supermarkten om 20:00 uur (15 okt 2020)
- Ook websupers en bezorgrestaurants hebben grote moeite met alcoholklok (14 okt 2020)
- Groot draagvlak voor alcoholklok (14 okt 2020)
- CBL wil voor online bestellingen week uitstel alcoholklok (14 okt 2020)
- Politiebond wil een compleet alcoholverbod (14 okt 2020)
- Rutte: Cafés en restaurants dicht en een alcoholklok vanaf 20:00 uur (13 okt 2020)
- Avond- en nachtwinkels zien 'drooglegging' met lede ogen aan (13 okt 2020)
- Scholieren voortgezet onderwijs drinken minder dan in 2015 (12 okt 2020)
- Minder bezoeken alcohol/drugs in Twentse ziekenhuizen (12 okt 2020)
- Vanaf vandaag strengere coronaregels in België (9 okt 2020)
- Schotland legt verkoop van alcohol aan banden (8 okt 2020)
- Commerciële sportcafés Zundert mogen weer open (7 okt 2020)
- Berlijn sluit horeca en alcohol verkopende winkels om 23:00 uur (7 okt 2020)
- Cafés, bars en feestzalen in Brussel een maand dicht, alcohol verboden (7 okt 2020)
- Alcoholgebruik en roken verhogen het risico op uitgezaaide kanker zonder bron (6 okt 2020)
- Nieuwe Trimbos-boekjes helpen kinderen van ouders met psychische problemen of verslaving (6 okt 2020)
- Gaan andere gemeenten avond- en nachtwinkels ook sluiten? (6 okt 2020)
- Utrecht sluit parken en supermarkten om 22:00 uur (5 okt 2020)
- Utrechtse horeca woest over lange drankrijen bij supermarkten (4 okt 2020)
- Oosterhout introduceert voor horeca Gordijnendecreet (3 okt 2020)
- Kamerlid Van Gerven dient zes amendementen in op wetsvoorstel Blokhuis (1 okt 2020)
- Roosendaal helemaal klaar met overlast Rembrandtgalerij (1 okt 2020)
- Diageo start landelijke DRINKiQ-campagne voor studenten (30 sep 2020)
- Antwerpen krijgt “Delftse” alcoholpoli (30 sep 2020)
- Alcoholgebruik Wales daalt na introductie minimumprijzen (29 sep 2020)
- Horecastop vanaf dinsdagavond; sportkantines weer dicht (28 sep 2020)
- Toezichthouders mishandeld en vastgehouden in café (27 sep 2020)
- Prenatale blootstelling aan alcohol en latere psychische gevolgen (25 sep 2020)
- In nog eens 8 regio’s extra coronamaatregelen voor o.m. de horeca (25 sep 2020)
- Totaalverbod op alcoholconsumptie in centrum Brussel (25 sep 2020)
- Après-skiverbod in Oostenrijk (24 sep 2020)
- Opbrengst bieraccijns eerste halfjaar 14% gedaald (23 sep 2020)
- Bierverkoop in de horeca in augustus ruim een derde lager (23 sep 2020)
- Trimbos maakt infosheet over alcohol en corona (22 sep 2020)
- AB InBev: volgend jaar waarschuwingen op alle bierflesjes (22 sep 2020)
- Geen Oktoberfest in München, maar alternatieve zomer-party’s (19 sep 2020)
- Cafés in westen van het land moeten om 01:00 uur dicht (18 sep 2020)
- Heineken stapt in hard seltzers (17 sep 2020)
- Brits plan om kinderen te registreren die risico lopen op FASD (17 sep 2020)
- Raad van State: burgemeester hoeft wettelijk verplichte intrekking vergunning niet uitgebreid te motiveren (16 sep 2020)
- Online wijnverkoop in de lift (16 sep 2020)
- Heineken test in Parijs supermarktbiertap-automaten (16 sep 2020)
- Resultaten van het Grote Uitgaansonderzoek 2020 gepubliceerd (16 sep 2020)
- Nieuw Brits rapport over alcoholschade (16 sep 2020)
- 'Dronken' automobilist gaat vrijuit: zijn lichaam maakt zelf alcohol aan (14 sep 2020)
- CBL herhaalt NIX Challenge (14 sep 2020)
- Blokhuis met branche in overleg over inwerkingtreding regels prijsacties (11 sep 2020)
- Comadrinkers lopen tweemaal zoveel risico op dementie (10 sep 2020)
- Nieuwe wet Boris Johnson heeft gevolgen voor de MUP (9 sep 2020)
- Nida wil verbod op alcoholreclame (9 sep 2020)
- Raad van State: eis m.b.t. levensgedrag niet in strijd met Dienstenrichtlijn (9 sep 2020)
- Bol.com stopt abrupt met de verkoop van alcohol (9 sep 2020)
- Biertaps kantines door wijziging van begrip sportactiviteit tot middernacht open (5 sep 2020)
- Nibud: minder scholieren besteden gemiddeld meer aan uitgaan (4 sep 2020)
- Mark Rutte: discotheken en nachtclubs blijven dicht (1 sep 2020)
- Geen alcohol in Doetinchemse wijkcentra (31 aug 2020)
- Ongekende omzetdaling horeca (31 aug 2020)
- Nachtelijk alcoholverbod München (28 aug 2020)
- Vroegere sluitingstijden en kortere winkeltijden hebben gunstig effect (28 aug 2020)
- Gemeente Deurne gaat bierfietsen strenger controleren (25 aug 2020)
- Alcoholban bij hockeyclub Valkenswaard (24 aug 2020)
- Nieuwe collectieve campagne brouwers om bier in horeca te promoten (23 aug 2020)
- Leidse studentenverenigingen krijgen ontheffing, maar alcohol is uit den boze (21 aug 2020)
- Matige drinkers hebben op middelbare leeftijd minder hersenvolume (19 aug 2020)
- Sint-Maarten sluit bars en discotheken (16 aug 2020)
- Zuid-Afrika heft lockdown en alcoholverbod op (15 aug 2020)
- Kamer: laat studentenverenigingen ook fysieke activiteiten houden (14 aug 2020)
- Alcoholsector waarschuwt voor continueren alcoholverbod Zuid-Afrika (11 aug 2020)
- Beide UEFA-voetbalcompetities nu gesponsord door het merk Heineken (11 aug 2020)
- Drankgebruik gedurende eerste weken zwangerschap verhoogt risico op miskraam (10 aug 2020)
- Franse steun voor wijnboeren helpt vooral grote bedrijven met goedkope wijnen (10 aug 2020)
- Klantenregistratie horeca in strijd tegen coronabesmettingen (6 aug 2020)
- Geen alcohol tijdens introductieweken studenten (6 aug 2020)
- Je kind alcohol laten proeven of drinken is niet verstandig (5 aug 2020)
- Heineken en AB InBev investeren voorlopig niet in Zuid-Afrika (5 aug 2020)
- TUI pleit voor alcohol- en drugstest voordat je het vliegtuig instapt (5 aug 2020)
- Europese richtlijn staat accijnsvrijstelling thuisstoken onder voorwaarden toe (5 aug 2020)
- Bierverkopen Heineken daalden 11,5%; directe levering aan consumenten neemt een vlucht (3 aug 2020)
- Zeker 86 doden door illegaal geproduceerde alcohol in India (1 aug 2020)
- Coca-Cola komt met bruisend water met alcohol (31 jul 2020)
- Kamerfracties stellen kritische vragen over het initiatiefwetsvoorstel (blurring) van Ziengs (30 jul 2020)
- Britse commissie voor dementiepreventie voegt overmatig alcoholgebruik toe als risicofactor (30 jul 2020)
- Aantal bierbrouwerijen stijgt nog altijd (30 jul 2020)
- Oostenrijks skidorp wil alcoholverbod (30 jul 2020)
- Verkopen grootste bierbrouwer gekelderd (30 jul 2020)
- Voorlopig geen alcohol in Duitse voetbalstadions (28 jul 2020)
- Cafés in Doetinchem met sluiting bedreigd (28 jul 2020)
- Groot-Brittannië wil vermelding calorische waarde drank op menukaarten en flessen (27 jul 2020)
- Gemengde reacties op alcoholverbod Amsterdamse Wallen (24 jul 2020)
- Alcoholverkoopverbod Amsterdamse Wallen (23 jul 2020)
- Ondanks heropening horeca nog steeds daling biermarkt (20 jul 2020)
- Dronten gaat weer zelf controleren op naleving Drank- en Horecawet (19 jul 2020)
- PSV sluit deal met Swinkels (18 jul 2020)
- Nieuwe waarschuwing op alcoholverpakkingen in Australië en Nieuw-Zeeland (17 jul 2020)
- Alcoholregels Noord-Ierland worden mogelijk aangepast (16 jul 2020)
- Heineken fors in het rood door corona (16 jul 2020)
- Rijksoverheid geeft gezondheidsadviezen in tijden van corona (15 jul 2020)
- Oss laat kermis doorgaan: zonder alcohol (14 jul 2020)
- Hoe later het wordt, hoe meer er gedronken wordt, hoe lastiger het is zich aan de coronarichtlijnen te houden (13 jul 2020)
- Minister bezorgd over drinkende en feestende Duitsers op Mallorca (13 jul 2020)
- Nieuw alcoholverbod in Zuid-Afrika (13 jul 2020)
- Nederlandse jongeren houden politie Knokke al vier nachten bezig (11 jul 2020)
- Een op de vijf cafés en restaurants nog niet open door corona (10 jul 2020)
- Nederlandse jongeren veroorzaken overlast in België (8 jul 2020)
- Europese Commissie helpt de wijnsector, Eurocare teleurgesteld (8 jul 2020)
- Kermis Hoorn gaat door, zònder alcohol (7 jul 2020)
- Boetes voor Nederlandse jongeren om veroorzaken overlast in Albufeira (7 jul 2020)
- WHO-rapport over marketingtechnieken alcoholindustrie (7 jul 2020)
- Minder jongeren in ziekenhuis door drank en drugs (6 jul 2020)
- Alcoholleeftijd in Cyprus naar 18 jaar (4 jul 2020)
- Infosheet sportkantines van Trimbos-instituut verschenen (2 jul 2020)
- Overzicht van kortetermijneffecten alcohol op bloeddruk en hartslag (1 jul 2020)
- Heineken sluit zich aan bij reclameboycot Facebook (1 jul 2020)
- BOA ACP spreekt zich uit tegen initiatiefwet Ziengs (1 jul 2020)
- Rapport WHO Europa over alcoholprijsbeleid (30 jun 2020)
- GGD’en willen gerichtere regionale aanpak alcoholgebruik jongeren (30 jun 2020)
- Blokhuis past zijn wetsvoorstel aan (30 jun 2020)
- Alcoholgebruik scholieren gestabiliseerd; zorgen over gevolgen drinken alcoholvrij (30 jun 2020)
- Groninger voetbalclubs ontevreden na gesprek over boetes (29 jun 2020)
- Nachtclubs en discotheken hopen op snellere versoepeling (27 jun 2020)
- Petitie tegen afschaffen gedoogbeleid alcoholgebruik in Noorderplantsoen (26 jun 2020)
- Geen alcohol meer bij concerten en festivals? (26 jun 2020)
- Ambtelijk akkoord over nieuwe EU accijnsregels alcohol (24 jun 2020)
- Langs de amateurvelden uitsluitend nog promotie voor alcoholvrij bier (24 jun 2020)
- "Wij krijgen ruimte door afstand te houden" (24 jun 2020)
- Ook volgend jaar geen Holland Heineken House bij Spelen in Tokio (23 jun 2020)
- Blokhuis stuurt Tweede Kamer voortgangsbrief (23 jun 2020)
- RIVM rapporteert over voortgang Nationaal Preventieakkoord (23 jun 2020)
- Alcoholmisbruik en risico om voortijdig te sterven (22 jun 2020)
- Ziengs reageert op kritiek AAN (22 jun 2020)
- AAN heeft ernstige bezwaren tegen initiatiefwet Ziengs (22 jun 2020)
- Hooghoudt wil grote massa weer aan de jenever krijgen, via (online) proeverijen en trainingen van barpersoneel (20 jun 2020)
- Alcoholvrij bier is soms niet echt ‘alcoholvrij’ (19 jun 2020)
- Horeca schort alle gesprekken met kabinet op (19 jun 2020)
- Zuid-Afrika: golf aan moorden sinds versoepeling alcoholregels (18 jun 2020)
- Bijna helft Nederlanders mijdt horeca (18 jun 2020)
- Franse alcoholreclamewet Évin niet verruimd (16 jun 2020)
- Alcoholgerelateerde gezondheidsschade bij mannen op alle drinkniveaus (15 jun 2020)
- Bierbrouwers starten na zware maanden productie weer op (15 jun 2020)
- Horeca op de vingers getikt om niet naleven coronamaatregelen; KHN wil er juist vanaf (15 jun 2020)
- Kamerlid Ziengs past zijn initiatiefwetsvoorstel aan (12 jun 2020)
- Advies Raad van State initiatiefwet Ziengs openbaar gemaakt (12 jun 2020)
- Opening horeca drukt omzet supermarkten en slijterijen (12 jun 2020)
- Horeca: weg met die 1,5 meterregel (12 jun 2020)
- Nieuw WHO rapport over etikettering van alcoholhoudende dranken (11 jun 2020)
- Horeca worstelt een week na heropening, deel is alweer gesloten (11 jun 2020)
- Daling alcoholverbruik per volwassene na introductie MUP in Schotland (10 jun 2020)
- Meer criminaliteit in Zuid-Afrika na opheffen alcoholverbod (9 jun 2020)
- Reclame voor Hollandse jenever op kosten van de EU (9 jun 2020)
- Joël Voordewind, één van de Kamerleden achter de alcoholleeftijd van 18 jaar, stopt na de verkiezingen (6 jun 2020)
- Eén op de vijf Nederlanders voelt wel wat voor een alcoholverbod (5 jun 2020)
- Bijna de helft van de cafés en restaurants bleef dicht op 1 juni (5 jun 2020)
- Alcohol verhoogt kans op slokdarmkanker (2 jun 2020)
- Heropening horeca rustig verlopen (2 jun 2020)
- Modelnoodverordening staat afhalen en bezorgen vanuit horecalokaliteit niet meer toe (1 jun 2020)
- OM vordert steeds meer rijbewijzen in, de afgelopen jaren vooral na te hoge alcoholgehalten (31 mei 2020)
- Weer uitspraak dat ‘slecht levensgedrag’ niet in strijd is met Dienstenrichtlijn (28 mei 2020)
- Trimbos-instituut vindt heropening horeca kans voor cultuuromslag (28 mei 2020)
- Eén op de 12 volwassenen overmatige drinker (26 mei 2020)
- Nieuw rapport over effect minimumprijs in Schotland (26 mei 2020)
- Zuid-Afrikanen mogen vanaf 1 juni weer alcohol drinken (25 mei 2020)
- Gedoogconstructie voor duo aan horecatafeltje dat niet tot hetzelfde huishouden behoort (24 mei 2020)
- Groesbeekse brouwers openen illegale bier drive-thru (23 mei 2020)
- Breda wordt één terrassenzee; géén oefendag (23 mei 2020)
- Rotterdam: Terrassen mogen groter na heropening (20 mei 2020)
- Consument drinkt relatief minder alcoholvrij (20 mei 2020)
- Haagse horeca en strandtenten mogen terrassen uitbreiden (20 mei 2020)
- Thuiswinkel.org wil leden informeren over nieuwe alcoholregelgeving (19 mei 2020)
- Tapbus Vasse brengt het café naar de mensen tijdens Hemelvaart (19 mei 2020)
- NOC*NSF teleurgesteld over nog niet openen van sportkantines (19 mei 2020)
- Rutte: “Horeca open is grote en spannende stap” (19 mei 2020)
- Nederlandse kinderen van 11 en 13 jaar drinken minder dan Europese leeftijdgenoten (19 mei 2020)
- “Wacht niet op vaccin, maar werk aan gezonde leefstijl” (19 mei 2020)
- Alcoholenkelband wordt landelijk ingevoerd (18 mei 2020)
- Kroeg The Skiff is nu een slijterij (17 mei 2020)
- In Zwolle geen nieuwe restaurants en cafés meer (15 mei 2020)
- Daling bierverkoop in april 32% (15 mei 2020)
- Rusland is van plan alcoholleeftijd te verhogen (13 mei 2020)
- KHN pleit voor versoepeling van coronamaatregel voor horeca (13 mei 2020)
- Alcohol-Actieweek vanwege corona uitgesteld (13 mei 2020)
- CBS schat aantal alcoholverkooppunten op slechts 43.200 (12 mei 2020)
- Drinkende jongeren krijgen vaak alcohol van oudere vrienden (12 mei 2020)
- Verkenning naar effectief alcoholbeleid in het hoger onderwijs (12 mei 2020)
- Alcoholgebruik in sportkantine is normaal en keuze voor alcohol is gewoontegedrag (12 mei 2020)
- RIVM: een minimumprijs voor alcohol leidt tot minder alcoholproblemen (12 mei 2020)
- CBS: Drankbestrijding heeft bijgedragen aan beperking beschikbaarheid en matig alcoholgebruik (11 mei 2020)
- Detailhandelsverkoop van luxere drank stijgt door coronacrisis (9 mei 2020)
- VVD Groningen wil maatregelen treffen om lokale horeca te helpen (9 mei 2020)
- Alcohol- of drugsvergiftiging minderjarige jongens in West-Friesland stijgt (8 mei 2020)
- Sportclubs vrezen voor voortbestaan omdat kantines voorlopig dicht blijven (8 mei 2020)
- AB InBev verkocht in eerste kwartaal 9% minder bier (7 mei 2020)
- Heineken: Maak festivalterrein van de coronaterrassen (7 mei 2020)
- Over verspoeling coronaregels voor de horeca moet nog OMT-advies komen (7 mei 2020)
- Zowel RIVM als Voedingscentrum komen met cijfers over drankgebruik in tijden van corona (7 mei 2020)
- D66 Amsterdam wil leeftijdsgrenzen waardoor cafés weer open kunnen (6 mei 2020)
- Kabinet hakt knoop door: coronamaatregelen worden fasegewijs versoepeld (6 mei 2020)
- KHN: terrassen weer open per 1 juni? Te weinig en te laat! (6 mei 2020)
- Den Haag heeft 38 keer ingegrepen bij horeca sinds coronacrisis (4 mei 2020)
- Commentaar STAP op nieuwe regelgeving gebaseerd op de Alcoholwet (4 mei 2020)
- In 2019 zijn we niet minder alcohol gaan drinken (4 mei 2020)
- Lastig afkicken in coronatijd (2 mei 2020)
- In een lange rij voor bier tegen gereduceerd tarief (2 mei 2020)
- Centrum Oss wordt groot terras (1 mei 2020)
- Bierloket Zaltbommel mag doorgaan (1 mei 2020)
- In regio Nijmegen wordt bezorgen van alcohol door horeca gedoogd (1 mei 2020)
- Kamervragen over bierpakketten (30 apr 2020)
- Jongerenambassadeurs adviseren over "Zien drinken, doet drinken” (29 apr 2020)
- Politiek kritisch over boetes voor Nijmeegse cafés vanwege bierpakketten (28 apr 2020)
- Alcoholverbod tijdens lockdown zorgt voor stilte op Zuid-Afrikaanse IC’s (27 apr 2020)
- Europese wijnkelders tot nok toe vol met onverkochte wijn (25 apr 2020)
- 1 op de 5 Utrechters drinkt meer tijdens coronacrisis (24 apr 2020)
- Sinds de coronacrisis drinkt 14% van de Nederlanders meer alcohol (24 apr 2020)
- Geen jonge comazuipers meer (24 apr 2020)
- Alcoholbeleidsmaatregelen kunnen bijdragen aan beheersing zorgkosten (22 apr 2020)
- Heineken: "Help horeca door even geen btw en accijns meer te heffen" (22 apr 2020)
- Koninklijke Horeca Nederland teleurgesteld na verlenging coronamaatregelen (21 apr 2020)
- Smart Food Monitor: 11% Nederlanders drinkt minder alcohol (21 apr 2020)
- Jersey voert MUP in (20 apr 2020)
- Europeaan drinkt dit jaar veel minder wijn door coronacrisis (20 apr 2020)
- Brouwerijen niet gesteund door coronaregeling TOGS (20 apr 2020)
- In Amsterdam in coronatijd bij veel cafés afhaalbier (18 apr 2020)
- Slijterijen profiteerden van thuisborrels met Pasen (17 apr 2020)
- In Amsterdam zijn spontane straatborrels tijdens Konings- en Bevrijdingsdag streng verboden (17 apr 2020)
- Heineken heeft wereldwijd meeste last van alcoholrestricties (16 apr 2020)
- Leeftijdschecker van NIX (16 apr 2020)
- SVH neemt weer examens Sociale Hygiëne af (14 apr 2020)
- WHO-Europa: “Alcohol drinken vormt geen bescherming tegen coronavirus” (14 apr 2020)
- Bierverkoop in Nederland daalt met 36% door coronamaatregelen (14 apr 2020)
- Café-eigenaren optimistisch (14 apr 2020)
- Alcoholverbod ook in Nederland? (13 apr 2020)
- Alcoholverbod op Sint-Maarten om huiselijk geweld tegen te gaan (13 apr 2020)
- Eigen bezorgservice Grolsch zet kwaad bloed bij Twentse supermarkten (9 apr 2020)
- Drinken we meer of minder alcohol in coronatijd? (9 apr 2020)
- Burgemeester kan last onder dwangsom opleggen bij dronken dienst doen (8 apr 2020)
- Bij halve liter wijnflessen minder alcoholgebruik (8 apr 2020)
- Biervolume Heineken krimpt 2% door coronacrisis (8 apr 2020)
- Hoogste horecadichtheid in Zeeland (8 apr 2020)
- Ruimere schenktijden voor sportkantines Enkhuizen (8 apr 2020)
- Behalen keuzedeel Borrelshop geeft vrijstelling Diploma Sociale Hygiëne (7 apr 2020)
- Trimbos beantwoordt op website vragen over alcohol en corona (7 apr 2020)
- Breda verbiedt wine-drive-thru bij restaurant toch! (6 apr 2020)
- Verslavingszorg wil dat stille verslaafden rechtstreeks mogen aankloppen (5 apr 2020)
- Grolsch bezorgt tijdelijk bier aan huis in Oost-Nederland (5 apr 2020)
- Artsen vinden het moeilijk verslaving bij collega’s bespreekbaar te maken (3 apr 2020)
- Uitstel van accijnsbetaling voor ondernemers in verband met coronacrisis (3 apr 2020)
- Geur alcoholgel trigger voor alcoholisten die gestopt zijn (3 apr 2020)
- Breda staat wine-drive-thru bij restaurant toe (3 apr 2020)
- In 2019 opvallende daling accijnsopbrengsten (2 apr 2020)
- Overdag alcohol drinken: verleidelijk maar niet verstandig (1 apr 2020)
- Bols komt met gin zonder alcohol (31 mrt 2020)
- Jongeren krijgen gemakkelijk alcohol in Beekdaelen (31 mrt 2020)
- Verslavingszorg Noord Nederland zet extra mensen in vanwege corona (31 mrt 2020)
- Alcoholbesluit en Alcoholregeling ter consultatie voorgelegd (31 mrt 2020)
- (Ex-)verslaafden makkelijker over het randje? (30 mrt 2020)
- Kinderen van moeders die riskant drinken hebben vaker gedragsproblemen (30 mrt 2020)
- Nu hamsterwoede drogisterij en slijterij (29 mrt 2020)
- Alcoholverbod hoofdstad Groenland om kinderen te beschermen (29 mrt 2020)
- Brouwers gaan biertanks leegpompen bij horeca (28 mrt 2020)
- Wine-drive-thru per direct verboden (27 mrt 2020)
- WHO: alcohol helpt niet bij stress als gevolg van de coronacrisis (27 mrt 2020)
- Na WHO-bijeenkomst is kans op aanpak alcoholproblemen kleiner geworden (27 mrt 2020)
- Jongeren die ouders zien drinken ontwikkelen positieve verwachtingen (25 mrt 2020)
- In Breda start 'Wine-Drive-Thru’ (25 mrt 2020)
- RIVM: vier maatregelen alcoholpreventie kosteneffectief of kostenbesparend (24 mrt 2020)
- Alcoholverkoop in Aisne, Frankrijk, tijdens lockdown verboden (24 mrt 2020)
- Horeca loopt alleen al door niet verkochte dranken €502 miljoen mis (24 mrt 2020)
- Slijterijen verkopen minder door sluiting horeca (24 mrt 2020)
- Steeds meer bierbrouwerijen en distilleerderijen in Nederland (23 mrt 2020)
- Horecaondernemers geven (bijna) gratis bier weg (23 mrt 2020)
- Europese drankproducenten leveren gedenatureerde alcohol aan medische sector (23 mrt 2020)
- Alcohol bij kinderen verbieden leidt niet tot stiekem meer drinken (22 mrt 2020)
- Alcoholgebruik moeder in lactatieperiode gelinkt aan slechtere basisvaardigheden kind (20 mrt 2020)
- Etiketten op flessen drank vergroten het bewustzijn (20 mrt 2020)
- Drankensector vraagt overheid om uitstel accijnsafdracht (19 mrt 2020)
- Streep door Holland Heineken House Tokyo (17 mrt 2020)
- Wordt leeftijdsgrens gedistilleerde drank in Luxemburg 18 jaar? (17 mrt 2020)
- Bier en wijn vliegen de winkel uit (16 mrt 2020)
- Fransen drinken minder Bordeaux, maar meer bier (16 mrt 2020)
- Discounter Lidl opent eerste eigen café (15 mrt 2020)
- Alle eet- en drinkgelegenheden tot 6 april dicht in strijd tegen coronavirus (15 mrt 2020)
- Vijftig procent meer overlast van alcohol en drugs in vijf jaar tijd (14 mrt 2020)
- OECD positief over Nederland, maar kritisch over toename sterftecijfer alcohol en drugs (12 mrt 2020)
- Blokhuis beantwoordt vragen over zijn wetsvoorstel Drank- en Horecawet (11 mrt 2020)
- AA en vergelijkbare programma’s beste alcoholtherapie (11 mrt 2020)
- 41% Nederlanders drinkt hooguit een glas alcohol per dag (11 mrt 2020)
- Minderjarigen krijgen op steeds minder plekken in Utrecht alcohol (9 mrt 2020)
- Rijden onder invloed laatste twee jaar met bijna een kwart toegenomen (8 mrt 2020)
- Rechter: Vrees burgemeester voor openbare orde problemen niet gerechtvaardigd (6 mrt 2020)
- Kwart fietsende 55-plussers houdt zich niet aan alcohollimiet (5 mrt 2020)
- AB InBev voelt het coronavirus (4 mrt 2020)
- Vitesse hanteert strenge regels voor Twente-fans (2 mrt 2020)
- Het effect van glasgrootte op de hoeveelheid wijn die wordt gedronken (28 feb 2020)
- Testkopers in Meierijstad (28 feb 2020)
- Bierconsumptiecijfers 2019 gepubliceerd (28 feb 2020)
- Letse parlement keurt verhoging alcoholaccijns goed (26 feb 2020)
- Ruim 9.000 deelnemers voor IkPas 40 dagen (26 feb 2020)
- Europese kankerorganisaties willen aanpak alcoholprobleem (25 feb 2020)
- Hooghoudt haalt webshop binnen dag offline (25 feb 2020)
- Morgen start ook speciale seniorencampagne ‘40 dagen geen druppel’ (25 feb 2020)
- Cardiologen gaan hun hartrevalidatierichtlijn herzien (24 feb 2020)
- Alcoholmarketing leidt tot drankgebruik jongeren; meer regulering nodig, zeggen experts (24 feb 2020)
- Biertje in de kantine belangrijkste inkomstenbron voor voetbalclubs (23 feb 2020)
- Helft carnavalsvierders drinkt meer dan normaal (23 feb 2020)
- Veel carnavalsvierders in Brabantse ziekenhuizen vanwege alcoholmisbruik (23 feb 2020)
- Kwart van de Friese jongeren binged (22 feb 2020)
- 'Géén alcohol is de norm, dat moeten artsen duidelijker uitdragen' (22 feb 2020)
- Diageo stimuleert verantwoord alcoholgebruik studenten uit eigenbelang (20 feb 2020)
- Café in ’s-Hertogenbosch mag van rechter open tijdens carnaval (20 feb 2020)
- Aantal jongeren dat naar Halt moet voor het eerst in jaren gestegen (20 feb 2020)
- VVD wil alcohol- en drugstests toestaan voor alle werkgevers (20 feb 2020)
- Duitsland gaat alcoholleeftijd niet verhogen (19 feb 2020)
- WHO en Unicef: gezondheid kinderen in gevaar onder meer door 'harmful marketing' (19 feb 2020)
- Australië en Nieuw Zeeland krijgen verplichte waarschuwing alcohol en zwangerschap (18 feb 2020)
- Putten handhaaft voorlopig nog niet op drankketen (14 feb 2020)
- Maagomleiding en -verkleining hebben soms veel invloed op de alcoholstofwisseling (14 feb 2020)
- Slechte naleving leeftijdsgrens in Zaltbommel (12 feb 2020)
- Heineken verkoopt meer bier, maar niet in Europa (12 feb 2020)
- Verkoop alcoholvrij bier piekte in januari (11 feb 2020)
- Overmatig alcoholgebruik bij plattelandsjongeren normaal (10 feb 2020)
- Aanbevolen alcoholbeleidsmaatregelen nog lang niet overal ingevoerd (10 feb 2020)
- Licht drinken op oudere leeftijd verhoogt de kans 90 jaar te worden (9 feb 2020)
- Overeenstemming over WHO-alcoholbeleid (7 feb 2020)
- Eén op de drie mensen kent kankerrisico alcohol (4 feb 2020)
- Alcoholgebruik belangrijke risicofactor voor kanker (4 feb 2020)
- Carmen College Salland verbiedt alcohol tijdens examenstunt (4 feb 2020)
- Startschot Europees Kanker Plan (4 feb 2020)
- Miljoenenfraude met bier en fris (4 feb 2020)
- Oud STAP-coördinator Joost Mulder overleden (3 feb 2020)
- 2020: het jaar dat Dry January definitief doorbrak? (1 feb 2020)
- Elke gram alcohol dagelijks maakt je brein een week ouder (30 jan 2020)
- Handreiking toezicht op de DHW online (30 jan 2020)
- Zelfs 1 glas alcohol schadelijk voor de ongeboren baby (29 jan 2020)
- Meerderheid vindt 0,0‰ voor automobilisten duidelijke grens (29 jan 2020)
- Putten stopt gedogen en gaat optreden tegen drankketen (28 jan 2020)
- In eerste MUP-jaar 3,6% minder detailhandelsverkoop van alcohol (28 jan 2020)
- Alcoholproducenten beloven leeftijdswaarschuwing te gaan vermelden (27 jan 2020)
- Verslaafde ouders willen geholpen worden met hun achterliggende problemen (27 jan 2020)
- Duitse verzekeraars: plaats in nieuwe auto's standaard een alcoholslot (26 jan 2020)
- Gooise cafébezoekers drinken veel; behoorlijk deel gebruikt drugs (24 jan 2020)
- Kwalitatief onderzoek naar de impact van MUP bij Schotse jongeren (24 jan 2020)
- Happy hours blijft in Bunnik verboden (23 jan 2020)
- Meerderheid influencers plaatst alcoholposts; 1 op de 5 zijn merkposts (22 jan 2020)
- Rijschoolbranche is voor alcoholverbod in het verkeer (22 jan 2020)
- Baby overleden die bij geboorte BAG had van 3,2‰ (22 jan 2020)
- Voorzieningenrechter: “Criterium slecht levensgedrag niet in strijd met Dienstenrichtlijn” (21 jan 2020)
- Voorzieningenrechter: “Omzetten VOF in CV betekent niet dat vergunning is vervallen” (20 jan 2020)
- Werkgevers blij met plannen Van Ark (20 jan 2020)
- Boete voor niet-controleren ID bij verkoop alcohol (19 jan 2020)
- 42% deelnemers IkPas rapporteert kinderen het goede voorbeeld te geven (18 jan 2020)
- Na bier ook alcoholvrije wijn steeds populairder (18 jan 2020)
- Nalevingsonderzoek leeftijdsgrens alcoholverkoop In Noord-Holland Noord (17 jan 2020)
- Vakbond vindt plannen Van Ark rond testen werknemers onaanvaardbaar (17 jan 2020)
- Geen drooglegging, maar strakkere regulering (17 jan 2020)
- Strenge alcoholregels op de Balearen (17 jan 2020)
- Eén op de tien mannen verschijnt wel eens dronken op het werk (17 jan 2020)
- Bij uitgaansgeweld bijna altijd alcohol in het spel (17 jan 2020)
- Kabinet wil alcohol- en drugstest ook in de chemische industrie (16 jan 2020)
- Britse drugs-tsaar: Alcohol is "de meest schadelijke drug die mensen kunnen nemen" (16 jan 2020)
- Online alcohol bestellen als minderjarige makkelijk (16 jan 2020)
- Aantal horecazaken in het afgelopen jaar gestegen (16 jan 2020)
- Raad van State: “Onvoldoende gegevens over jonge toezichthouders, dus boete onterecht” (15 jan 2020)
- Minimumprijs zal in Australië veel effect hebben (15 jan 2020)
- Ook nieuwe e-learning voor barmedewerkers van sportkantines (15 jan 2020)
- Rotterdam krijgt tijdelijke Dry Bar (14 jan 2020)
- Bakker luidt noodklok over administratieve rompslomp en wachtlijsten in de verslavingszorg (14 jan 2020)
- Wielerploeg pakt uit met algemeen alcoholverbod (13 jan 2020)
- Gratis e-learning Verantwoord Alcohol Schenken in de Horeca (13 jan 2020)
- Frits Wester: “Alcoholprobleem erkennen was enorme bevrijding” (13 jan 2020)
- Amerikaanse importheffing treft eigen wijnhuizen (10 jan 2020)
- Supportershome Twente blijft dit seizoen dicht (10 jan 2020)
- In 2021 strengere Ierse regels omtrent alcoholpromotie (9 jan 2020)
- Europese Ombudsman wil regels EU-sponsoring (8 jan 2020)
- Slob stuurt Tweede Kamer herziening Mediawet in verband met herziene AVMSD (8 jan 2020)
- Record: 41.466 Nederlanders staan droog in januari (8 jan 2020)
- Stijging aantal alcoholdoden in Verenigde Staten (7 jan 2020)
- Droge maand loont in alle opzichten (4 jan 2020)
- Über in de stad? Dan toename dronkenschap! (3 jan 2020)
- Eén maand niet drinken, goed voor lichaam en geest (3 jan 2020)
- Vragen van Kamerfracties over wijzigingsvoorstel Drank- en Horecawet (2 jan 2020)
- Mensen met atriumfibrilleren kunnen beter niet of minder drinken (2 jan 2020)
- Stevige drinkers in rijkere wijken hebben minder zorguitgaven (2 jan 2020)
- Aanvullende gegevens over alcoholslachtoffers op afdelingen SEH tijdens jaarwisseling (2 jan 2020)
- Alcoholgerelateerde ziektelast in 2016 hoger dan eerder gedacht (1 jan 2020)
- Franse IkPas-actie van start gegaan (1 jan 2020)
- Wisselend beeld aantallen alcoholslachtoffers op afdelingen SEH (1 jan 2020)
- Bekende Fransen verzetten zich tegen Le Défi de Janvier (28 dec 2019)
- In België is rijden onder invloed nog heel normaal (27 dec 2019)
- Prosecco steeds populairder, maar Italië betaalt wel een prijs (26 dec 2019)
- FrisValley Light blijft, maar krijgt minder geld (25 dec 2019)
- Breda wil vergunning Sumo intrekken (24 dec 2019)
- Tips voor effectieve marketingregels (24 dec 2019)
- Ruim 10.000 deelnemers voor komende IkPas actie (23 dec 2019)
- Tuchtrechter tikt psychiaters die voor CBR keuringen doen 'opvallend vaak' op de vingers (22 dec 2019)
- Bar 0.020 schenkt in januari geen druppel alcohol (20 dec 2019)
- In Ooststellingwerf kunnen veel jongeren gewoon alcohol kopen (20 dec 2019)
- Kabinet komt met nieuwe campagne alcohol in het verkeer (20 dec 2019)
- Nederlanders weten weinig over schadelijke effecten alcohol (20 dec 2019)
- Groot deel Bossche binnenstad drooggelegd (19 dec 2019)
- Aanbod alcoholvrije drank in opmars (19 dec 2019)
- Kabinet: aanscherping wet BIBOB (19 dec 2019)
- Andere Tijden over alcoholgebruik in de jaren zeventig van de vorige eeuw (18 dec 2019)
- Nijmeegse sportclubs worden door extern bureau in de gaten gehouden (18 dec 2019)
- Instagram komt met strengere regels voor alcoholreclame (18 dec 2019)
- Bunnik maakt Nieuwjaarsreceptie alcoholvrij (18 dec 2019)
- Mannen met alcoholproblemen 'zes keer meer kans op huiselijk geweld’ (17 dec 2019)
- Oproep aan Eurocommissaris alcoholbeleid uit het slop te trekken (17 dec 2019)
- Eén op de vijf jonge mannen reed afgelopen jaar met te veel alcohol op (16 dec 2019)
- Documentaire Roes op televisie (16 dec 2019)
- Burgemeester Haarlem sluit bargedeelte hotel (13 dec 2019)
- Algemeen Overleg Leefstijlpreventie in Tweede Kamer (12 dec 2019)
- Bierbrouwer biedt barvrijwilligers voorlichtingsinstructie aan (12 dec 2019)
- Rotterdam gaat drinkende ouderen waarschuwen over gevaren (12 dec 2019)
- Langedijk is verdeeld over schrappen happy hours verbod (11 dec 2019)
- ETSC: Nultolerantie rijden onder invloed scheelt tot 5.000 sterfgevallen jaarlijks (11 dec 2019)
- Bovens over de marketingstrategie van drankproducenten en IkPas (10 dec 2019)
- Geen bier tijdens Badr Hari en Rico Verhoeven (10 dec 2019)
- Burgemeester Laren legt drankgebruik aan banden (10 dec 2019)
- Zelfs één glas alcohol verhoogt de kans op kanker (9 dec 2019)
- Voetbalclub beboet na schenken alcohol aan minderjarigen (9 dec 2019)
- Belgische minister De Block geen voorstander van optrekken leeftijdsgrens (7 dec 2019)
- Blokhuis informeert Kamer over voortgang Nationaal Preventieakkoord (5 dec 2019)
- Nieuwe cijfers verschenen over alcoholvergiftigingen en ongevallen op SEH (5 dec 2019)
- Balearen openen aanval tegen dronken toerisme (5 dec 2019)
- Dronken de lucht in? Meer risico op zware straf (4 dec 2019)
- STAP geeft commentaar op het wijzigingsvoorstel Drank- en Horecawet (4 dec 2019)
- Franse IkPas gaat mogelijk toch door! (3 dec 2019)
- Friese minderjarigen kunnen vrij gemakkelijk aan alcohol komen (3 dec 2019)
- Studentenraadsleden willen pilspauze (2 dec 2019)
- Bierbrouwers verhogen pilsprijs horeca 2020 met 2 tot 2,7% (2 dec 2019)
- Meer omzet en minder volume in horeca (2 dec 2019)
- Bierbrouwers belonen studentenverenigingen voor meer alcoholgebruik (2 dec 2019)
- Van der Lely ontvangt Reinier de Graaf Penning (29 nov 2019)
- Scholieren Gala Breda krijgt nieuwe naam en andere datum (29 nov 2019)
- Corpsleden moeten nuchter op introductiekamp (28 nov 2019)
- KHN gaat lobbyen “voor een betere Alcoholwet” (27 nov 2019)
- Team horecaoverlast Amsterdam wordt (tijdelijk?) opgeheven (26 nov 2019)
- WHO: inventarisatie alcoholschade aan anderen (25 nov 2019)
- Wijnbranche vreest vooral prijsmaatregelen (25 nov 2019)
- Britse pubs willen belastingverlaging voor betaalbare bierprijzen (23 nov 2019)
- Alcohol niet drinken, maar inhaleren (22 nov 2019)
- 'Helder op School', nieuwe naam Trimbos-programma voor scholen (21 nov 2019)
- “Pernod Ricard dwingt personeel tot drinken” (20 nov 2019)
- Spiked seltzer in Verenigde Staten populair (20 nov 2019)
- Alcoholvergiftiging onder jongeren: "het ging allemaal heel snel" (20 nov 2019)
- Wigboldus nieuwe directeur Nederlandse Brouwers (20 nov 2019)
- President Macron tegen Franse IkPas campagne (19 nov 2019)
- Edese horecazaken beboet voor schenken aan minderjarigen (17 nov 2019)
- Wijzigingsvoorstel Drank- en Horecawet van kabinet aanhangig gemaakt (15 nov 2019)
- Familie Meiland komt met eigen wijn (14 nov 2019)
- Heineken partner van UEFA EURO 2020™ (14 nov 2019)
- Boze MVV-fans mijden uitwedstrijden na strengere regelgeving (13 nov 2019)
- ASN doet alcoholproducenten en -detailhandelaren in de ban (12 nov 2019)
- Amsterdam investeert in preventie en speciale aandachtsfunctionaris alcohol/drugs (11 nov 2019)
- Grolsch-bier niet langer verkrijgbaar in het Verenigd Koninkrijk (8 nov 2019)
- Nederland mag kiezen voor btw-onderscheid bij restaurantdiensten (8 nov 2019)
- Doelen NIX18 maar deels gehaald (8 nov 2019)
- Kabinet wil nòg zwaardere maatregelen tegen rijden onder invloed (7 nov 2019)
- Steeds meer agressie in Nederlandse vliegtuigen, vooral door drankgebruik (6 nov 2019)
- Zwaardere straffen voor zeer gevaarlijk rijgedrag en drankrijders (6 nov 2019)
- 9% minder bingedrinken in Amerikaanse staten met legale wiet (5 nov 2019)
- Eén derde Britse kinderen heeft negatieve ervaringen na alcoholgebruik ouders (5 nov 2019)
- Mondelinge vragen over verkeersdoden door alcohol (5 nov 2019)
- Ruim 60% jongeren Koggenland maandelijks een keer dronken (3 nov 2019)
- Wijnproductie, ook in Nederland, flink omlaag door koud voorjaarsweer (3 nov 2019)
- Frits Wester verlaat 13 kilo lichter de afkickkliniek (1 nov 2019)
- Alcoholpromillage in het verkeer naar 0,2 of naar nul? (1 nov 2019)
- Bergen gaat na stoppen project, mogelijk voorwaarden verbinden aan horecatijden (31 okt 2019)
- Aantal geregistreerde verkeersdoden door rijden onder invloed meer dan verdubbeld (31 okt 2019)
- ‘Minder alcohol in het verkeer is taak voor de rijschool’ (31 okt 2019)
- ’s-Hertogenbosch verbiedt schenken in slijterij niet (30 okt 2019)
- Amsterdamse burgemeester overweegt vaker alcoholverkoopverbod voor voetbalwedstrijden (30 okt 2019)
- Stegeman krijgt flinke geldboete (29 okt 2019)
- Belgisch wetsvoorstel voor maximaal 0,2‰ achter het stuur (28 okt 2019)
- Campagne ’Bob in de sportkantine’ moet alcoholdoden voorkomen (27 okt 2019)
- Bacchanaal in Brabant: twaalf tieners kotsen bus onder (26 okt 2019)
- Drinkers die roken hebben 30 maal hogere kans op kanker (25 okt 2019)
- Minimumprijzen zullen niet leiden tot een massale overstap naar drugs (24 okt 2019)
- "Alcohol net zo hard ontmoedigen als roken" (24 okt 2019)
- Drooglegging Ajax-Chelsea heeft goed gewerkt (24 okt 2019)
- Bierbrouwer Heineken heeft het lastig in Nederland (23 okt 2019)
- Roosendaalse politie houdt preventieve alcoholcontroles (23 okt 2019)
- Drankverbod winkels Amsterdamse Wallen voor Ajax-Chelsea (23 okt 2019)
- Franse absint krijgt EU bescherming als officieel streekproduct (22 okt 2019)
- Staat stak innovatiegeld onder meer in Jopen Bier (22 okt 2019)
- Dit jaar bijna €30 mln voor Nationaal Preventieakkoord, waarvan €7 mln voor alcoholpreventie (21 okt 2019)
- Wereldwijd verdrag nodig om alcoholmarketing te reguleren (19 okt 2019)
- Barneveld wil meer grip op jongerenketen (19 okt 2019)
- Nederlandse tieners drinken veel en dat komt waarschijnlijk door hun ouders (19 okt 2019)
- Daling alcoholgerelateerde mishandelingen en huiselijk geweld na introductie minimumprijs (18 okt 2019)
- In Noord-Holland Noord neemt percentage jongvolwassen alcoholgebruikers af (18 okt 2019)
- Alcoholarm en 0.0 winnen terrein (18 okt 2019)
- Litouwse kabinet keurt accijnsverhogingen voor alcohol, tabak en brandstoffen goed (17 okt 2019)
- Tieners blijven weg bij feestjes in Zwolse kroegen (17 okt 2019)
- Nieuwe Ierse wetgeving rond alcoholreclame spoedig in werking (16 okt 2019)
- Aantal ongelukken op snelwegen neemt toe (14 okt 2019)
- EU stimuleert toerisme drankenindustrie (14 okt 2019)
- ‘Drinken onder 18 jaar? In Zundert is dat vanzelfsprekend’ (14 okt 2019)
- Holland Heineken House wordt onderdeel van TeamNL Tokyo Center (14 okt 2019)
- Blokhuis meldt stand van zaken uitvoering motie Van der Staaij (11 okt 2019)
- Alcohol tijdens zwangerschap kan leiden tot kind met diabetes (11 okt 2019)
- Drooglegging Bunschoten rond derby uitgebreid: ook geen drank in supermarkt (10 okt 2019)
- Enschede schroeft alcoholcontroles op en start trainingen (10 okt 2019)
- Andriukaitis: 'Ontbind Alcohol & Health Forum' (9 okt 2019)
- 7,3 miljoen liter bier op Oktoberfest München (9 okt 2019)
- Rotterdamse campagne tegen doorschenken van alcohol (8 okt 2019)
- Nijmegen heeft eerste lokale Preventieakkoord (7 okt 2019)
- Sportvrienden willen nieuwe sportvereniging in Barneveld (5 okt 2019)
- Sterkste groei consumptie alcoholvrij bier onder vrouwen (4 okt 2019)
- Preventure, preventieprogramma voor hoog-risico jongeren (3 okt 2019)
- School organiseert geen feesten meer met alcohol (3 okt 2019)
- Kinderen van ouders die alcohol gebruiken hebben eerder aangeboren hartafwijkingen (2 okt 2019)
- Geen alcohol meer op gemeentehuis Voorschoten (2 okt 2019)
- Amerikaans onderzoek naar ouderen, alcohol en dementie (2 okt 2019)
- Schotse minimumprijs had beperkt korte termijn economisch effect op alcoholsector (2 okt 2019)
- Drinkende vrouwen hebben hoger risico op levercirrose dan mannen (1 okt 2019)
- Gedistilleerdsector lobbyt voor herstart Alcohol & Health Forum (1 okt 2019)
- Russen drinken veel minder alcohol (1 okt 2019)
- Veel Nederlanders willen hogere zorgpremie voor mensen die stevig drinken of roken (1 okt 2019)
- Het Sterke Reddertje werkt niet tegen een kater (28 sep 2019)
- Mogelijk subsidie voor goedkoop bier tijdens WK Voetbal in Qatar (27 sep 2019)
- Antwoord op Kamervragen over het niet controleren van diplomaten op alcoholgebruik (26 sep 2019)
- Wijnboer Vijlen mag proeflokaal ook na 20:00 uur exploiteren (26 sep 2019)
- Minimumprijzen lijken in Schotland effect te hebben (25 sep 2019)
- Oktoberfest veroorzaakt griep en hartritmestoornissen (23 sep 2019)
- Snelle opmars digitale alcoholmarketing (23 sep 2019)
- Amsterdamse cafébezoekers drinken en roken steeds minder, cocaïnegebruik neemt toe (20 sep 2019)
- Wester erkent ’gezondheidsproblemen gerelateerd aan alcohol’ te hebben (20 sep 2019)
- Zorgen over alcoholgebruik door minderjarigen tijdens Bruisend Reeuwijk (19 sep 2019)
- In Miljoenennota ambities en acties rond problematisch alcoholgebruik, maar geen voorstel accijnsverhoging (17 sep 2019)
- Limburgse verslavingskliniek failliet (17 sep 2019)
- Happy Hour mag weer in Helderse horeca (16 sep 2019)
- Raakt Wester baan kwijt door alcohol of moet hij zich laten behandelen? (14 sep 2019)
- Treinpassagiers bekeurd na klachten over alcohol- en drugsgebruik (14 sep 2019)
- Stegeman: ‘Uitleggen aan mijn geliefden, dat was het ergst’ (13 sep 2019)
- Steeds meer dorpsdiscotheken opgedoekt (11 sep 2019)
- Regering Boris Johnson belooft na no-deal Brexit accijnsregels te versoepelen (10 sep 2019)
- Kyriakides kandidaat Eurocommissaris Gezondheid (10 sep 2019)
- Alcoholmotie Van der Staaij door Tweede Kamer aangenomen (10 sep 2019)
- 18-minners moeten blazen op Appelpop (10 sep 2019)
- Heineken promoot thuistap via influencer op Instagram (9 sep 2019)
- PEC Zwolle-trainer veroorzaakte ongeluk met te veel drank op (9 sep 2019)
- Ook mannen moeten 3 maanden voor zwangerschap stoppen met roken en drinken (9 sep 2019)
- Alcoholprijzen Nederland gemiddeld in EU (6 sep 2019)
- Britse denktank: accijnssysteem moet worden hervormd (6 sep 2019)
- Vaker consumenteninformatie op Nederlands bier (5 sep 2019)
- Schorsing vergunning café in Zeist na schenken aan minderjarigen (5 sep 2019)
- Kamerleden dienen drie moties over alcoholbeleid in (4 sep 2019)
- Blokhuis spreekt zich uit tegen wetsvoorstel Ziengs (3 sep 2019)
- Omzet horeca weer gestegen (30 aug 2019)
- Horecazaken schenken vaak Heinekenbier als hoofdmerk (30 aug 2019)
- Eén op de negen Nederlanders drinkt regelmatig alcoholvrij (30 aug 2019)
- Raad van State gaat oordeel geven over Oosterhoutse inzet testkopers (29 aug 2019)
- Merendeel horeca Elburg controleert geen leeftijd bij verkoop alcohol (27 aug 2019)
- Alcoholdrinkende minderjarigen steeds vaker verwezen naar Halt (27 aug 2019)
- In Letland burgerinitiatief om alcoholleeftijd te verhogen naar 21 jaar (26 aug 2019)
- Duitse brouwers willen statiegeld op lege bierkratten sterk verhogen (23 aug 2019)
- Studentenhuis krijgt boete (23 aug 2019)
- Geen versoepeling Franse Evin-wet (22 aug 2019)
- Jongerencampings inzet van strijd over risico's alcoholgebruik jeugd (21 aug 2019)
- Overmatig alcoholgebruik vooral boven de rivieren, in rijke (kust)gemeentes en op de Wadden (20 aug 2019)
- Tientallen tieners naar Halt na alcoholgebruik op Bredase braderie (19 aug 2019)
- Legalisering marihuana: stijging verkoop junk-food, maar daling alcoholverkopen (18 aug 2019)
- Rechter: Geen overtreding artikel 25, eerste lid, DHW als drank niet aan uitbater toebehoort (15 aug 2019)
- ‘Boa’s terugtrekken pakt desastreus uit voor de binnenstad’ (15 aug 2019)
- Nieuw: 360 gradenvideo Doorschenken (14 aug 2019)
- Groenten en fruit verkleinen de kans op sterfte aan kanker en hart- en vaatziekten, vooral bij rokers en drinkers (13 aug 2019)
- Radboud Universiteit krijgt introductiefeestavond zonder alcohol (12 aug 2019)
- EU-voorzitterschap Nederland in 2016 mede door Heineken gesponsord (12 aug 2019)
- Grootste deel Nederlanders bereid om te stoppen met roken en drinken voor geld (9 aug 2019)
- Ondersteuning voor kinderen met verslaafde ouders (9 aug 2019)
- Burgemeester Amsterdam haalt boa's 's nachts van straat (8 aug 2019)
- Kamervragen over niet-controleren diplomaat op alcohol na fors ongeval (7 aug 2019)
- Wijn of sigaret verpesten nachtrust (6 aug 2019)
- Bij 10% dodelijke ongelukken snelweg was teveel gedronken (6 aug 2019)
- Geen alcoholreclames in de trein (5 aug 2019)
- Horeca wordt naar verwachting wéér duurder (2 aug 2019)
- Nederlandse wijn in de lift (2 aug 2019)
- Duitsland grootste bierproducent EU, Nederland grootste bierexporteur EU (2 aug 2019)
- Leeuwarden: veel controles, geen boetes (1 aug 2019)
- Spotgoedkoop bier bij Hengelose discotheek (1 aug 2019)
- Bonus voor zes maanden niet roken en drinken (30 jul 2019)
- Heineken tapt flink meer bier in Azië, maar verliest terrein in grote delen Europa (29 jul 2019)
- Facebook verbiedt verkoop alcohol en tabak door particulieren (29 jul 2019)
- 'Als anderen meer alcohol drinken, doen we dat zelf ook' (27 jul 2019)
- Biermerk Bud tekent sponsorcontract met Ajax (24 jul 2019)
- Zwolle en Enschede hebben goedkoopste terrasjes (24 jul 2019)
- Ziengs vindt dat Berenschot heel raar beeld schept van mengformules (23 jul 2019)
- Resultaat internetconsultatie wijzigingsvoorstel Drank- en Horecawet verschenen (23 jul 2019)
- Andriukaitis en Hogan zwichten voor gedistilleerdsector (22 jul 2019)
- AB InBev introduceert Bud tegen 'toegankelijke prijs' (22 jul 2019)
- In UK meer omzet sterke drank na bevriezing accijns (22 jul 2019)
- Vechtpartij nadat terraspersoneel alcohol weigert aan meisje (22 jul 2019)
- Reformatorische gemeenschap worstelt met verslaving (20 jul 2019)
- Internetconsultatie wetsvoorstel rond verwerken gegevens van o.m. LADIS (19 jul 2019)
- Ouders vinden dat school ook een rol heeft bij voorlichting (17 jul 2019)
- Restaurant verkoopt meer wijn bij gebruik grotere glazen (17 jul 2019)
- Laagalcoholhoudende bieren populair (17 jul 2019)
- VVD wil één loket voor vergunningen van strandtenthouders (16 jul 2019)
- VVD'er Van Haga gepakt met te veel alcohol achter stuur (16 jul 2019)
- Twentse jongeren ‘oefenen’ voor Lloret (16 jul 2019)
- Meeste sportkantines Leudal negeren alcoholleeftijd (14 jul 2019)
- Werkman Stadslyceum: geen schoolfeesten bovenbouw vanwege alcohol (13 jul 2019)
- Jeugd kan gemakkelijk alcohol kopen in Haaren (12 jul 2019)
- Delftse studenten leren bewuster om te gaan met alcohol (10 jul 2019)
- Brits onderzoek naar pubs Heineken (10 jul 2019)
- Lagere accijns op sterke drank in Letland (9 jul 2019)
- Mogelijk verbod op vrijwel alle alcoholreclame in Letland (8 jul 2019)
- Stoppen met drinken bij vrouwen goed voor mentaal welbevinden (8 jul 2019)
- Meer duidelijk over bezwaar Portugal tegen Welsche MUP (8 jul 2019)
- Dronken voorzitter Vlaams parlement veroorzaakt auto-ongeluk (7 jul 2019)
- In 2018 per dag 23 boetes voor dronken overlastgevers (5 jul 2019)
- Tien procent Britse ziekenhuispatiënten afhankelijk van alcohol (3 jul 2019)
- Beoogd EC-voorzitter destijds voorvechtster stevig alcoholbeleid (3 jul 2019)
- Meerderheid Zeeuwse cafés en sportkantines schenden regels bij schenken alcohol (2 jul 2019)
- In Duitsland staat de sterke drank in de supermarkt op slot (2 jul 2019)
- Grapperhaus: cocktail van alcohol en lachgas of andere drugs dodelijk (1 jul 2019)
- Hilversum start proef in de horeca (1 jul 2019)
- Alcoholgebruik berokkent veel schade aan anderen (30 jun 2019)
- Beschonken mannen vallen hulpverleners aan bij reanimatie in café (30 jun 2019)
- Toch strenge eisen voor kampeerfeesten in Dinkelland (28 jun 2019)
- Pas op met alcohol op en rondom het werk (28 jun 2019)
- Roep om kankerwaarschuwing op alcoholhoudende dranken (27 jun 2019)
- Universiteit Utrecht stopt doordeweek met alcohol schenken voor 17.00 uur (27 jun 2019)
- Nieuwe monitor Middelengebruik en Zwangerschap naar Tweede Kamer (26 jun 2019)
- Australische IkPas krijgt steun van slijterij-keten (26 jun 2019)
- Groningse studenten moeten op alcoholcursus (25 jun 2019)
- UT: Ontgroening mag niet tot ellende leiden (25 jun 2019)
- Geen bier op neonazi-festival (23 jun 2019)
- Alcohol veroorzaakt meeste schade aan Australische samenleving (22 jun 2019)
- Griekse bierbrouwer wil 100 miljoen euro zien van Heineken (19 jun 2019)
- Geen nieuwe terrassen meer in De Pijp (19 jun 2019)
- Bezwaar Portugal vertraagt introductie MUP in Wales (19 jun 2019)
- Alcoholverkoop per hoofd van de bevolking in Schotland gedaald (19 jun 2019)
- Heineken stopt in 2020 met Biertegoed (18 jun 2019)
- Negen procent Nederlandse automobilisten rijdt maandelijks boven alcohollimiet (18 jun 2019)
- Ook bij weinig alcoholgebruik al risico op miskraam (13 jun 2019)
- Brouwsector voldoet in 2022 aan EU-regels consumenteninformatie (13 jun 2019)
- Blokhuis informeert Tweede Kamer over voortgang Preventieakkoord (13 jun 2019)
- Verband tussen tolerantie ouders en drinkgedrag van hun kinderen (11 jun 2019)
- Alcoholgebruik rond de conceptie slecht voor embryo en placenta (10 jun 2019)
- Detoxcoach Van Lieshout helpt anderen ontwijnen (8 jun 2019)
- Amsterdams café mag niet per direct worden gesloten i.v.m. slecht levensgedrag (7 jun 2019)
- Blokhuis zendt Tweede Kamer Berenschot-rapport over wetsvoorstel Ziengs (7 jun 2019)
- Heineken gaat door heel Nederland bier bezorgen (6 jun 2019)
- Is de gedistilleerdsector bang voor transparantie? (5 jun 2019)
- Gedistilleerdsector tekent MoU rond consumenteninformatie (4 jun 2019)
- Staphorst stopt met het project Keetkeur (1 jun 2019)
- Belgische politie mag weer bier schenken tijdens feesten (1 jun 2019)
- Studie: “Marketing via sociale media leidt tot toename alcoholgebruik” (31 mei 2019)
- Dauwzuipen in Apeldoorn: elk uur minimaal 1 bier (29 mei 2019)
- Jeugd Zwartewaterland drinkt veel (29 mei 2019)
- Prijsstijging horeca, daling verkochte consumpties (29 mei 2019)
- 60% verkochte bieren voorzien van informatie over calorieën (28 mei 2019)
- Noors pensioenfonds stopt met aandelen alcohol (28 mei 2019)
- Een op de drie Zandvoortse horecagelegenheden schenkt aan minderjarigen (28 mei 2019)
- Kabinet wil oplossing verbod alcoholtest bij risicovolle beroepen (28 mei 2019)
- Barneveldse boa's gaan dronken jeugd filmen (27 mei 2019)
- Rijbewijs kwijt na dronken rijden op snorfiets (25 mei 2019)
- Spijt van deelname aan Drunk History (24 mei 2019)
- Amerikaanse biersector boos op Trump (24 mei 2019)
- Brouwers stoppen bier vaker in blik, ondanks slecht imago (24 mei 2019)
- Bedrijven testen personeel op alcohol en drugs, ook al mag dat niet meer (23 mei 2019)
- Supermarktmedewerkers spelen NIX Challenge (23 mei 2019)
- In Den Helder nu al meer jongeren met alcohol betrapt dan in heel 2018 (22 mei 2019)
- Meer dan helft van Nederlanders drinkt méér dan Gezondheidsraadadvies (22 mei 2019)
- Campagne om hoeveelheid alcohol in cocktails te beperken (21 mei 2019)
- Veel ambulanceritten voor jongeren in Noord-Holland Noord (21 mei 2019)
- Alcoholverkoop steeg in 2018 met 1,6% (20 mei 2019)
- Lidl stopt online wijnverkoop (20 mei 2019)
- Engelse deelnemers Global Drug Survey rapporteren het vaakst dronkenschap (17 mei 2019)
- Geen akkoord in ECOFIN over harmonisering accijnsstelsels (17 mei 2019)
- Nieuwe EU gedistilleerd verordening gepubliceerd (17 mei 2019)
- Sportieve Texelse jongeren gebruiken méér alcohol, tabak en cannabis (16 mei 2019)
- ECOFIN praat over harmonisering van accijnsstelsels (16 mei 2019)
- Amsterdam wil vergunningplicht partyboten in Drank- en Horecawet (16 mei 2019)
- Zien drinken, doet drinken (14 mei 2019)
- Blokhuis stelt budget beschikbaar voor Preventieakkoord Caribisch Nederland (14 mei 2019)
- Nieuwe WHO-richtlijn om het risico op dementie te verlagen (14 mei 2019)
- Heineken maakt terugkeer Formule 1 op Zandvoort officieel bekend (14 mei 2019)
- Boete van 200 miljoen voor hinderen export Jupiler-bier (13 mei 2019)
- Geen alcoholverbod op Museumplein tijdens huldiging Ajax (13 mei 2019)
- Fake ID’s gebruiken komt veel voor onder minderjarigen (10 mei 2019)
- Amsterdam onderzoekt alcoholverbod vaarverkeer (10 mei 2019)
- Helft studenten Hogeschool Rotterdam ‘probleemdrinker’ (8 mei 2019)
- Heeft prenatale blootstelling aan alcohol effect op de stofwisseling? (7 mei 2019)
- Alcoholgebruik stijgt wereldwijd (7 mei 2019)
- Dordrecht sluit voetbalkantine voor twee zondagen (7 mei 2019)
- Texel houdt mysterycontroles naar verkoop drank (6 mei 2019)
- Commentaar van STAP op wetsvoorstel Blokhuis tot wijziging van de Drank- en Horecawet (4 mei 2019)
- Pleidooi voor mondiaal kaderverdrag alcoholbeleid (4 mei 2019)
- Lokaal Belang Waalwijk mengt zich in discussie over inzet testkopers (3 mei 2019)
- Alcoholverbod in Gorges van de Ardèche (2 mei 2019)
- NVWA en bol.com pakken verkoop verboden artikelen samen aan (1 mei 2019)
- Delicatessewinkel verstrekte alcohol op Koningsdag (1 mei 2019)
- NUcheckt: Je wordt niet slimmer van wijn (1 mei 2019)
- Friese gemeenten pakken middelengebruik jongeren aan (1 mei 2019)
- Veel beginnende bestuurders gaan de fout in (1 mei 2019)
- Doesburg zet ouders in om jongeren van alcohol af te houden (1 mei 2019)
- Blokhuis beantwoordt ruim 500 vragen over Nationaal Preventieakkoord (30 apr 2019)
- Werkstraf en schadevergoeding voor misdragingen en vernielingen tijdens kerstborrel (29 apr 2019)
- Opvallend vaak ambulance-ritten dronken jongeren in Amsterdam (29 apr 2019)
- Langetermijn effecten van foetale blootstelling aan alcohol (26 apr 2019)
- Amsterdamse boa’s mogen niet staken op Koningsdag (26 apr 2019)
- Bedrijven sponsoren Koningsdagborrels (26 apr 2019)
- Radboud Universiteit stelt gedragscode studentenverenigingen in (26 apr 2019)
- Taakstraffen en geldboetes voor bierfraudeurs (25 apr 2019)
- Dalfsen weert alcohol op recepties: "niet geloofwaardig" (25 apr 2019)
- Duitsers schakelen steeds vaker over naar alcoholvrij bier en naturradler (25 apr 2019)
- FA Cup: geen champagne meer voor winnaar (24 apr 2019)
- Supermarktprijs bier in 2018 gelijk gebleven (24 apr 2019)
- Belgische onderzoekers: "Totaalverbod op alcoholreclame noodzakelijk" (24 apr 2019)
- Heineken verkoopt meer bier (24 apr 2019)
- Alcoholboetes voor voetbalclub na controle met minderjarige testkopers (20 apr 2019)
- België scherpt alcoholreclameregels aan (20 apr 2019)
- Turken dringen bij Nederlandse regering aan op sluiting Haagse slijterij (19 apr 2019)
- Ellen Deckwitz: “Alcoholbranche hypocriet” (18 apr 2019)
- Koninklijke Swinkels boekt recordomzet (18 apr 2019)
- West-Betuwe zet testkopers in bij alcoholcontrole (17 apr 2019)
- Horeca fors duurder (17 apr 2019)
- Onderzoek: op je werk je emoties faken, leidt tot zwaarder alcoholgebruik (16 apr 2019)
- Burgemeester Oisterwijk gaat handhaven op sluitingstijden horeca (16 apr 2019)
- KHN: “Groei horeca in Groningen zorgelijk” (15 apr 2019)
- Grolsch stopt met adverteren op Comedy Central (14 apr 2019)
- Jaarcijfers brouwers: meer bier met minder alcohol (13 apr 2019)
- Bierfraudeurs voor de strafrechter (12 apr 2019)
- Préadvies over ongezond gedrag behandelt rol van het recht bij reguleren van alcoholgebruik (12 apr 2019)
- “Voedings- en alcohollobby fnuiken Preventieakkoord” (12 apr 2019)
- Alcoholbranche heeft ook bezwaar tegen Drunk History (12 apr 2019)
- Sponsoring Heineken: 200 miljoen extra consumenten (11 apr 2019)
- Overzicht van onderzoeken naar effectiviteit van alcoholbeleidsmaatregelen (10 apr 2019)
- Hoorn start met Jong Preventie Proef (10 apr 2019)
- Biercantus op Markt 's Hertogenbosch (9 apr 2019)
- WHO: Samenwerking met de alcoholindustrie op het gebied van volksgezondheid is niet OK (9 apr 2019)
- Pleidooi voor alcoholverbod bij agressie tegen hulpverleners (6 apr 2019)
- Gemeente Utrechtse Heuvelrug zette lokboa in (5 apr 2019)
- Nieuw bewijs: alcohol is niet goed voor je hart en je vaten (5 apr 2019)
- Burgemeester Velsen teleurgesteld: jeugdige mysteryshopper krijgt zeven keer alcohol mee (4 apr 2019)
- Alcoholgerelateerde hersenschade neemt toe ná abstinentie (3 apr 2019)
- EP-leden steunen voorstel voor EU-erkenning van laaggradige wijn (3 apr 2019)
- Geen alcohol na tien uur in avondwinkels in centrum Nijmegen (3 apr 2019)
- Hersengroei bij jonge apen geremd door zwaar alcoholgebruik (1 apr 2019)
- Aantal drank- en drugsdelicten beroepschauffeurs verdubbeld (31 mrt 2019)
- Mensen met jeugdtrauma of alcoholverslaving vaker slachtoffer van geweld (29 mrt 2019)
- Hoeveel risico op kanker bij één fles wijn per week? (28 mrt 2019)
- Blokhuis komt met concept wijzigingsvoorstel Drank- en Horecawet (28 mrt 2019)
- Thuis drinken Nederlanders grote glazen wijn en gedistilleerd (26 mrt 2019)
- Accijnsinkomsten in 2018 bijna 2% hoger (26 mrt 2019)
- Nijmeegse sportverenigingen leven NIX18 beter na (26 mrt 2019)
- Nieuwe Franse campagne gericht op minder drinken (26 mrt 2019)
- Gesubsidieerde landbouwprojecten Heineken in Afrika mislukt (25 mrt 2019)
- Voorzieningenrechter: "Sluiten café niet in strijd met Protocol Rechten van de Mens" (22 mrt 2019)
- Onderzoekers genezen ratten even van hun alcoholverslaving (22 mrt 2019)
- Alcoholgebruik oorzaak van honderdduizenden kankerdoden (22 mrt 2019)
- Gratis bier als je reclame maakt voor de kroeg (22 mrt 2019)
- Europese artsen willen betere etiketten alcohol (21 mrt 2019)
- Gemeente Amsterdam verbiedt pubcrawls Wallen (20 mrt 2019)
- Geen alcohol tijdens wedstrijd Go Ahead Eagles (20 mrt 2019)
- Onderzoekers: Urker jeugd drinkt extreem veel (20 mrt 2019)
- Duitsland: veel schade aan derden door alcoholgebruik (19 mrt 2019)
- Verhoudingsgewijs veel drinkers onder de grootverdieners (19 mrt 2019)
- Ex-sigarettenbaas wordt nieuwe voorzitter AB InBev (19 mrt 2019)
- CBS: alcoholgebruik jongeren gedaald (19 mrt 2019)
- Lichte daling percentage overmatige drinkers onder de volwassen bevolking (19 mrt 2019)
- Nederland importeert weer meer champagne (17 mrt 2019)
- Explosieve stijging horeca (16 mrt 2019)
- Testen op alcohol, drugs of geneesmiddelen tijdens werktijd alleen met wettelijke regeling (15 mrt 2019)
- Jongeren krijgen alcohol meestal gewoon mee; thuisbezorgkanalen worden aangepakt (15 mrt 2019)
- Supermarktconvenant Weststellingwerf vernieuwd (13 mrt 2019)
- Koggenland pakt jongeren met vals ID harder aan (13 mrt 2019)
- Jaarlijks zo’n €220 miljoen EU-geld naar wijnpromotie (12 mrt 2019)
- Maxx app helpt ruim 6.600 mensen (12 mrt 2019)
- Groot deel Amsterdamse horeca onduidelijk gefinancierd (9 mrt 2019)
- Lingewaard beboet minderjarige carnavalsvierders (9 mrt 2019)
- Den Helder trekt vergunning in na diverse overtredingen (8 mrt 2019)
- Maastrichtse studenten gaan alcoholvrij tappen (8 mrt 2019)
- Ook matig alcoholgebruik verhoogt de bloeddruk (7 mrt 2019)
- Blokhuis wil dat ouders hangjongeren aanspreken (7 mrt 2019)
- Groningen en studentenverenigingen willen strijden tegen 'te sterke alcoholcultuur' (7 mrt 2019)
- Brabantse ziekenhuizen hadden handen vol aan dronken en gewonde carnavalsvierders (6 mrt 2019)
- IkPas 40 dagen actie start vandaag met ruim 13.000 deelnemers (6 mrt 2019)
- Gedurende carnaval weinig handhaving openbare dronkenschap (4 mrt 2019)
- Caféhouders investeren fors in carnaval: 'Je verdient het terug' (2 mrt 2019)
- Borrels na raadsvergaderingen vaak 'illegaal' (2 mrt 2019)
- Nieuw tv-programma met dronken Nederlandse sterren (1 mrt 2019)
- Gemeente Oegstgeest schonk illegaal alcohol (1 mrt 2019)
- Carnavalsbier Brabant duurder (1 mrt 2019)
- In onderzoek worden alcoholgerelateerde sterfterisico's vaak onderschat (28 feb 2019)
- Mallorca gaat alcoholgebruik aanpakken (28 feb 2019)
- Bakker Bart komt met Flügel-roombroodje voor alle carnavalsvierders (28 feb 2019)
- Grolsch krijgt ongelijk in rechtszaak tegen Lidl: Kordaat-biertje mag (28 feb 2019)
- AB InBev verkoopt 0,3% meer bier (28 feb 2019)
- Bierstrijd Lidl en Grolsch nu voor de rechter (27 feb 2019)
- Meer dan 150 doden door illegale alcohol in India (24 feb 2019)
- Breda gaat drinkende jongeren direct beboeten (23 feb 2019)
- Legaal cannabisgebruik gaat invloed hebben op drankenmarkt (21 feb 2019)
- Géén verkoop van alcohol na 22:00 uur in Nijmeegse avondwinkels (21 feb 2019)
- 'Boete verhalen mag niet' (20 feb 2019)
- Alcohol thuis laten bezorgen moeilijker voor Utrechtse minderjarigen (19 feb 2019)
- Kabinet Wales werkt verder aan MUP van 50p (18 feb 2019)
- Binnenkort alcoholtest via hoofdhaar, nagels en urine? (18 feb 2019)
- Amersfoort kiest ook voor IJslands model (16 feb 2019)
- Betere naleving in Bodegraven-Reeuwijk nu sportclubs ID-scanners hebben (14 feb 2019)
- Alcoholverbod tijdens vluchten en op luchthavens? (14 feb 2019)
- Topman Heineken is tegen stunten met bier (13 feb 2019)
- Rotterdam breidt alcoholverboden uit (13 feb 2019)
- Volumegroei Heineken 4,2%, mede door alcoholvrij bier (13 feb 2019)
- EHBO-keet voor opvang dronken jeugd (12 feb 2019)
- Flügel gaat vloeibare ijsjes verkopen (12 feb 2019)
- 'Nachtwinkels in Nijmegen niet levensvatbaar door alcoholverkoopverbod’ (12 feb 2019)
- Dronken boordwerktuigkundige moet €2.300 betalen (11 feb 2019)
- Rotterdam krijgt extra allround boa's (11 feb 2019)
- Drinkvolgorde heeft geen invloed op kater (8 feb 2019)
- In 2018 zo’n 1.400 boetes voor overtreding artikel 45 DHW (7 feb 2019)
- Al ruim 2.600 inschrijvingen voor de volgende IkPas-actie (7 feb 2019)
- Extra maatregelen in Enschede om naleving horeca te verbeteren (6 feb 2019)
- Borrel bij gemeente Gouda al jaren illegaal (5 feb 2019)
- AB InBev koopt RateBeer (5 feb 2019)
- Jeugdhonken Urk tijdelijk dicht na overtredingen (5 feb 2019)
- Voor Heineken maakt het geen verschil: Zandvoort of Assen (3 feb 2019)
- Maag Lever Darm Stichting wil meehelpen alcoholgebruik in te dammen (1 feb 2019)
- Belgische IkPas start met 45.000 deelnemers (31 jan 2019)
- Zwaar drinken en binge drinken verandert mogelijk DNA (31 jan 2019)
- Hoogeveense sportclubs allemaal in de fout (29 jan 2019)
- Schrijnende gevolgen van alcoholgebruik tijdens zwangerschap (29 jan 2019)
- Geen steun in Europarlement voor aanscherping etiketteringseisen wijn (29 jan 2019)
- Uiteindelijk 23.747 deelnemers aan IkPas 30 dagen (29 jan 2019)
- Gemeente Berg en Dal schorst vergunning De Linde (28 jan 2019)
- Van Lieshout, auteur van Ontwijnen: “Alcohol is onze teddybeer” (25 jan 2019)
- Dronken op of voor je 15de? Meer kans op alcoholproblemen enkele jaren later (24 jan 2019)
- Nieuw in Zwolle: Stapavond voor jongeren tussen de 16 en 18 jaar (24 jan 2019)
- Veel controles en waarschuwingen in Den Helder (23 jan 2019)
- “Kroegen schenken stiekem bier in kleinere glazen” (23 jan 2019)
- Raad van State oordeelt dat voetbalclub boete moet betalen voor biertje aan jonge testkoper (23 jan 2019)
- Nieuwe Franse alcoholrichtlijn: 10 glazen per week maximaal (22 jan 2019)
- Maatschappelijke en private kosten alcoholgebruik 4,2 tot 6,1 miljard euro (21 jan 2019)
- Geen slijtersvergunning nodig voor pick-up-point (21 jan 2019)
- Stijgende bierprijs verontrust cafébazen (21 jan 2019)
- Utrechtse ondernemers ruziën met gemeente over alcohol op Koningsdag (20 jan 2019)
- Franse minister: "We moeten ze leren een glas wijn te drinken" (18 jan 2019)
- Drank- en tabaksbranche verliest in Noord-Amerika $55 miljard door legale cannabis (16 jan 2019)
- Nielsen: jongere klant koopt vaker alcoholvrij (15 jan 2019)
- Utrecht start pilot met tijdelijke horecavergunningen (14 jan 2019)
- Aantal brouwers stijgt niet meer, ondanks populariteit speciaalbier (14 jan 2019)
- Amsterdam heeft imago van drugs- en drankwalhalla van Europa (14 jan 2019)
- “AB InBev brengt universiteit Leuven in verlegenheid met Lazaruscampagne” (12 jan 2019)
- Schiedamse supermarkt gesloten onder meer vanwege voorraad sterke drank (11 jan 2019)
- Minder drinken heeft bij mannen effect op nicotinemetabolisme (10 jan 2019)
- In 10 jaar 4.674 minderjarigen met alcoholintoxicatie in ziekenhuis (10 jan 2019)
- Alcoholgebruik beïnvloedt Europese sterftecijfers sterk (10 jan 2019)
- Horeca groeit, maar zorgen van ondernemers over wildgroei en blurring (7 jan 2019)
- Politie controleert 908 bestuurders rondom Oosterhout (6 jan 2019)
- Oudewater kampt met extreem alcohol- en drugsgebruik (5 jan 2019)
- KHN vindt gratis alcohol in Zwols café onwenselijk (3 jan 2019)
- NU.nl checkt: voorkomt rode wijn verkoudheid? (3 jan 2019)
- Amsterdam-West verstrekt dit jaar minder horecavergunningen (3 jan 2019)
- Europeanen gaven in 2017 in detailhandel €130 miljard uit aan alcohol (1 jan 2019)
- Relatief rustige nieuwjaarsnacht (1 jan 2019)
- Meer dan 20.000 deelnemers aan IkPas 30 dagen (1 jan 2019)
- KLM wil af van taxfree-verkoop op vlucht (31 dec 2018)
- Amper controles in sportkantines (28 dec 2018)
- Strijd met het bestemmingsplan is geen weigeringsgrond Drank- en Horecawet (27 dec 2018)
- Woensdrecht gaat de strijd aan met alcoholgebruik onder jongeren (27 dec 2018)
- Nederlander bereid minder te drinken voor het goede doel (25 dec 2018)
- Feiten over gedistilleerd in de horeca (22 dec 2018)
- Nijmeegse horecagelegenheden mogen van rechter toch open (20 dec 2018)
- Alcohol- en tabaksfabrikanten experimenteren met cannabis (20 dec 2018)
- Eerste resultaten pilot Alcoholmeter positief (20 dec 2018)
- NVDI trekt voortaan op met BOA ACP (20 dec 2018)
- Drank- en drugsgebruik onder jongeren Rotterdam daalt (19 dec 2018)
- Rode wijn lokt migraineaanvallen uit (18 dec 2018)
- Oldambt sluit cafés in centrum Winschoten (18 dec 2018)
- Radar checkt Zober!-pil (17 dec 2018)
- Rechter: Café De Fiets en Tio Pepe blijven dicht (17 dec 2018)
- Méér alcoholvergiftigingen en ongevallen met alcohol (17 dec 2018)
- Veel veranderd sinds leeftijdsgrensverhoging alcohol en tabak (17 dec 2018)
- ‘Iedereen heeft het over NIX’ (17 dec 2018)
- Alcohol en jongeren: invloed op hersenontwikkeling en op later alcoholgebruik (17 dec 2018)
- Veel Barneveldse jongeren drinken in (16 dec 2018)
- Voorzieningenrechter: vereiste levensgedrag mogelijk in strijd met Dienstenrichtlijn (14 dec 2018)
- Burgemeester Nijmegen sluit per direct vier horecazaken (13 dec 2018)
- Burgemeester mocht boete opleggen voor wederverstrekking (13 dec 2018)
- Scholierengala Breda door burgemeester afgelast (12 dec 2018)
- Spandoek op Amsterdamse Wallen: 'Geen alcohol in de publieke ruimte' (11 dec 2018)
- Eénderde SEH-patiënten Bravis heeft alcoholgerelateerde aandoeningen (11 dec 2018)
- NRC checkt: Hersenen merken wel verschil tussen bier met of zonder alcohol (10 dec 2018)
- Volendam gaat tienerdrinken op z'n IJslands te lijf (10 dec 2018)
- Rechter: “Drankcontrole met anonieme testkoper mag niet” (10 dec 2018)
- “Je kan pas echt je interne zolder opruimen als je alcohol laat staan” (9 dec 2018)
- “Fraude met ID-kaarten groot probleem voor uitgaansgelegenheden” (9 dec 2018)
- Kapsalon in Amsterdamse Bijenkorf gaat sluiten (6 dec 2018)
- Verplichte verkeerscursus voor snor- en bromfietsers die onder invloed rijden (6 dec 2018)
- D66 tegen alcoholverbod in Rotterdams park (5 dec 2018)
- ‘Horeca moet hoge bierprijs niet langer accepteren’ (5 dec 2018)
- Alcoholvrij bier is voor momenten waarop je frisdrank nam (4 dec 2018)
- Heineken neemt alcoholvrij nu wel serieus (3 dec 2018)
- Minister Van Engelshoven: meer tolerantie voor alcoholvrije studenten (3 dec 2018)
- Jeugdmonitor: afname alcoholgebruik onder jongeren stagneert (30 nov 2018)
- Preventieakkoord bevat aanzet tot Preventiefonds (30 nov 2018)
- Wallonië verbiedt alcohol in tankstations, Vlaanderen niet (29 nov 2018)
- Effect bier met en zonder alcohol op de hersenen (29 nov 2018)
- IkPas 30 dagen actie start 1 januari a.s. (29 nov 2018)
- Wijziging Richtlijn Audiovisuele Mediadiensten gepubliceerd (28 nov 2018)
- Meierijstad pakt drankmisbruik aan (28 nov 2018)
- Initiatiefvoorstel Ziengs bedreigt doelstelling Nationaal Preventieakkoord (27 nov 2018)
- Telegraaf laat politici zien met slecht voorbeeldgedrag (27 nov 2018)
- Minderjarigen konden makkelijk alcohol kopen tijdens Westlandse feestweken (26 nov 2018)
- Horecapilsprijs van Heinekenconcern ruim 3% hoger (26 nov 2018)
- Heineken houdt vast aan inzet promotiemeisjes (26 nov 2018)
- Veel bier bevat bestrijdingsmiddel glyfosaat (24 nov 2018)
- Politici zijn kritisch over Preventieakkoord (23 nov 2018)
- Nationaal Preventieakkoord vandaag gelanceerd (23 nov 2018)
- Record aantal Belgische jongeren in verband met alcohol op SEH (22 nov 2018)
- Trimbos Instituut: '14% van de Nederlanders is riskante drinker' (22 nov 2018)
- Gaat Schotland alcoholreclame vóór 21:00 uur verbieden? (21 nov 2018)
- RIVM: ‘Maatregelen om ongezonde leefstijl aan te pakken onvoldoende’ (21 nov 2018)
- Bols verkoopt minder jenever (20 nov 2018)
- Nederlanders drinken minder alcohol dan in periode 2007-2010 (20 nov 2018)
- Blokhuis wil betere regelgeving rond internetverkoop (19 nov 2018)
- In landen met koud klimaat wordt vaker stevig gedronken (19 nov 2018)
- Thuisbezorgdiensten leven NIX18 niet na (17 nov 2018)
- Hoogleraar: kater zo complex dat pil ertegen nog niet gevonden is (17 nov 2018)
- Reacties op alcoholreclame op Facebook kunnen aanzetten tot drinken (14 nov 2018)
- Nieuw concept Preventieakkoord uitgelekt; over blurren wordt onderhandeld (13 nov 2018)
- Halsema wil bevoegdheden om louche winkels aan te pakken (13 nov 2018)
- Soepelere horecaregels Brabantse Wal (10 nov 2018)
- Stuntaanbiedingen worden aangepakt (10 nov 2018)
- Helft geteste medewerkers VDL Nedcar onder invloed van drank of drugs (9 nov 2018)
- Alcoholverslaving is ziekte, ontslag niet toegestaan (7 nov 2018)
- Oproep aan Commissie om etikettering van alcoholhoudende dranken te reguleren (7 nov 2018)
- Amsterdam weigert horeca vergunning bij onduidelijke geldbron (6 nov 2018)
- Heineken beoogd sponsor Nederlandse Grand Prix (2 nov 2018)
- STAP ergert zich aan chocoladebier tijdens de intocht Sint (2 nov 2018)
- Leudal zet testkopers in (2 nov 2018)
- Online controle bol.com-bestellingen faalt: jongeren kunnen zonder problemen alcohol bestellen (1 nov 2018)
- Plannen Preventieakkoord over alcohol en roken stuiten op verzet bij coalitie (1 nov 2018)
- Voorstellen ATR om regeldruk horeca te verminderen (31 okt 2018)
- Pioppi-dieet geen goed idee, zegt Voedingscentrum (31 okt 2018)
- Strakker alcoholbeleid rondom Barneveldse evenementen (31 okt 2018)
- Café-eigenaar in Putten mag voorlopig alcohol blijven schenken (30 okt 2018)
- RTL Late Night over het Preventieakkoord (30 okt 2018)
- Blokhuis: "Het kan zijn dat we op sommige onderdelen minder ver gaan dan ik zou willen" (29 okt 2018)
- Nieuwe cijfers over middelengebruik studenten MBO en HBO (29 okt 2018)
- Polderen voor een gezondere bevolking (29 okt 2018)
- Alleen Feyenoord schenkt bij eredivisie-voetbal evenementenbier (28 okt 2018)
- Nieuw goedkoop huismerkbier bij Lidl (27 okt 2018)
- Burgemeester Twenterand schrapt boetes (26 okt 2018)
- Opvoedkundige: “Ouders kunnen gebruik maken van de leeftijdsgrens” (26 okt 2018)
- Verbod op alcoholverstrekking aan 18-min werkt (26 okt 2018)
- Verkeersvandaal met drank of drugs harder straffen (26 okt 2018)
- Minderjarigen kunnen makkelijk alcohol kopen in Amstelveen (25 okt 2018)
- Rechter: KLM mag beschonken piloot ontslaan (24 okt 2018)
- IRMA krijgt Brouwer Prijs voor Wetenschap en Samenleving (24 okt 2018)
- Heineken verkoopt meer bier (24 okt 2018)
- Rechter: sluiten eetcafé Doesburg is terecht (23 okt 2018)
- Bankjes weg in verband met overlast alcoholisten (22 okt 2018)
- Twaalf jongeren mogen – na alcoholcontrole - kroeg in Veenendaal niet in (22 okt 2018)
- Voorstel De Block krijgt kritiek en steun (22 okt 2018)
- Burgemeester Rijssen-Holten: "We lokken niemand in de val" (20 okt 2018)
- Vaker intrekken vergunning na ‘slecht levensgedrag’ (20 okt 2018)
- Voedingscentrum-expert: Vermijd alle dranken die lijken op alcohol (19 okt 2018)
- Eerder gedoogd Zwols café blijft open ondanks verbod (19 okt 2018)
- Preventie terug op de politieke agenda (19 okt 2018)
- België: voor 16- en 17-jarigen alleen nog bier en wijn (19 okt 2018)
- Eetcafé Doesburg moet dicht na 'slecht levensgedrag' (17 okt 2018)
- Europese artsenorganisatie enthousiast over nieuwe Ierse alcoholwet (17 okt 2018)
- Hoorn gaat werken met omstreden methode Jong Preventie Proef (17 okt 2018)
- Blokhuis: “Nog geen Nationaal Preventieakkoord” (17 okt 2018)
- Jan Roos gezicht van Nee-derland.nl (17 okt 2018)
- Welke sponsors mogen wel en welke niet van de KNVB? (16 okt 2018)
- Heineken kondigt wereldwijde samenwerking aan met Formule E (15 okt 2018)
- FC Twente stuurt fans bezoekers naar huis (15 okt 2018)
- Ook Australische regio voert minimumprijs in voor alcohol (15 okt 2018)
- Europees terrasonderzoek; Amsterdam relatief goedkoop (13 okt 2018)
- “Stevig alcohol drinken is slechter dan keer pilletje XTC” (12 okt 2018)
- Deliveroo gaat - in strijd met de wet - bier vanuit Shell-tankstations bezorgen (12 okt 2018)
- Rotterdamse horeca baalt van uitspraken loco-burgemeester (11 okt 2018)
- Onwaarschijnlijk dat je sterkere botten krijgt van bier (10 okt 2018)
- Een derde Harderwijkse cafés schenkt nog drank aan minderjarigen (10 okt 2018)
- Nederland exporteerde in 2017 minder bier (10 okt 2018)
- 't Waeske ziet af van hoger beroep (9 okt 2018)
- Wethouder: sluiten zuipketen is onhaalbaar (8 okt 2018)
- Helft verkooppunten in de fout (6 okt 2018)
- Blokhuis beantwoordt Kamervragen over blaastesten op scholen (5 okt 2018)
- Achtkarspelen en Tytsjerksteradiel werken samen om alcoholgebruik jeugd terug te dringen (5 okt 2018)
- Iers Lagerhuis neemt Alcoholwet aan: nu ook daar minimumprijs (4 okt 2018)
- Zelfs lichte drinkers kunnen beter niet dagelijks drinken (3 okt 2018)
- Minder alcohol drinken met Maxx-app (2 okt 2018)
- Bol.com breidt platform uit met alcohol (2 okt 2018)
- Haarlemse sportverenigingen gaan verkoop alcohol aan minderjarigen tegen (2 okt 2018)
- Ouders achter alcoholleeftijdsgrens 18 jaar (1 okt 2018)
- Vindicat krijgt geen accreditatie meer. Overmatig alcoholgebruik speelt nog steeds een grote rol (1 okt 2018)
- Veroordeling jongerensoos nekslag zuipketen? (1 okt 2018)
- Halsema in gesprek met winkeliers over alcoholverbod (29 sep 2018)
- Wijn in Groot-Brittannië duur door Brexit (29 sep 2018)
- WHO presenteert het actiepakket SAFER (28 sep 2018)
- 1.250 automobilisten onder invloed van drugs, waarvan 100 ook gedronken hadden (28 sep 2018)
- Alcohol verboden in Amsterdamse Oosterpark (27 sep 2018)
- Wereldleiders verplichten zich leefstijlziekten aan te pakken en geestelijk welzijn te bevorderen (27 sep 2018)
- Nieuw WHO rapport over alcoholgebruik Europese jongeren (27 sep 2018)
- Meer dan een kwart miljoen alcoholgerelateerde verkeersdoden per jaar (27 sep 2018)
- In de horeca bepalen de ondernemers het beleid rond sluitdrankjes (27 sep 2018)
- Europese Commissie zoekt uitweg uit impasse rond etiketteringsvoorstellen (26 sep 2018)
- Veroordeling van jongerenvereniging 't Waeske in Guttecoven (25 sep 2018)
- NAC bindt strijd aan met jeugdige bierdrinkers (24 sep 2018)
- Blokhuis bezoekt UN High Level Meeting NCDs (24 sep 2018)
- Festival Hrieps laat alleen nog 18-plussers toe (24 sep 2018)
- Nieuw rapport verschenen met pleidooi voor effectiever alcoholbeleid (24 sep 2018)
- Branche doet Blokhuis ‘tegenbod’: prijsstunten verder beperkt (24 sep 2018)
- Bijna 500 bezoekers naar ziekenboeg op eerste dag Oktoberfest (23 sep 2018)
- Oktoberfeest in Nederland: van dansen op schlagers tot bierfusten rollen (21 sep 2018)
- Hoe kouder klimaat, hoe meer alcohol? (21 sep 2018)
- Alcohol wereldwijd verantwoordelijk voor 3 miljoen doden, voornamelijk mannen (21 sep 2018)
- Kritiek op nieuwe overzichtsstudie alcoholconsumptie en kanker (21 sep 2018)
- Tekst Politieke Verklaring UN Meeting NCDs beschikbaar (20 sep 2018)
- IARD meldt plannen rond alcoholmarketing op social media (19 sep 2018)
- Commissariaat voor de Media reageert op klacht STAP over La Trappe in Het Klokhuis (19 sep 2018)
- Waarschuwing voor 'doorgeven biertjes' in schutterstent (19 sep 2018)
- Utrechtse ouders praten in de kroeg over drankgebruik kind (18 sep 2018)
- Nederlanders weten te weinig over hoofd-halskanker (18 sep 2018)
- Natufiërs produceerden al alcohol, waarschijnlijk voor rituele feesten (17 sep 2018)
- Tubbergen schrikt van drankgebruik kampeerfeesten (17 sep 2018)
- Jongeren met kater op school zijn geen uitzondering in Zuidoost-Brabant (13 sep 2018)
- “Laat Instagram ook alcohol- en tabakverslaafden helpen” (13 sep 2018)
- Blaastest dronken leerlingen, want er moeten nuchtere kinderen in de klas zitten (13 sep 2018)
- WHO: alcoholgebruik in Europa nog steeds hoogste in de wereld (12 sep 2018)
- FAS-stichting: “Campagne nodig om zwangeren van alcohol af te houden” (11 sep 2018)
- Rechter moet bepalen of jeugdhonk verantwoordelijk is voor dood 15-jarige jongen (11 sep 2018)
- Riskant drinkende student moet eerder in beeld komen (10 sep 2018)
- Groter zwangerschapslogo op Franse drankflessen? (9 sep 2018)
- Leidse studentenvereniging in greep van drank (8 sep 2018)
- Belgische overheid pleit voor nul alcohol tijdens zwangerschap (7 sep 2018)
- Alcoholverbod én verplichte combi bij Spakenburg-Katwijk (6 sep 2018)
- Ook man met kinderwens moet drank laten staan (5 sep 2018)
- Alcoholgebruik leerlingen niet verder gedaald (5 sep 2018)
- Werkomstandigheden bierpromotiemeisjes nog steeds onveilig (3 sep 2018)
- Bier in detailhandel deze eeuw naar verhouding goedkoper geworden (3 sep 2018)
- Langzaam verdwijnt de drank uit de politiek, in Nederland en daarbuiten (3 sep 2018)
- Renesse heeft buik vol van de zuiptoerist (1 sep 2018)
- Veel discussie over tekst poster DrinkWise over alcohol en zwangerschap (31 aug 2018)
- Brouwers in geweer tegen nieuwe berekening Plato-gehalte (31 aug 2018)
- Horeca Roosendaal let onvoldoende op alcoholgebruik jongeren (30 aug 2018)
- Biernet.nl somber over kabinetsplannen (30 aug 2018)
- Slijters boos over opduiken accijnsstijging in concepttekst (30 aug 2018)
- Conceptversie Nationaal Preventieakkoord: alcohol duurder (30 aug 2018)
- Wie is aansprakelijk voor ongeval op bedrijfsfeestje waar veel wordt gedronken? (30 aug 2018)
- Kritiek op eerste Nijmeegse shotjesbar (29 aug 2018)
- WRR: Zet in op gezondheidswinst (27 aug 2018)
- Jong veel drinken betekent meer kans later op agressieve prostaatkanker (26 aug 2018)
- Slechte leeftijdscontrole introductiefestival Radboud (26 aug 2018)
- Nieuw onderzoek: katers hebben invloed op cognitie (25 aug 2018)
- Johnnie Walker kiest voor cannabis (24 aug 2018)
- Bag in box wijn bij Albert Heijn (24 aug 2018)
- Sterfgevallen en ziektelast als gevolg van alcoholgebruik in 195 landen (23 aug 2018)
- Cognac hip en trendy dankzij rappers (22 aug 2018)
- Alcoholbranche dankt aanzienlijk deel omzet aan riskante drinkers (22 aug 2018)
- Steeds minder alcohol voor jongeren onder 18 in Utrechtse horeca (22 aug 2018)
- In Bonaire blijkt 15% van de bestuurders teveel gedronken te hebben (21 aug 2018)
- Op de Balearen niet meer onbeperkt alcohol drinken bij all-inclusives (20 aug 2018)
- Meeste Nederlanders vinden dat kraanwater in restaurant gratis moet zijn (19 aug 2018)
- Vooral veel horeca leidt tot hoog aantal ziekenhuisopnames (19 aug 2018)
- Appelpop wil 'indrinken' uitbannen (18 aug 2018)
- Alphen aan den Rijn houdt enquête over blurring (17 aug 2018)
- Regiomanager KHN akkoord met inzet testkopers (17 aug 2018)
- Veel Britse vliegtuigpassagiers ervaren last van dronken medereizigers (16 aug 2018)
- Tandarts toont wat mixdrankjes met je tanden doen (16 aug 2018)
- Ook café in Westerhaar beboet na schenken aan testkoper (16 aug 2018)
- Licht meer wijnboeren in Nederland (15 aug 2018)
- Overijssels zuipfilmpje massaal bekeken (15 aug 2018)
- Gemeente Utrecht gaat alcoholgebruik in park onderzoeken (14 aug 2018)
- STAP kritisch over EU wijnpromotiegelden (14 aug 2018)
- Raad van State heeft advies uitgebracht over initiatiefwet Ziengs (14 aug 2018)
- Bierdrinker kiest vaker speciaal, alcoholvrij en alcoholarm bier (14 aug 2018)
- Student in nauw door stress en 'drank- en drugscultuur' (14 aug 2018)
- KEI-Groningen: begeleid dronken studenten (10 aug 2018)
- De best buys van de WHO zijn nog steeds relevant (10 aug 2018)
- Bier vaak in de aanbieding (8 aug 2018)
- Europarlementariërs vragen Commissie alcoholetiketteringsvoorstel af te wijzen (6 aug 2018)
- Twenterand zet testkopers in (5 aug 2018)
- Kinderarts: ouders, scholen en sportclubs moeten meer verantwoordelijkheid nemen (4 aug 2018)
- Jongeren drinken veel; sociale leven doordrenkt met alcohol (4 aug 2018)
- Meerderheid ouders laat minderjarig kind alcohol drinken (4 aug 2018)
- Nederland grootste bierexporteur van Europa (3 aug 2018)
- Roep om alcoholverbod voor vliegtuigpassagiers (3 aug 2018)
- Nederlandse wijnboer is blij met hitte (2 aug 2018)
- Europese Commissie stemt in met Ierse etiketteringsplannen (2 aug 2018)
- Stevige drinkers én niet-drinkers lopen meer risico op dementie (2 aug 2018)
- Rechter: feesten in strandpaviljoen Bloemendaal zijn evenement (1 aug 2018)
- Seedlip lanceert NoLo bars (1 aug 2018)
- Etten-Leur: “alcoholgebruik schuurfeesten slecht te handhaven” (31 jul 2018)
- Top Tien: grootste bierbrouwers ter wereld (31 jul 2018)
- “Alcoholvrij bier stimuleert bewuster omgaan met alcohol” (31 jul 2018)
- Alcohol in moedermelk leidt mogelijk tot lagere cognitie bij jonge kinderen (30 jul 2018)
- Heineken verkoopt meer bier door lekker weer (30 jul 2018)
- Zes dranklobbyisten praten mee aan preventietafel alcohol (30 jul 2018)
- Heineken komt ook met cannabisbier (27 jul 2018)
- AB InBev: meer winst dankzij WK Voetbal (26 jul 2018)
- Gemeente Tubbergen stuurt opnieuw kamperende jongeren naar huis (26 jul 2018)
- Alcoholregels milder voor beroepsvaart (26 jul 2018)
- Jongeren plaatsen op sociale media vaak berichten over alcohol met positieve associaties (25 jul 2018)
- Boete voor alcoholverkoop minderjarigen 'achterbaks' (25 jul 2018)
- Verband tussen hoofdelijk alcoholverbruik en kankersterfte bij ouderen (24 jul 2018)
- Verbod op lachgas in horeca? (24 jul 2018)
- Kabinet betreurt het dat EC geen verhoging minimum accijnstarieven voorstelt (23 jul 2018)
- Minder verdrinkingsslachtoffers: waarschuw mannen voor alcohol (23 jul 2018)
- In Canada wordt alcohol- en glutenvrij cannabisbier gebrouwen (23 jul 2018)
- IJsland verlaagt alcohollimiet voor bestuurders (21 jul 2018)
- Rechter: geen ontslag op staande voet van dronken werknemer, want geen waarschuwing noch gevaar (20 jul 2018)
- Hellendoornse jeugd kan makkelijk aan alcohol komen (20 jul 2018)
- Ministers Grapperhaus en Van Nieuwenhuizen willen alcoholslot niet terug (19 jul 2018)
- In Nijmegen 52 jongeren betrapt met alcohol (19 jul 2018)
- Bezoek Blokhuis aan polikliniek Jeugd en Alcohol (19 jul 2018)
- Rechtbank: vergunning café terecht ingetrokken omdat openbare orde werd bedreigd (18 jul 2018)
- Verband tussen alcoholgebruik en kwaliteit sperma (18 jul 2018)
- Juncker vraagt “respect” na geruchten alcoholisme (18 jul 2018)
- Verenigingen krijgen van gemeente ID-scanner (18 jul 2018)
- Twee kampeerfeesten Tubbergen beëindigd (17 jul 2018)
- Binnenkort duidelijkheid over Ierse etiketteringsplannen (16 jul 2018)
- Onder de 18 geen alcoholvrij biertje op Schiermonnikoog (14 jul 2018)
- Burgemeester Boxtel is gedrag horeca spuugzat (13 jul 2018)
- EU-baas Juncker: alcohol- of rugprobleem? (13 jul 2018)
- Rijden onder invloed gedaald naar 1,4% (12 jul 2018)
- Delftse studentenclubs gaan meer voorlichting geven (12 jul 2018)
- Zwitserland verlaagt alcoholrichtlijn (12 jul 2018)
- Weer blijkt: jong regelmatig drinken, méér problemen later (11 jul 2018)
- Lancering website Trimbos-instituut (11 jul 2018)
- Platform Ontwijnen.nl helpt vrouwen met stoppen (11 jul 2018)
- Daling alcoholgebruik Rusland gestopt (11 jul 2018)
- Boete voor fietsende tiener (14) met bier in de hand (10 jul 2018)
- SCP: Hoog percentage hoogopgeleiden drinkt regelmatig (10 jul 2018)
- 'Alcohol verboden'- bordjes geplaatst in Alphen aan den Rijn (9 jul 2018)
- Extra politie in Amsterdam tijdens Zweden-Engeland (7 jul 2018)
- Strenge controle drinkende jeugd Nijmeegse Vierdaagsefeesten (6 jul 2018)
- Onderzoek van Heineken bevestigt intimidatie Afrikaanse bierpromotiemeisjes (5 jul 2018)
- Heeft uitdroging hetzelfde effect als dronkenschap? (5 jul 2018)
- Diplomadrankje? 'Het zijn geen leerlingen meer' (5 jul 2018)
- Hengelo heeft terecht horecavergunning Stief Kwartiertje ingetrokken (4 jul 2018)
- Gedragscode voor alle Utrechtse studentenclubs (4 jul 2018)
- Supportersclubs blij met besluit UEFA alcoholverbod op te heffen (4 jul 2018)
- VWS gaat archief Directeuren Overleg Alcohol reconstrueren (4 jul 2018)
- Alcoholgebruik jongeren heeft mogelijk blijvend effect op het metabolietprofiel (2 jul 2018)
- Jeugd Loppersum drinkt te vaak te veel (2 jul 2018)
- Tien alcoholjongeren in ziekenhuis na TT (1 jul 2018)
- Minder alcohol tijdens introductieweek Tilburg (29 jun 2018)
- Voetbalclubs boos op Elburg vanwege boete (28 jun 2018)
- Alcoholgebruik verhoogt kans op hypertensie (27 jun 2018)
- Etten-Leur verbiedt schuurfeesten (27 jun 2018)
- Post.nl biedt nu ID Check aan de Deur aan (27 jun 2018)
- Verplicht ondertekenen spelregels kampeerfeest Tubbergen (26 jun 2018)
- Glazen tellen enige effectieve middel om minder te drinken (26 jun 2018)
- Ouders boos over blaastest bij ingang feesttent (26 jun 2018)
- Jack Daniel's verhoogt prijzen in EU na importtarieven (26 jun 2018)
- Blokhuis: 1 miljoen euro voor Caribisch Preventie- en Sportakkoord (26 jun 2018)
- Ook Jet2.com wil strengere controle alcoholverkoop luchthavens (25 jun 2018)
- NRC: uitspraak Van der Lely ongefundeerd (25 jun 2018)
- Ryanair wil stopzetting of betere controle alcoholverkoop op vliegvelden (22 jun 2018)
- Rechter: geen uitstel van sluiting café Prins in Kollumerzwaag (21 jun 2018)
- Hardenberg onderzoekt IJslands preventiemodel (21 jun 2018)
- VTV: Leefstijl en leefomgeving beïnvloeden onze gezondheid (19 jun 2018)
- Alcoholvrije Heineken nu ook op de tap (19 jun 2018)
- Wales stemt in met wetsvoorstel minimumprijs alcohol (19 jun 2018)
- Risico op kanker en overlijden laagste bij ouderen die minder dan 5 Amerikaanse units per week drinken (19 jun 2018)
- Hattem gaat blurren door horeca en slijters toestaan (18 jun 2018)
- Financiering MACH15-studie wordt definitief gestopt (18 jun 2018)
- Festival Mañana Mañana komt met zelf-tap (16 jun 2018)
- Van roken is de lol allang af, maar drinken is nog steeds de norm (16 jun 2018)
- Hoge Raad verwerpt cassatieverzoeken HEM (15 jun 2018)
- Bijna 10% meer comazuipende jongeren (15 jun 2018)
- Alcoholvrij café op PinkPop (14 jun 2018)
- Alcoholverbod stadion opgeheven tijdens UEFA-duels Ajax (14 jun 2018)
- Belgische minister negeert advies en gaat door met eigen alcoholplan (13 jun 2018)
- Ageviewers gaat verduistering melden en looft €100.000 uit voor ontbrekende pagina DOA-verslag (13 jun 2018)
- Amsterdamse eindexamenscholieren feesten op school doorgaans met fris (13 jun 2018)
- 880 Britse pubs verbannen Europese dranken (13 jun 2018)
- Horeca op Schiphol gaat overmatige drinkers drank weigeren (12 jun 2018)
- Matige drinkers melden zich het minst vaak ziek (11 jun 2018)
- Steun voor alcoholbeleid is groter als je verband kent tussen alcohol en kanker (11 jun 2018)
- Belgische adviesraad: gratis water in restaurants en verbod op alcoholreclame (11 jun 2018)
- De teloorgang van de plattelandsdiscotheek (11 jun 2018)
- Utrecht en Eindhoven gaan digitale identiteitskaart testen (8 jun 2018)
- DG van WHO wijst op belang accijnzen (8 jun 2018)
- Zorgen over mogelijke verruiming Drank- en Horecawet (8 jun 2018)
- De geheime wereld achter huismerkbier van supermarkten (7 jun 2018)
- Blaastesten tegen comazuipen op Hengeveldse zomerfeesten (7 jun 2018)
- Boetes bij alcoholcontroles in Julianadorp (6 jun 2018)
- Tweede Kamer positief over wetsvoorstel Ziengs dat blurring toestaat; Blokhuis voelt er niets voor (6 jun 2018)
- Andriukaitis én EU-lidstaten niet tevreden over voorstel alcoholbranche (6 jun 2018)
- Wie met Ryanair naar Ibiza vliegt, mag geen taxfree alcohol meer drinken aan boord (5 jun 2018)
- Alcohol remt opruiming plaques bij ziekte van Alzheimer (4 jun 2018)
- Alcohol scoren makkie voor Gooise jeugd (4 jun 2018)
- Geen Heineken na raadsvergadering? (4 jun 2018)
- Bewoners Amsterdam willen handhaving alcoholverbod en beperking terrassen (3 jun 2018)
- Meerderheid Kamer wil alcoholslot terug (1 jun 2018)
- WHO-Commissie brengt advies ‘Time to Deliver’ uit (1 jun 2018)
- EU blijft productie en promotie van wijn subsidiëren (1 jun 2018)
- OM: ’Pakkans drankrijder flink afgenomen’ (31 mei 2018)
- Amsterdamse campagne tegen dronken toeristen (31 mei 2018)
- PvdA Kampen wil af van gemeenteborrels (30 mei 2018)
- Eén op de acht bewoners Caribisch Nederland drinkt zwaar (29 mei 2018)
- Alkmaarse jeugd begint op latere leeftijd met drinken (29 mei 2018)
- Advies: schrap verwarrende term roekeloosheid uit verkeerswet (29 mei 2018)
- Kamerfracties houden moties aan na overleg met staatssecretaris Blokhuis (29 mei 2018)
- Verslaving vroegtijdig signaleren met nieuwe online tools (28 mei 2018)
- Gangmakerssociety: cafés huren gangmakers in om zaak vroeger vol te krijgen (28 mei 2018)
- KLM-piloot opgepakt na alcoholcontrole luchthaven Oslo (27 mei 2018)
- Alcoholberichten op sociale media kunnen aanzetten tot drinken (27 mei 2018)
- Europese Commissie wil accijnsstructuur hervormen (25 mei 2018)
- Heineken best verkrijgbare bier, maar lokale verschillen zijn groot (25 mei 2018)
- Alcoholbeleid sportverenigingen onderzocht (25 mei 2018)
- Texelse horecapolsbandjes blijven bestaan (24 mei 2018)
- Eigenaar kapperszaak Breda aangehouden o.m. vanwege illegaal alcohol schenken (24 mei 2018)
- Ouders kritischer over alcohol, toch kopen sommigen alcoholvrij bier voor hun kind (24 mei 2018)
- Verkoop speciaal- en alcoholvrijbier stijgt. Brouwersmarkt verzadigd? (24 mei 2018)
- WKOF: zo min mogelijk alcohol (24 mei 2018)
- Heineken vanwege bierpromotiemeisjes uit duurzaam aandelenfonds (23 mei 2018)
- Naleving leeftijdsgrens in supermarkten naar 70,3% (22 mei 2018)
- Slechte naleving leeftijdsgrens in Enschede (18 mei 2018)
- NIH schort omstreden alcoholstudie op (17 mei 2018)
- Duitse rechter: bier mag niet 'bekömmlich’ worden genoemd (17 mei 2018)
- Jongerencentra in Woerden zijn boos: ’s nachts geen biertje meer (17 mei 2018)
- Staatssecretaris Blokhuis en wethouder Everhardt starten landelijke actie NIX zonder ID (17 mei 2018)
- Blokhuis vertrouwt op afspraken in Preventieakkoord (17 mei 2018)
- Nieuw WHO rapport met 16 aanbevolen preventiemaatregelen (16 mei 2018)
- AB InBev trekt portemonnee voor bierpromotie bij evenementen (16 mei 2018)
- Zorgen om jonge meiden achter de bar die shotjes verkopen (16 mei 2018)
- Disco-eigenaar in actie tegen jonge comazuipers (15 mei 2018)
- Experimenten: kleinere glazen bier en wijn leiden tot lager alcoholgebruik (14 mei 2018)
- Texelse horecapolsbandjes in gevaar (11 mei 2018)
- Eigenares mannenpedicurezaak boos om alcoholhandhavers aan de deur (10 mei 2018)
- Handhavers Den Helder bekeuren jongeren voor alcoholgebruik (10 mei 2018)
- Haaksbergen gaat strijd aan met drankgebruik onder jongeren (9 mei 2018)
- Erfgoedinspectie onderzoekt of VWS Archiefwet heeft nageleefd (9 mei 2018)
- België zet met succes jonge controleurs in (7 mei 2018)
- Word je anders dronken van bier, wijn of sterke drank? (5 mei 2018)
- Gratis bier Dicky Woodstock Festival Steenwijkerwold roept vragen op (5 mei 2018)
- In Zuid-Holland Zuid verstrekt merendeel verkooppunten nog alcohol aan minderjarigen (3 mei 2018)
- Trimbos-instituut publiceert nieuwe factsheet (en samenvatting daarvan) (3 mei 2018)
- Raad van State: SlijtersUnie niet ontvankelijk, want ander marktsegment (2 mei 2018)
- Schotland voert minimumprijs voor alcohol in (1 mei 2018)
- Brief Eurocare en STAP aan Bruins (1 mei 2018)
- Blokhuis: “Cultuur in sportkantines moet worden omgedraaid” (1 mei 2018)
- Grote studie bewijst: door deze vijf leefstijlfactoren leef je tien jaar langer (30 apr 2018)
- Gemeente Dronten betrapt in 2017 niemand die alcohol aan jongeren verkoopt (30 apr 2018)
- Zestig jonge comazuipers in Drenthe (30 apr 2018)
- Blokhuis stuurt Kamer brief over naleving leeftijdsgrens door sportkantines (30 apr 2018)
- Blokhuis informeert Kamer over inventarisatie blootstelling alcoholmarketing (30 apr 2018)
- Arrestaties na mishandelen boa in Oldebroek (27 apr 2018)
- Kaag beantwoordt Kamervragen over Afrikaanse bierpromotiemeisjes Heineken (26 apr 2018)
- Leidse platenzaak aangepakt vanwege bierconsumptie (26 apr 2018)
- Drinken drinkers meer als ze denken dat de drank alcoholarm is? (26 apr 2018)
- Gaat Europese Commissie voorstel alcoholbranche verwerpen? (26 apr 2018)
- Kempen wil IJslandse drankaanpak (26 apr 2018)
- Na RCC-uitspraak onduidelijkheid over toekomst prijskortingsregels RvA (26 apr 2018)
- Méér drinken dan de Gezondheidsraad adviseert: Koggenland spant de kroon (26 apr 2018)
- Blokhuis reageert op bericht over mogelijke beïnvloeding onderzoek Trimbos-instituut (25 apr 2018)
- Campagne gericht op senioren (25 apr 2018)
- Slecht wijnjaar (25 apr 2018)
- Versterkt alcohol PMS? (23 apr 2018)
- Belgische prijs voor alcoholhoudend ijs, tot ongenoegen van verslavingsexpert (23 apr 2018)
- Ambulance Dronten vaker uitgerukt vanwege alcoholgebruik (22 apr 2018)
- 21 horeca-overtredingen in Capelle beboet (21 apr 2018)
- Alcohol veroorzaakt minder dodelijke slachtoffers dan roken (21 apr 2018)
- Verkeersslachtoffers willen bloedproef bij alle dodelijke ongevallen (21 apr 2018)
- Bierpromotiemeisjes ook voor Europese expats Heineken (20 apr 2018)
- Verslavingsartsen slaan alarm: door medicijntekorten kunnen doden vallen (20 apr 2018)
- Rusland wil ban op westerse alcohol (20 apr 2018)
- Blokhuis: aan de slag met stevige ambities en concrete maatregelen voor een gezonder Nederland (20 apr 2018)
- In 2017 lager percentage 18-minners dat drinkt, maar hoger percentage dat zwaar drinkt (20 apr 2018)
- Heineken start onderzoek naar misbruik van promotiemeisjes in Afrika (19 apr 2018)
- SlijtersUnie wint zaak Vomar over inpandige slijterij (19 apr 2018)
- Alcoholvrij bier is ingeburgerd (19 apr 2018)
- Heineken brouwt troebel in Afrika (19 apr 2018)
- Bavaria-bier verliest marktaandeel in Nederland (19 apr 2018)
- Boodschap Lancet-studie in veel media te kort door de bocht (19 apr 2018)
- Binnenkort advies over kartelzaak Ageviewers (18 apr 2018)
- Grootste moslimorganisatie Indonesië gaat totaalverbod alcohol te ver (17 apr 2018)
- Speciaalbier zorgt voor kwart bieromzet AH (16 apr 2018)
- Ophef over bierdrinkende Bickel Krabbé (14 apr 2018)
- Een boekje open over het alcoholbeleid van VWS (14 apr 2018)
- Blokhuis: "Wij volgen advies van de Gezondheidsraad" (13 apr 2018)
- Gaan we nu massaal matigen? (13 apr 2018)
- Van Bakkum: “De boodschap wordt strenger, alcohol is niet gezond” (13 apr 2018)
- Nieuwe internationale overzichtsstudie: ook risico's bij matig alcoholgebruik (13 apr 2018)
- Bewoner Haaksbergen moet wijnverkoop stoppen (12 apr 2018)
- Roermond gaat - in strijd met de wet - blurren met alcohol toestaan (12 apr 2018)
- ‘Belasting op ongezonde producten goed voor armere mensen’ (11 apr 2018)
- Laagdrempelige Maxx-app voor hulp bij alcoholgebruik (11 apr 2018)
- Naleving leeftijdsgrens in Katwijk verbeterd (10 apr 2018)
- Leeftijdscheck juridische hobbel voor uitrol Skippen bij Spar (9 apr 2018)
- Psychische gezondheid studenten stemt tot bezorgdheid (7 apr 2018)
- Promotiemeisjes Heineken onderwerp van Kamermotie (4 apr 2018)
- Minder rimpels in gezicht vrouw door gezonde voeding en geen alcohol (4 apr 2018)
- Slijtersunie verliest rechtszaak Catawiki (4 apr 2018)
- Meerderheid Telegraafrespondenten vindt sportkantine geen concurrent van café (4 apr 2018)
- Accijnsopbrengsten alcoholhoudende dranken ongeveer stabiel (3 apr 2018)
- KHN wil voor paracommercie dezelfde regels als voor commerciële horeca (3 apr 2018)
- VVN blijft samenwerken met alcoholbranche (31 mrt 2018)
- Minister wil met transportsector praten over alcoholslot (31 mrt 2018)
- Politie Amsterdam: supermarkten medeschuldig aan stomdronken Britten (31 mrt 2018)
- Nederlandse overheid steunt Heineken Rwanda bij inkoop grondstoffen (30 mrt 2018)
- Hoge Raad: verslaving is ziekte, daarom soms toch vergoeding na ontslag wegens dronkenschap (30 mrt 2018)
- Bewoners: verbied drinken van alcohol in Rotterdams stadspark (30 mrt 2018)
- VNG wil blurring legaliseren door aanpassing Drank- en Horecawet (29 mrt 2018)
- Gemeente Hilversum opent online meldpunt koeriers sterke drank (29 mrt 2018)
- Global Fund schort het partnerschap met Heineken op (29 mrt 2018)
- Belgische wijn- en gedistilleerdbranche wil 18-jaarsgrens (29 mrt 2018)
- Kamervragen over Afrikaanse promotiemeisjes van Heineken (29 mrt 2018)
- Ook in hoger beroep geen shirtreclame met "wijnvoordeel.nl" (29 mrt 2018)
- Bronckhorst pakt alcoholgebruik jeugd aan (28 mrt 2018)
- In USA roep om parlementair onderzoek naar NIAAA-onderzoekslobby (28 mrt 2018)
- Slijters willen stop op drankverkoop aan particulieren bij Sligro (27 mrt 2018)
- Heineken trekt omstreden spotje terug na kritiek rapper (27 mrt 2018)
- Meer import van champagne (26 mrt 2018)
- Heineken wil misbruik promotiemeisjes breed aanpakken (25 mrt 2018)
- Promotiemeisjes van Heineken verkopen bier met hun lichaam (24 mrt 2018)
- Overlast van dronken Engelse voetbalsupporters op de Amsterdamse Wallen (23 mrt 2018)
- Later seks door social media en hogere alcoholleeftijd (22 mrt 2018)
- Ierland wil waarschuwingsteksten over kanker op alle drankflessen (21 mrt 2018)
- Overgangsregeling Sociale Hygiëne stopt per 1 mei 2018 (21 mrt 2018)
- Bier in super iets in prijs gedaald (21 mrt 2018)
- Stembureau gesloten door overlast dronken jongeren (21 mrt 2018)
- Babybalance maakt 3 animatie-video’s over alcohol en zwangerschap (21 mrt 2018)
- Wetenschappers tonen aan dat reclame echt werkt en vragen daarom om regulering (20 mrt 2018)
- In De Fryske Marren boetes voor alcohol op straat (19 mrt 2018)
- Alcoholgebruik beïnvloedt slaapkwaliteit (16 mrt 2018)
- Amsterdam besluit weer tot maatregelen voor Koningsdag (16 mrt 2018)
- In Verenigd Koninkrijk toename verkoop magnumflessen wijn (16 mrt 2018)
- Online alcoholverkoop neemt toe (16 mrt 2018)
- Dekker gaat alcoholtesten en andere knelpunten privacywet verder onderzoeken (15 mrt 2018)
- Grolsch komt met proefbrouwerij in virtual reality (15 mrt 2018)
- Partnerschap UNITAR en AB InBev ligt zwaar onder vuur (14 mrt 2018)
- Wales neemt eerste horde naar minimumprijs alcohol (14 mrt 2018)
- Hoe alcoholproblemen zich voortplanten (13 mrt 2018)
- Voorstel alcoholbranche: voedselinformatie op etiket of online! (12 mrt 2018)
- Italiaanse wijnorganisatie onderschept 'sjoemelchianti' (10 mrt 2018)
- Vrees voor inmenging criminelen in horeca Amsterdam (9 mrt 2018)
- Volgende stap in poging tot beëindiging deal Global Fund en Heineken (9 mrt 2018)
- Monniken boos op supermarkt om verkoop trappistenbier (9 mrt 2018)
- De Graafschap: per direct weer alcohol op de tribunes van het stadion (8 mrt 2018)
- Coca-Cola lanceert alcoholhoudend drankje (7 mrt 2018)
- Kabinet werkt aan hardere aanpak rijden onder invloed van alcohol (7 mrt 2018)
- Werkgevers willen privacywet aanpassen om werknemers te kunnen testen op alcohol (7 mrt 2018)
- Van Nieuwenhuizen beantwoordt vragen over gedragscursussen voor alcoholrijders (6 mrt 2018)
- Jongeren in Weststellingwerf beginnen later met drinken (6 mrt 2018)
- Kritiek op EU-miljoenen voor wijnpromotie (6 mrt 2018)
- Artsen hekelen opmerkingen Macron over wijn (5 mrt 2018)
- Voorkom dat het HHH verwordt tot het Holland Hufter Huis (5 mrt 2018)
- Juncker dreigt met heffing op o.m. bourbon-whiskey (5 mrt 2018)
- 60% vakantievierende Nederlanders rijdt nog auto na après-ski (4 mrt 2018)
- Ajax houdt proef met bier op de heenreis (3 mrt 2018)
- Daling wijnconsumptie in Europa (2 mrt 2018)
- Fors meer winst AB InBev (2 mrt 2018)
- Rechter: bij intrekken rijbewijs wordt gekeken naar gevaren voor verkeersveiligheid (2 mrt 2018)
- Europarlement vertrouwt gedistilleerdbranche (1 mrt 2018)
- Geregistreerde gevallen van rijden onder invloed gedaald (1 mrt 2018)
- Onlineshop Heineken wil in Europa elk biertje per post bezorgen (1 mrt 2018)
- Hogere omzet, meer horecabedrijven in 2017 (28 feb 2018)
- Minder alcohol: minder broeikasgassen én gezonder (28 feb 2018)
- Ambulance rukte 78 keer uit wegens alcoholvergiftiging in Zuidoost-Brabant (27 feb 2018)
- Voetbalclubs boos op 'drankboete' (26 feb 2018)
- Ook Van de Keuken kritisch over Holland Heineken House (26 feb 2018)
- Groningen schaft exploitatievergunning deels af (23 feb 2018)
- Supporters eredivisie drinken veel bier (23 feb 2018)
- Kritische column Wennemars over Holland Heineken House (23 feb 2018)
- Inzet jonge toezichthouder in Hollands Kroon (22 feb 2018)
- Onderzoek: alcohol zorgt vaker voor spijt na seks (22 feb 2018)
- Drank in Staphorst makkelijk verkrijgbaar (21 feb 2018)
- Keurmerk werkt in Gemert-Bakel (21 feb 2018)
- Veel overtredingen bij controles horeca Den Helder (21 feb 2018)
- ’Mensen met alcoholstoornis hebben grotere kans om dement te worden’ (21 feb 2018)
- Advies Belgische onderzoekers: ‘Verhoog prijs alcohol, niet minimumleeftijd’ (21 feb 2018)
- Supermarkten aangesproken op afsluiting slijterij (20 feb 2018)
- Ruim 5.000 verkeersdoden per jaar in EU te wijten aan alcohol (20 feb 2018)
- Kabinet haalt streep door plan Experimentenwet Gemeenten (19 feb 2018)
- KHN blij met Kamervragen over oneerlijke concurrentie (19 feb 2018)
- Sneller dronken als je alcohol met light frisdrank mixt (19 feb 2018)
- Burgemeester Amsterdam wil maatwerk in sluiten horecapanden (17 feb 2018)
- Blijven we olympische medailles in alcoholdampen vieren? (16 feb 2018)
- SlijtersUnie eist aanpak drankverkoop via veilingsites (16 feb 2018)
- Alcoholslot werkt beter dan boete om herhaling te voorkomen (16 feb 2018)
- Binnenstad Amsterdam blijft grotendeels drooggelegd (15 feb 2018)
- Alcoholalliantie bundelt krachten in strijd tegen drankmisbruik (15 feb 2018)
- Schouwen-Duiveland controleert alcoholverkoop aan minderjarigen (14 feb 2018)
- Wereldwijde kankerpreventie-organisatie tegen Global Fund: “Stop deal met Heineken” (14 feb 2018)
- Brabantse ziekenhuizen tellen 31 jonge carnavalsvierders met teveel alcohol (14 feb 2018)
- In Limburg dit jaar veel meer jonge comazuipers in ziekenhuis tijdens carnaval (14 feb 2018)
- Website IkPas even overbelast (14 feb 2018)
- Al na lage dosis relatie tussen hersenactiviteit en agressie (12 feb 2018)
- Binge-drinken door jongeren slecht voor botten (12 feb 2018)
- Ook WEMOS verzet zich tegen deal tussen The Global Fund en Heineken (12 feb 2018)
- Oproep aan 55-plussers: 'Laat 40 dagen de alcohol staan' (12 feb 2018)
- Heineken: in 2017 werd in Nederland minder pils verkocht (12 feb 2018)
- Alcoholconsumpties Schipholbar op instapkaart? (12 feb 2018)
- Ouderen grijpen steeds vaker naar de fles (11 feb 2018)
- Carnavalsdrukte in het Catharina Ziekenhuis (11 feb 2018)
- Wetenschapper denkt te weten hoe je jongeren minder laat drinken (11 feb 2018)
- Van Boekel: “Een verslaving kan iedereen overkomen” (10 feb 2018)
- Tieners onderkoeld en bewusteloos op straat na zuipen sterke drank tijdens carnaval (10 feb 2018)
- België krijgt alcoholslot (9 feb 2018)
- Met welk voorstel gaat de alcoholbranche komen? (9 feb 2018)
- Rode Kruis: warme kleding en niet te veel alcohol (9 feb 2018)
- Kan alcoholgerelateerde hersenschade hersteld worden? (8 feb 2018)
- Alcoholvrije producten worden online gepromoot als aanvullend, niet als alternatief (8 feb 2018)
- Ex-alcohollobbyisten in openbaar bestuur diverse West-Europese landen (8 feb 2018)
- Zeeuwse alcoholcampagne breidt doelgroep uit (8 feb 2018)
- Carnavalsvierders die meedoen aan Bavaria-campagne in Tweede Kamer (7 feb 2018)
- Wijnvoordeel.nl en LDODK vechten uitspraak shirtreclame aan (7 feb 2018)
- Mogelijk hebben veel méér kinderen FASD (6 feb 2018)
- Focus van Blokhuis: vergroten bewustzijn en cultuurverandering (6 feb 2018)
- Noorwegen wil Heineken uit het Global Fund (6 feb 2018)
- Tabak en alcohol in combinatie met hete thee verhogen kans op slokdarmkanker (6 feb 2018)
- Horecaondernemer vecht boete aan na bezoek testkoper (6 feb 2018)
- Blokhuis meldt Kamer dat alcoholmisbruik “speerpunt” in Preventieakkoord wordt (6 feb 2018)
- Britten massaal ziek thuis op eerste maandag van februari (5 feb 2018)
- Radboud Universiteit: privacy app 'IRMA' wint award (3 feb 2018)
- Raadsleden De Wolden doen mee met IkPas (2 feb 2018)
- Europese Commissie wil ‘gratis’ kraanwater in de horeca niet verplichten (2 feb 2018)
- Jongeren aan sterke drank tijdens carnaval (2 feb 2018)
- Gezondheidsorganisaties maken bezwaar tegen deal tussen The Global Fund en Heineken (2 feb 2018)
- Rutger Engels wordt nieuwe rector magnificus Erasmus Universiteit (1 feb 2018)
- Wijn- en gedistilleerdhandel willen zachte Brexit (1 feb 2018)
- Schagen maakt namen overtreders Drank- en Horecawet bekend (31 jan 2018)
- Verplichte blaastest voor jongeren bij Westlandse carnavalsfeesten (31 jan 2018)
- Gaat Zweden online alcoholmarketing wettelijk beperken? (31 jan 2018)
- Gemeente Brummen liet mystery-shoppers drank halen (30 jan 2018)
- In toekomst mogelijk lichamelijk onderzoek alcohol/drugs na dodelijke verkeersongevallen (30 jan 2018)
- Google stopt met advertenties voor verslavingsklinieken (30 jan 2018)
- Weer pogingen om Alcohol & Health Forum nieuw leven in te blazen (30 jan 2018)
- Politiek wist van drankprobleem opgestapte burgemeester Oosterhout (30 jan 2018)
- Waarom wel alcohol in De Kuip voor zakelijke supporters? (30 jan 2018)
- Naleving van de leeftijdsgrens alcoholverkoop blijft aandachtspunt in Noord-Holland Noord (29 jan 2018)
- Belgische horecazaken doen mee met Tournée Minérale (28 jan 2018)
- Hendriks: “Ook één glas wijn is niet gezond” (27 jan 2018)
- Burgemeester van Oosterhout stapt op omdat hij te veel dronk en te ver ging tijdens personeelsuitje (27 jan 2018)
- Minderjarige testkopers actief in Borger-Odoorn (26 jan 2018)
- Keet uit Fluitenberg is 'Beste Keet van Nederland' (26 jan 2018)
- Een tiener zijn eerste glas laten drinken, vergroot de kans op problemen (26 jan 2018)
- Zorgelijk drankgebruik in Zuidoost-Brabant (26 jan 2018)
- Minstens 62.000 Belgen gaan voor maand zonder alcohol (26 jan 2018)
- Jongeren controleren drankbeleid horeca Zaltbommel (25 jan 2018)
- Huisartsen registreren alcoholmisbruik bij patiënten vrijwel niet (25 jan 2018)
- Commissie VWS besluit tot schriftelijk overleg over ontbrekende pagina notulen drankoverleg (25 jan 2018)
- Ambtenaren wissen notulen drankoverleg (24 jan 2018)
- Alcoholmaatregelen maken het verkeer veiliger (24 jan 2018)
- Merendeel van de volwassenen voldoet niet aan de ‘alcoholnorm’ (23 jan 2018)
- Boete na alcoholverkoop verscheurd; eerst een waarschuwing (23 jan 2018)
- Ga je blozen van alcohol, dan grotere kans op DNA schade (23 jan 2018)
- Nederlanders grootste drinkers tijdens wintersport (23 jan 2018)
- Trimbos-onderzoek naar leeftijdsverificatiesystemen lijkt door VWS beïnvloed (22 jan 2018)
- Amazon opent kassaloze winkel voor publiek; wel leeftijdscheck (22 jan 2018)
- Verslavingszorg weigert klanten wegens personeelstekort (22 jan 2018)
- Zoetermeer promoot alcoholpreventie bij evenementen (21 jan 2018)
- Buma (CDA) kritisch over paracommercie regels (20 jan 2018)
- Onderzoek: strafcursus drankrijders werkt niet (19 jan 2018)
- Brussel wil dat o.m. alcohol standaard valt onder het hoge BTW-tarief (18 jan 2018)
- Eindexamenleerlingen oneens met alcoholverbod Udens College (18 jan 2018)
- KHN wil registratieplicht voor aanbieders deeleconomie (17 jan 2018)
- Strengere alcoholregels in Duits carnavalsdorp (17 jan 2018)
- Leids restaurant zonder horecavergunning moet stoppen (17 jan 2018)
- Meer dan de helft van de Britten drinkt om stress te onderdrukken (17 jan 2018)
- Boa’s uitruilen komt inmiddels vaker voor (16 jan 2018)
- Russen laten drank massaal staan (16 jan 2018)
- Wens Bavaria is nog lang niet geregeld (16 jan 2018)
- Bavaria wil twee nationale vrije dagen tijdens carnaval (14 jan 2018)
- KNMG: "Tijd om alcoholregels voor artsen vast te leggen" (12 jan 2018)
- Bier op tribune keert terug bij Graafschap (11 jan 2018)
- Spirits mag Russische wodka-merknamen niet meer gebruiken (9 jan 2018)
- 90 procent van de Nederlanders weet niet dat alcoholgebruik kan leiden tot borstkanker (8 jan 2018)
- Mogelijk wet beperking verkooptijden alcohol op vliegvelden Verenigd Koninkrijk (7 jan 2018)
- ’Neuken Liqueur’ op de vingers getikt (5 jan 2018)
- Over heel Nederland minder alcoholvergiftigingen tijdens jaarwisseling (4 jan 2018)
- “Zeer sterk bewijs" dat alcohol DNA van stamcellen kan beschadigen (4 jan 2018)
- Eén maand ‘nee' tegen alcohol, in januari of in maart? (2 jan 2018)
- Verward en onder invloed? Dan naar ziekenhuis in Arnhem (2 jan 2018)
- Door alcohol onrustige jaarwisseling in Twentse ziekenhuizen (1 jan 2018)
- Dronken plassen in de gracht levensgevaarlijk (31 dec 2017)
- Bergen op Zoom zit vol, teveel winkeltjes werden horecazaken (30 dec 2017)
- Meer geregistreerde sterfte aan alcoholverslaving (29 dec 2017)
- Brouwers: “Alcoholdebatten op middelbare scholen onderdeel van Preventieakkoord” (28 dec 2017)
- Dagelijks één alcoholgerelateerd incident aan boord van Nederlands vliegtuig (27 dec 2017)
- ANGOB: van armoedebestrijding naar ontmaskeren tactieken alcoholmarketing (25 dec 2017)
- Stichting Mirro continueert gratis anonieme e-health in 2018 (24 dec 2017)
- Wordt wijn door de lage oogst duurder? (23 dec 2017)
- Klanten voedselbank krijgen met Kerst een flesje wijn (23 dec 2017)
- Krijgt sluitingstijdenproef Zwolle vervolg? (21 dec 2017)
- Groot aantal alcoholvergiftigingen in Noord-Holland Noord (21 dec 2017)
- Veel wijn in de kerstpakketten (21 dec 2017)
- Partycentrum krijgt boete van €2.040 (21 dec 2017)
- Meer drankongevallen rond de feestdagen (21 dec 2017)
- Nieuw overzicht leeftijdsgrenzen alcoholverkoop in EU-lidstaten (21 dec 2017)
- ‘Drugs, drank en prostituees in kazerne Schaarsbergen' (21 dec 2017)
- Toch rem op uitbreiding horeca in deel van Utrechtse binnenstad (20 dec 2017)
- Agent straks continu gescreend, ook op verslavingen (20 dec 2017)
- Estse Parlement neemt aanscherping van de Alcoholwet aan (20 dec 2017)
- Nutt: "De westerse wereld stopt binnen een generatie met alcohol" (20 dec 2017)
- Alcohol speelt grote rol bij geweldsmisdrijven (19 dec 2017)
- Rechter: DHW-vergunning moet duidelijk aangeven waar horeca-activiteiten mogen plaatsvinden (19 dec 2017)
- Kerstborrel op school: gratis alcohol mag, verkopen vaak niet (19 dec 2017)
- Streep door drink-ontgroening Luchtmobiele Brigade (19 dec 2017)
- Meedoen aan IkPas leidt tot minder drinken op lange termijn (18 dec 2017)
- Britten met filmpje van dronkaards gewezen op gevaren 'Mad Friday' (15 dec 2017)
- Beter geen alcoholvrij bier geven aan kinderen (15 dec 2017)
- In Ierland worden kankerwaarschuwingen op alcoholhoudende dranken verplicht (15 dec 2017)
- Wijnvoordeel.nl is verbaasd over klacht STAP (15 dec 2017)
- Wijziging Finse Alcoholwet door Parlement (15 dec 2017)
- Leerlingen Bonhoeffer College Enschede op bezoek bij Grolsch (15 dec 2017)
- 's Hertogenbosch dwingt horeca niet om statiegeldbekers te gebruiken (14 dec 2017)
- Van der Staaij houdt motie over minimumprijs aan (14 dec 2017)
- Blokhuis gaat Nationaal Preventieakkoord uitbreiden met o.m. alcohol (14 dec 2017)
- STAP dient klacht in over shirtreclame door alcoholsponsor (14 dec 2017)
- Proef met alcohol-enkelband wegens gebrek aan deelnemers met een jaar verlengd (14 dec 2017)
- Wijnglazen worden hoe langer hoe groter (14 dec 2017)
- Ruim aandacht voor preventie tijdens behandeling VWS-begroting (13 dec 2017)
- Minder slachtoffers fietsongevallen a.g.v. alcoholgebruik (12 dec 2017)
- Ook in Engeland actie alcohol en borstkanker (12 dec 2017)
- Alcohol blijft taboe in winkels Den Helder (12 dec 2017)
- Jongeren met problemen binnen gezin gebruiken meer alcohol en bingen vaker (11 dec 2017)
- 25.000 euro boete en ontslag voor stomdronken vrachtwagenchauffeur (10 dec 2017)
- EPSCO neemt raadsconclusies over alcoholbeleid aan (8 dec 2017)
- Alcoholbranche zit in zijn maag met Neuken Liqueur: dit schaadt de hele markt (8 dec 2017)
- Extra maatregelen om rijden onder invloed aan te pakken? (7 dec 2017)
- Parlementaire commissies Cyprus in debat over verhogen leeftijdsgrens naar 18 jaar (7 dec 2017)
- Onderzoek: alcoholgebruik daalt door legalisering mediwiet (7 dec 2017)
- Psychologen helpen Nijmeegse voetbalclubs (7 dec 2017)
- Ook Raad van State zegt nee tegen bierfiets (6 dec 2017)
- Eénderde geweld in vliegtuigen door alcohol of drugs (6 dec 2017)
- Utrechts restaurant mag geen spullen verkopen (5 dec 2017)
- Geen bier op de tribune tijdens Willem II-NAC Breda (5 dec 2017)
- Wordt Alcohol and Health Forum nieuw leven ingeblazen? (5 dec 2017)
- Kamer vraagt regering alcoholmisbruik in het verkeer intensiever aan te pakken (5 dec 2017)
- Brouwer boos op Belgische IkPas organisatie (5 dec 2017)
- 'Alcoholmisbruik geeft sterk verhoogde kans op letsel in maand erna' (5 dec 2017)
- Deelnemers Belgische IkPas drinken half jaar later nog steeds minder (5 dec 2017)
- Horecapils flink duurder (4 dec 2017)
- Detailhandel alcohol in Europa €130 miljard (4 dec 2017)
- 17% jeugd Haaglanden is bingedrinker (4 dec 2017)
- Blokhuis: minimum alcoholprijs zeer interessante, behoorlijk forse volksgezondheidsmaatregel (4 dec 2017)
- De meeste Belgen willen de leeftijdsgrens voor alle alcohol op 18 jaar (4 dec 2017)
- Toename microbrouwerijen in Europa (4 dec 2017)
- Comadrinken in vrieskou baart zorgen (4 dec 2017)
- Manifest Gooise scholen moet alcoholgebruik jongeren indammen (1 dec 2017)
- Rotterdams restaurant hoeft voorlopig geen alcohol te schenken (1 dec 2017)
- Europese Commissie: 'AB InBev misbruikt macht in België' (30 nov 2017)
- Opleiding Sociale Hygiëne wordt mogelijk aangepast (30 nov 2017)
- Voortaan bij online-alcoholverkoop leeftijdscontrole bij aankoopmoment? (30 nov 2017)
- Blokhuis stuurt Kamer Trimbos-studies over alcoholmarketing (30 nov 2017)
- Nederlanders onderschatten de impact van alcohol op zicht (30 nov 2017)
- Blokhuis: "Niet achterover leunen bij tegengaan alcoholvergiftigingen en –ongevallen" (30 nov 2017)
- Voorzichtige daling aantal alcoholvergiftigingen bij jongeren (30 nov 2017)
- Nederlandse jongvolwassenen tevreden (30 nov 2017)
- 55-plussers vaker in het ziekenhuis na alcoholgebruik (30 nov 2017)
- Bewezen: wiet is veel minder slecht dan drank (29 nov 2017)
- Europese Commissie wil fundamenteel meer geld voor preventie (29 nov 2017)
- Blokhuis start gespreksrondes over Nationaal Preventieakkoord (28 nov 2017)
- ChristenUnie Apeldoorn wil dat lokale blurring-pilot stopt (28 nov 2017)
- Alcoholmarketing op sociale media (28 nov 2017)
- Onderzoek Objectief naar spontaan ID tonen (28 nov 2017)
- Debat over Alcohol en Kanker tijdens Europese Alcohol Week (28 nov 2017)
- Kamervragen over post mortem onderzoek veroorzakers verkeersongevallen (27 nov 2017)
- Vlaamse kinderartsen willen alcoholpoli’s en een leeftijdsgrens van 18 jaar (25 nov 2017)
- Rotterdamse ondernemer wordt verplicht alcohol te schenken (25 nov 2017)
- 'Onmogelijk om je kind te laten stoppen met drinken' (24 nov 2017)
- Boete voor koerier die sterke drank verkocht via WhatsApp (24 nov 2017)
- Gaat Finland zijn alcoholwetten hervormen? (24 nov 2017)
- Blokhuis stuurt brief naar TK naar aanleiding van de motie Van der Staaij (23 nov 2017)
- Werkt de Gezonde School aanpak? (23 nov 2017)
- Gedistilleerdbranche wil pauze in onderhandelingen over nieuwe Europese verordening (22 nov 2017)
- Drinkers associëren sterke drank met agressie (22 nov 2017)
- Dedemsvaart wil langer toezicht op horeca (21 nov 2017)
- Hoogleraar: nieuwe anti-kater pil onwerkzaam preparaat (21 nov 2017)
- SGP wil minimumprijs alcohol (20 nov 2017)
- Gezichtsherkenning-app controleert leeftijd in Britse supermarkt (20 nov 2017)
- Schadelijk alcoholgebruik onderwerp EU-Raad Werkgelegenheid, Sociaal Beleid, Volksgezondheid en Consumentenzaken (20 nov 2017)
- Strenger beleid Haarlemse horeca (20 nov 2017)
- Drank en wiet verlagen kans op succes later (19 nov 2017)
- Drank verplicht in plastic in Kampen (19 nov 2017)
- Spanning en stress mogelijk oorzaak drankgebruik politici (18 nov 2017)
- Dierenpark mag paviljoen niet verhuren voor feestjes met alcohol (18 nov 2017)
- Ierse wet belangrijk voor beteugelen alcoholgerelateerde schade (18 nov 2017)
- Minder doden en ziekenhuisopnamen door Schotse minimumprijs (16 nov 2017)
- Jongeren Weert komen makkelijk aan alcohol (16 nov 2017)
- Roemenië wil gevangenisstraf voor chauffeurs die ná verkeersongeluk alcohol gebruiken (16 nov 2017)
- Alcoholgebruik Gooise jeugd baart scholen zorgen (15 nov 2017)
- Oudste wijn ter wereld gevonden in Georgië (15 nov 2017)
- UK Supreme Court stemt in met basisprijs alcohol in Schotland (15 nov 2017)
- Utrecht neemt ‘Pils in het park’-motie aan (14 nov 2017)
- Supermarkten Wales laten klanten blazen (14 nov 2017)
- Europarlement wil onderzoek nullimiet alcohol en verkeer (14 nov 2017)
- Minder alcoholverkeerscontroles, ook al veroorzaakt drank 20 tot 30% van de auto-ongelukken (13 nov 2017)
- Heineken verhoogt bierprijs opnieuw (13 nov 2017)
- Center Parcs haalt Heinekenproducten uit 'kinderkoffertje' (13 nov 2017)
- Woensdag duidelijkheid over basisprijs alcohol in Schotland (13 nov 2017)
- Heineken promoot haar merknaam doelgericht bij kinderen van de basisschoolleeftijd (13 nov 2017)
- Ayahuasca-gebruikers melden minder alcoholproblemen dan gebruikers van andere psychedelische drugs (9 nov 2017)
- Start pilot gemeentelijke aanpak tegen dronkenschap en doordrinken (9 nov 2017)
- Amerikaans kankergenootschap vraagt aandacht voor relatie alcohol en kanker (8 nov 2017)
- De jeugdsoos in Hooghalen kom je niet in als je gedronken hebt (7 nov 2017)
- "Laat rokers en drinkers hogere zorgpremie betalen" (7 nov 2017)
- Gemeenteraad Amsterdam wil bierfiets in hele stad verbieden (7 nov 2017)
- ‘Happy Ouders’: ouders van tieners op ‘kroegentocht’ in Roosendaal (6 nov 2017)
- Enkele gemeenten blijven strijden voor blurren (6 nov 2017)
- Heineken wil met F1 meer jongeren bereiken en digitale aanwezigheid vergroten (4 nov 2017)
- Permanente verwijdering uit de jeugdsoos na overlast in omgeving (4 nov 2017)
- Wijnpublicisten: Reclamecode voor Alcoholhoudende Dranken loopt op laatste benen (3 nov 2017)
- Grote daling in jeugdcriminaliteit Noord-Nederland (2 nov 2017)
- Estland pakt drankgebruik aan (2 nov 2017)
- Hogere geregistreerde sterfte aan alcoholverslaving door automatisch coderen (1 nov 2017)
- Hardenbergse horeca mag langer open (1 nov 2017)
- Bierfiets moet nu écht weg uit binnenstad Amsterdam (31 okt 2017)
- Bierbrouwer koopt aandeel in 's werelds grootste wietteler (30 okt 2017)
- Nachtwinkel Nijmegen moet dicht na alcoholverkoop (30 okt 2017)
- Alcoholvrij bier verrassend verkoopsucces op Oktoberfeest (28 okt 2017)
- Rotterdam krijgt eerste Nederlandse brouwopleiding (27 okt 2017)
- Bag in box wijn in handtas (27 okt 2017)
- Zeeuwse ouderen drinken steeds meer (26 okt 2017)
- AB InBev verkoopt minder bier (26 okt 2017)
- Ambachtelijk bier bevat gemiddeld meer schimmelstoffen (26 okt 2017)
- Trump spreekt over zijn overleden broer en diens alcoholverslaving (26 okt 2017)
- Oud-directeur STIVA nu in kabinet Rutte III (25 okt 2017)
- Alcoholverslaving straks te voorspellen? (25 okt 2017)
- Tegenvallend zomerweer drukt bierverkoop Heineken (25 okt 2017)
- Heineken-biertegoed geen succes (25 okt 2017)
- Wijnproductie historisch laag (24 okt 2017)
- Mannen hebben vanaf 7 glazen alcohol per week een verhoogd risico op boezemfibrilleren (24 okt 2017)
- Hoe meer een vrouw drinkt, hoe lager de vruchtbaarheid (23 okt 2017)
- WHO Europa lanceert trainingshandleiding over kortdurende alcoholinterventies in de eerste lijn (23 okt 2017)
- Schouwen-Duiveland: voortaan enkel melding buurtfeesten zonder alcohol (23 okt 2017)
- Droogleggen Bossche binnenstad werkt volgens politie (23 okt 2017)
- Kabinet Wales kondigt wetsvoorstel minimum alcoholprijs aan (23 okt 2017)
- Zaanstad sluit snackbar (20 okt 2017)
- ChristenUnie Harderwijk vraagt aanpak alcoholverkoop aan minderjarigen (20 okt 2017)
- Verslaving is wel degelijk een hersenziekte (20 okt 2017)
- Wijnhandelaren scherpen keurmerk aan (19 okt 2017)
- Hotelketen verkoopt alcohol in automaten (19 okt 2017)
- 'Jenevermoed' in de praktijk (19 okt 2017)
- Bier is gezond, zegt de wetenschap (ingefluisterd door Heineken) (19 okt 2017)
- Politicus van de ChristenUnie wordt beleidsverantwoordelijk voor alcoholbeleid (19 okt 2017)
- Harderwijk wil dat burgers in gesprek gaan over alcohol (18 okt 2017)
- Zelfs matig alcoholgebruik ouders verontrust hun kinderen (18 okt 2017)
- Branchepartijen komen met campagne over het nut van reclame (18 okt 2017)
- Hoge Raad: niet binnenlaten van toezichthouder geen 'beletten van toezicht' (17 okt 2017)
- Rechter bepaalt: nooit meer alcohol na poging verkrachting (17 okt 2017)
- Europarlement wil alcoholverbod en alcoholslot voor vrachtverkeer (16 okt 2017)
- Slechte naleving leeftijdsgrens in Haarlem (16 okt 2017)
- Nieuw landelijk netwerk bundelt verslavingskunde (16 okt 2017)
- Volendam kiest voor IJsland-model (15 okt 2017)
- Brief gemeente Franekeradeel aan ouders over alcoholgebruik jongeren (14 okt 2017)
- Satudarah-clubhuis dicht (13 okt 2017)
- Verslaving is geen hersenziekte, althans volgens Heyman en Dalrymple (13 okt 2017)
- Friese aanpak drankpreventie gaat door (13 okt 2017)
- Winkeliers Den Helder doen alcohol in de ban (12 okt 2017)
- GGD GHOR Nederland verheugd met impuls preventie in regeerakkoord (12 okt 2017)
- Platenzaak ’s-Hertogenbosch verplaatst evenement (10 okt 2017)
- 18-minner komt lastiger aan bier in Roosendaal (10 okt 2017)
- Organisatie gesprekstafels jeugdverslavingszorg van start (10 okt 2017)
- Regeerakkoord: preventieve aanpak problematisch alcoholgebruik (10 okt 2017)
- Als alcohol nu uitgevonden zou worden, zou het verboden worden (zo slecht is het) (8 okt 2017)
- Zuipen, seksen en de lucht van pis (7 okt 2017)
- Motorclub No Surrender kan niet meer terecht in café, vergunning afgepakt (6 okt 2017)
- Gaat Enschede blurring toestaan? (6 okt 2017)
- Speciaalbier stijgt in omzet en volume (6 okt 2017)
- Alcoholslagboom bij Military Boekelo (5 okt 2017)
- Trimbos waarschuwt voor gevolgen blurring: "stap achteruit voor de volksgezondheid" (5 okt 2017)
- Helderse kantines en winkels in de fout met alcoholverstrekking (4 okt 2017)
- Bierprijzen eredivisieclubs vergeleken (3 okt 2017)
- Jongeren worden vaak aan reclame van bepaalde alcoholmerken blootgesteld (2 okt 2017)
- NRC checkt: ‘Ex-drankgebruikers vertekenen onderzoek’ (2 okt 2017)
- Minder wijn verkocht in supermarkten, daarom initiatieven om verkoop te stimuleren (2 okt 2017)
- Prijsstunter mag kortingen geven van meer dan 50% (2 okt 2017)
- Weer tv-programma over alcohol vóór 21.00 uur (2 okt 2017)
- Horecacontrole in politiegebied Maas en Leijgraaf (2 okt 2017)
- Alcohol en cannabinol verwijderd van WADA dopinglijst 2018 voor atleten (1 okt 2017)
- Oktoberfesten populair in Nederland (30 sep 2017)
- Alcoholvrij blurren in Utrecht (29 sep 2017)
- Klassefeest Alexia loopt door drank uit de hand (29 sep 2017)
- Poolse minister van Gezondheid wil alcoholwetgeving aanscherpen (28 sep 2017)
- Maar 28,8% van de volwassen mannen drinkt volgens Richtlijn (28 sep 2017)
- Gemeente Roosendaal pakt overlast uitgaanscentrum aan (27 sep 2017)
- Tilburg: aanpak ID-fraude bij jonge stappers (27 sep 2017)
- Huisbier is in horeca omzetgenerator (27 sep 2017)
- Zutphen staat blurring toe (27 sep 2017)
- Discussie in Europees Parlement over etikettering alcoholhoudende dranken (27 sep 2017)
- Steun voor Ierse wet tegen “wijntje bij de kapper” (26 sep 2017)
- Mag een verpleegkundige worden ontslagen omdat zij een alcoholverslaafde een glas wijn gaf? (26 sep 2017)
- Bijna alle sportkantines schenken alcohol (25 sep 2017)
- FAS Stichting Nederland bestaat 15 jaar (23 sep 2017)
- Rijssen-Holten maakt namen overtreders bekend (23 sep 2017)
- Veel jonge comadrinkers in alcoholpoli Assen (23 sep 2017)
- Burgemeester wil geen alcohol op festival (23 sep 2017)
- Zo schadelijk is alcohol…. (23 sep 2017)
- Campagnes alcoholproducenten over verantwoord gebruik zaaien verwarring (22 sep 2017)
- Experts maken zich zorgen over blurring (22 sep 2017)
- Aandacht voor hoofd-halskanker (20 sep 2017)
- Jongeren in Hoogeveen komen gemakkelijk aan alcohol (18 sep 2017)
- Drankverbod hele bebouwde kom Roermond (18 sep 2017)
- Kunnen we niet beter over naar bieraccijnstarieven op basis van alcoholgehalte? (15 sep 2017)
- Reactie KHN op blurring-voorstel VNG (15 sep 2017)
- Helft verkrachters onder invloed (15 sep 2017)
- VNG is positief over eigen blurring-pilot (15 sep 2017)
- Hersenactiviteit bingedrinkers vergelijkbaar met alcoholisten (14 sep 2017)
- Onderzoek Hendriks naar alcoholposts op social media (13 sep 2017)
- Handhavers Lansingerland maken bezwaar tegen wijn op de stoep (13 sep 2017)
- Negen tieners in ziekenhuis rond Appelpop (12 sep 2017)
- Betere naleving leeftijdsgrens voor verkoop alcohol in Fryslân (12 sep 2017)
- Nieuwe factsheet STAP over laaggradige bieren (12 sep 2017)
- Hoe riskant is het als een zwangere licht drinkt? (12 sep 2017)
- Castricum start ID-scanpost (11 sep 2017)
- Weert zet ‘KIES’-campagne in (11 sep 2017)
- Jongeren verkiezen gezonde leefstijl boven het café (11 sep 2017)
- Stomdronken Groningse studenten misdragen zich in Sushi Mall (11 sep 2017)
- Bredase kroegen negeren alcoholregels minderjarigen (10 sep 2017)
- Hilversumse 13-jarige in coma door wodkakoerier (9 sep 2017)
- Sportverenigingen Westfriesland geïnformeerd over alcoholbeleid (9 sep 2017)
- Alcoholindustrie bagatelliseert link alcohol en kanker (9 sep 2017)
- Vandaag Internationale FASD Dag (9 sep 2017)
- Morgan Stanley: ‘Zelfrijdende auto's goed voor horeca en drankproducenten' (9 sep 2017)
- IJsjes met alcohol vallen onder het 6%-tarief btw (8 sep 2017)
- Start landelijke themaweek NIX zonder ID (7 sep 2017)
- 30 gram alcohol of meer per dag verhoogt het risico op darmkanker (7 sep 2017)
- Relschoppers Rotterdam waren onder invloed van drank en drugs (6 sep 2017)
- Drinkende stewardess krijgt boete van € 550 (5 sep 2017)
- Geen alcohol meer in Belgische bonbons (4 sep 2017)
- Van Rijn beantwoordt Kamervragen over DOA-verslag (4 sep 2017)
- Jong zijn op Texel gaat niet zonder biertje (3 sep 2017)
- Verschil effect langdurig drinken op hersenfuncties jonge mannen en jonge vrouwen (3 sep 2017)
- Iemand dronken dood rijden geen doodslag, maar mogelijk in de toekomst wel roekeloos gedrag (2 sep 2017)
- De Volkskrant zoekt uit waarom de jeugd van tegenwoordig steeds verstandiger is geworden (2 sep 2017)
- Oranje niet naar WK: dat scheelt veel geld (2 sep 2017)
- Amerikaanse drank- en drugscultuur zet Nederlandse Orde van Advocaten aan het denken (1 sep 2017)
- Geen verlaagd btw-tarief voor alcohol (1 sep 2017)
- Omzet horeca stijgt bijna 2% in tweede kwartaal (1 sep 2017)
- Alcoholactieplan op de WHO Agenda (30 aug 2017)
- Alcoholverbod in deel Bossche binnenstad (30 aug 2017)
- Jongeren leveren 1.000 bierkratjes in bij supermarkt (29 aug 2017)
- Slechte wijnoogst Frankrijk (28 aug 2017)
- Uitspraken rechters geven duidelijkheid over verantwoordelijkheid horecaondernemers (27 aug 2017)
- Boek over alcoholist die koos voor euthanasie (26 aug 2017)
- Eén biergigant heeft bijna de helft van de wereldmarkt in handen (25 aug 2017)
- Wiegel: “Er werd echt heel veel gedronken” (25 aug 2017)
- Waddencamping blijft drankoord (24 aug 2017)
- Polsbandjes tijdens Arnhemse introweek (23 aug 2017)
- Genotmiddelenmisbruik babyboomers neemt in ontwikkelde landen toe (22 aug 2017)
- Svh biedt oplossing voor vervallen diploma's (22 aug 2017)
- Burgemeester Hilversum: Extra controles op drankverkoop bij sportclubs (22 aug 2017)
- FASD komt wereldwijd voor bij 8 op de 1.000 jongeren (21 aug 2017)
- Rapport 'Blazen bij geweld' aangeboden aan Kamer (21 aug 2017)
- Mysteryshoppers op pad in Gooi en Vechtstreek (21 aug 2017)
- Aldi vindt oplossing voor weigercaissière (19 aug 2017)
- Boete na bezoek testkoper: €1.360, te betalen door de caissière (19 aug 2017)
- Jongeren van middelengebruik afhouden: IJsland lukt het (19 aug 2017)
- Maradona in nieuwe 'oude' voetbalreclame Bavaria alcoholvrij (18 aug 2017)
- Heineken mag 1.900 Britse kroegen overnemen (18 aug 2017)
- Alternatieven voor minibar soms in strijd met Drank- en Horecawet (18 aug 2017)
- Strikte handhaving alcoholgebruik in Nacht van Sassenheim (17 aug 2017)
- Bavaria alcohol-ijsje nu ook in super (17 aug 2017)
- Meer dan 500 Nederlandse brouwerijen (16 aug 2017)
- 'Dronken, agressieve passagiers weren met Europese zwarte lijst' (15 aug 2017)
- Radboud Universiteit neemt maatregelen (15 aug 2017)
- Campagneteam ‘Rijden Zonder Invloed’ bij Deventer Stadsfestival (15 aug 2017)
- KPJ Brabant: "vervelend, maar nodig" (15 aug 2017)
- Ryanair wil maximaal twee biertjes per passagier (15 aug 2017)
- KPJ Ossendrecht ontvlucht naar België (14 aug 2017)
- In Meppel veel jongeren gecontroleerd op alcoholbezit (11 aug 2017)
- Amsterdam casht met boetes voor overtreden alcoholverbod (11 aug 2017)
- In Rotterdam proef met inzet Alcoholmeter bij geweldsdelicten (11 aug 2017)
- Aldi verkoopt wijn met slechts 5,5% alcohol (10 aug 2017)
- Nederlanders drinken nu meer witte, dan rode wijn; wijnconsumptie stagneert (9 aug 2017)
- Kleine hoeveelheid alcohol heeft al invloed op concentratie en creativiteit (9 aug 2017)
- Goedkope tafelwijn verkocht als dure gerenommeerde wijn (9 aug 2017)
- Rechter: Deventer mocht optreden tegen commerciële activiteit bij voetbalvereniging (8 aug 2017)
- Geen glas en blik meer bij stadsparkfestivals in Breda na incidenten (7 aug 2017)
- Stadsdeel Amsterdam probeert opnieuw alcoholisten uit Oosterpark te krijgen (5 aug 2017)
- 'Start-up' AB InBev lanceert non-alcoholisch drankje (5 aug 2017)
- Nederland is de grootste bierexporteur en de vijfde bierproducent van de EU (4 aug 2017)
- 'Bizarre' oproep disco Arnhem over wereldrecord bierdrinken (4 aug 2017)
- Festivals hebben drankverstrekking naar eigen zeggen goed geregeld (4 aug 2017)
- 'Voorstel STAP voor bierquotum op festivals is een goed plan!' (3 aug 2017)
- Bierbrouwers doen in hun marketing vaak aan geschiedvervalsing (2 aug 2017)
- Gorcumse politie gaat dronken jongeren filmen (2 aug 2017)
- EC: er zijn naar schatting 169.000 alcoholgerelateerde doden in Europese Unie (1 aug 2017)
- Ook Nijmegen gaat experimenteren met blurring (1 aug 2017)
- EC: Etikettering alcoholhoudende dranken moet per 100 ml worden (1 aug 2017)
- Alcohol en/of roken onder de 18 jaar? Zes vragen over NIX18 (1 aug 2017)
- Schotten vrezen versoepeling whisky-definitie (1 aug 2017)
- Ook Heineken verkoopt meer bier (1 aug 2017)
- Themaweek 'NIX zonder ID' van 7 tot 14 september 2017 (31 jul 2017)
- Kort geding tegen wijnhandelaar onder meer vanwege prijskortingen (29 jul 2017)
- Kabinet wil geen EU-regelgeving rond waarschuwingspictogrammen (28 jul 2017)
- Rechter: geen verkoop alcoholhoudende drank in belwinkel (28 jul 2017)
- Verband tussen soort alcoholhoudende drank, drinkfrequentie en diabeteskans (28 jul 2017)
- Grootste bierbrouwer van de wereld verkoopt meer bier (27 jul 2017)
- Vlaardingse ondernemer brengt borrel met laag alcoholgehalte op de markt (26 jul 2017)
- Terrasje pakken in Zwolle het goedkoopste van heel Nederland (25 jul 2017)
- Kampeerfeesten Tubbergen geven overlast (25 jul 2017)
- Minder Nederlandse wijn door nachtvorst in voorjaar? (25 jul 2017)
- Zwolse proef met vrije horecasluitingstijden verlengd (24 jul 2017)
- Drinken van gin of wodka helpt niet tegen hooikoorts, in tegendeel (24 jul 2017)
- In Rotterdam extra alcoholcontroles op pleziervaart (22 jul 2017)
- Vrouw die kind mishandelde bij Eftelingbezoek was dronken (22 jul 2017)
- Kleuters weten al iets over alcohol en alcoholgebruik (21 jul 2017)
- WHO document over etikettering alcoholhoudende dranken openbaar gemaakt (21 jul 2017)
- EU-gezondheidsministers praten in Tallinn over alcoholbeleid (21 jul 2017)
- Rechtszaak over begrip levensmiddelenzaak in Drank- en Horecawet (20 jul 2017)
- Rotterdam stopt met blurringpilot Blending010 (20 jul 2017)
- Minister Blok gaat strafmaat rijden onder invloed verhogen (20 jul 2017)
- Schrappen van accijns op mousserende wijn stuwt verkoop bij slijter aan de grens op (20 jul 2017)
- Gezonde levensstijl die niets kost, maar 7 jaar levensverwachting oplevert (19 jul 2017)
- Apeldoorn: reacties op blurring-plannen stadsbestuur (19 jul 2017)
- Veel dronken jongeren tijdens Vierdaagsefeesten (19 jul 2017)
- Feestgangers zuipen zich het ziekenhuis in (19 jul 2017)
- Nieuwe regels bij dancefeest Amsterdams café (18 jul 2017)
- Slogan ’whiskybedrijf’ op tricot van Koninklijke HFC (18 jul 2017)
- App die zorgt dat je niet teveel drinkt en eerder naar huis gaat (18 jul 2017)
- Ook Ajax wisselt van bierleverancier (18 jul 2017)
- Supermarkten: minder wijn en gedistilleerd, meer bier verkocht (18 jul 2017)
- Nederlandse militairen overtreden alcoholverbod en raken betrokken bij vechtpartij (18 jul 2017)
- Jonge drankcontroleurs op pad in Scherpenzeel (17 jul 2017)
- Zuid-Afrikaanse NGO start petitie tegen dochter AB InBev (17 jul 2017)
- Rusland wil dat winkels geen alcohol meer verkopen in het weekend (17 jul 2017)
- Horeca Eindhoven profiteert mee van festivals (17 jul 2017)
- In Wallonië totaal alcoholverbod voor tankstations langs snelweg (15 jul 2017)
- Dronken vrouw met 'privéveerboot' van Texel gehaald (14 jul 2017)
- In Utrecht geen korting op bier voor nieuwe studenten (14 jul 2017)
- Cabinepersoneel wil actie risicovolle passagiers, Schiphol en EU niet (14 jul 2017)
- Muzikant mag optreden beëindigen zodra er met bier wordt gegooid (13 jul 2017)
- EU-limiet voor alcoholgebruik vliegveld en luchthaven? (13 jul 2017)
- Bierdrinkers nemen vaker een speciaalbier of een biermix (13 jul 2017)
- Apeldoorn gedoogt dat meer winkeliers in strijd met de wet gaan blurren (12 jul 2017)
- SV Honselersdijk gaat drinkende jeugdleden straffen (12 jul 2017)
- Proef in Deventer met alcoholvrije raadsborrel? (11 jul 2017)
- Wat is het beste: de persoonlijke aanpak of collectieve maatregelen? (11 jul 2017)
- Kroatië roept halt toe aan zuipende en kotsende vakantiegangers (11 jul 2017)
- Helft Nederlanders weet niet wat mee terug mag van vakantie (11 jul 2017)
- Dat je van natuurwijn geen kater krijgt is een fabeltje (10 jul 2017)
- Belangstelling voor proef met Alcoholmeter groot (8 jul 2017)
- 'Te veel Deurnese jongeren gebruiken drank en drugs' (7 jul 2017)
- Helft begeleiders ontgroening Groninger corps moet nuchter zijn (7 jul 2017)
- Aanbiedingen belangrijk voor bier- en wijnverkoop in supermarkten (6 jul 2017)
- Aldi gaat alcoholijsjes verkopen aan 18+ (5 jul 2017)
- Heineken medesponsor onderzoek naar gezondheidseffecten licht alcoholgebruik (5 jul 2017)
- Verontwaardiging over ontbreken informatie op Jumbo toetjes met alcohol (4 jul 2017)
- Gemiddelde Europeaan heeft verhoogd risico op alcoholgerelateerde darmkanker (4 jul 2017)
- Training voor politie over omgaan met mensen onder invloed (3 jul 2017)
- Alcoholverslaafden drinken minder na behandeling met ketamine (3 jul 2017)
- Alcohol is prioriteit van nieuwe EU-voorzitter Estland (1 jul 2017)
- Bier wordt op evenementen niet aangelengd met water (1 jul 2017)
- De IJslandse jeugd is van de drank af (1 jul 2017)
- Vanaf 1 juli strenge aanpak combi-gebruik drugs en alcohol in het verkeer (30 jun 2017)
- Van Dalen en Voordewind spraken over aanpak alcoholproblematiek (30 jun 2017)
- Vanaf 1 juli kan geweld onder invloed in heel Nederland zwaarder worden bestraft (30 jun 2017)
- Ook nep Grolsch bier (30 jun 2017)
- Ook in Utrecht zelfcontrole naleving leeftijdgrens alcoholgebruik (30 jun 2017)
- SlijtersUnie niet-ontvankelijk verklaard in zaak over wijnproeverijen bij Sligro (29 jun 2017)
- Mogelijk tweede slachtoffer van methanolvergiftiging in Belgische bar (29 jun 2017)
- Bavaria brengt Radler-ijs op de markt (29 jun 2017)
- Invallen FIOD in verband met bierfraude (28 jun 2017)
- Psychiatrische stoornissen in kindertijd verhogen risico op latere verslaving (27 jun 2017)
- Meer soa's door alcohol- en drugsgebruik (26 jun 2017)
- Afname alcoholgebruik vooral op VWO (26 jun 2017)
- Afspraken over alcohol en roken maken had ‘een beetje nut’ (26 jun 2017)
- Start nieuwe NIX18-campagne (26 jun 2017)
- Negen minderjarigen in ziekenhuis met alcoholvergiftiging na TT (25 jun 2017)
- Mexicanen boos om tequilabier van Heineken (23 jun 2017)
- Alcoholverbod voor studenten Nijmeegs universiteitsgebouw (22 jun 2017)
- STAP maakt bezwaar tegen gedogen blurren door burgemeester van Venray (22 jun 2017)
- EU Cultuur- en Mediaraad bespreekt AVMSD (21 jun 2017)
- Aanpassing Bouwbesluit 2012 aan Besluit eisen inrichtingen Drank- en Horecawet (21 jun 2017)
- Mogen tankstations langs Zwitserse snelwegen binnenkort weer alcohol verkopen? (21 jun 2017)
- Urk: Strengere regels en controle rond jeugdhonken (21 jun 2017)
- 'Een café voor iedereen is een café voor niemand' (20 jun 2017)
- Meer geld in Amsterdam Zuid voor voorlichting over drank en drugs (19 jun 2017)
- Hongarije mag Heineken-beeldmerk verbieden (19 jun 2017)
- Bijna helft moeders drinkt in maand voor constatering van de zwangerschap (19 jun 2017)
- Komen alle lokale drankjes stiekem uit dezelfde ketel? (18 jun 2017)
- RCC vindt reclames Wijnoutlet.nl misleidend, danwel in strijd met de RVA (16 jun 2017)
- Methanol gevonden in Belgische pop-up zomerbar (15 jun 2017)
- Nauwelijks boetes voor drinkende tieners in grootste deel Noordoost-Brabant (14 jun 2017)
- Percentage volwassenen in Amsterdam dat overmatig drinkt gedaald, gebruik hard drugs gestegen (13 jun 2017)
- Van Rijn heeft mogelijk zoekgeraakte tweede pagina DOA-verslag niet gevonden (13 jun 2017)
- VNG zendt Van Rijn 10 aandachtspunten Drank- en Horecawet (13 jun 2017)
- Ook incidenteel alcoholgebruik heeft effect op gezichtje van de baby (13 jun 2017)
- Feesten Gennep kunnen doorgaan (12 jun 2017)
- Bierhistoricus: we willen weer meer bier uit de buurt, net als vroeger (11 jun 2017)
- Schonk Belgisch café drank met methanol? (10 jun 2017)
- Nederland telt ruim 10.000 kroegen (10 jun 2017)
- In Breda eerste landelijke Dag van Herstel (10 jun 2017)
- Noord-Brabant is dé bierbrouwprovincie (9 jun 2017)
- EU wil méér verkeersveiligheid onder meer door alcohol en drugs harder aan te pakken (9 jun 2017)
- Dronken pubers in Apeldoorn niet op politie-film (8 jun 2017)
- Bergen op Zoom treedt op tegen alcoholverkoop bij tuincentrum (8 jun 2017)
- AB Inbev koopt belang in site die bieren beoordeelt (7 jun 2017)
- Ook in Almere nog steeds alcohol voor minderjarigen (7 jun 2017)
- Reclame Code Commissie wijst klacht STAP over naakt in bierreclame af (7 jun 2017)
- 'Ook matige drinkers hebben kans op hersenschade' (7 jun 2017)
- Man krijgt celstraf voor steekpartij in café Valkenswaard (6 jun 2017)
- Minder dan één glas per dag verhoogt al kans op borst- en darmkanker (6 jun 2017)
- Arnhem wil af van uitgaanspubliek in Varkensstraat (5 jun 2017)
- Van Rijn wil motie Voordewind anders uitvoeren (2 jun 2017)
- Winkeliers in Zwolle blijven 'blurren' (2 jun 2017)
- B&W Venray zet proef met blurring door, ook al zijn andere gemeenten teruggefloten (2 jun 2017)
- Alcoholleeftijd in Zeist in 2016 beter nageleefd (2 jun 2017)
- Ontslag op staande voet bij niet-naleving leeftijdsgrens alcohol/tabak (1 jun 2017)
- Nieuwe alcoholvrije cocktail nu voor de horeca beschikbaar (1 jun 2017)
- Litouwen: alcoholleeftijd naar 20 jaar en een alcoholreclameverbod (1 jun 2017)
- 55-plussers vaak onbekend met nadelige gevolgen alcoholgebruik (1 jun 2017)
- Groei cafés in 2016 zo'n 4% (31 mei 2017)
- Nijmeegse studenten protesteren tegen betutteling universiteit (31 mei 2017)
- Schenktijden Eersel vervroegd naar 10.00 uur (31 mei 2017)
- Daling aantal discotheken zet door (31 mei 2017)
- Verhoogd risico op suïcide na SEH-bezoek voor alcohol of drugs (31 mei 2017)
- AH krijgt tik op de vingers in verband met gratis bier (31 mei 2017)
- Consumentenbond doet smaaktest alcoholvrije bieren (31 mei 2017)
- CBS: Meer volume in horeca in 1ste kwartaal (31 mei 2017)
- Arnhem weigerde terecht vergunning Oktoberfest (31 mei 2017)
- Wereldwijd lichte daling alcoholgebruik (30 mei 2017)
- Horeca vindt waarschuwing op alcoholetiket slecht idee (30 mei 2017)
- Steeds grotere wijnglazen doen ons meer en meer alcohol drinken (29 mei 2017)
- Dorp wordt eigenaar van kroeg (29 mei 2017)
- Drang naar drank onder controle via elektrode (29 mei 2017)
- 'Smaakvollere bieren met minder alcohol steeds populairder in Nederland' (27 mei 2017)
- Proef mengvormen winkels en horeca in Venray (25 mei 2017)
- Nederland scoort derde in hoog riskant alcoholgebruik - klopt dit wel? (25 mei 2017)
- Internationale studie: Nederlandse deelnemers drinken problematisch veel (23 mei 2017)
- CBS: Meer dan 60% volwassenen drinkt meer dan Gezondheidsraad adviseert (23 mei 2017)
- WKOF: Alcohol vergroot de kans op borstkanker (23 mei 2017)
- Haags project leert kinderen nee te zeggen tegen drank (23 mei 2017)
- Stockwell: “Amper bewijs dat matig drinken tegen hartziekten beschermt” (22 mei 2017)
- Alcoholcontrole Moergestel: jongeren naar HALT (20 mei 2017)
- Stichting mag bv oprichten om ruimere exploitatiemogelijkheden te hebben (19 mei 2017)
- 5% automobilisten geeft toe onder invloed te rijden (19 mei 2017)
- Effect alcoholisme op beloningssysteem van de hersenen is anders bij vrouwen (19 mei 2017)
- Heineken verbindt zich aan Circuit Zandvoort (19 mei 2017)
- Alcoholgebruik Amsterdamse mbo-studenten hangt vooral samen met leeftijd en etniciteit (19 mei 2017)
- Onderzoek Profacto over toezicht door gemeenten naar Tweede Kamer (18 mei 2017)
- Engelse adviesorganisatie vindt nuladvies aan zwangeren te hard (18 mei 2017)
- VWS-begroting 2016: bijna €18 miljoen i.v.m. middelengebruik (17 mei 2017)
- Nijmegen laat sportkantines zichzelf controleren (17 mei 2017)
- Belgische IkPas zeer succesvol (17 mei 2017)
- SP: niet meteen een boete als sportclub jongere alcohol verkoopt (16 mei 2017)
- Cafetaria's houden zich slecht aan alcoholleeftijd (16 mei 2017)
- Europese gezondheidsorganisaties roepen Bussemaker op jongeren beter te beschermen tegen reclame (16 mei 2017)
- Ook Frankrijk komt met nieuwe alcoholrichtlijn (15 mei 2017)
- Kampioensfeest Feyenoord ‘vrolijk en vreedzaam’ (15 mei 2017)
- ‘Bier bestrijdt pijn beter dan paracetamol’ ongefundeerd (14 mei 2017)
- Medemblik gaat blaastesten invoeren (13 mei 2017)
- Openbaar Ministerie pakt elke dag 22 rijbewijzen af in verband met dronken rijden (12 mei 2017)
- In Pijnacker-Nootdorp neemt gebruik genotmiddelen onder jongeren af (11 mei 2017)
- In Europa drinken de rijken het meest (11 mei 2017)
- Amsterdam gaat in gesprek over naleving Drank- en Horecawet (11 mei 2017)
- Onderzoek naar hersenschade door matig alcoholgebruik bij pubers (11 mei 2017)
- Rotterdam kiest nu tòch voor gedeeltelijke drooglegging (11 mei 2017)
- Alcoholverbod bij Spakenburg - VV Katwijk (10 mei 2017)
- Voetbalclubs in Nijmegen vinden drankboetes te hoog (10 mei 2017)
- Eerste FASD-pas uitgereikt in Hurdegaryp (10 mei 2017)
- STAP dient klacht in over bierreclame van Brand (10 mei 2017)
- Controle verkoop drank speerpunt Hoogeveen (9 mei 2017)
- Heineken stopt met leveranties aan horeca (9 mei 2017)
- In Zeeland felle discussie over regels en risico's van alcohol in kantines (9 mei 2017)
- Duisburg doet proef met alcoholverbod in binnenstad (8 mei 2017)
- Alcoholboodschap in wereldwijde verkeersveiligheidscampagne (8 mei 2017)
- Rotterdam koos in 1999 bij huldiging voor toegeeflijke strategie, wat fout bleek (7 mei 2017)
- Ruim 0,8 miljoen liter wijn van Nederlandse wijngaarden (5 mei 2017)
- Alcohol kopen in het buitenland blijft populair bij grensbewoners (4 mei 2017)
- Zwolle gaat ook bodycams inzetten (4 mei 2017)
- Steeds meer zichtbaar alcoholgebruik in films (4 mei 2017)
- Bombay roept flessen gin met te hoog alcoholgehalte terug (4 mei 2017)
- Aboutaleb verzoekt: ''Doe rustig aan met alcohol” (4 mei 2017)
- STAP: Europese subsidie wijnsector moet stoppen (4 mei 2017)
- Brouwer AB InBev verkoopt minder, maar draait meer omzet (4 mei 2017)
- Feyenoord wil zondag normaal bier schenken (4 mei 2017)
- ’t Taphuys Arnhem opent haar deuren (3 mei 2017)
- Alcohol doet heteroseksuelen meer open staan voor homoseks (3 mei 2017)
- West-Friesland: Ouders hebben veel invloed op drinkgedrag jongeren (2 mei 2017)
- BoB-campagne alleen gericht op rijden onder invloed, niet op alcohol in sportkantines (2 mei 2017)
- Aantal verkeersdoden blijft stijgen (2 mei 2017)
- Bij een BAG van 0,8 promille voel je wat minder pijn (30 apr 2017)
- Hoogeveen gaat mogelijk inzet ‘loktieners’ uitbreiden (28 apr 2017)
- Politie Zwolle: zorgen over dronken minderjarigen (28 apr 2017)
- Bier moet in veilig glas (28 apr 2017)
- Alcoholproducenten omzeilden de alcoholreclameregels tijdens EK Voetbal (27 apr 2017)
- Crone: niet drinken onder de 18, ook niet op Koningsdag! (27 apr 2017)
- Actal: Vereenvoudig regels voor 85.000 kleinere evenementen (27 apr 2017)
- Bodegraven-Reeuwijk: 80% gecontroleerde ondernemers houdt zich aan alcoholleeftijd (26 apr 2017)
- Sterke stijging aantal behandelde Brabantse jongeren in verslavingszorg (26 apr 2017)
- Cyprus behandelt wetsvoorstel verhoging alcoholleeftijd naar 18 jaar (26 apr 2017)
- Keurmerk Alcoholbewuste Sportkantine voor VV Aduard 2000 (26 apr 2017)
- Commissie Europarlement akkoord met zelf- en coregulering kindermarketing (25 apr 2017)
- Vijftien jonge drinkers op de bon in regio Deventer (24 apr 2017)
- STAP publiceert infographic over alcohol en kanker (24 apr 2017)
- Meer jongeren met valse ID-kaart naar Halt (24 apr 2017)
- Stomdronken gevallen fietser van weg gehaald (23 apr 2017)
- Rotterdam: stevige inzet op illegaal gokken in horeca (22 apr 2017)
- Een wijntje bij de kapper of in de boekhandel? Niet meer in ’s-Hertogenbosch (21 apr 2017)
- STAP publiceert ‘Alcohol, minder is beter’ (21 apr 2017)
- Moerdijk laat kasteleins blazen (21 apr 2017)
- Baclofen geen tovermiddel tegen alcoholverslaving, maar mogelijk wel tegen stotteren (20 apr 2017)
- Nieuwe studie naar alcoholconsumptie en ziektelast verschenen (19 apr 2017)
- De Piemel moet dicht (19 apr 2017)
- 'Alcoholgebruik door docenten gebeurt vaker tijdens schoolreis' (19 apr 2017)
- Evaluatie naleving Drank- en Horecawet in Brabantse Wal-gemeenten en Tholen (19 apr 2017)
- Nieuwe fase evaluatie EU structuurrichtlijn alcoholaccijnzen (19 apr 2017)
- Docent op non-actief na drankmisbruik op studiereis (19 apr 2017)
- Valken ’68 woest over bezoek ’mystery guest’ (18 apr 2017)
- In Peel en Maas wordt voorlichting aan ouders uitgebreid (18 apr 2017)
- Gemeente neemt maatregelen voor Koningsdag in Maarssen-Dorp (17 apr 2017)
- Verster: “Er bestaat eigenlijk geen anti-katermiddel” (15 apr 2017)
- ZonMw pleit voor meer kennis over FASD (14 apr 2017)
- Emmen sluit vier horecapanden zonder vergunning (14 apr 2017)
- Komende 2 jaar geen DHW-vergunning voor supportershome in Grolsch Veste (13 apr 2017)
- Voormalig politieman verzorgt workshops met zelf ontwikkelde alcoholbrillen (13 apr 2017)
- Bavaria boekt recordomzet van 610 miljoen euro (13 apr 2017)
- Toename alcoholincidenten in Zwolle (13 apr 2017)
- Je bent jong, dronken, doet gek en bekijkt dag later jezelf: het helpt (12 apr 2017)
- Toename van jonge comadrinkers lijkt gestopt (12 apr 2017)
- Wereldwijde wijnproductie in 2016 met 3,2% afgenomen (11 apr 2017)
- 16% van de Europese zwangeren drinkt alcohol (11 apr 2017)
- Jumbo mikt op vijftig gemakswinkels (11 apr 2017)
- CBS: 13,4% drinkers met laag inkomen drinkt overmatig (10 apr 2017)
- Vanaf 1 november geen bierfiets meer in Centrum Amsterdam (10 apr 2017)
- West-Friesland pakt alcoholgebruik in sportkantines aan (10 apr 2017)
- PvdA Zwolle wil hoorzitting vrije sluitingstijden (7 apr 2017)
- Alcoholleeftijd Denemarken naar 18 jaar? (7 apr 2017)
- Amsterdam: winkels 24/7 open, maar verbod op alcoholverkoop (7 apr 2017)
- Oproep GGD-bestuurders aan informateur Schippers: preventie-akkoord (7 apr 2017)
- Litouwen pakt alcoholverkoop en alcoholreclame aan (6 apr 2017)
- Ageviewers gaat vonnis Hof aanvechten bij Hoge Raad (5 apr 2017)
- Telegraaflezers in meerderheid akkoord met drooglegging Schiphol (5 apr 2017)
- Britse Senaat: voer minimumprijs alcohol in als het in Schotland succes is (4 apr 2017)
- Hof: er waren geen kartelafspraken rond Ageviewers (4 apr 2017)
- Mogelijk totaal alcoholverbod op Schiphol (4 apr 2017)
- Veel drinken vóór de zwangerschap is slecht voor nageslacht (4 apr 2017)
- Slechts 10% wijn wordt online gekocht (31 mrt 2017)
- Amsterdam heeft speciale alcoholregels voor Koningsdag (30 mrt 2017)
- Nieuwe burgemeester Dordrecht versoepelt horecabeleid (30 mrt 2017)
- Meeste VWS- en preventiewoordvoerders bekend (30 mrt 2017)
- Wijn goed voor 45% omzet slijters, gedistilleerd goed voor 36% (30 mrt 2017)
- Rotterdam verlengt blurringproef (29 mrt 2017)
- Radlermarkt stort in door suikerdiscussie (29 mrt 2017)
- Minder Zeeuwse jongvolwassenen drinken te veel (28 mrt 2017)
- Alle horecagelegenheden Schouwen-Duiveland overtreden alcoholregels (28 mrt 2017)
- Bier van AB InBev tijdens WK 2018 (27 mrt 2017)
- Minder vaak houdbaarheidsdatum op bier (27 mrt 2017)
- Trimbos vernieuwt leidraad alcohol- en drugsbeleid evenementen (27 mrt 2017)
- Geen Alcoholplan in België, maar wèl enkele losse maatregelen (25 mrt 2017)
- Leerproblemen bij kinderen die voor de geboorte aan alcohol zijn blootgesteld (24 mrt 2017)
- In 2016 hogere opbrengst accijnzen op alcoholhoudende dranken (24 mrt 2017)
- Heineken-bieren te duur voor Britse supermarkt (23 mrt 2017)
- Opmars horeca in winkelgebieden (23 mrt 2017)
- Drinken binnen de Britse alcoholrichtlijn: kleinere kans op aantal hart- en vaatziekten (22 mrt 2017)
- Bieromzet stijgt in West-Europese detailhandel (22 mrt 2017)
- Stapverbod voor geweldplegers (22 mrt 2017)
- Kamerbrief over profielwerkstuk Anil Gezmen (22 mrt 2017)
- Baclofen doet zin in alcohol afnemen (22 mrt 2017)
- ‘Wet nuchter op weg’ aanhangig gemaakt (21 mrt 2017)
- Steun voor horecaproef Eindhoven (21 mrt 2017)
- KHN en STAP weerspreken visie AirDnD (21 mrt 2017)
- Moet drinken thuis onder de 18 verboden worden? (20 mrt 2017)
- Amphia: meer jonge comadrinkers (20 mrt 2017)
- Alcohol bij Liberation Experience in Arnhem ongepast (20 mrt 2017)
- Geen alcohol in Spar op universiteitsterrein (20 mrt 2017)
- Koninklijke Horeca boos om 'illegale' restaurants Amsterdam (17 mrt 2017)
- Polen voert registratiesysteem in voor accijnsgoederen (17 mrt 2017)
- Gewaarschuwde horeca-uitbater toch betrapt op schenken alcohol (16 mrt 2017)
- Blok beantwoordt vragen over aantal alcoholcontroles in het verkeer (16 mrt 2017)
- Rechter: Op Catawiki mag sterke drank worden verhandeld (16 mrt 2017)
- OM vervolgt jeugdhonk voor schenken van alcohol aan 15-jarige jongen (16 mrt 2017)
- Verboden alcoholverstrekking in nieuwe onbemande minishop (16 mrt 2017)
- Amsterdam scherpt alcoholverbod aan (14 mrt 2017)
- Veenendaalse jeugd drinkt minder (13 mrt 2017)
- Alcoholbranche ruziet over zelfreguleringsvoorstel etikettering (13 mrt 2017)
- Eurocare reageert op EC rapport over etikettering van alcoholhoudende dranken (13 mrt 2017)
- EC vraagt alcoholbranche te komen met zelfregulering van de etikettering (13 mrt 2017)
- Onderzoek Elburg naar tonen ID bij alcoholverstrekking (13 mrt 2017)
- Motorbendes nemen horeca over (13 mrt 2017)
- Ouders brengen aangeschoten kinderen naar een horecagelegenheid (11 mrt 2017)
- Tytsjerksteradiel maakt zich zorgen over alcoholgebruik onder minderjarigen (9 mrt 2017)
- Grolsch introduceert categorie 2-pils in horeca (8 mrt 2017)
- Serious gaming voor grip op alcoholgebruik? (8 mrt 2017)
- Legaliseren van cannabis zal effect hebben op bierverkopen (6 mrt 2017)
- Rechter: "Dronken op het werk verschijnen kan – ook zonder sluitend bewijs – leiden tot ontslag op staande voet" (6 mrt 2017)
- Bewegingswetenschapper over sportbier: "Vitaminesupplement is een betere keuze" (5 mrt 2017)
- Voordewind: "Handhaving alcoholleeftijd is probleem" (4 mrt 2017)
- PvdA staat achter boetes bij overtreding alcoholleeftijd (3 mrt 2017)
- Heineken wil marktleider worden in alcoholvrij pils (3 mrt 2017)
- Bredase discotheek: geen minderjarigen meer (2 mrt 2017)
- In provincie Groningen doorstart van convenant ‘Alcohol en Jongeren’ (2 mrt 2017)
- In Brabant 90 mensen in ziekenhuis na alcoholmisbruik met carnaval (2 mrt 2017)
- Jongeren bieden spelende kinderen alcohol aan (2 mrt 2017)
- Giel Beelen verliest rijbewijs door rijden onder invloed (1 mrt 2017)
- Den Helder betrapt drinkende jeugd (1 mrt 2017)
- Vandaag is IkPas gestart (1 mrt 2017)
- Trimbos heeft trainingen ontwikkeld voor kankerpatiënten die minder willen drinken (28 feb 2017)
- Schotse regering krijgt advies over beteugelen alcoholmarketing (28 feb 2017)
- Rode Kruis ontlast hulpdiensten tijdens carnaval (28 feb 2017)
- Rechter: "Last onder dwangsom moet worden aangekondigd" (27 feb 2017)
- Groningen treedt op tegen bierautomaat in studentenflat (27 feb 2017)
- Alcohol taboe in carnavalsoptocht (25 feb 2017)
- CDA tegen blurring met alcohol (24 feb 2017)
- RCC vindt alcoholreclame bowlingcentrum in strijd met Code (24 feb 2017)
- Sterke drank in beslag genomen bij winkel in Rijswijk (24 feb 2017)
- Hogere omzet A-merken bier in supermarkt (24 feb 2017)
- Onderzoek naar combinatie alcohol en cannabis (23 feb 2017)
- Eén op drie carnavalsvierders drinkt meer dan 10 glazen per dag! (23 feb 2017)
- Kamermeerderheid stemt in met drie alcoholmoties (23 feb 2017)
- Stratumseind Eindhoven weert tieners (23 feb 2017)
- Albert Heijn opent cafés en restaurants bij grotere supermarkten (23 feb 2017)
- Ook Valkenswaard stopt met blurring-pilot (23 feb 2017)
- Alcoholgebruik Bladelse jongeren hoog (22 feb 2017)
- Tijdens VAO alcohol- en tabaksbeleid zijn 6 moties ingediend (22 feb 2017)
- KHN: Inkoopprijs bier horeca hoger dan verkoopprijs supermarkt (21 feb 2017)
- Burgemeester van Pijnacker-Nootdorp: heel veel dronken jeugd (21 feb 2017)
- B&W Nuenen doen mee met IkPas (21 feb 2017)
- RCC: actieve sportbeoefening impliceert (kunnen) bewegen (21 feb 2017)
- Pilsprijs in café stijgt drie keer harder dan in supermarkt (21 feb 2017)
- Zwaar drinken verhoogt risico op cardiovasculaire veroudering (20 feb 2017)
- Jongeren zien vaker alcoholmarketing dan volwassenen (20 feb 2017)
- VVD en CDA tegen alcoholslot en snelheidsbegrenzer in auto (20 feb 2017)
- Politie pleit voor verplicht alcoholslot en begrenzer in auto's (20 feb 2017)
- Lloyds verbiedt drinken tijdens werk overdag (19 feb 2017)
- KNVB blundert met film over jointje (18 feb 2017)
- Verhoeve vindt Drank- en Horecawet niet te handhaven (17 feb 2017)
- Regio IJsselland steunt IkPas (17 feb 2017)
- Duitsers drinken minder bier (15 feb 2017)
- Heineken verkoopt meer bier, vooral in Latijns-Amerika en Azië (15 feb 2017)
- Kamer bespreekt alcoholbeleid (15 feb 2017)
- Roosendaal stopt met het gedogen van blurren (14 feb 2017)
- Limburgse jongeren drinken veel meer dan niet-Limburgse jongeren (14 feb 2017)
- Onderzoek: Doorschenken komt vaak voor (13 feb 2017)
- Tussenrapportage blurring-pilot verschenen (13 feb 2017)
- VNG vraagt Tweede Kamer om totaalverbod alcoholreclame (13 feb 2017)
- Drankindustrie vreest anti-alcoholcampagne (13 feb 2017)
- Dronken meisje op alcoholvrij feestje Breda (13 feb 2017)
- In Nijmegen na 22.00 uur geen alcoholverkoop vanuit nachtwinkel (12 feb 2017)
- Vanaf kleine 4 glazen per dag groter risico op Alzheimer (10 feb 2017)
- Alcoholbranche start campagne in aanloop naar Kamerdebat (10 feb 2017)
- Europees Comité van de Regio’s komt met advies over alcohol (9 feb 2017)
- Slijtersunie verliest rechtszaak tegen burgemeester van Deventer (9 feb 2017)
- Grote verschillen gemeentelijke leges Drank- en Horecawet (9 feb 2017)
- Reclame Code Commissie behandelt klacht over kratjesstadion bij AH (9 feb 2017)
- Horst aan de Maas gaat strenger handhaven (9 feb 2017)
- Van Rijn blijft bezorgd over blurring (8 feb 2017)
- Krijgt kartelzaak Ageviewers vervolg? (8 feb 2017)
- Minder alcohol leidt tot minder hoge bloeddruk (7 feb 2017)
- Controle Oegstgeest: veel overtredingen (7 feb 2017)
- Hoeveel bier we in 2016 dronken... (5 feb 2017)
- Ouderen en alcohol: elke dag een dubbele tong (3 feb 2017)
- VVD-debat Zwolle: Meningen over blurring blijven verdeeld (3 feb 2017)
- Goes kiest voor zelfregulering van de handhaving (3 feb 2017)
- Blok: "Bestrijding alcohol in verkeer blijft urgent" (3 feb 2017)
- Spee: “Laat mensen op feestjes vertellen over alcoholcontroles" (2 feb 2017)
- Blok: “Minder grote alcoholcontroles door social media” (2 feb 2017)
- Alcoholverslaving behandelen met hersenstimulatie en cognitieve training? (2 feb 2017)
- In onderzoek naar genotmiddelenpreventie is vaak sprake van belangenverstrengeling (2 feb 2017)
- Op 4 april uitspraak kartelzaak Ageviewers (2 feb 2017)
- Burgemeester verbiedt sterke drank op complex Drachtster Boys (1 feb 2017)
- Bussumse cafébaas voor de rechter om strafmaatregel en boete (1 feb 2017)
- Heineken verlengt sponsoring Champions League t/m 2021 (1 feb 2017)
- Scholen scherpen regels over roken en alcohol drinken verder aan (1 feb 2017)
- Positieve effecten alcohol bij ouderen vooral kwestie van sociaal-economische status (31 jan 2017)
- Alcoholverbod jongeren in Den Haag beter nageleefd (31 jan 2017)
- Politieborrel eindigt gênant (31 jan 2017)
- Donderdag hoger beroep kartelzaak Ageviewers (31 jan 2017)
- Albert Heijn reageert op klacht STAP (30 jan 2017)
- Planken: “Plan je IkPas-deelname vooraf goed” (27 jan 2017)
- Voorstel om alcoholwetgeving Estland fors aan te scherpen (26 jan 2017)
- Hoogleraar: “Puberbrein werkt nou eenmaal anders” (26 jan 2017)
- Lever rust uit van maand niet drinken (26 jan 2017)
- Zelfbedieningstap in strijd met Drank- en Horecawet (26 jan 2017)
- Jongvolwassenen drinken, roken en blowen meer dan 25-plussers (26 jan 2017)
- Al meer dan 50.000 deelnemers aan Belgische IkPas (25 jan 2017)
- Debat over blurring in regio Zwolle (24 jan 2017)
- Eén digitaal loket versimpelt aanvraag horecavergunningen (24 jan 2017)
- RIVM: Eet meer planten, minder vlees en nuttig minder alcohol (24 jan 2017)
- Dwangsom dreigt voor bierdrinker (24 jan 2017)
- Nederlands Centrum Verslavingskunde van start! (23 jan 2017)
- Onderzoek: rechters heel mild bij roekeloos rijden (23 jan 2017)
- Westland kiest voor alcoholvrij sportgala (23 jan 2017)
- Aantal verslaafde moeders zorgwekkend: 'Voer zwangerschapsverbod in' (20 jan 2017)
- Belgisch parlement weigert gratis alcohol van drankenkaart te schrappen (20 jan 2017)
- Louis Theroux’s documentaire over alcoholisme (20 jan 2017)
- Ook bingedrinken is schadelijk voor de lever (19 jan 2017)
- ANGOB-voorzitter vindt resultaten alcoholbeleid “magertjes” (19 jan 2017)
- Consumentenonderzoek naar de alcoholkennis in Europa (19 jan 2017)
- Nieuwe EUCAM Alcohol Monitoring App beschikbaar (19 jan 2017)
- IkPas 2017 start op 1 maart (19 jan 2017)
- Café Wierden moet dicht (18 jan 2017)
- Café-eigenaar Douwe Bob is nieuw gezicht BoB-campagne (18 jan 2017)
- Komt Zweden met een verbod op internet-verkoop? (17 jan 2017)
- Blauwe wijn mag geen wijn genoemd worden (17 jan 2017)
- Wereldwinkels gaan binnen kaders wet wijn verkopen (17 jan 2017)
- Nijmegen herinvesteert boetes sportclubs in handhaving alcoholleeftijd (17 jan 2017)
- SWOV pleit voor meer verkeersboetes en aanhoudingen (17 jan 2017)
- Strenge inrichtingseisen blijven gelden voor horeca (16 jan 2017)
- Alcoholmeter wordt ingezet bij alcoholverbod (15 jan 2017)
- Verbod op pubcrawls in Amsterdam? (14 jan 2017)
- Minder boetes voor drinken in horeca (14 jan 2017)
- Wereldwijd drinkt zo’n 10% van de zwangeren (12 jan 2017)
- Pils in eredivisiestadion tussen €2 en €2,75 (12 jan 2017)
- Mogelijk verlaging hoeveelheid alcohol die je onbelast mag meenemen (12 jan 2017)
- Psychische klachten en alcohol; een handreiking voor huisartsen en POH’s-GGZ (12 jan 2017)
- Alcohol activeert bij muizen neuronen die honger aanwakkeren (12 jan 2017)
- Amsterdam gaat horeca strenger controleren (11 jan 2017)
- App meet dronkenschap op basis van hoe je loopt (10 jan 2017)
- AB InBev en Keurig werken aan alcoholthuisautomaat (10 jan 2017)
- Gesubsidieerde verstrekking en blurring concepten bedreigen cafésector (9 jan 2017)
- Koninklijke Horeca Nederland wil doorgeven alcohol aan jongeren beboeten (9 jan 2017)
- STIVA onderzoek naar bereik alcoholreclame via sociale media roept bij EUCAM veel vragen op (9 jan 2017)
- Gat tussen bierpijzen horeca en supermarkt wordt steeds groter (7 jan 2017)
- Ook Bavaria vanaf april flink duurder (6 jan 2017)
- Politie Amersfoort confronteert jongeren met hun dronkenschap (5 jan 2017)
- ACP wil dubbele boete voor mishandelen van hulpverleners na gebruik alcohol of drugs (5 jan 2017)
- AB InBev verhoogt horecaprijzen alsnog flink (3 jan 2017)
- In totaal 473 alcoholgerelateerde patiënten tijdens jaarwisseling op SEH-afdelingen (3 jan 2017)
- Goede voornemens sneuvelen omdat alcohol zo beschikbaar is (2 jan 2017)
- Inschrijving IkPas 2017 geopend (1 jan 2017)
- Veilig Verkeer Nederland roept Kamer op tot actie (31 dec 2016)
- 5% Nederlanders heeft minder drinken als voornemen (30 dec 2016)
- Wordt er in Nederland thuis drank gestookt? (30 dec 2016)
- Prijzen alcohol in Nederland in Europese middenmoot (30 dec 2016)
- Nieuwe campagne FrisValley (28 dec 2016)
- SLAM! mag van STIVA weer alcoholreclames uitzenden (28 dec 2016)
- SlijtersUnie blij met uitspraak Raad van State (28 dec 2016)
- In slijterij bij supermarkt moet ook altijd leidinggevende zijn (28 dec 2016)
- Alcoholverbod op strand Sydney na Kerstfeest (28 dec 2016)
- In Utrecht meer horeca in winkels (27 dec 2016)
- Zeven mensen beschuldigd na massale alcoholvergiftiging in Rusland (27 dec 2016)
- Pilot Alcoholmeter van start (27 dec 2016)
- 77% van de Russen wil alcoholleeftijd naar 21 jaar (27 dec 2016)
- Behoefte aan drankloze periode stijgt (27 dec 2016)
- Omzet slijters verdubbelde in december 2015 (24 dec 2016)
- Blurren zonder alcohol in Arnhem (24 dec 2016)
- Bed op recept (24 dec 2016)
- Gezondheidsincidenten uitgaande jongeren vaak alcoholgerelateerd (22 dec 2016)
- 25 Gemeenten besteden toezicht op Drank- en Horecawet uit (22 dec 2016)
- Proef met nieuwe alcohol- en drugstest voor geweldplegers (21 dec 2016)
- Soepeler regels voor Vlaardingse horeca (21 dec 2016)
- Accijns op mousserende dranken definitief per 1 januari 2017 omlaag (20 dec 2016)
- 97% ouders willen rook- en alcoholvrije school (20 dec 2016)
- Nieuw overzicht van effectieve alcoholpreventie in de school, zorg en wijk (20 dec 2016)
- Stompé wil proef met dartstoernooi zonder alcohol (19 dec 2016)
- KHN over brief Van Rijn: goede start discussie nieuwe Alcoholwet (16 dec 2016)
- Steun voor minder verkooppunten, geen steun voor accijnsverhoging (16 dec 2016)
- Adviezen Van Rijn over alcoholbeleidsopties vallen slecht bij deel Kamerfracties (16 dec 2016)
- STIVA kritisch over alcoholadviezen Van Rijn (16 dec 2016)
- Beleidsverkenning 'Kennisniveau schadelijkheid van alcohol' verschenen (16 dec 2016)
- VWS publiceert alcohol infographic (16 dec 2016)
- Van Rijn: Accijns omhoog, minder verkooppunten, geen blurring en verbod op alcoholreclame (16 dec 2016)
- Engelse kinderen proberen minder vaak dan ooit alcohol uit (15 dec 2016)
- Onderzoek: '13% van alle festivaldoden komt door drugs of alcohol' (15 dec 2016)
- Deskundigen over alcohol en productiviteit (14 dec 2016)
- Jellinek: 'Heineken bagatelliseert 1,3 miljoen probleemdrinkers' (14 dec 2016)
- 'Meisjes met verkeerd lichaamsbeeld nuttigen vaker (veel) alcohol' (14 dec 2016)
- Estland gaat als voorzitter prioriteit geven aan EU alcoholbeleid (14 dec 2016)
- Rel om fles wijn bij Thermen Binnenmaas (14 dec 2016)
- GGD Amsterdam: Havo- en vwo-leerlingen onderschatten schade drank en drugs (13 dec 2016)
- STAP en Albert Heijn zijn het oneens over term “terughoudendheid” in alcoholreclame (13 dec 2016)
- GGZ Nederland vraagt Kamer om meer aandacht voor preventie en vroegsignalering (12 dec 2016)
- Schultz van Haegen: Halvering drankrijders door BoB-campagne (12 dec 2016)
- Nieuw EUCAM Trendrapport over de marketingstrategie van Heineken (12 dec 2016)
- Groningen gaat horecapanden minder streng controleren (10 dec 2016)
- Belgen kopen nu alcohol bij ons (10 dec 2016)
- Vijf scholen Rijnstreek ontvangen keurmerk Alcoholvrije School (9 dec 2016)
- VNG blurring-pilot blijkt door te lopen tot 1 juli 2017 (9 dec 2016)
- SlijtersUnie noemt blurringvoorstel VVD “Onbegrijpelijk” (9 dec 2016)
- Ministers van Financiën onderschrijven aanbevelingen accijnsrichtlijn (9 dec 2016)
- Alcoholbranche lanceert Alliantie Naleving Leeftijdsgrens Alcohol (8 dec 2016)
- KHN: Voorstel Ziengs (VVD) blurring met alcohol slecht idee (8 dec 2016)
- Prijzen horecapils Heineken flink omhoog (7 dec 2016)
- Tweede Kamer stelt AO alcohol en tabak uit (7 dec 2016)
- Uitvoering lokale handhaving alcoholleeftijdsgrens regelmatig in strijd met de wet (7 dec 2016)
- Therapie bij alcohol- of cannabisverslaving levert samenleving miljoenen op (7 dec 2016)
- VVD komt met wetsvoorstel om blurren met alcohol toe te staan (7 dec 2016)
- Rechter: Bierfiets mag voorlopig blijven in Amsterdam Centrum (6 dec 2016)
- Jeugd Overbetuwe krijgt gezondheidsadviezen (6 dec 2016)
- STIVA: Nederlanders vinden eigen alcoholgebruik verantwoord (6 dec 2016)
- Licht alcoholgebruik kan al hartritmestoornissen veroorzaken (5 dec 2016)
- Commissariaat waarschuwt NPO in verband met alcoholreclame (5 dec 2016)
- Had ophoging alcoholleeftijd invloed op drugsgebruik? (5 dec 2016)
- Blurring nader bekeken (5 dec 2016)
- Promotiedruk wijn hoger, toch geen extra omzet (5 dec 2016)
- Verband tussen zwaar drinken in tienerjaren en abnormale hersenontwikkeling (5 dec 2016)
- Britse moeder krijgt elf maanden voor slaan puberdochter voor bar (4 dec 2016)
- 'Zuipfeest' in zwembad Den Bosch maakt tongen los (3 dec 2016)
- Verband tussen alcoholgebruik en melanoom (2 dec 2016)
- Meer alcoholgebruik onder rokende jongeren (2 dec 2016)
- Gebruik Baclofen moet heroverwogen worden (1 dec 2016)
- Koninklijke SlijtersUnie en SpiritsNL lanceren Toon-ID (1 dec 2016)
- Utrechtse horeca controleert zelf leeftijd van klant (1 dec 2016)
- Hollemans: "ID-scanner supermarkt in strijd met wet" (1 dec 2016)
- Mark Langedijk (41) kreeg euthanasie omdat hij alcoholist is (30 nov 2016)
- Belgische biercultuur erkend als erfgoed (30 nov 2016)
- Omzet horeca stijgt sterk (30 nov 2016)
- Jeugd komt nog steeds gemakkelijk aan drank in Rijssen-Holten (29 nov 2016)
- Licht/matig alcoholgebruik heeft geen effect op kransslagaders (29 nov 2016)
- Verband tussen alcoholsportsponsoring en alcoholgebruik (29 nov 2016)
- Oirschot werkt bij sportkantines met gele en rode kaarten (29 nov 2016)
- Bewoners Amsterdam willen dat horeca voor handhaving gaat betalen (28 nov 2016)
- Actie tegen uitgaansgeweld bij Parade in ‘s Hertogenbosch (28 nov 2016)
- Sportkantines Moerdijk ook open voor andere activiteiten (26 nov 2016)
- Uitreiking schildje met gedragsregels in Astense horeca (25 nov 2016)
- Alcoholrichtlijn Vlaanderen naar beneden bijgesteld (25 nov 2016)
- Heumen stopt met blurring-pilot (25 nov 2016)
- Chronische ziekten kosten EU 115 miljard per jaar; 1 op 5 Europeanen is regelmatige bingedrinker (23 nov 2016)
- Primera Elburg verkoopt geen alcohol meer (23 nov 2016)
- Groningse jongere vaak en veel aan drank na eenmaal proeven alcohol (23 nov 2016)
- Rechtszaak over verbod op bierfiets (22 nov 2016)
- Beantwoording Kamervragen over onderzoek naar notulen van het Directeuren Overleg Alcohol (22 nov 2016)
- In Schagen heeft merendeel gezinnen regels over drank en drugs (22 nov 2016)
- Nog steeds veel alcoholopnames jongeren in Westfriesgasthuis (21 nov 2016)
- Wierden’s café blijft open (20 nov 2016)
- Belgen zetten 41 dronken mensen uit vliegtuig (19 nov 2016)
- Grote zorgen om zuiptours in Amsterdam (19 nov 2016)
- Behandeling rechtszaak tegen Catawiki (18 nov 2016)
- 'Komende decennia 135.000 Britse doden door alcoholgerelateerde kanker' (18 nov 2016)
- Minderjarige bestelt sterke drank bij zogenaamde wodka boys (18 nov 2016)
- Kantines Deurne verzuimden leeftijdscontrole (18 nov 2016)
- Schotse whiskystokers blokkeren introductie minimum alcoholprijs (18 nov 2016)
- Toch wel alcohol bij WK Voetbal 2022 (18 nov 2016)
- 'Drinken van alcohol verhoogt de kans op prostaatkanker' (16 nov 2016)
- Experts adviseren: géén alcohol tijdens zwangerschap (16 nov 2016)
- SEH-arts wil alcohol minder normaal maken (16 nov 2016)
- RTL past 'Oh Oh' beetje aan na kritiek op alcoholmisbruik (16 nov 2016)
- CDA en ChristenUnie willen geen lagere alcoholaccijnzen (16 nov 2016)
- Sportclubs massaal bekeurd voor alcohol schenken aan jeugd (15 nov 2016)
- Artsen zien meer dronken ouderen op de SEH (15 nov 2016)
- BoB 15 jaar (14 nov 2016)
- Ook STAP en Trimbos kritisch over ‘Oh, Oh Daar Gaan We Weer’ (13 nov 2016)
- Jupiler Non Alcohol kandidaat Gouden Windei (12 nov 2016)
- SlijtersUnie wil dat gemeente Assen drankveiling Catawiki aanpakt (11 nov 2016)
- Met iDin online leeftijdsverificatie (11 nov 2016)
- Geen verlaagd BTW-tarief voor alcohol bij lunches en diners (10 nov 2016)
- Proef met app die je leert alcohol weg te duwen (10 nov 2016)
- Alcoholbranche stopt mogelijk met adverteren op RTL vanwege 'Oh Oh Daar Gaan We Weer' (10 nov 2016)
- Bloed zwangere vrouw kan worden gebruikt om FASD op te sporen (9 nov 2016)
- Algeheel alcoholverbod tijdens het WK voetbal in 2022 dreigt (9 nov 2016)
- Nieuwe president Verenigde Staten is geheelonthouder (9 nov 2016)
- Voorzieningenrechter vindt sluiting Hengelo’s café terecht (8 nov 2016)
- Alcoholverbod Ter Apel (8 nov 2016)
- Van Rijn beantwoordt Kamervragen over Heineken Biertegoed (7 nov 2016)
- Felle discussies in België over Alcoholplan (6 nov 2016)
- Geen alcohol meer in Arnhemse welzijnslocaties (5 nov 2016)
- Van veel drinken als je jong bent kun je levenslang last houden (4 nov 2016)
- Bier mag ook in advertenties niet heilzaam genoemd worden (3 nov 2016)
- € 21,9 miljoen extra voor preventie (3 nov 2016)
- Stropdaszuipen in Hellendoorn: onschuldig geintje of gevaarlijk? (3 nov 2016)
- RIVM reageert op kritiek Erasmus Universiteit (2 nov 2016)
- Kritiek economen Erasmus Universiteit op berekening kosten/baten van alcohol (2 nov 2016)
- Horeca keert zich nu ook tegen blurring met alcohol (1 nov 2016)
- KHN informeert politiek over standpunten toekomstige alcoholwetgeving (1 nov 2016)
- GGD Hart voor Brabant: minder jongeren drinken alcohol (1 nov 2016)
- Alcoholbranche totaal niet te spreken over Alcoholmanifest (1 nov 2016)
- Drinkend personeel kost werkgevers miljarden (1 nov 2016)
- Rellen in Spakenburg na Oktoberfest (31 okt 2016)
- Voorgenomen verhoging wijnaccijns na gesprek met wijnbranche teruggedraaid (30 okt 2016)
- Coop Groningen vraagt ouderen geen legitimatie meer (28 okt 2016)
- Geen accijns meer op thuisgestookte alcohol? (28 okt 2016)
- Grote verschillen in naleving leeftijdsgrens door slijters (27 okt 2016)
- Onderzoek evaluatie Landelijke Examen Commissie Verklaring Sociale Hygiëne (27 okt 2016)
- Rapport Bureau Youngworks naar drinksettings jongeren (27 okt 2016)
- Resultaten enquête onder toezichthouders Drank- en Horecawet (27 okt 2016)
- Onderzoek stand van zaken lokaal toezicht naleving Drank- en Horecawet (27 okt 2016)
- Meer alcoholgerelateerde ongevallen, geweldsplegingen en suïcide op SEH-afdelingen (27 okt 2016)
- Meer alcoholvergiftigingen op SEH-afdelingen (27 okt 2016)
- In Weert wordt veelvuldig alcohol verstrekt aan minderjarigen (27 okt 2016)
- OM wil meer politie op weg in strijd tegen drankrijders en andere verkeershufters (27 okt 2016)
- Alcoholhoudende drankjes met veel cafeïne hebben effect op brein (26 okt 2016)
- Sligro moet detailhandel in sterke drank staken (25 okt 2016)
- Supermarkten leven leeftijdgrens beter na (25 okt 2016)
- Alcoholverbod rond Poolse supers Roosendaal (25 okt 2016)
- Internationaal onderzoek: er zijn nu bijna net zoveel vrouwen die drinken als mannen (25 okt 2016)
- Groeiende steun voor beperking drankverkoop (25 okt 2016)
- Voorlopig geen Belgisch alcoholplan (25 okt 2016)
- Oktoberfest op Malieveld afgeblazen om veiligheid (24 okt 2016)
- 'Haal drank uit de supermarkten' (24 okt 2016)
- Halt-straf Alcohol verbeterd (24 okt 2016)
- Grote groep drinkende jongeren in Huisduinen beboet (24 okt 2016)
- Steeds meer asociale vliegtuigpassagiers (24 okt 2016)
- Kritiek op ondermaats Belgisch alcoholplan (24 okt 2016)
- Iraakse parlement verbiedt alcohol (23 okt 2016)
- Kroegverbod voor pubers na drinken alcohol (23 okt 2016)
- Alcoholverbod op schoolpleinen Heerhugowaard (21 okt 2016)
- RTL-Z Today zoekt uit of duurder bier wel helpt (21 okt 2016)
- VVD en PvdA willen geen minimumprijs voor bier (21 okt 2016)
- Schotse rechtbank maakt weg vrij voor minimum alcoholprijs (21 okt 2016)
- Bierbrouwen kan veel duurzamer (20 okt 2016)
- Vlaams expertisecentrum doet drie voorstellen voor nieuw alcoholplan (20 okt 2016)
- PvdA in actie tegen 'Heineken Biertegoed' (19 okt 2016)
- Dronken vrienden kopen veulen (19 okt 2016)
- In Nederland levert frisdrank grotere bijdrage aan calorie-inname dan alcohol (18 okt 2016)
- 100 Apeldoornse jongeren met alcohol betrapt (18 okt 2016)
- Elk glas wijn per dag verhoogt kans op borstkanker met 10% (14 okt 2016)
- Katwijk beboet zichzelf voor bier schenken aan minderjarige (14 okt 2016)
- Herinvoering alcoholslot in strijd met Europese regels (13 okt 2016)
- Valkenswaard overweegt 'gemeentecafé' (12 okt 2016)
- Kind in eenouder gezin rookt en drinkt vaker (11 okt 2016)
- Nieuw onderzoek naar de effectiviteit leeftijdsvaststellingssystemen (10 okt 2016)
- Betere afspraken nodig over leefstijlbeïnvloeding (10 okt 2016)
- Van Rijn beantwoordt vragen over bierreclame (10 okt 2016)
- Rotterdamse raad wil blurren toestaan in Markthal (10 okt 2016)
- Deze weken beslissen gemeenten over 'Laat ze niet (ver)zuipen!' (10 okt 2016)
- Oktoberfeesten: vijf liter bier de man (9 okt 2016)
- Rechter: verplicht onderzoek woon- en leefklimaat bij exploitatievergunning (7 okt 2016)
- Nieuwegein stopt met blurring-proef (7 okt 2016)
- 'Een op de zes 15-jarigen is al meer keren dronken geweest' (7 okt 2016)
- Kabinet kijkt opnieuw naar alcoholslot en naar enkelband (6 okt 2016)
- Strafrechters: 'Alcoholslot effectief middel’ (6 okt 2016)
- VVD en PvdA willen alcoholslot terug (5 okt 2016)
- Burgemeester zet hek in café in Alkmaar (5 okt 2016)
- Straffen doen drankrijders helemaal niks (5 okt 2016)
- IBO-rapport over gezonde leefstijl verschenen (4 okt 2016)
- Alcoholleeftijd wordt in Nijmegen beter nageleefd (4 okt 2016)
- KNVB vindt dat HFC reclame maakt voor drank en deelt boete uit (4 okt 2016)
- 'Dat rode wijn 'gezonde stoffen' zou bevatten, is een urban legend' (3 okt 2016)
- ZonMw onderzoek blurring aangeboden aan Tweede Kamer (3 okt 2016)
- Pro facto-rapport geeft advies over inrichtingeisen (3 okt 2016)
- Accijnsmaatregelen kunnen tot 20 miljard euro welvaartseffect opleveren (3 okt 2016)
- Alcohol kost samenleving netto zo'n 2,6 miljard euro (3 okt 2016)
- Hoogleraar Kahn schrijft boek over schadelijke effecten alcohol (30 sep 2016)
- Vlaams expertisecentrum vraagt om alcoholreclameverbod in sportclubs (30 sep 2016)
- Slimme campagne op Instagram vraagt aandacht voor alcoholverslaving (30 sep 2016)
- Burgemeester sluit café in Hengelo (30 sep 2016)
- Echt waar! In België moeten spelers na de wedstrijd uur naar het café (30 sep 2016)
- In 2015 75 tot 140 verkeersdoden als gevolg van alcohol (29 sep 2016)
- Twee groepen werken aan eigen eID-inlogmethode (29 sep 2016)
- Andriukaitis prijst nieuw Iers alcoholwetsvoorstel (29 sep 2016)
- Nieuw rapport over alcoholconsumptie en alcoholgerelateerde sterfte in Europa (28 sep 2016)
- Staphorst laat controle keten over aan jongeren (27 sep 2016)
- Toezichthouder Drank- en Horecawet wil geen blurring (27 sep 2016)
- College Nijmegen wil vier nachtwinkels toestaan (27 sep 2016)
- Patiëntenvereniging: "Leverpatiënt krijgt te vaak stempel van alcoholist" (27 sep 2016)
- Strengere aanpak geweld onder invloed van drugs of alcohol (27 sep 2016)
- Van Dalen reageert op brief burgemeester van Oss (27 sep 2016)
- Oss stopt met proef alcohol bij winkels in de binnenstad (24 sep 2016)
- Rechter: burgemeester mag bij vergunningaanvraag kijken naar justitiële documentatie en politieregisters (21 sep 2016)
- Toch geen vrije sluitingstijden horeca in Sliedrecht (21 sep 2016)
- Alcoholslotprogramma stopt nu voor alle deelnemers (21 sep 2016)
- Kabinet stelt verhoging wijnaccijns voor (21 sep 2016)
- Voordewind pleit voor reclameverbod en een stop op goedkope alcohol (20 sep 2016)
- Leidt RvA-bepaling over kortingen tot afspraken in strijd met Mededingingswet? (20 sep 2016)
- ESPAD: Nederlandse jongeren drinken vaker en meer per keer dan Europese leeftijdsgenoten (20 sep 2016)
- Toolkit Reducing Alcohol Related Harm (RARHA) gereed (20 sep 2016)
- Bier maakt vooral vrouwen seksueel minder geremd (19 sep 2016)
- Dag van de Alcoholvrije Leefstijl in teken van het Afrikaanse bier van Heineken (19 sep 2016)
- Rechter: horecavergunningen Amsterdamse Shi Hotel Groep terecht ingetrokken (16 sep 2016)
- KHN en brouwers slaan handen ineen voor betere naleving alcoholleeftijd (16 sep 2016)
- In weekendnachten meer alcoholvrije snackbars in Hoorn open? (15 sep 2016)
- Dalende hulpvraag in de verslavingszorg (15 sep 2016)
- ‘NIX18 heeft helemaal niet gefaald’ (14 sep 2016)
- SlijtersUnie wil dat Den Bosch Sligro aanpakt (14 sep 2016)
- Van Rijn zendt Kamer brief over nieuw Trimbos-onderzoek (14 sep 2016)
- Van Rijn bezorgd over middelengebruik studenten (14 sep 2016)
- Veel 17-jarige HBO-studenten drinken (14 sep 2016)
- Kabinet maakt zich niet druk over prijsdaling suiker, alcohol, tabak na TTIP (14 sep 2016)
- Sliedrecht: mysteryshoppers voor controle leeftijdsgrens alcohol (13 sep 2016)
- Alcoholonderzoeker: "Sporten is geen oplossing voor overmatig drinken" (12 sep 2016)
- Van Rijn heeft nog steeds geen goed beeld van de blurring-pilot (12 sep 2016)
- Politiek Nieuwegein praat over blurring-pilot (11 sep 2016)
- Nieuw WHO-EU rapport over alcohol en zwangerschap (11 sep 2016)
- Gemeente Etten-Leur verbiedt biergiraffe (10 sep 2016)
- Volp stelt Kamervragen over effect bierreclames (9 sep 2016)
- "Ouder dan 18? Jonger dan 25? Toon je ID als je alcohol of tabak koopt" (8 sep 2016)
- Bierreclame op televisie beïnvloedt drankgedrag van tieners (8 sep 2016)
- Frisfeesten in vier nieuwe steden (7 sep 2016)
- Minder snel subsidie en meer alcoholcontrole bij jeugdactiviteiten in Nieuwegein (7 sep 2016)
- Van Rijn raakt deel DOA-verslag ‘kwijt’ (7 sep 2016)
- Ook Amersfoort werkt nu met camerabeelden (5 sep 2016)
- Acht op tien mensen komt niet door alcoholkeuring CBR (4 sep 2016)
- Apple laat geen gezondheidsapps meer toe die alcohol drinken aanmoedigen (3 sep 2016)
- Belg vestigt record met alcoholpromillage van 5,4 (3 sep 2016)
- Gezondheidswaarschuwingen op alcohol: effectief? (2 sep 2016)
- Tekort aan enzym draagt bij ratten bij aan alcoholverslaving (2 sep 2016)
- Pareert Heineken kritiek op Formule 1 sponsoring? (2 sep 2016)
- Verzet vanuit universiteit tegen 'waterboarding met bier' (1 sep 2016)
- Online alcohol bestellen is populair (1 sep 2016)
- Snelle dronkenschap wordt bij muizen bepaald door receptor in cerebellum (31 aug 2016)
- Vrouwen die 14 consumpties of meer per week drinken zijn minder vruchtbaar (31 aug 2016)
- Diemen kiest voor nieuwe aanpak alcoholverbod minderjarigen (31 aug 2016)
- Bier op zaterdag terug in voetbalkantine in Geesteren (31 aug 2016)
- Daghoreca steeds belangrijker in winkelgebieden (30 aug 2016)
- SlijtersUnie wil dat Van Rijn gemeenten aanpakt om overtreding Drank- en Horecawet (30 aug 2016)
- Staatssecretaris Van Rijn roept burgemeester Nieuwegein op het matje (30 aug 2016)
- Onvrede VSP over gedogen drank in winkels Nieuwegein (29 aug 2016)
- Burgemeester Nieuwegein legt handhavingsverzoek SlijtersUnie naast zich neer (26 aug 2016)
- In 2012 aangenomen wijziging accijnswet treedt in 2017 in werking (25 aug 2016)
- Actie 'NIX Zonder ID': meer verantwoordelijkheid jongeren (25 aug 2016)
- Doetinchem reageert op commotie rond kindermodezaak (25 aug 2016)
- Hoeksch Lyceum krijgt keurmerk Alcoholvrije School (24 aug 2016)
- In Doetinchem mag zelfs een kindermodezaak blurren (24 aug 2016)
- Naaldwijkse jeugd gaat helemaal kapot aan de alcohol (23 aug 2016)
- Discotheken Renesse komen in verzet tegen boete (23 aug 2016)
- College Tholen wil verlenging van zes jaar voor ‘Laat ze niet verzuipen’ (22 aug 2016)
- Fiks alcoholgebruik tijdens introfeest Nijmegen (22 aug 2016)
- Lochemse jeugd drinkt veel (20 aug 2016)
- Ex-verslaafden aan de slag bij Brasserie UP (20 aug 2016)
- Burgemeester Heerde boos op lakse alcoholverstrekkers (18 aug 2016)
- 45,4% van de mannen 18+ drinkt meer dan Gezondheidsraad adviseert (18 aug 2016)
- Kwart jeugd Den Helder is ‘binge drinker’ (18 aug 2016)
- Johan Hobo over leven zonder alcohol: 'Er gaat een wereld voor je open' (18 aug 2016)
- Rol huisarts bij herkennen overmatig alcoholgebruik onder ouderen (17 aug 2016)
- SlijtersUnie verliest gevecht tegen pakketbezorger DPD in Best (17 aug 2016)
- Burgemeester Bunschoten: drankgebruik Polen buiten proporties (17 aug 2016)
- Vrouwen drinken minder dan mannen, maar zorgen om hoogopgeleide oudere drinksters (17 aug 2016)
- Overmatig alcoholgebruik onder hoogopgeleiden stijgt met de leeftijd (16 aug 2016)
- Bedrijven testen medewerkers op alcohol en drugs (15 aug 2016)
- Meer mensen zoeken heil bij de AA (15 aug 2016)
- Kamervragen over gevolgen van TTIP voor de volksgezondheid (15 aug 2016)
- Winkeliers Valkenswaard en Eersel schenken gewoon door (13 aug 2016)
- Alcoholverkopers moeten vaker naar legitimatie vragen (13 aug 2016)
- Limburgse horeca schenkt kraanwater op verzoek (12 aug 2016)
- Nieuwegein blijft blurren ondanks verloren kort geding (12 aug 2016)
- Lichte verlaging alcoholgehalte bier kan alcoholschade beperken (12 aug 2016)
- PvdA wil alleen nog productreclame voor alcohol (12 aug 2016)
- 'Initiatief Heineken reactie op Van Gelder' (11 aug 2016)
- In Holland Heineken House start proef met 'water van de tap' (11 aug 2016)
- Ecorys: TTIP maakt alcohol veel goedkoper, extra maatregelen nodig (10 aug 2016)
- 'Minder alcohol tijdens introductie' (9 aug 2016)
- Heineken sponsort het NOC*NSF, niet de Olympische Spelen (9 aug 2016)
- Einde Spelen voor Yuri van Gelder na alcoholgebruik (9 aug 2016)
- Valt knijpijsje met alcohol onder de Drank- en Horecawet? (6 aug 2016)
- Een knipbeurt in de kroeg mag niet (5 aug 2016)
- Nederlanders prefereren bier later op de dag dan Belgen (5 aug 2016)
- Innovatieve aanpak alcoholgerelateerd uitgaansgeweld in ‘s Hertogenbosch (4 aug 2016)
- Illegale kroeg in schuur Kerk-Avezaath (4 aug 2016)
- SlijtersUnie klaagt nu Zwolle en mogelijk Rotterdam aan (3 aug 2016)
- Nieuw onderzoek naar het verband tussen alcoholreclame en drinken door jongeren (3 aug 2016)
- Meer horeca in Zuidwest-Nederland (2 aug 2016)
- Uit mystery-shop onderzoek in Hof van Twente blijkt slechte naleving (1 aug 2016)
- Bierverkoop Heineken groeide in Nederland niet (1 aug 2016)
- Politie filmt dronken jongeren (31 jul 2016)
- Wageningen, Heusden, Bergen op Zoom en Helmond wachten met blurring-pilot op reactie VNG (31 jul 2016)
- Ook Oss wil doorgaan met blurring, zelfs na afloop pilot (30 jul 2016)
- AB InBev verkoopt in Europa minder bier (29 jul 2016)
- Slijterij Mitra maakt een doorstart (29 jul 2016)
- Vakorganisatie boa’s tevreden met blurring-uitspraak Nieuwegein (29 jul 2016)
- Ook Apeldoorn moet stoppen met 'wijntje bij de kapper' (29 jul 2016)
- Alcohol op het vliegveld: wat mag wel en wat niet? (29 jul 2016)
- Winkeliers Nieuwegein teleurgesteld in uitspraak rechter (29 jul 2016)
- Afleiding en alcohol maken zomer gevaarlijkste periode voor jonge bestuurders (28 jul 2016)
- Gemeente Nieuwegein moet zich houden aan de Drank- en Horecawet en mag blurren niet gedogen (28 jul 2016)
- Nederland 2de op ranglijst slokdarmkanker (28 jul 2016)
- Weduwe Joustra en Cooymans maken doorstart (28 jul 2016)
- Is de Primera-winkel een tabakszaak? (27 jul 2016)
- Handel in namaak drank kost EU-lidstaten veel geld (27 jul 2016)
- Ministerie van Volksgezondheid in België werft jonge controleurs alcohol en tabak (26 jul 2016)
- Hogere opbrengst alcoholaccijnzen eerste kwartaal (26 jul 2016)
- Omzet Nederlandse horeca stijgt sterker dan in rest EU (26 jul 2016)
- Vaker leeftijdscheck bij koop alcohol in Rotterdam (25 jul 2016)
- EASL wil verbod op alcoholreclame op televisie tot 11 uur ‘s avonds (25 jul 2016)
- Televisie laat zien dat Froome ploegmaats Leffe geeft (24 jul 2016)
- Jongeren mijden Nederlandse camping, volgens Recron mede wegens alcoholverbod onder 18 jaar (24 jul 2016)
- AVMSD: Nederland wil duidelijke randvoorwaarden ter bescherming van jongeren (23 jul 2016)
- Restaurant-eigenaar uit blurring-gemeente vindt het willekeur dat hij wet niet mag overtreden (23 jul 2016)
- Drimmelen zet mystery-guests in bij controle alcoholverkoop (22 jul 2016)
- Meer mensen naar verplichte cursus rijden onder invloed (22 jul 2016)
- Rechtbank behandelt zaak tegen blurring-pilot Nieuwegein (22 jul 2016)
- Wereld Kanker Onderzoek Fonds: gebruik ter preventie van kanker geen alcohol (22 jul 2016)
- Hard bewijs dat alcohol zeven typen kanker veroorzaakt (22 jul 2016)
- Horeca-advocaat Meester: "Wijntje in winkel mag misschien niet" (21 jul 2016)
- Opiniestuk "Overheid, help ons van deze drinkcultuur af" (21 jul 2016)
- NRC checkt: "Alcohol verhoogt kans op crimineel kind" (20 jul 2016)
- Eén comazuiper per week bij GGD IJsselland (20 jul 2016)
- Britten met lage SES drinken vaker extreem veel (19 jul 2016)
- Samenwerking tussen gemeenten in regio IJsselland kan beter (19 jul 2016)
- ‘Alcohol onderbelicht aspect bij borstkanker’ (19 jul 2016)
- Bierdrinkend Nederland kiest steeds vaker voor speciaalbier, biermix en alcoholvrij (19 jul 2016)
- Nieuwegein voor de rechter wegens deelname aan pilot VNG (19 jul 2016)
- Europese Commissie wil gezondheidsorganisaties weer bij Alcohol and Health Forum (18 jul 2016)
- Wat zijn de standpunten van May met betrekking tot alcohol? (17 jul 2016)
- Weer minder tieners beboet voor drinken alcohol (16 jul 2016)
- Waanders stopt toch met wijnverkoop (16 jul 2016)
- Uitvallers Halt gaan vaker de fout in dan jongeren die straf wél afronden (15 jul 2016)
- Slijters blijven strijden tegen wijntje bij de kapper (13 jul 2016)
- Diageo gaat voedingswaarde vermelden, maar niet per 100 ml (13 jul 2016)
- Rechter: SlijtersUnie moet bezwaar tegen blurring-pilot richten aan gemeenten (13 jul 2016)
- Omwonenden winnen zaak tegen exploitatievergunning horecaonderneming Emmen (13 jul 2016)
- Brouwers gaven in 2015 € 69 miljoen uit aan bierreclame in de media, exclusief internet (13 jul 2016)
- Dirkzwager failliet, Beerenburg op rand van afgrond (13 jul 2016)
- 24% jonge bestuurders en 42% van hun ouders rijden met drank op (12 jul 2016)
- Overgrote meerderheid van etiketten alcoholhoudende dranken voorzien van zwangerschapslogo (8 jul 2016)
- Rechter: Gemeente moet optreden tegen website die sterke drank aanbiedt zonder vergunning (8 jul 2016)
- Europa: bij mannen 7% en bij vrouwen 2% voortijdige sterfte alcoholgerelateerd (6 jul 2016)
- Carlsberg en de UEFA omzeilen de Franse alcoholwetgeving (6 jul 2016)
- Waanders uit Zwolle wil verder als supermarkt of als warenhuis (6 jul 2016)
- Nieuw rapport over effect leeftijdsgrensverhoging (6 jul 2016)
- Naleving 18-jaars grens laag; handhaving thuisbezorgdiensten weer landelijk? (6 jul 2016)
- Castricum laat handhaving alcoholregels over aan verstrekkers (5 jul 2016)
- Alcoholgebruik groep 7 en 8 basisschool spectaculair gedaald (5 jul 2016)
- Leerlingen op het voorgezet onderwijs drinken minder (5 jul 2016)
- Kort geding tegen VNG, aangespannen door de SlijtersUnie (5 jul 2016)
- Raad Nederlandse Detailhandel tegen blurren met alcohol (5 jul 2016)
- Kapper die niet mag blurren is boos op gemeente (4 jul 2016)
- Jumbo in conflict met Heineken over bierprijs (4 jul 2016)
- Zwarte vlaggen tegen zuiptoeristen op Mallorca (2 jul 2016)
- Burgemeester sluit Jeugdhonk Kockengen per direct (1 jul 2016)
- Brussel onderzoekt machtsmisbruik op Belgische biermarkt (30 jun 2016)
- CU en PvdA willen Nationaal Rapporteur Verslaving (30 jun 2016)
- Sportcomplex in Nijverdal 'drooggelegd' (30 jun 2016)
- Slijterijketen Mitra failliet verklaard (30 jun 2016)
- College Utrechtse Heuvelrug: ‘Geen budget voor extra BOA-capaciteit' (29 jun 2016)
- Raad van State buigt zich over aanwezigheidsplicht leidinggevende in slijterij (29 jun 2016)
- Broodje Gezond over wijn (28 jun 2016)
- Dronken brokkenpiloot klaagt bar aan (28 jun 2016)
- Grensbewoners halen vooral wijn en bier in Duitsland (28 jun 2016)
- D66 Den Haag op de bres voor wijnhandelaar die in zijn winkel proeverijen houdt (28 jun 2016)
- Nieuw overzicht van relatie tussen alcohol en borstkanker (27 jun 2016)
- Euro 2016: bijna elke minuut een alcoholadvertentie (27 jun 2016)
- Duitse bierreclame toont mannen met bierbuik (27 jun 2016)
- Muziek heeft invloed op smaakbeoordeling bier (24 jun 2016)
- Todt heeft geen problemen met Heineken-sponsoring van Formule 1 (24 jun 2016)
- Alcoholgebruik jongeren Noord-Holland Noord blijft om aandacht vragen (23 jun 2016)
- Weststellingwerf controleert met jongeren op alcoholwet (23 jun 2016)
- Amsterdam verbiedt bierfiets in binnenstad (22 jun 2016)
- Kamervragen VNG-pilot (22 jun 2016)
- Flessen wijn moeten weg uit Zwolse boekhandel Waanders (22 jun 2016)
- LenteLive! over alcoholboete: 'dit neigt naar uitlokking' (21 jun 2016)
- Drank- en Horecawet heeft zeker bestaansrecht, toezicht laat te wensen over (21 jun 2016)
- Borrelen bij de bakker en de fietsenzaak in Den Bosch (21 jun 2016)
- Zeeuwse sportkantines en buurthuizen verkopen vaker drank aan pubers (20 jun 2016)
- Zeeuws CZW Bureau wil doorgaan met 'Laat Ze Niet (Ver)zuipen!' (20 jun 2016)
- Zeeuwse jongeren beginnen later te drinken (20 jun 2016)
- Helft winkels Stad verkoopt alcohol aan jongeren (20 jun 2016)
- Nul boetes en toch heeft alcoholproblematiek prioriteit in Dronten (19 jun 2016)
- Amsterdamse PvdA wil alcoholance invoeren (16 jun 2016)
- 'Alcoholvrij' is niet per se vrij van alcohol (15 jun 2016)
- Heineken wil Nederland koste wat het kost aan de cider krijgen (15 jun 2016)
- Alcoholverbod rond wedstrijden Rusland en Engeland om rellen te voorkomen (14 jun 2016)
- GGD Utrecht: “Jongeren in de regio leven steeds gezonder” (14 jun 2016)
- Minderjarigen gepakt met sterke drank (14 jun 2016)
- Van Rijn beantwoordt vragen over overlast van alcoholgebruikers op de spoedeisende hulp (14 jun 2016)
- Gezondheidsorganisaties willen verbod alcoholsponsoring Formule 1 (14 jun 2016)
- Roosendaalse sportclubs hebben moeite met naleven alcoholverbod voor jongeren (13 jun 2016)
- Zomercampagne tegen rijden onder invloed van start (13 jun 2016)
- Kort geding SlijtersUnie tegen VNG wegens pilot mengvormen winkel/horeca (13 jun 2016)
- Geen controles of geen overtredingen? (13 jun 2016)
- Frankrijk beantwoordt gevechten hooligans met alcoholverbod (13 jun 2016)
- EU-Lidstaten maken bezwaar tegen Ierse etiketteringsvoornemens (12 jun 2016)
- Aanvalsplan Nijmeegse horeca tegen uitgaansgeweld (11 jun 2016)
- Heineken stapt Formule 1 in: sponsordeal van '220 miljoen' (10 jun 2016)
- Heineken gaat de Formule 1 sponsoren (9 jun 2016)
- Barneveldse kroegen blijven langer open (9 jun 2016)
- SHO lanceert nieuwe alcoholsticker (9 jun 2016)
- Drinkende minderjarigen in Lingewaard hard aangepakt (9 jun 2016)
- Vlaams Minister: "Drink een maand lang geen alcohol" (8 jun 2016)
- Terschelling aan kop bij boetes voor minderjarige drinkers (8 jun 2016)
- Hoe groter je wijnglas, hoe meer je drinkt (8 jun 2016)
- SlijtersUnie dreigt met rechtszaak om 'blurring' (8 jun 2016)
- Drie op de vier Nederlanders wil geen biertje bij de kapper (8 jun 2016)
- Zwolle heeft jongste minderjarige drinkers van Nederland (8 jun 2016)
- In veel gemeenten geen boetes voor minderjarige drinkers (8 jun 2016)
- Jonge drinkers krijgen vaker een boete, grote verschillen in Overijssel (8 jun 2016)
- Bijzondere aanpak van burgemeester tegen alcoholmisbruik onder jongeren in Veldhoven (8 jun 2016)
- Proef van twee jaar met nachtwinkels Nijmegen (7 jun 2016)
- Kritiek Belgische politiechefs op extra blaasmarathons tijdens EK voetbal (6 jun 2016)
- Mogelijkheid gemeente om een sportkantine onder de kostprijs te verhuren wordt beperkt (3 jun 2016)
- Supermarkt vraagt elke klant om legitimatie bij aankoop alcohol (2 jun 2016)
- Alcohol veroorzaakt huidkanker (2 jun 2016)
- Diensten afgelopen 20 jaar 60% duurder, bier maar 25% (2 jun 2016)
- Omzet horeca stijgt (31 mei 2016)
- Schippers geeft antwoorden op vragen over verslavingszorginstelling Victas (31 mei 2016)
- Oerlese jeugd drinkt zich het ziekenhuis in (30 mei 2016)
- Naar het schoolfeest? Dan eerst even blazen (29 mei 2016)
- Introductie eerstejaars Utrecht: van straat- naar bootparade (28 mei 2016)
- Alcoholverbod lijkt effect te hebben (28 mei 2016)
- Alcohol aan banden in EK-speelstad Lens (27 mei 2016)
- Zes gezondheids- en consumentenorganisaties starten petitie in reactie op ontwerpvoorstel nieuwe AVMSD (27 mei 2016)
- Ex-comadrinkers hebben later vaak problemen (27 mei 2016)
- De Bruijn: Ook in Europa link online alcoholmarketing en drinken door jongeren (26 mei 2016)
- Bij dodelijk ongeval wordt alcohol in het bloed niet gemeten (26 mei 2016)
- Een glas bier is het voordeligst in Praag en het duurst in Dublin (25 mei 2016)
- Jongeren in ZO-Brabant beginnen steeds later met alcohol (25 mei 2016)
- Voorstel EC nieuwe regels audiovisuele reclame uitgelekt (24 mei 2016)
- Zegers: “Maak een filmpje van je laveloze kind” (23 mei 2016)
- Van Rijn geeft reactie op e-mail over CBL-code (23 mei 2016)
- Horeca Nederland niet blij met nieuwe horecaregels Almere (23 mei 2016)
- Alcoholisten roken waarschijnlijk méér omdat alcohol de nicotine sneller afbreekt (21 mei 2016)
- Alcohol op straat mag in Oude IJsselstreek niet meer (21 mei 2016)
- Finland gaat alcoholwetgeving mogelijk versoepelen (20 mei 2016)
- Een op de drie verslaafden heeft een posttraumatische stress stoornis (19 mei 2016)
- Amerikaanse kinderen zien twee tot vier keer per dag alcoholreclame (19 mei 2016)
- 80% ondernemers verkoopt alcohol aan minderjarigen (19 mei 2016)
- UPS mag pakketje met sterke drank van Duitse slijter afleveren (19 mei 2016)
- NIX18 wordt steeds meer de norm (18 mei 2016)
- Nieuw informatiekaartje ‘Puberhersenen en alcohol’ (18 mei 2016)
- Heineken-projecten ontvingen van regering miljoenen subsidie (18 mei 2016)
- Spermakwaliteit neemt af als gevolg van grote hoeveelheden alcohol (17 mei 2016)
- Middelbare school schorst leerlingen voor drankmisbruik (17 mei 2016)
- Officiële effectrapportage: TTIP kan schadelijk zijn voor de volksgezondheid (16 mei 2016)
- Foodwatch boos over Duits alcoholvrij bier met alcohol (16 mei 2016)
- Waarschuwing voor Jumbo in Steenbergen (14 mei 2016)
- Waarschuwingen op alcoholflessen? (13 mei 2016)
- Rechtbank vernietigt beslissing CBR over gevolgen alcoholslot (13 mei 2016)
- Kamerbrief Van Rijn over rechtszaak Zwolle en evaluatie Drank- en Horecawet (13 mei 2016)
- Meer drinken na de overgang: minder hartziekten, maar méér borstkanker (11 mei 2016)
- Onverantwoorde marketing van Heineken als nieuwe sponsor van de Formule 1 (11 mei 2016)
- Putten neemt maatregelen tegen drankverkopers (11 mei 2016)
- Duitse supermarkten en AB InBev maakten illegale prijsafspraken (10 mei 2016)
- Bezoekers uitgaansgebied Groningen voelen zich veiliger, mogelijk door NIX18 (10 mei 2016)
- STAP vraagt gemeente op te treden tegen detailhandelaar die sterke drank verstrekt (9 mei 2016)
- Op www.stap.nl nu themapagina over blurring (8 mei 2016)
- Weinig boetes voor overtredingen leeftijdsgrens alcohol (7 mei 2016)
- RTL: meeste jongeren mogen thuis niet drinken (7 mei 2016)
- Supermarkt in gemeente Hoogeveen vier keer in de fout bij alcoholverkoop (6 mei 2016)
- HEM schrijft gemeenten brief over nietig verklaring code CBL (6 mei 2016)
- Vrije sluitingstijden niet positief (6 mei 2016)
- Waarschuwing voor supermarkten na niet controleren leeftijd (4 mei 2016)
- Gemeente Den Haag mocht niet korten op subsidie aan Brijder Verslavingszorg (4 mei 2016)
- Minderjarige krijgt vaak alcohol mee in Nijmegen (4 mei 2016)
- Provincie Flevoland tevreden over toezicht gemeente Urk op jeugdhonken (3 mei 2016)
- Nijmegen doet niet mee met VNG-pilot, maar ziet blurring door de vingers (3 mei 2016)
- 40% Schotse moeders drinkt tijdens de zwangerschap (2 mei 2016)
- Amsterdam deelde in 2015 ruim 1.600 alcoholboetes uit (30 apr 2016)
- Kamervragen naar aanleiding van oproep artsen (29 apr 2016)
- Castricum wil proef met verruiming sluitingstijden horeca (29 apr 2016)
- Rotterdam: rustige Koningsdag met 44 aanhoudingen, voornamelijk alcoholgerelateerd (28 apr 2016)
- Ouders kunnen beter hun kind geen slokje geven (27 apr 2016)
- D66 wil dat kabinet advies RVS vraagt over leeftijdsgrenzen (27 apr 2016)
- Rotterdam deelde in 2015 méér boetes uit aan alcoholdrinkende tieners (26 apr 2016)
- Doetinchem verwacht geen rechtszaken om blurring (26 apr 2016)
- Rode Kruis: Kleed je warm aan en let op alcoholgebruik (26 apr 2016)
- Harderwijk treedt op tegen blurring (26 apr 2016)
- Artsen: "Zet alcohol op één lijn met sigaretten" (23 apr 2016)
- Dronken Bergse tieners hoeven niet naar Halt (22 apr 2016)
- Bus vol 'zeer dronken' jongeren strandt (22 apr 2016)
- Olst-Wijhe sluit convenant met detailhandel (22 apr 2016)
- Weert besluit niet deel te nemen aan blurring-pilot VNG (21 apr 2016)
- STAP wil dat Oss optreedt tegen drankverstrekking in boekhandel (21 apr 2016)
- Er is een link tussen alcoholgebruik en maagkanker (21 apr 2016)
- Artsenfederatie KNMG komt met plan voor verslaafde artsen (21 apr 2016)
- VVD wil geen Europese aanpak online alcoholmarketing en alcoholetikettering (20 apr 2016)
- Nederlanders zijn minder wijn gaan drinken (20 apr 2016)
- Meer dan kwart van de incidenten met vliegtuigpassagiers heeft met alcohol en/of drugs te maken (20 apr 2016)
- Pilot ‘Verlichte regels winkelgebieden’ omvat óók experimenten in strijd met Drank- en Horecawet (20 apr 2016)
- Katwijk beboet sportclubs na mysteryguest-controle (20 apr 2016)
- Rechtbank: burgemeester mag geen ontheffing verlenen voor het organiseren van een wijnproeverij (19 apr 2016)
- Van Rijn ontkent gerucht dat er een beleidsstop zou zijn (18 apr 2016)
- Beantwoording Kamervragen over supermarktkartel tegen Ageviewers (18 apr 2016)
- Meer Halt-straffen voor drinkende jongeren (18 apr 2016)
- Amsterdamse OLVG luidt noodklok om spoedeisende hulp (16 apr 2016)
- Tandarts met kroeg geopend in Amsterdam-Oost (16 apr 2016)
- Groningse jongeren zijn gezonder gaan leven (15 apr 2016)
- Meeste jongeren vinden wettelijke leeftijdsgrens goed (15 apr 2016)
- Emeritus hoogleraar Katan ontkracht mythe rode wijn (14 apr 2016)
- Den Helder start eigen blurring-pilot (14 apr 2016)
- VNG claimt blurring-pilot alleen te faciliteren (14 apr 2016)
- Vereniging van GGD’en tegen horeca in detailhandel (13 apr 2016)
- Slijters doen aangifte tegen VNG (13 apr 2016)
- België heeft 2.433 jonge comadrinkers (13 apr 2016)
- Zonder internationale definitie van standaardglas blijft het lastig om alcoholrichtlijnen te vergelijken (12 apr 2016)
- Tweede Kamer gaat rondetafelgesprek houden over Richtlijnen Goede Voeding (12 apr 2016)
- SlijtersUnie zint op juridische stappen tegen blurring in Rotterdam (12 apr 2016)
- Doorstart voor Victas Verslavingszorg (12 apr 2016)
- Jongeren over de schreef met drank op schoolfeest (11 apr 2016)
- Relatie gedistilleerdgebruik en alvleesklierkanker (11 apr 2016)
- Gezondheidsraad geeft antwoord op veelgestelde vragen over de alcoholrichtlijn (11 apr 2016)
- Themaweek 'NIX zonder ID' (10 apr 2016)
- Seriebrandstichtingen vaak alcoholgerelateerd (9 apr 2016)
- Schotland: minimum alcoholprijs effectiever dan accijnsheffing (8 apr 2016)
- Burgemeester Loppersum eist ventilatie in zalencentrum (8 apr 2016)
- Den Bosch ziet (nog) niet af van blurring-experiment (8 apr 2016)
- SlijtersUnie woest op Apeldoorn (8 apr 2016)
- STAP maakt bezwaar tegen deelname EkoPlaza aan pilot Nieuwegein (8 apr 2016)
- Alcoholvrije feesten voor jongeren uit de Drechtsteden (8 apr 2016)
- Utrechtse alcoholvrije feesten aan alcohol ten onder (7 apr 2016)
- Jonge comadrinkers uit Bergen op Zoom krijgen HALT-straf (7 apr 2016)
- Horeca Deventer test vrije openingstijden (7 apr 2016)
- VNG ziet in uitspraak Rechtbank Overijssel geen belemmering voor blurring-pilot (7 apr 2016)
- SlijtersUnie wil optreden ’s Hertogenbosch tegen deelnemers drankpilot (6 apr 2016)
- Verslavingszorginstelling Victas failliet (5 apr 2016)
- Heineken in Afrika geen ‘weldoener’ (5 apr 2016)
- Zeven horecazaken Den Helder overtreden de wet (5 apr 2016)
- Van Rijn beantwoordt 4 sets Kamervragen over alcoholintoxicaties (5 apr 2016)
- Proef vrije sluitingstijden horeca Zwolle gaat door omdat de politiek het wil (5 apr 2016)
- West-Brabantse jongeren drinken stevig in (5 apr 2016)
- Moeder na comazuipfeestje: 'Wat kon er gebeuren?' (4 apr 2016)
- Jongeren: meestal nuchter in de auto, maar vaak dronken op de fiets (4 apr 2016)
- Vier kinderen met alcoholvergiftiging naar het ziekenhuis (3 apr 2016)
- Verband alcoholgebruik en kanker grotendeels onbekend (1 apr 2016)
- SlijtersUnie blij met uitspraak Rechtbank Overijssel (1 apr 2016)
- Gemeente Zwolle beraadt zich op vonnis wijnverkoop Waanders (1 apr 2016)
- Onderzoek alcoholbranche: alcoholreclame op social media bereikt vooral meerderjarigen (31 mrt 2016)
- Rechter: Zwolse boekhandel mag niet blurren; gemeente mag niet op onjuiste gronden afzien van handhaven (31 mrt 2016)
- Aanpak van alcohol recidivisten in het verkeer mist effectiviteit (30 mrt 2016)
- Walcherse jongeren mogen niet mee met partybus (30 mrt 2016)
- Rotterdam en horeca in de clinch over blurring (30 mrt 2016)
- Van Rijn blijft inzake blurring-pilot afwachtende houding aannemen (30 mrt 2016)
- Biergebruik in 2015 met 1,8% gestegen; spectaculaire groei gebruik alcoholvrij bier (30 mrt 2016)
- 11% jongeren omzeilt strenge regels horeca met valse ID's (29 mrt 2016)
- Senioren: alcohol in verkeer is taboe, maar dan ook helemaal (26 mrt 2016)
- Accijnzen op alcoholhoudende dranken brachten in 2015 ruim €30 miljoen meer op (25 mrt 2016)
- Urker café gaat strijd aan met ‘illegale horeca’ (23 mrt 2016)
- Regering gaf Heineken € 6,6 miljoen subsidie voor ontwikkeling via handel (23 mrt 2016)
- Alcoholhoudende dranken staan niet in de Schijf van Vijf (22 mrt 2016)
- Matig alcoholgebruik is helemaal niet goed voor je (22 mrt 2016)
- Poging STIVA om via Van Rijn (VWS) alcoholrichtlijn Gezondheidsraad aangepast te krijgen (21 mrt 2016)
- Staatssecretaris Van Rijn beantwoordt vragen over comadrinken (21 mrt 2016)
- Benschop: 'Overheid is aan zet bij leeftijdscontrole' (20 mrt 2016)
- Geur van alcohol maakt dat je je minder kan beheersen (19 mrt 2016)
- Minister Van der Steur beantwoordt Kamervragen over alcohol en verkeer (19 mrt 2016)
- Meer comazuipers in Overijssel dan gedacht (18 mrt 2016)
- VerslavingsPreventie Nederland maakt zich zorgen om blurring (17 mrt 2016)
- KHN vindt Haagse surfscholen die alcohol schenken oneerlijke concurrentie (17 mrt 2016)
- Overlast door alcohol en drugs neemt af in Goes (17 mrt 2016)
- Trimbos lanceert leidraad evenementen (17 mrt 2016)
- VNN: 'Ouderen vaker verslaafd aan alcohol' (16 mrt 2016)
- Alcohol activeert gen dat borstkanker veroorzaakt (15 mrt 2016)
- Scholieren van 15/16 jaar dronken in 2015 minder dan in 2011 (15 mrt 2016)
- Europese scholieren dronken in 2013/2014 significant minder alcohol dan voorheen (15 mrt 2016)
- PvdA zal initiatiefwetsvoorstel Voordewind 'vooralsnog' niet steunen (12 mrt 2016)
- Toilet verplicht in alle Maastrichtse horecazaken (11 mrt 2016)
- Burgemeester legt jeugdhonk Siddeburen dwangsom op (10 mrt 2016)
- Politie tegen Zwolse horecaproef (10 mrt 2016)
- Jongeren onderschatten hoeveel hun vrienden roken of drinken (10 mrt 2016)
- Alcoholhoudende dranken laatste 5 jaar duurder geworden (10 mrt 2016)
- Vloggen om jongeren van de drank te houden (10 mrt 2016)
- Uitslag Stelling Telegraaf: ’Ouders zijn verantwoordelijk, maar doe mixdrankjes in de ban’ (10 mrt 2016)
- Jumbo en CBL gaan in beroep, HEM wil strafrechtelijke vervolging (10 mrt 2016)
- Horeca Rotterdam wil strengere voorwaarden voor winkels die blurren (9 mrt 2016)
- Leijten en Van Gerven stellen Kamervragen naar aanleiding van nieuwe comadrink-cijfers (9 mrt 2016)
- Voordewind wil stop op toename verkooppunten en sluitende leeftijdscontrole (9 mrt 2016)
- Tekort aan hop, wordt ons bier nu duurder? (9 mrt 2016)
- Rechter: CBL en Jumbo vormden kartel tegen Ageviewers-systeem (9 mrt 2016)
- Trimbos-instituut keert zich nu ook tegen blurring-pilot (9 mrt 2016)
- Reacties op toename ziekenhuisopnames jongeren als gevolg van alcoholgebruik (8 mrt 2016)
- Grolsch gaat meer informatie op etiket zetten (7 mrt 2016)
- In Amsterdamse binnenstad minder boetes voor overlast door alcohol (7 mrt 2016)
- Bier in horeca fors duurder geworden (5 mrt 2016)
- Bewoners Zwolle hekelen kroegproef (5 mrt 2016)
- Puberbrein hypergevoelig voor beloning (4 mrt 2016)
- Eilander horeca strenger met alcohol (4 mrt 2016)
- Europese Commissie publiceert rapport over alcoholreclame (3 mrt 2016)
- KHN stopt procedure tegen brouwerijen (3 mrt 2016)
- Blurring-pilot Nieuwegein: ook supermarkt EkoPlaza gaat alcohol schenken (3 mrt 2016)
- 'Oldenzaalse sportkantines: maximaal 25 uur per week schenken' (3 mrt 2016)
- 30 Dagen IkPas gisteren van start gegaan (2 mrt 2016)
- Plannen voor eerste wijnattractiepark ter wereld in V&D pand Utrecht (1 mrt 2016)
- Bijna twee op de drie ouders in Woudenberg stelt grenzen aan alcoholgebruik kinderen (29 feb 2016)
- Alcohol maakt je niet alleen agressiever, maar ook behulpzamer (en bemoeizuchtiger?) (29 feb 2016)
- Omzet Heineken in supermarkt vooral bij prijspromoties (29 feb 2016)
- Pakkans horecabazen is verwaarloosbaar (27 feb 2016)
- STIVA-reactie: "Alcoholbeleid is zaak van ons allen" (27 feb 2016)
- Amsterdam gaat blurring gedogen in 3 freezones (26 feb 2016)
- Blurring in Zwolle: 25 locaties mogen het, maar wel maximaal 2 glazen per klant! (26 feb 2016)
- Universiteit Twente wil ‘alcoholvergunning op maat’ (25 feb 2016)
- Oproep gemeenten Hoeksche Waard schiet kroegbaas in ’t verkeerde keelgat (25 feb 2016)
- Onkruidverdelger gevonden in 14 grote Duits bieren (25 feb 2016)
- Alcohol bij zwangerschap? Bij dieren gevolgen tot drie generaties (24 feb 2016)
- 'Wijntje drinken in schoenenzaak is belachelijk' (23 feb 2016)
- Ontslag mag na drinken op werk ondanks waarschuwing (23 feb 2016)
- Nieuwe BoB-campagne niet gericht op minder alcoholgebruik (23 feb 2016)
- Kinderen laten proeven blijkt geen effectieve preventie-strategie (22 feb 2016)
- Horecaondernemers zeggen jongeren op leeftijd te controleren (22 feb 2016)
- Doden door illegale drank in Indonesië (22 feb 2016)
- In Flevoland 11 comadrinkers méér in 2015 (21 feb 2016)
- Rechter: boeterapport moet gedetailleerd zijn (19 feb 2016)
- Rijbewijzen van drankrijders honderden keren ten onrechte niet afgepakt (19 feb 2016)
- In Oldebroek slechte naleving leeftijdsgrens (19 feb 2016)
- 'Alcoholslot definitief van de baan' (18 feb 2016)
- Telegraaflezers zijn tegen alcohol schenken in winkels (18 feb 2016)
- Rotterdam wil gaan blurren onder de noemer Blending 010, KHN vreest ongelijk speelveld (18 feb 2016)
- Haagse surfscholen mogen alcohol verkopen, standtenten kleding en zonnebrand (17 feb 2016)
- Jongeren Interventie Team nu ook actief in Den Helder (17 feb 2016)
- In Utrecht controleert 60% van de ondernemers de ID niet (17 feb 2016)
- Idensys vervangt straks DigiD (15 feb 2016)
- Krimpenerwaard: cafés dicht om 2:00 uur, nieuwe schenktijden kantines (15 feb 2016)
- Jongeren onder de 18 jaar kopen moeiteloos alcohol in Putten (12 feb 2016)
- Stevige drinkers hebben sneller darmbacteriën in hun lever (11 feb 2016)
- 'Jongeren met weinig regels van ouders drinken meer alcohol' (11 feb 2016)
- KHN wil registratie van deelnemers AirBnB en AirDnD (11 feb 2016)
- Van Rijn schept geen duidelijkheid over inzet ID-scanners bij leeftijdscontrole (10 feb 2016)
- Carnaval in Noordwijkerhout: extra aandacht voor alcoholgebruik onder jongeren noodzakelijk (10 feb 2016)
- Carnaval in Brabant: 169 alcoholvergiftigingen en 220 alcoholongelukken (10 feb 2016)
- VNG-brief aan Van Rijn over blurring: "Gemeenten hoeven geen verantwoording af te leggen" (9 feb 2016)
- Twintigduizend Nederlanders laten alcohol staan tijdens vastentijd (9 feb 2016)
- KHN steunt idee doorgeefboete (8 feb 2016)
- Vlaamse Christen-Democraten willen verkoop alcohol verder aan banden leggen (8 feb 2016)
- Veel carnavalsvierders onwel (7 feb 2016)
- Alcoholvrij feest slaat aan bij jongeren (7 feb 2016)
- 'Verrassend' veel tieners met alcohol in Tienertent Nuenen (6 feb 2016)
- VNG gaat toch door met blurring-pilot (6 feb 2016)
- In Zwolle proef met vrije sluitingstijden (6 feb 2016)
- Alcoholvrije tent tijdens carnaval in Denekamp (5 feb 2016)
- NRC: cijfer van 2 miljoen kooppogingen is ongefundeerd (5 feb 2016)
- Vlaamse jongeren onder de 16 drinken minder alcohol (4 feb 2016)
- Taakstraf voor dronken barkeeper (4 feb 2016)
- Voorwaardelijke straf voor winkeldief die aan Korsakov leidt (3 feb 2016)
- CDC: Stop met alcohol als je zwanger wilt worden (3 feb 2016)
- ‘Geen Baco bij de Hakkenbar’ (3 feb 2016)
- Horeca wil hogere boete voor drinkende jongeren (3 feb 2016)
- Grolsch straft eigen alcoholmisbruikende medewerkers (3 feb 2016)
- Controleurs: boete voor doorgeven drank aan jeugd (3 feb 2016)
- Kamervragen over blurring-initiatief Amsterdam (1 feb 2016)
- Staatssecretaris: bier in versvak moet duidelijk onderscheiden staan van alcoholvrije dranken (1 feb 2016)
- Jongeren van 16 en 17 jaar krijgen drank vooral van vrienden en ouders; zelf kopen ze het zo'n 2 miljoen keer per jaar (1 feb 2016)
- Staatssecretaris informeert Kamer over Evaluatie Drank- en Horecawet (1 feb 2016)
- Drankrijders raken steeds vaker rijbewijs kwijt (1 feb 2016)
- In Drenthe en Groningen 122 jongeren op SEH (1 feb 2016)
- Duitsers drinken minder bier, maar export is gegroeid (29 jan 2016)
- Aantal drinkende zwangere vrouwen in 2015 bijna 9% (29 jan 2016)
- Moeder beboet om dronken meisje op feestje van dochter (29 jan 2016)
- Katwijk wil mysteryguests inzetten bij de handhaving (28 jan 2016)
- Regio Nijmegen: extra controle op alcoholleeftijd tijdens carnaval (26 jan 2016)
- Lijst met gemeenten die willen deelnemen aan omstreden VNG-pilot wordt alsmaar langer (26 jan 2016)
- Britse overheid gaat keihard strijd tegen alcohol aan (26 jan 2016)
- Meer Groningse sportclubs alcoholbewust (25 jan 2016)
- VVD en PvdA: Levenslange rijontzegging moet mogelijk worden (25 jan 2016)
- Den Bosch overweegt blurren toe te staan (25 jan 2016)
- Van Rijn beantwoordt vragen van Voordewind (25 jan 2016)
- ChristenUnie Zwolle stelt vragen over blurring-pilot (25 jan 2016)
- Peiling Vera Bergkamp op Twitter: meerderheid tegen blurring (24 jan 2016)
- Slechts één op de tien alcoholcontroles ‘s nachts (23 jan 2016)
- Verslavingszorg laakt gebrek aan preventie (22 jan 2016)
- Promovenda: ‘Ouders hebben invloed op drinkende pubers’ (22 jan 2016)
- Antwoord op Kamervragen over de ingrediënten die aan wijn worden toegevoegd (21 jan 2016)
- VNG heeft gereageerd op plan Minister Blok m.b.t. inrichtingseisen DHW (21 jan 2016)
- KBO daagt ouderen uit: na carnaval 40 dagen geen druppel (20 jan 2016)
- Roosendaal scherpt eisen exploitatievergunning horeca aan (20 jan 2016)
- Zeeuwse jeugd: evenveel drinkers, minder binge-drinkers (19 jan 2016)
- Zoetermeer vindt bij horecacontrole malafide bedrijvigheid (19 jan 2016)
- Minister Kamp beantwoordt Kamervragen over 'feest-bv's' (18 jan 2016)
- Van Rijn gaat gemeenten die meedoen aan omstreden blurring-pilot aanspreken, mocht die ongewijzigd doorgaan (18 jan 2016)
- Jongeren Amersfoort proberen drank te kopen met valse ID-kaart (18 jan 2016)
- Meeste deuren met carnaval dicht voor 18-minner (18 jan 2016)
- Afvalinzamelaar Avri stopt met alcoholcontroles (18 jan 2016)
- Maastricht telde vorig jaar tijdens carnaval drie keer zoveel glasverwondingen (16 jan 2016)
- Drankcontroleur baalt van ‘doorgevers' (16 jan 2016)
- Ageviewers-zaak 18 januari a.s. van start (16 jan 2016)
- Zorgen in Noord-Holland over flinke toename aantal comadrinkers (15 jan 2016)
- Overlast en alcohol- en/of drugsgebruik onder jongeren blijven prioritaire lokale veiligheidsthema’s (15 jan 2016)
- Kamer wil hogere straffen voor geweld onder invloed (14 jan 2016)
- Blurring-infographic verschenen, helaas met enige fouten (14 jan 2016)
- Ophef over bier in plastic tijdens carnaval in Maastricht (13 jan 2016)
- KHN-Voorzitter: “Een eerlijk speelveld voor de horeca grootste uitdaging” (12 jan 2016)
- 100.000 handtekeningen voor kraanwater op het menu (11 jan 2016)
- Kamervragen SP over gebruik ID-scanners bij leeftijdscontrole (11 jan 2016)
- Nederland telt volgens CBS ruim 50.000 horecabedrijven (11 jan 2016)
- Omzet buurtcafés trekt nog niet aan (10 jan 2016)
- Britse alcoholindustrie teleurgesteld over nieuwe alcoholrichtlijnen (8 jan 2016)
- UK houdt consultatie over nieuwe alcoholrichtlijnen (8 jan 2016)
- Winkels in Amsterdam mogen 24/7 open, echter geen alcoholverkoop na 22.00 uur (7 jan 2016)
- Amerikaanse voedingsrichtlijnen: als je alcohol gebruikt, beperk het dan tot 1 resp. 2 glazen per dag! (7 jan 2016)
- Bredaas café moet maand deuren sluiten na incidenten NAC-fans (6 jan 2016)
- Ook Arnhem wil meedoen aan omstreden proefproject VNG (6 jan 2016)
- IkPas maakt deelnemers bewust van hun omgang met alcohol (5 jan 2016)
- Gemeente Oirschot is fors alcoholgebruik onder jongeren beu: strengere controles en boetes (5 jan 2016)
- Belgische regeringen komen eind oktober met alcoholplan (5 jan 2016)
- Forse stijging aantal alcoholvergiftigingen tijdens jaarwisseling (3 jan 2016)
- Jong drinken verhoogt risico om later regelmatige drinker te worden (2 jan 2016)
- Alcoholvrij feest in Barneveld draait uit op flop (1 jan 2016)
- Meesten die één maand geen alcohol drinken, drinken daarna ook minder (31 dec 2015)
- Voordewind stelt spoedvragen over all-in feesten (30 dec 2015)
- 'Wijn bevat meer alcohol dan aangegeven op het etiket' (30 dec 2015)
- Soms lijkt het Alzheimer, maar is het alcoholgerelateerde dementie (29 dec 2015)
- Jonge Brabanders en Limburgers drinken het meest tijdens carnaval (29 dec 2015)
- Rotterdam wil drinken in parken weer toestaan (29 dec 2015)
- Meerderheid bezorgd over gezuip op all-in feesten (29 dec 2015)
- Hilversum onderzoekt of nudges alcoholgerelateerd uitgaansgeweld voorkomen (28 dec 2015)
- Zorgen om gebruik energiedrankjes met alcohol (28 dec 2015)
- 'Consument ziet alcoholvrij bier als minderwaardig' (23 dec 2015)
- Schotse minimum alcoholprijs alléén als die aantoonbaar effectiever is dan accijns (23 dec 2015)
- Darter Jelle Klaasen wil alcohol op dopinglijst (23 dec 2015)
- Eerste Kamer stemt vóór verhoging belasting op bier tot 7ºPlato (23 dec 2015)
- Bijna 40% vakantiegangers drinkt méér alcohol dan thuis (22 dec 2015)
- Rotterdamse sportkantines in de fout met drank (21 dec 2015)
- Nieuwe Heinekenspot gericht op matig drinken (21 dec 2015)
- Gedwongen test na geweld onder invloed (21 dec 2015)
- Dit jaar 91 Friese jongeren laveloos in ziekenhuis (21 dec 2015)
- Minderjarigen Twenterand kunnen zonder problemen alcohol kopen (19 dec 2015)
- Vanaf 4 januari weer inschrijven voor IkPas (18 dec 2015)
- LADIS publiceert trendgegevens alcoholhulpvraag (18 dec 2015)
- Rechter houdt vaker rekening met hoge kosten CBR-traject (17 dec 2015)
- CvdM: 'Amstel Radler 0.0% spots zijn alcoholreclame' (17 dec 2015)
- Proefschrift: Verwaarloosde alcoholisten krijgen vaak geen vitamine B1-injectie (16 dec 2015)
- Thuisrestaurants van AirDnD hebben Drank- en Horecawetvergunning nodig (15 dec 2015)
- Utrecht blijft mystery guests inzetten bij handhaving (15 dec 2015)
- Gemeente Amsterdam wil bierfiets in zomer weren uit binnenstad (15 dec 2015)
- Van Rijn reageert op nieuwe cijfers STAP en UT (15 dec 2015)
- Beginnende bestuurder in België naar 0,2 promille (15 dec 2015)
- 'Ben je BoB, zeg het hardop!' (14 dec 2015)
- ‘Blurring’-zaken voor de Rechtbank in Zwolle (14 dec 2015)
- Voetbalofficials eisen alcoholverkoop in stadions WK 2018 (12 dec 2015)
- In Nederland is 8,5% van de alcoholhandel illegaal (11 dec 2015)
- 'Te weinig hulp voor 55-plusser met drankprobleem' (11 dec 2015)
- Prijzen horeca-fusten in 10 jaar 49 tot 61% gestegen (10 dec 2015)
- Bierverkoop in Scheveningse coffeecorner niet langer gedoogd (10 dec 2015)
- Ierse regering wil minimum alcoholprijs introduceren en alcoholreclame aanpakken (10 dec 2015)
- Kamervragen over ingrediënten wijn (9 dec 2015)
- Kamercommissie vraagt Van Rijn om reactie op bier in koelvak (9 dec 2015)
- WHO: 14% Europese verkeersdoden alcoholgerelateerd (9 dec 2015)
- "Dascha was dronken, café moet dat gezien hebben" (9 dec 2015)
- Nederlandse input voor evaluatie Europese richtlijn alcoholaccijnzen openbaar (8 dec 2015)
- Duitse justitie pakt bende bieraccijnsfraudeurs op (8 dec 2015)
- Alcohol en jongeren: animatie van Jellinek (8 dec 2015)
- Jeugd koopt makkelijk drank in Rivierenland (8 dec 2015)
- ‘t Schippertje mag alleen fris schenken (8 dec 2015)
- Ruim 50 drankrijders uit het verkeer gehaald (7 dec 2015)
- Ministers van Gezondheid van de EU roepen Commissie op met nota alcoholstrategie te komen (7 dec 2015)
- Pilot in Rotterdam met testkopers alcohol (7 dec 2015)
- Horeca in Lingewaard mag ongelimiteerd herrie maken (5 dec 2015)
- Studenten geven adviezen over alcoholbeleid (4 dec 2015)
- Ministerraad stemt in met de Landelijke nota gezondheidsbeleid 2016-2019 (4 dec 2015)
- Wijnsector reageert op uitzending Keuringsdienst van Waarde (4 dec 2015)
- Waarom geen ingrediëntenvermelding op wijn? (4 dec 2015)
- Indrinkers in de meerderheid bij uitgaan 's-Heerenhoek (3 dec 2015)
- CBR gaat in cassatie tegen uitspraak alcoholslotrijders (2 dec 2015)
- Computeroefening hertraint hersenen bij verslaving (2 dec 2015)
- Zwolle meldt zich aan voor VNG-pilot ‘blurring’ (2 dec 2015)
- Texel beboet drinkende jongeren (2 dec 2015)
- KHN boos op clubs die bv’s oprichten om regels te omzeilen (2 dec 2015)
- Gemeente Utrecht in val gelokt door Geen Stijl (1 dec 2015)
- Midden-Drenthe handhaaft niet in sportkantines en dorpshuizen (1 dec 2015)
- Radar: 'Thuistesten geven geen goede indicatie van alcoholpromillage' (30 nov 2015)
- Schouwen-Duiveland wil deelnemen aan omstreden VNG-pilot (28 nov 2015)
- Ook Volp stelt Kamervragen over 'blurring'-pilot VNG (28 nov 2015)
- Voorzitterschap publiceert concept-conclusies over alcoholbeleid van EU-Gezondheidsraad (27 nov 2015)
- Omzetstijging voor cafés en andere horecasectoren (27 nov 2015)
- Sportkantines in Rijssen-Holten schenken alcohol aan minderjarigen (27 nov 2015)
- Burgemeester Halderberge positief over controle Drank- en Horecawet (26 nov 2015)
- Staatssecretaris Van Rijn: "FrisValley verdient landelijk navolging" (26 nov 2015)
- AH komt met sleutelhanger na verkeerde identificatie (26 nov 2015)
- Van Gerven stelt vragen over VNG-pilot ‘reguleren mengvormen winkel/horeca’ (25 nov 2015)
- Voorzitter FrisValley: "Alcohol blijft onze aandacht houden" (25 nov 2015)
- Britse tax-free shops verzegelen alcohol (25 nov 2015)
- Bruins Slot vraagt Van Rijn om een brief over ‘naming and shaming’ (23 nov 2015)
- Focus: alles over alcohol (23 nov 2015)
- NIX18 campagne omvat nu ook Aankaarten (23 nov 2015)
- Belgische bierbrouwer verwacht dat vermelding calorieën beeldvorming ten goede komt (21 nov 2015)
- Belgen op zoek naar goedkope drank (21 nov 2015)
- Zaanstad zet mystery guests in: jongeren kopen probleemloos alcohol (21 nov 2015)
- Plasterk in Kamerbrief: "Geen experimenten met versoepeling Drank- en Horecawet" (21 nov 2015)
- Gemeente Roosendaal gaat naleving Drank- en Horecawet beter controleren (21 nov 2015)
- Blurring-pilot VNG heeft ander karakter dan eerder was aangegeven (19 nov 2015)
- Amsterdamse modezaak House of Men mag geen alcohol meer schenken (18 nov 2015)
- Impulsief gedrag na stevig drinken ligt mogelijk aan DNA (18 nov 2015)
- Tweede Kamer akkoord met verhoging accijns bier tot 7ºPlato (18 nov 2015)
- Inzet mystery-shoppers werpt in Utrecht vruchten af bij handhaven Drank- en Horecawet (18 nov 2015)
- STAP desnoods naar de rechter om wijn bij de kapper in Amsterdam (18 nov 2015)
- Promotie-onderzoek naar vroegsignalering Wernicke-Korsakov (18 nov 2015)
- Alcoholgebruik kost België ruim 2 miljard euro per jaar (17 nov 2015)
- Bierfiets niet meer welkom in Amsterdam Centrum (13 nov 2015)
- Burgemeester Zeist laat La Dada weer sluiten (13 nov 2015)
- BoB-team duikt Enschedese cafés in (13 nov 2015)
- PvdA en VVD willen hogere accijns op alcoholvrij en –arm bier (13 nov 2015)
- Foodsy - restaurant zonder personeel – blijkt stunt FNV (13 nov 2015)
- Terneuzen gaat strenger controleren op alcohol onder de 18 (13 nov 2015)
- Alcoholverbod voor studieverenigingen? (13 nov 2015)
- Bier naast sap en melk in koelvak supermarkt (13 nov 2015)
- Drachtster discotheken Feu en Champino dicht (11 nov 2015)
- STAP levert input voor vereenvoudiging Europese richtlijn alcoholaccijnzen (11 nov 2015)
- Vlaardingen introduceert voor nachthoreca 23-uurs vergunning (11 nov 2015)
- Weer klacht over reclame voor alcoholvrij bier afgewezen (11 nov 2015)
- Europese Commissie stelt rapport over etikettering alcoholhoudende dranken wéér uit (10 nov 2015)
- Van Rijn stuurt feitenrelaas 'vernietigde documenten' handhaving Drank- en Horecawet naar Kamer (10 nov 2015)
- Minderjarige kan in Zuid-Limburg vaak makkelijk aan drank komen (10 nov 2015)
- DOA-overleg bedrijfsleven met VWS gestopt (8 nov 2015)
- Heineken benadeelt brouwerijen in Afrika (6 nov 2015)
- Belgische Stichting tegen Kanker ontkracht rode wijn mythe (5 nov 2015)
- Gemiddelde alcoholconsumptie in OECD-landen rond 9 liter per inwoner 15+ (5 nov 2015)
- Wim van Dalen verontwaardigd over STIVA-TV Award (4 nov 2015)
- Gezondheidsraad: "Drink geen alcohol of in ieder geval niet meer dan één glas per dag" (4 nov 2015)
- Rijbewijs terug voor twee automobilisten die eerder alcoholslot opgelegd kregen (3 nov 2015)
- Argos: Van Rijn ging akkoord met Utrechts plan om mystery-guests in te zetten (2 nov 2015)
- Instagram helpt drankgedrag tieners in kaart te brengen (1 nov 2015)
- VWS wiste moedwillig documenten over inzet mystery guests (30 okt 2015)
- Horeca vreest valse concurrentie van AirDnD (30 okt 2015)
- Studentenverenigingen beloven: we zullen verantwoord drinken (30 okt 2015)
- Dordrecht zet ‘mystery guests’ in tegen alcoholverkoop onder leeftijdsgrens (30 okt 2015)
- Trimbos publiceert overzicht van studies naar middelengebruik studenten (30 okt 2015)
- Lunchrooms noemen zich vaker brasserie en de alcoholverkoop stijgt (28 okt 2015)
- Heineken ziet bierverkopen stijgen (28 okt 2015)
- Eén maand zonder alcohol maakt deel schade ongedaan (28 okt 2015)
- Simpele bloedtest meet risico op leverkanker (27 okt 2015)
- Hoge boete voor illegale alcoholstoker (27 okt 2015)
- Drie jongeren met alcohol in nachtbus Renesse (27 okt 2015)
- Reactie Van Dalen op start VNG pilot rondom ‘blurring’: "overbodig en onwenselijk" (26 okt 2015)
- Amsterdam breidt alcoholverbod uit (26 okt 2015)
- Jongeren Kuitaart blazen tijdens alcoholcampagne (25 okt 2015)
- SlijtersUnie stapt naar rechter om sites die sterke drank veilen (24 okt 2015)
- Bieraccijnsfraude bij 1 op de 5 onderzochte verkooppunten (24 okt 2015)
- Belgen hamsteren drank in aanloop naar accijnsverhoging (24 okt 2015)
- Nieuw onbemand restaurant Foodsy in strijd met Drank- en Horecawet (23 okt 2015)
- Ierse regering komt met nieuwe alcoholwet (22 okt 2015)
- Geen evenementenbier meer bij FC Den Bosch (22 okt 2015)
- Politieke partijen oordelen verschillend over verplicht aanwezige slijter (22 okt 2015)
- Van Rijn gaat inzet minderjarige testkopers bij handhaving niet expliciet mogelijk maken (22 okt 2015)
- Intraval-rapport: slechts 10% jongeren 16/17 jaar doet aankooppogingen (22 okt 2015)
- Slijters keihard in de aanval tegen groeiend aantal borrelshops (22 okt 2015)
- Advies Amerikaanse kinderartsen: ‘Geen druppel tijdens zwangerschap’ (21 okt 2015)
- Wrevel over sluitingstijden Noordenveld (20 okt 2015)
- Staatssecretaris Van Rijn stuurt STAP-rapport naar Tweede Kamer (20 okt 2015)
- Estse minister van Volksgezondheid lanceert aanval op alcohol (20 okt 2015)
- Nederlander betaalt veel voor bier in de kroeg (19 okt 2015)
- Nederland krijgt Wijnbouwcentrum (18 okt 2015)
- Meer overmatig alcoholgebruik in Caribisch Nederland (18 okt 2015)
- Verbazing over advies Kamerlid Mona Keijzer (18 okt 2015)
- College Dongeradeel wil jeugdhonk in Ternaard dicht (16 okt 2015)
- Naar wijnimperia die de markt voor thuisgebruik in handen hebben (15 okt 2015)
- Foute informatie op bierflesjes (15 okt 2015)
- Massale sluiting Zeeuwse cafés (14 okt 2015)
- Bierbrouwer AB InBev neemt SABMiller over (13 okt 2015)
- STAP: Slechte controle op leeftijdsgrens alcohol in West-Brabant (13 okt 2015)
- Boa’s I en II mogen in de openbare ruimte artikel 45 DHW handhaven (12 okt 2015)
- Zes drankrijders per dag in Noord-Nederland (10 okt 2015)
- Drankgebruik blijft probleem in Goes (8 okt 2015)
- Cafégangers bedrogen met illegale alcohol (8 okt 2015)
- Nederlandse wijnbranche lanceert eigen voorlichtingscampagne (8 okt 2015)
- COA neemt maatregelen tegen alcoholgebruik op azc Almelo (8 okt 2015)
- STAP-onderzoek: In Fryslân alcohol minder toegankelijk voor jongeren (7 okt 2015)
- Naar één megabrouwerij die ruim 30% van alle bier produceert? (7 okt 2015)
- Bestuurders in Zuid-Holland Zuid drinken geen druppel (6 okt 2015)
- Wel alcoholcontrole bij AH met alleen zelfscans (6 okt 2015)
- Sportkantines Heerenveen hebben onvoldoende aandacht voor leeftijdscontrole (5 okt 2015)
- CBS: Franse wijn minder populair (2 okt 2015)
- Wethouder Hoogeveen vindt aanpak van keten 'erg ingewikkeld' (2 okt 2015)
- Café in Roosendaal mag geen alcohol meer schenken na vondst harddrugs bij eigenaar (2 okt 2015)
- Oktoberfeesten opgerukt naar Nederland (2 okt 2015)
- Burgemeester Huizen voelt hete adem SlijtersUnie in de nek (1 okt 2015)
- Maklukzat krijgt vervolg (1 okt 2015)
- Oproep: drink een maand geen alcohol! (1 okt 2015)
- Kan dat zomaar, Rutte die bij VN reclame maakt voor Heineken? (30 sep 2015)
- 4 jaar cel en 12 jaar rijontzegging na dronken dodelijke aanrijding (29 sep 2015)
- Slijters dupe van stoppen Ageviewers (29 sep 2015)
- Geen vergunning voor wijnproeverij Hart van Huizen (29 sep 2015)
- James Bond drinkt steeds meer, met dank aan de sponsors (29 sep 2015)
- Van Rijn beantwoordt nieuwe vragen over VNG-pilot “blurring” (29 sep 2015)
- Alcoholpreventie één van de duurzame-ontwikkelingsdoelen VN (29 sep 2015)
- SlijtersUnie opent aanval op "borrelshops" (28 sep 2015)
- Leidse campagne tegen zelf drank meenemen naar gratis festivals (28 sep 2015)
- Pleidooi voor meer accijns op drank (28 sep 2015)
- Nieuwe reacties op stoppen Ageviewers-systeem (26 sep 2015)
- Ageviewers staakt leeftijdscontrole alcohol en tabak (26 sep 2015)
- Effect accijnsverhoging in Nederlandse grensstreek beperkt (25 sep 2015)
- Meer toezicht op keten in Zwartewaterland (25 sep 2015)
- Medicijn tegen diabetes en obesitas helpt bij ratten tegen alcoholverslaving (25 sep 2015)
- Van Rijn antwoordt op Kamervragen over alcoholgebruik tijdens zwangerschap (25 sep 2015)
- Wijn smaakt beter als deel opbrengst naar goed doel gaat (25 sep 2015)
- Alcoholconsumptie verhoogt kankerrisico met 51% (24 sep 2015)
- Zoetermeer houdt vast aan alcoholgebruiksverboden (24 sep 2015)
- Gebruikt een derde van de jongeren meer drugs door alcoholverbod? (24 sep 2015)
- WHO slaat alarm om 'rokende' en 'drinkende' Europeanen (23 sep 2015)
- Van Rijn reageert op resultaten BNN-onderzoek (22 sep 2015)
- Ouders Julianadorp schrikken van drankgebruik kind (22 sep 2015)
- Heineken betaalt € 89.000.000 voor sponsordeal nieuwe Bondfilm (22 sep 2015)
- Van drank naar drugs? (22 sep 2015)
- OM eist binnenstadsverbod na alcoholgerelateerd uitgaansgeweld (21 sep 2015)
- Oktoberfeest München: 7 miljoen liter bier, 600 alcoholvergiftigingen (21 sep 2015)
- Britten willen zwarte lijst voor dronken vliegtuigpassagiers (21 sep 2015)
- SlijtersUnie wil wijn weg uit Zwolse boekhandel (19 sep 2015)
- Nederland produceert 2,6 miljard liter bier, met een waarde van €2,3 miljard (18 sep 2015)
- Discussie over alcoholverbod stadsparken Rotterdam-Centrum (17 sep 2015)
- Minderjarigen komen minder makkelijk aan alcohol in Noord-Holland Noord (17 sep 2015)
- Kamervragen over VNG-pilot 'blurring' (17 sep 2015)
- Bierbrouwer AB InBev wil SABMiller overnemen (16 sep 2015)
- Geen alcohol in voetbalkantine vanwege bestuursleden met strafblad (15 sep 2015)
- Verhoging accijns laaggradig bier (15 sep 2015)
- Verenigd Koninkrijk wil dat EU de lidstaten ondersteunt bij aanpak alcoholschade (14 sep 2015)
- 'Geen misstanden bij jeugdhonken in Urk' (13 sep 2015)
- Café Zaandam gesloten na drankfeest minderjarigen (10 sep 2015)
- Examen Sociale Hygiëne strenger (10 sep 2015)
- Afspraken over prijsacties Groningse horeca (10 sep 2015)
- Amsterdam Zuid weigert definitief vergunning drijvend feest (9 sep 2015)
- Start campagne Too Young To Drink 2015 (9 sep 2015)
- Van Rijn antwoordt op vragen over onderzoek naar gevolgen voorlichting (7 sep 2015)
- Gemeente Hardinxveld-Giessendam controleert drankketen (3 sep 2015)
- Advocaat Generaal Europese Hof: Schotland mag minimum alcoholprijs invoeren (3 sep 2015)
- Mystery-onderzoek in Elburg (1 sep 2015)
- Amsterdamse cafébezoekers vinden zelf dat ze teveel drinken (1 sep 2015)
- SlijtersUnie wil dat gemeenten Drank- en Horecawet beter handhaven (31 aug 2015)
- Steeds meer ouderen kampen met drankprobleem (31 aug 2015)
- Studie: Een kater bestrijdt je niet met water drinken (29 aug 2015)
- Alcoholslotrijder mag binnenkort met aanhangwagen rijden (28 aug 2015)
- Consument spekt cafés; prijzen 2% hoger (28 aug 2015)
- Toename alcoholisme en zelfmoorden in Rusland (28 aug 2015)
- Horeca-ondernemer die zonder vergunning alcohol schenkt terecht beboet (27 aug 2015)
- Brabantse ziekenhuizen bezorgd (26 aug 2015)
- Rechter: Bier is niet 'heilzaam' (25 aug 2015)
- Sportverenigingen Oldambt verdienen keurmerk Alcoholbewuste Sportkantine (25 aug 2015)
- Rechter: 'Leidinggevende moet in slijterij supermarkt' (25 aug 2015)
- Trimbos: ‘Campuscantus is een fout signaal’ (25 aug 2015)
- Supermarkt bezorgt bier bij drankketen (25 aug 2015)
- Eén op de vijf babyboomers in Londen is probleemdrinker (24 aug 2015)
- Studenten TU/e feesten met water in plaats van bier (22 aug 2015)
- Eén derde SEH-patiënten met licht traumatisch hersenletsel is dronken (21 aug 2015)
- Biergebruik daalt, alcoholvrij en speciaal bier winnen verder terrein (20 aug 2015)
- Alcohol en cannabis vaak gebruikt door daklozen (19 aug 2015)
- Licht alcoholgebruik verhoogt bij vrouwen al risico op alcoholgerelateerde (borst)kanker (19 aug 2015)
- Meerderheid etiketten alcoholhoudende dranken heeft zwangerschapspictogram (17 aug 2015)
- Van Rijn beantwoordt Kamervragen over effectiviteit schoolvoorlichting (17 aug 2015)
- Britse vrouwen boven 65 grote drinkers op vliegvelden (16 aug 2015)
- 41 kinderen met alcohol bij evenement in Dronten (15 aug 2015)
- Geen alcohol meer tijdens zomerkampen van Belgische Chirogroepen (14 aug 2015)
- Dr. Van der Lely oordeelt negatief over inademen van alcohol (13 aug 2015)
- Inzet van jonge boa’s en mysteryshoppers in Woudenberg en FoodValley regio (13 aug 2015)
- Identiteitsfraude in Renesse om aan alcohol te komen (12 aug 2015)
- 'Say No to Drunks'-campagne gericht op tegengaan van indrinken (11 aug 2015)
- Europese FASD-campagne dingt mee naar NRC Charity Award (11 aug 2015)
- Maagverkleining verlaagt alcoholtolerantie (10 aug 2015)
- Alcoholslot voor op de fiets (10 aug 2015)
- Groningse brouwer bekent: ‘fouten gemaakt’ (10 aug 2015)
- 'Ruim éénderde Amerikanen denkt dat alcohol gezond is voor hart' (10 aug 2015)
- Waarom hebben veel mannen een bierbuik? (9 aug 2015)
- Bart Chabot stopt met drinken (8 aug 2015)
- VNG vindt kritiek op gemeenten “luchtfietserij” (7 aug 2015)
- Stoli-wodka verboden in Benelux (7 aug 2015)
- Franse Raad van State verwerpt wijzigingsartikel Loi Evin (6 aug 2015)
- Littenseradiel stelt voorwaarden aan gedoogbeschikking drankketen (5 aug 2015)
- Bierzwendel in Groningen: goedkoop huismerk verkocht als lokaal speciaalbier? (4 aug 2015)
- Accijnsverhoging zorgt voor minder alcoholdoden (4 aug 2015)
- Chinese drankfabrieken mengden Viagra door alcohol (3 aug 2015)
- 18% meldingen van wangedrag vanwege vliegtuigpassagiers onder invloed (1 aug 2015)
- Rechter: misdragingen kunnen iemand niet eeuwig worden aangerekend (1 aug 2015)
- Nieuwe regelgeving Commissariaat over product placement (31 jul 2015)
- Zes boetes voor schenken aan 18-minners in Midden-Brabant (31 jul 2015)
- Andriukaitis doet handreiking aan gezondheidsorganisaties (31 jul 2015)
- Gemeente Reusel-De Mierden verstrekt vergunningen voor drinkcampings (31 jul 2015)
- Nederland exporteerde in 2014 recordhoeveelheid bier (31 jul 2015)
- Heineken neemt de festivalwereld over (30 jul 2015)
- Vrouw onder invloed met acht kinderen weg op (30 jul 2015)
- Zwitserse studie: drankwetgeving heeft preventief effect op jonge mannen (29 jul 2015)
- CBS: Meerderheid wil dat jonge veeldrinkers meebetalen aan hulp (29 jul 2015)
- Bijna één op de vijf zwangere vrouwen gebruikt alcohol (29 jul 2015)
- Europarlementariërs richten zich tot Juncker en Timmermans (28 jul 2015)
- Boete en waarschuwing voor jongeren in Julianadorp (28 jul 2015)
- Gezamenlijke aanpak alcoholgebruik onder de 18 in Woensdrecht (28 jul 2015)
- Minder geregistreerde gevallen van rijden onder invloed (28 jul 2015)
- Alcoholcontrole na Zwarte Cross Lichtenvoorde (27 jul 2015)
- Einde aan alcoholmatigingsproject FrisValley (27 jul 2015)
- Assen stelt preventie- en handhavingsplan vast (24 jul 2015)
- Horeca Nijmegen boos over gratis bier (24 jul 2015)
- Eénderde supermarkten Hoogeveen in de fout (23 jul 2015)
- België gaat mogelijk extra accijns heffen op mixdrankjes (23 jul 2015)
- 50.000 handtekeningen voor kraanwater in horeca en op festivals (22 jul 2015)
- KHN: méér horeca is niet de oplossing voor detailhandelsproblemen (22 jul 2015)
- Supermarkten stunten zich kapot met bier, shampoo en luiers (21 jul 2015)
- FrisValley daagt inwoners uit één maand niet te drinken (20 jul 2015)
- Kamp: bij Drank- en Horecawet dienen belangen volksgezondheid, openbare orde en veiligheid als uitgangspunt (20 jul 2015)
- Andriukaitis noemt oude Europese strategie niet effectief (19 jul 2015)
- Bierprijzen in 45 Europese steden (18 jul 2015)
- Drank kopen voor tiener in Culemborg makkelijk (17 jul 2015)
- Veere pakt drankjeugd aan (16 jul 2015)
- STAP op de barricades voor behoud van de Drank- en Horecawet (16 jul 2015)
- Handhavingsestafette door Brabantse gemeenten (16 jul 2015)
- Tien minderjarigen betrapt met drank en drugs tijdens Bredase Palm Parkies (16 jul 2015)
- Gemeente Peel en Maas gaat alcoholgebruik jongeren terugdringen (15 jul 2015)
- Alcoholcontroleurs uit Emmen niet meer actief in Borger-Odoorn (14 jul 2015)
- Disconnected Utrecht groot succes (11 jul 2015)
- Middelentesten ook bij vandalisme (10 jul 2015)
- CBS: 76,7% van de Nederlanders van 12 jaar en ouder drinkt alcohol, 23,3% niet (10 jul 2015)
- Burgemeester Hoorn verbiedt afterparty op Lappendag (10 jul 2015)
- Horeca heeft stijging bierprijs niet volledig doorberekend (10 jul 2015)
- CBS publiceert gegevens uit Budgetonderzoek (10 jul 2015)
- Pakketbezorger sterke drank géén slijter (9 jul 2015)
- Alcoholslotprogramma blijft overeind voor oude gevallen (9 jul 2015)
- Veel DHW-inspecties, weinig boetes in regio Zuid-Holland Zuid (9 jul 2015)
- Onderzoek naar drankkeet in Achtkarspelen (9 jul 2015)
- Bij sportclubs 25% meer bier gedronken tijdens hittegolf (8 jul 2015)
- 'Bestuurders ziekenhuizen declareerden dure wijnen’ (7 jul 2015)
- Rathenau waarschuwt voor automatische gezichtsherkenning, o.m. bij alcoholverkoop (6 jul 2015)
- 30 maanden cel voor agenten na seks met dronken vrouw (6 jul 2015)
- 'Alcoholgebruik verdubbelt kans op mondkanker' (6 jul 2015)
- Invordering rijbewijs na ongeval in privésfeer géén reden voor ontslag (2 jul 2015)
- Telt Nederland echt meer brouwerijen dan België? (2 jul 2015)
- Lagere BAG voor beginnende bestuurders in Frankrijk (1 jul 2015)
- Advies RSJ: bescherm ongeboren kind tegen eigen moeder (1 jul 2015)
- Haarlemmermeer stopt met voorlichting op basisscholen (30 jun 2015)
- Tuithof: 45.000 mensen met langdurige alcoholstoornis komen niet in zorg (30 jun 2015)
- Van Leeuwen: Entertainment-education kan alcoholgebruik ontmoedigen (29 jun 2015)
- Beleidsregels Buitengewoon Opsporingsambtenaar gepubliceerd (29 jun 2015)
- Politie bekeurt 33 'TT-bestuurders' voor restalcohol (28 jun 2015)
- Van Rijn steunt veilig feesten (28 jun 2015)
- Copernicus Hoorn gaat door met alcoholvoorlichtingsproject (25 jun 2015)
- Hogere minimumprijzen alcohol leiden tot 9% daling criminaliteit (25 jun 2015)
- Kan virtual reality worden ingezet tegen alcoholverslaving? (24 jun 2015)
- Alcohol van 28 cent per halve liter bleek puur vergif (24 jun 2015)
- Portugal verhoogt alcoholleeftijd naar 18 jaar (23 jun 2015)
- Paal en perk aan drank op campings Gelderse Vallei (23 jun 2015)
- Aantal bierbrouwers in Nederland neemt flink toe (23 jun 2015)
- Almelose horeca houdt zich aan de alcoholregels (22 jun 2015)
- Politie stelt aan verzekeraars gegevens over dronken rijden beschikbaar (21 jun 2015)
- 45.000 alcoholbandjes voor Tour-jongeren (20 jun 2015)
- Alcoholpoli-project afgerond; aanpak financieel geborgd (19 jun 2015)
- Van Rijn herhaalt standpunt over ‘blurring’ (19 jun 2015)
- VWS-onderzoek: naleving leeftijdsgrens alcohol nu 21,5% (19 jun 2015)
- Caissière zwakste schakel bij leeftijdscontrole (19 jun 2015)
- In 2014 meer jonge comadrinkers in Brabant (19 jun 2015)
- Utrecht krijgt Disconnected jongerenfeesten (18 jun 2015)
- Rotterdam start nieuw programma Drugs en Alcohol (18 jun 2015)
- VWS onderzoekt inzet van testkopers (17 jun 2015)
- Janssen: kinderen van lakse ouders drinken eerder (17 jun 2015)
- Belgische jongeren drinken minder, maar roken meer (17 jun 2015)
- Weg met de bierfiets, vinden duizenden Amsterdammers (17 jun 2015)
- Advocatenkantoor Lexence: regelgeving blokkeert “leuke initiatieven” (16 jun 2015)
- Urk moet van rechter werk maken van het ketenbeleid (15 jun 2015)
- Hardinxveld-Giessendam controleert drankketen (15 jun 2015)
- Franse alcoholreclamewetgeving wordt versoepeld (14 jun 2015)
- Laarbeek pakt drinken bij evenementen aan (13 jun 2015)
- Minder comadrinken, minder seks als gevolg van online gedrag? (13 jun 2015)
- Eurocommissaris betreurt vertrek NGO’s uit Alcohol and Health Forum (12 jun 2015)
- Haagse Partij van de Eenheid wil alcoholverbod na 22.00 uur (11 jun 2015)
- Van Rijn beantwoordt Kamervragen over Preventie- en Handhavingsplannen (11 jun 2015)
- Twee nieuwe alcoholdetectoren voor particulieren (10 jun 2015)
- Amsterdamse horeca tegen versoepeling regels schenken in winkels (10 jun 2015)
- Proefschrift over het voorspellen van verslavingsgedrag bij jongeren (9 jun 2015)
- Hoera, uw zoon of dochter is geslaagd! Wat wordt er gedronken op het examenfeest? (9 jun 2015)
- Nieuw DGSG-lesprogramma voor de brugklas: Frisse Start (8 jun 2015)
- De Europese Commissie buigt het hoofd voor de alcoholindustrie (3 jun 2015)
- Drank aan minderjarigen, harddrugs en roken in Rhenens café (3 jun 2015)
- Wietactivist VS eist verbod alcohol en tabak (1 jun 2015)
- Nederlandse brouwers willen dat vrouwen méér bier drinken (30 mei 2015)
- Evenement Den Helder onzeker nu gemeente dwangsom van €20.000 kan opleggen (29 mei 2015)
- CBS: Bescheiden omzetgroei horeca eerste kwartaal 2015 (29 mei 2015)
- Meeste Brabantse eindexamenfeesten zonder alcohol (29 mei 2015)
- Todt: "Alcoholreclame is geen zaak van de FIA" (28 mei 2015)
- "Veroordeelde moet alcoholslot betalen" (28 mei 2015)
- Barman die dodelijke shots schonk veroordeeld (28 mei 2015)
- Geen leges voor BIBOB-onderzoek (28 mei 2015)
- Meer dan twee glazen alcohol per dag is slecht voor hart (27 mei 2015)
- Nieuwe horecatijden in Den Bosch (27 mei 2015)
- Bierverbod Willem-II? (27 mei 2015)
- Mensen drinken veel meer dan ze zeggen, in Engeland, maar óók in Nederland (26 mei 2015)
- Rectificatie: Pilot gemeente Roosendaal binnen kaders Drank- en Horecawet (26 mei 2015)
- Gemeente Woudenberg stopt met organiseren nieuwjaarsfeest (24 mei 2015)
- NOC*NSF werkt samen met Heineken (22 mei 2015)
- Europese Commissie komt waarschijnlijk niet met aparte EU alcoholstrategie (22 mei 2015)
- Alcoholreclame en –sponsoring van de Formule 1: een gevaarlijke cocktail (22 mei 2015)
- Gemeente Roosendaal wil overtreding Drank- en Horecawet gedogen (20 mei 2015)
- Kinderen in Gooi en Vechtstreek komen makkelijk aan drank (19 mei 2015)
- Ouders niet aansprakelijk voor vandalisme pubers (19 mei 2015)
- GGD: Stop met gastlessen op basisscholen (19 mei 2015)
- Jeugd Zaanstreek-Waterland drinkt, rookt en blowt minder (18 mei 2015)
- Gemeente Amsterdam onderzoekt inzet jongerenteam bij alcoholcontroles (18 mei 2015)
- Caféhouder moet bierreclames verwijderen (18 mei 2015)
- Reactie Van Rijn op onderzoek Universiteit van Twente (18 mei 2015)
- In memoriam Dr. Evert Dekker (18 mei 2015)
- Asser cafés in de fout met alcohol (16 mei 2015)
- “Anti-alcoholcampagne Sovjet-Unie was te drastisch” (15 mei 2015)
- Succesvolle vrouw drinkt gevaarlijk veel (15 mei 2015)
- Wereld tjokvol alcoholisten en rokers (13 mei 2015)
- Utrechtse jeugd drinkt minder (13 mei 2015)
- Lingewaard deelde naar verhouding meeste alcoholboetes uit (13 mei 2015)
- Haarlemse politie hield speciale controle tijdens Bevrijdingsdag (12 mei 2015)
- Eén op de 37 Nederlandse sterfgevallen veroorzaakt door alcohol (12 mei 2015)
- OECD brengt belangwekkend nieuw alcoholrapport uit (12 mei 2015)
- VVD-fractie wil geen Europese aanpak alcoholmarketing (11 mei 2015)
- Bredase sociëteit tijdelijk dicht wegens overtreding Drank- en Horecawet (11 mei 2015)
- Alcoholleeftijd in Schotland naar 21 jaar? (11 mei 2015)
- Copiloot met alcohol op gepakt op Schiphol (10 mei 2015)
- Criminelen ondermijnen gezag in 1 op de 5 gemeenten (9 mei 2015)
- Zeeuwse BoBsnoractie gaat op termijn landelijk (9 mei 2015)
- Verschillen in drankgebruik tussen beroepsgroepen (9 mei 2015)
- Automobilisten met alcoholslot stappen naar de rechter (8 mei 2015)
- Alcoholvrije feesten in Roosendaal (8 mei 2015)
- Werkborrel loopt uit de hand bij 1 op 5 werkenden (7 mei 2015)
- Van Rijn wil dat gemeenten optreden tegen drankketen (7 mei 2015)
- Overijssel: stunten en happy hours in veel gemeenten verboden (7 mei 2015)
- Ouders verongelukte Romy: 'Rij niet mee met drankrijder' (6 mei 2015)
- Celstraf voor onder invloed veroorzaken dodelijk verkeersongeluk (6 mei 2015)
- Nader onderzoek naar ouderen en alcohol (6 mei 2015)
- Van Rijn: geen landelijk verbod op happy hours, mogelijk wel op prijsacties (6 mei 2015)
- Staatssecretaris Van Rijn vindt dat kwaliteit gemeentelijke plannen omhoog moet (6 mei 2015)
- Merendeel gemeenten heeft nu Preventie- en Handhavingsplan (6 mei 2015)
- Grootste brouwer ter wereld verkoopt minder bier, vooral in Europa (6 mei 2015)
- Kleinere groep jonge drinkers in Staphorst nuttigt meer (6 mei 2015)
- Franse barkeeper verantwoordelijk voor dood klant? (4 mei 2015)
- Werkgever draait op voor schade door alcoholgebruik tijdens barbecue (4 mei 2015)
- Kinderombudsman tegen inzet minderjarigen bij drankcontroles (2 mei 2015)
- Ouders strenger over alcoholgebruik tieners (2 mei 2015)
- 18-jaar? Rijles en alcohol kopen! (1 mei 2015)
- Kort geding kon sluiting Leids café niet voorkomen (1 mei 2015)
- Kinderen van overmatig drinkende ouders drinken zelf ook meer (1 mei 2015)
- Utrechtse supermarkt wil op Koningsnacht alcohol kunnen verkopen (30 apr 2015)
- Europese Parlement stemt in met resolutie over alcoholbeleid (29 apr 2015)
- Utrechtse horeca baalt van illegale verkoop alcohol tijdens Koningsnacht (29 apr 2015)
- Reactie Van Rijn op STAP-brief over pilot G4 en 'blurring' (28 apr 2015)
- Leerlingen mogen van de Rijdende Rechter tijdens schoolactiviteiten niet drinken (28 apr 2015)
- Blaasactie Zoutelande: helft jongeren onder de 18 heeft ingedronken (28 apr 2015)
- EU stemt woensdag naar verwachting in met resolutie over Europees alcoholbeleid (27 apr 2015)
- Schultz: behoud alcoholslot en neem het op in strafrecht (26 apr 2015)
- VAD België publiceert factsheet (25 apr 2015)
- Leerlingen dienen klacht in tegen Drachtster Lyceum (25 apr 2015)
- Tijdelijke sluiting Dokummer café (24 apr 2015)
- Van Rijn beantwoordt vragen over gevolgen latere sluitingstijd Amsterdam (24 apr 2015)
- Wijnsector verzet zich tegen voedingswaardevermelding op fles (24 apr 2015)
- Horeca in Heemskerk kan optreden tegen meegebrachte drank (24 apr 2015)
- In Rotterdam tot diep in de nacht (sterke) drank bestellen (23 apr 2015)
- Feestje Drachtster Lyceum afgelast om alcohol (23 apr 2015)
- Brabantse gemeenten continueren samenwerking alcoholcontroles (23 apr 2015)
- ANGOB wil dat politiek gebruik van goede leeftijdscontrolesystemen gaat afdwingen (22 apr 2015)
- Vertraagt Frans Timmermans EC-standpunt over etikettering alcoholhoudende dranken? (22 apr 2015)
- VVN: Geen bier meer op bierfietsen (21 apr 2015)
- Health Ministers in Riga agree on the need for common EU alcohol policies (21 apr 2015)
- Al jaren discussie over bierfiets (21 apr 2015)
- STAP vraagt Van Rijn om standpunt over ‘blurring’ (21 apr 2015)
- Dode door botsing tussen trein en bierfiets (20 apr 2015)
- ChristenUnie wil leeftijdscontrolesystemen met keurmerk verplichten (20 apr 2015)
- VVD-onderzoek naar strengere straffen drankrijders (20 apr 2015)
- Burgemeester Haarlem wil jonge comadrinker melden bij AMK (19 apr 2015)
- Eindhovense buurtwinkelier verkocht bier en wodka aan comadrinker (18 apr 2015)
- Van Rijn gaat met drankindustrie praten over nieuwe nalevingscijfers (17 apr 2015)
- Drank kopen blijkt nog steeds kinderspel (17 apr 2015)
- Nieuw Brits onderzoek toont zwakheden in de publiek-private samenwerking met alcoholindustrie (16 apr 2015)
- Ondernemer vraagt Mark Rutte mogelijkheden horeca te verruimen (15 apr 2015)
- Strenger alcoholbeleid in Indonesië; wetsvoorstel wil totaalverbod (15 apr 2015)
- Rechtszaak alcoholverkoop bij tankstations krijgt geen vervolg (15 apr 2015)
- Rebel: Er komt weinig terecht van de kindcheck verslaafde patiënten (14 apr 2015)
- Extra maatregelen in Barneveld i.v.m. sluitingstijdenproef (14 apr 2015)
- Een op de vijf rijdt soms met te veel alcohol (14 apr 2015)
- Acht jaar cel voor man die tijdens dronkenschap kind van flat gooide (13 apr 2015)
- Gemeenten Duin- en Bollenstreek verlengen samenwerkingsovereenkomst (13 apr 2015)
- Nederland ziet meerwaarde in Europese samenwerking rond alcoholmarketing en internetverkoop van alcohol (13 apr 2015)
- Tour Van der Lely langs sportclubs (11 apr 2015)
- Bier en wijn in horeca duurder (11 apr 2015)
- Ryanair voert op sommige vluchten alcoholverbod in (10 apr 2015)
- In 2014 minder wijn verkocht (10 apr 2015)
- Van der Laan: Gevolgen verruiming openingstijden "geeft te denken" (9 apr 2015)
- Aan de slag met het thema alcohol en puberhersenen (9 apr 2015)
- Drankteams op MPF (8 apr 2015)
- 23 april 2015 : Eerste Nationale Alcoholvrije Dag in België (7 apr 2015)
- In Noord-Holland Noord dáált het aantal alcoholvergiftigingen onder jongeren (7 apr 2015)
- Meander Medisch Centrum Amersfoort ziet méér comadrinkers (4 apr 2015)
- Noorwijkerhout certificeert winkels die alcoholleeftijd 100% naleven (3 apr 2015)
- Politie Middelburg legt scholierenfeest stil (3 apr 2015)
- Geen toename keten in Zwartewaterland (3 apr 2015)
- Meer overlast door openbare dronkenschap (2 apr 2015)
- Tijdelijk alternatieve maatregelen in plaats van alcoholslot (1 apr 2015)
- VVD Kamerlid wil versoepeling Drank- en Horecawet (1 apr 2015)
- Commissie ENVI van Europees Parlement neemt alcoholresolutie aan (1 apr 2015)
- Alcoholslotprogramma blijft gehandhaafd voor oude gevallen (1 apr 2015)
- Kind dat slokje mag 'drinkt éérder en is váker dronken' (31 mrt 2015)
- Geen nachthoreca in Oosterhout (30 mrt 2015)
- Omzet horeca stagneert in 2015 (30 mrt 2015)
- Nijmegen wil meedoen aan proef: 'detailhandel in horecazaken' (30 mrt 2015)
- Verdubbeling aantal Gooise drankcontroleurs (30 mrt 2015)
- Noordoostpolder zet wellicht drone in bij toezicht Drank- en Horecawet (27 mrt 2015)
- KNVB wijst voetbalclub op alcoholverbod in kleedkamers (27 mrt 2015)
- CBS: meer accijnsinkomsten alcohol in 2014 (27 mrt 2015)
- Harderwijk sluit café (27 mrt 2015)
- Gedistilleerdsector vindt voornemens brouwers misleidend (26 mrt 2015)
- Slecht slapen voorteken voor alcohol- en drugsgebruik bij jongeren (26 mrt 2015)
- Europese Brouwers gaan meer informatie op bierflesjes zetten (26 mrt 2015)
- Sterker bewijs dat alcohol leverkanker kan veroorzaken (25 mrt 2015)
- Minister Schippers stuurt Tweede Kamer reactie op rapport over verslavingszorg (24 mrt 2015)
- Ketenbeleid Zwartewaterland onder de loep (24 mrt 2015)
- Sportclubs Vianen beloven verantwoord alcohol te schenken (24 mrt 2015)
- NIX18 start nieuwe campagne (23 mrt 2015)
- Radioprogramma VARA over drinken in Nederland (23 mrt 2015)
- Alcoholcampagnes overheid werken niet bij binge drinkers (23 mrt 2015)
- Amsterdam hanteert weer alcoholregels tijdens Koningsdag (23 mrt 2015)
- Slijters bezorgd over experiment minister Kamp (23 mrt 2015)
- Minister Schippers enthousiast over voornemens Diageo (20 mrt 2015)
- Alcoholbreak: nuttig of niet? (19 mrt 2015)
- KHN weigert Retailagenda te ondertekenen (18 mrt 2015)
- Pilot om eID te testen als identificatie- en leeftijdscontrolemiddel bij webwinkels (18 mrt 2015)
- Cafébaas mogelijk mede-verantwoordelijk dood baby (17 mrt 2015)
- Effectonderzoek NIX18 campagne: 18-minners drinken minder (17 mrt 2015)
- Student doet 25 shots wodka in minuut en sterft (17 mrt 2015)
- Nieuwe winkelconcepten, maar binnen de bestaande Drank- en Horecawet (17 mrt 2015)
- Slijters tegen verkoop sterke drank zonder vergunning (16 mrt 2015)
- Ook in Zuid-Holland Zuid toename aantal alcoholvergiftigingen (16 mrt 2015)
- VVD en PvdA willen alcoholslot terug (16 mrt 2015)
- Met hoe meer vrienden je drinkt, hoe meer je drinkt (15 mrt 2015)
- Jeugddisco zonder alcohol (14 mrt 2015)
- ‘Latere cafésluiting, 34% meer drankslachtoffers’ (13 mrt 2015)
- Drinkende zorgwerker mag niet zomaar ontslagen worden (12 mrt 2015)
- Expositie Foetaal Alcohol Syndroom (FAS) bij Trias (12 mrt 2015)
- Open brief aan ENVI-Committee van Europees Parlement (12 mrt 2015)
- Supermarkten reageren enthousiast op 'NIX zonder ID' (11 mrt 2015)
- Sportverenigingen in Etten-Leur positief (10 mrt 2015)
- Staatssecretaris Van Rijn geeft antwoord op Kamervragen over comadrinken (9 mrt 2015)
- Kort geding over alcoholslot (9 mrt 2015)
- Drents jeugdonderzoek laat minder jonge drinkers zien (9 mrt 2015)
- “BoB in de sportkantine” in Zuid-Holland gestart (9 mrt 2015)
- Alkmaar verbiedt alcoholverkoop op Koningsdag (8 mrt 2015)
- Heineken legt quotum op bij flesjes met draaidoppen (8 mrt 2015)
- Twentse gemeenten besteden toezicht op keten uit aan jongeren (8 mrt 2015)
- Jongerencentrum verwijdert bierreclame (6 mrt 2015)
- Britse Senaatscommissie wil dat EU haar bevoegdheden gaat gebruiken (6 mrt 2015)
- Gemeente Nieuwegein controleert op verkoop alcohol aan jongeren (5 mrt 2015)
- PAS effectieve psychologische interventie gericht op uitstel begin alcoholgebruik (5 mrt 2015)
- Nederlanders zeggen minder te drinken (5 mrt 2015)
- Blended hulpverlening goed voor effectiviteit onlinehulp bij alcoholproblematiek (5 mrt 2015)
- België verhoogt aantal controles op verkoop alcohol aan minderjarigen (4 mrt 2015)
- Flink meer champagne naar Nederland (4 mrt 2015)
- Vereniging Verkeersslachtoffers: Geen alcoholslot leidt tot méér verkeersslachtoffers (4 mrt 2015)
- Kamer wil snel duidelijkheid over alcoholslot (4 mrt 2015)
- Wat zijn de gevolgen van de uitspraken over het alcoholslot? (4 mrt 2015)
- Raad van State: 'CBR mag geen alcoholslot meer opleggen' (4 mrt 2015)
- Interview Bram Bakker: Investeer in preventie, verhoog de accijns (3 mrt 2015)
- Bierfietsen in Amsterdam aan banden (3 mrt 2015)
- Hoge Raad: ‘Geen strafvervolging naast alcoholslot’ (3 mrt 2015)
- Sluitingstijdenbeleid horeca Enschede op de schop (3 mrt 2015)
- SABMiller wil meer vrouwen aan het bier (3 mrt 2015)
- Van Rijn schrijft brief over onderzoek naleving leeftijdsgrenzen door Bureau Nuchter (2 mrt 2015)
- Inmiddels al 4.000 deelnemers aan IkPas (2 mrt 2015)
- Symposium over preventie- en handhavingsplannen alcohol (2 mrt 2015)
- Boa’s domeinen I en II mogen artikel 45 DHW gaan handhaven (2 mrt 2015)
- Scholen Groningen laten subsidiegeld liggen (2 mrt 2015)
- Oldenzaalse jeugd organiseert zelf disco-avonden (27 feb 2015)
- CBS: 2014 was beste horecajaar sinds 2008 (27 feb 2015)
- Vijf jaar Happy Ouders (27 feb 2015)
- Stewardess beboet om drankgebruik (27 feb 2015)
- FrisValley richt zich op supermarkten (27 feb 2015)
- Regionaal en lokaal integraal alcoholbeleid effectief (26 feb 2015)
- Hersenscans laten bij chronische drinkers schade zien aan witte stof (26 feb 2015)
- Sinds oktober kregen 1.600 drankrijders geen alcoholslot opgelegd (26 feb 2015)
- Beantwoording Kamervragen over de opkomst van 'drunkorexia' (25 feb 2015)
- Kopje koffie in winkels mag van college Bergen, alcohol niet (25 feb 2015)
- Vertegenwoordigers EU-lidstaten komen met een Scoping Paper (25 feb 2015)
- Bierreclamespotjes doen een beroep op authenticiteit, soms met een knipoog (24 feb 2015)
- Weigerachtige campinghouder niet vervolgd vanwege vormfout (23 feb 2015)
- België: 15% meer processen-verbaal voor verkoop aan drinkende jongeren (23 feb 2015)
- Hoge Raad: Alcoholuitsluitingsclausule in polis moet duidelijk en begrijpelijk zijn (23 feb 2015)
- 'Online hersenspoelen met een goed doel' (23 feb 2015)
- 2015 Dietary Guidelines Advisory Committee submits report (22 feb 2015)
- 'Youtube-filmpjes schetsen positief beeld van alcoholgebruik' (21 feb 2015)
- Nature: Gevaren alcohol worden onderschat (20 feb 2015)
- KHN boos op gemeente Groningen (19 feb 2015)
- REBELS: 16+ evenementen (19 feb 2015)
- Een 17-jarige jongen over de alcoholleeftijd van 18 jaar… (19 feb 2015)
- In Noord-Brabant tijdens carnaval 165 alcoholvergiftigingen (18 feb 2015)
- Berlijn wil alcoholverkoop na 10 uur 's avonds verbieden (18 feb 2015)
- Netwerk drankcontroleurs moet snelle herkenning door ondernemers voorkomen (17 feb 2015)
- Zo’n 2.000 deelnemers aan IkPas (17 feb 2015)
- Europol vindt 275.000 liter illegale drank (17 feb 2015)
- De Looze: "Méér ziekenhuisopnamen na overmatig alcoholgebruik omdat ouders alerter zijn" (16 feb 2015)
- Elf 'drankjongeren' in Dinkelland en Tubbergen op de bon (16 feb 2015)
- Nico van der Lely: “Bij kinderen is alcohol in één keer te veel” (16 feb 2015)
- Van Rijn gaat toename comadrinkende kinderen onderzoeken (16 feb 2015)
- Pilot met supermarktbars en caféwinkels in de vier grote gemeenten van de baan (16 feb 2015)
- Waarom het vaak niet bij één drankje blijft (15 feb 2015)
- Verslaafd of dik? Cameron wil korten op uitkering als je hulp weigert (14 feb 2015)
- Blaastest bij entree schoolfeest (13 feb 2015)
- Carnaval: gemiddeld meer dan 25 biertjes per persoon (13 feb 2015)
- Svh in gelijk gesteld in kort geding (13 feb 2015)
- Steekproeven moeten minderjarige carnavalsdrinker ontmaskeren (13 feb 2015)
- Slijtersvakblad noemt plannen G4 de "wereld op z’n kop" (13 feb 2015)
- Ook Helmond wil regels Drank- en Horecawet opzij zetten (12 feb 2015)
- ID-scanners en polsbandjes tijdens carnaval in Druten (12 feb 2015)
- In Zuid-Holland Zuid komen jongeren minder makkelijk aan alcohol (12 feb 2015)
- Vught krijgt mystery toezichthouder/adviseur (12 feb 2015)
- Utrechtse slijterijen letten slecht op alcoholleeftijd (12 feb 2015)
- Aandelen alcohol en tabak zijn winstmachines voor beleggers (12 feb 2015)
- Advies Britse gynaecologen: stop met alcohol als je zwanger wilt worden (11 feb 2015)
- Voordewind vraagt Van Rijn om reactie op STAP-brief (11 feb 2015)
- Regeling boeteopbrengsten deels afgeschaft (11 feb 2015)
- Heineken besteedt 12-13% omzet aan marketing (11 feb 2015)
- Den Helder presenteert nalevingscijfers (10 feb 2015)
- Zeeland deelde nog geen boetes uit aan jongeren (10 feb 2015)
- Regio FoodValley: "Bij 45% controles wordt een overtreding geconstateerd" (7 feb 2015)
- Halt gaat alternatieve straf alcoholgerelateerde zaken anders invullen (6 feb 2015)
- Extra alcoholmaatregelen om maximale verkeersveiligheid te bereiken (6 feb 2015)
- Meer dan 2 glazen per dag op middelbare leeftijd: meer kans op een beroerte (5 feb 2015)
- Nieuwkoop heeft slijter en supermarkt onder de loep (5 feb 2015)
- ‘Drunkorexia groeiend fenomeen’ (4 feb 2015)
- Voetbalverenigingen Dalfsen komen met alcoholplan (4 feb 2015)
- Burgemeester Middelburg sluit café Cheerz (3 feb 2015)
- Uit effectevaluatie blijkt geen positief effect van Halt-straf Alcohol (3 feb 2015)
- Commissie ENVI van Europees Parlement wil meer actie op alcoholdossier (3 feb 2015)
- Nederlandse subsidie voor Ethiopisch brouwgerst voor Heineken (31 jan 2015)
- Mediq werkt samen met Kennisinstituut Bier (30 jan 2015)
- Tweede Kamer blijft doorvragen over positie Bureau Nuchter (29 jan 2015)
- NICE geeft aanbeveling voor behandeling met nalmefene (28 jan 2015)
- David Beckham middelpunt van drankrel (28 jan 2015)
- Verenigingen in Dalfsen in de fout (28 jan 2015)
- Sligro Deventer: géén vergunning en toch detailhandel in sterke drank (28 jan 2015)
- Horecaconvenant Tytsjerksteradiel en Achtkarspelen (27 jan 2015)
- Amendement Leijten/Dik-Faber verworpen (27 jan 2015)
- Gemeente Urk onderzoekt naleving alcoholleeftijd met mystery-guests (27 jan 2015)
- Rem op alcohol in optocht Valkenburg (27 jan 2015)
- Slijterijen willen Staat dagvaarden om accijnsverhoging (27 jan 2015)
- Alcoholgebruik leerlingen Noord-Holland Noord tussen 2009 en 2013 gedaald (26 jan 2015)
- Meeste brouwerijen verhogen horecapilsprijzen (26 jan 2015)
- Groninger sportverenigingen worden ‘alcoholbewust’ (25 jan 2015)
- Amendement ingediend om effectieve leeftijdscontrole bij alcohol- en tabaksverkoop te verplichten (25 jan 2015)
- Alcohollimiet voor combi-gebruikers wordt 0,2‰ (23 jan 2015)
- In Zuid-Holland Zuid meer waarschuwingen en boetes voor alcoholverstrekkers (23 jan 2015)
- Ierse hoger opgeleide zwangeren blijven drinken (23 jan 2015)
- Den Bosch gaat buurgemeenten helpen bij toezicht Drank- en Horecawet (22 jan 2015)
- 'Pomphouder Klok maakt weinig kans bij Europees Hof' (22 jan 2015)
- Foodwatch wil alcoholpercentage altijd op het etiket (21 jan 2015)
- Mysteryshoppers niet zo mysterieus (21 jan 2015)
- Onderzoek naleving Drank- en Horecawet levert in Rijssen-Holten wisselende resultaten op (21 jan 2015)
- Van alcohol ga je niet beter slapen, in tegendeel zelfs (20 jan 2015)
- WHO: verbied of beperk alcoholreclame (20 jan 2015)
- Advocaat-generaal: 'opleggen alcoholslot betekent geen latere strafvervolging' (20 jan 2015)
- Oprichtingsbijeenkomst NVDI op 29 januari 2015 (20 jan 2015)
- Dalfsen houdt drankkeet scherp in de gaten (20 jan 2015)
- Biernet: krat bier in één maand 3 euro duurder (19 jan 2015)
- Nieuwe alcoholgebruikscijfers leerlingen primair en voortgezet onderwijs (19 jan 2015)
- Moerdijk: Driekwart horecazaken schenkt aan minderjarigen (19 jan 2015)
- ProVeenendaal wil bij 1ste overtreding waarschuwing (19 jan 2015)
- Eijsden-Margraten gaat in overleg over alcohol in optochten (18 jan 2015)
- Pompstationhouders stappen naar Europese rechter om verbod alcoholverkoop (16 jan 2015)
- Award voor bierglas waarvan ontwerper beweert dat het een kater voorkomt (15 jan 2015)
- Raad Zwartewaterland wil snelle evaluatie ketenbeleid (15 jan 2015)
- Tubbergen opent aanval op horecabedrijven (15 jan 2015)
- D66 Eindhoven: 'Controle op leeftijd moet ook bij eigen borrels' (15 jan 2015)
- Harde werkers drinken meer (15 jan 2015)
- Grensbewoners: 4% bierbestedingen in buitenland (15 jan 2015)
- Horeca-aanbod wijzigt: minder bruine kroegen, meer coffeebars (14 jan 2015)
- Van Rijn beantwoordt vragen over Bureau Nuchter en ID-scanners (14 jan 2015)
- Verleende VWS opdracht aan dubieus onderzoeksbureau? (14 jan 2015)
- Oldenzaal evalueert handhavingsbeleid Drank- en Horecawet (13 jan 2015)
- Een maand zonder alcohol, heeft dat zin? (13 jan 2015)
- Amerikaans onderzoek onder niet-drinkende werknemers (12 jan 2015)
- KVNW neemt activiteiten Productschap Wijn over (12 jan 2015)
- Noord-Holland Noord roept op tot deelname aan IkPas (12 jan 2015)
- ANGOB heeft wensen t.a.v. uitbouw alcoholbeleid (11 jan 2015)
- Boetes drankgebruik in Betuwe (10 jan 2015)
- Promotie-onderzoek naar sigmatisering van alcohol- en drugsverslaafde patiënten (9 jan 2015)
- Finnen kunnen geen gratis drank meer winnen (9 jan 2015)
- Timeless in Zwolle laat voortaan alleen jongeren geboren vóór 1998 toe (8 jan 2015)
- Verenigd Koninkrijk: Initiatiefwet verplichte waarschuwing alcohol en zwangerschap (8 jan 2015)
- G4 willen pilot Drank- en Horecawet, STAP voorziet grote problemen (8 jan 2015)
- KHN wil dat Overijsselse gemeenten drankwet handhaven (8 jan 2015)
- Kinderen café-eigenaar krijgen drank op nieuwjaarsreceptie gemeente Eindhoven (7 jan 2015)
- Zwaardere straffen bij ernstige verkeersovertredingen (6 jan 2015)
- Naar een periode van 30 of 40 dagen zonder alcohol rond maart 2015 (6 jan 2015)
- Alcoholvergiftigingen Utrecht rond jaarwisseling gestegen (5 jan 2015)
- Te veel alcohol mogelijk schadelijk voor immuunsysteem (31 dec 2014)
- Opheffing Bedrijfschap Horeca en Catering (31 dec 2014)
- Anti-alcoholcampagne met lijkwagen maakt veel los (30 dec 2014)
- Aantal jonge comazuipers Noord-Holland Noord stabiel (30 dec 2014)
- België introduceert 0,2 promille voor beroepschauffeurs (28 dec 2014)
- Verplicht horecaregister krijgt een vervolg in HorecaDNA (27 dec 2014)
- Ook in Verenigd Koninkrijk veel leefstijlgerelateerde kankers (26 dec 2014)
- Britse artsen willen verbod op alcoholreclame binnen de sport (25 dec 2014)
- Wijziging Drank- en Horecawet per 1 januari 2015 (24 dec 2014)
- Veel alcoholproblemen rond Serious Request Haarlem (24 dec 2014)
- 'Diploma Cihex leidt niet tot bijschrijving Sociale Hygiëne' (24 dec 2014)
- 65-plussers in Amsterdam Centrum grootste alcoholverbruikers (23 dec 2014)
- Ervaringen van sportverenigingen in Zuid-Holland Zuid met de nieuwe Drank- en Horecawet (23 dec 2014)
- Bierprijs AH en Dirk onder niveau 2012 (22 dec 2014)
- Leeftijdsgrensverhoging: minder jong publiek en omzetverlies (22 dec 2014)
- Brabantse jongeren kopen nog steeds makkelijk alcohol (21 dec 2014)
- Boetes voor jongeren bij openbaar alcoholbezit nu duidelijk (19 dec 2014)
- Malibu richt zich doelbewust op thuisdrinken (19 dec 2014)
- Asser jeugd wil alcoholvrij café (19 dec 2014)
- Schultz beantwoordt vragen over het alcoholslotprogramma (18 dec 2014)
- Vier Brabantse horecazaken lopen tegen de lamp (18 dec 2014)
- € 1.360 voor schenken van alcohol aan 15-jarig meisje in Twenterand (18 dec 2014)
- Leidse supers fout met alcohol (18 dec 2014)
- Alcoholgebruik bij pubers terugdringen via sociale marketing (17 dec 2014)
- Oosterhoutse horecatijden verlengd (17 dec 2014)
- Drinkende collega wekt ergernis (17 dec 2014)
- Convenant sportkantines gemeente Halderberge (17 dec 2014)
- Wijn vaker via internet besteld (17 dec 2014)
- Beantwoording Van Rijn van Kamervragen van Rebel (16 dec 2014)
- Alcoholbranche blijft investeren in BoB-campagne (16 dec 2014)
- NOC*NSF maakt alcoholprotocol voor verenigingsfeesten (15 dec 2014)
- Radar doet onderzoek naar claims wijn (15 dec 2014)
- Verwachting ING: omzet horeca stabiel/licht groeiend, cafés dalend (13 dec 2014)
- Rutger Engels over alcohol en puberhersenen (12 dec 2014)
- Europees voorstel nieuwe accijnstarieven alcohol wordt mogelijk geschrapt (12 dec 2014)
- Voordewind en Leijten stellen Kamervragen over ID-scanners (11 dec 2014)
- Jaarlijks zo’n 2.900 kankergevallen in Nederland alcoholgerelateerd (11 dec 2014)
- Sarai Boelema: mijn studie vertelt niets nieuws (11 dec 2014)
- Minder jonge Duitse comazuipers (10 dec 2014)
- Slochteren geeft jeugdhonk een gele kaart (10 dec 2014)
- Vanaf 13 december verplicht méér informatie op het etiket, maar niet voor alcohol (10 dec 2014)
- Overmatig drinken door ouders heeft invloed op alcoholgebruik van hun kind (9 dec 2014)
- Verslavingszorg Noord-Nederland schrapt ruim honderd banen (9 dec 2014)
- Goedkoopste bier bij Go Ahead Eagles (8 dec 2014)
- OM wacht met zaken tegen groep dronken rijders (8 dec 2014)
- Nieuwe opzet leefstijlmonitoring (8 dec 2014)
- Diageo zegt door alcoholsponsoring Formule I verantwoord drinken te promoten! (7 dec 2014)
- Jongeren kunnen in Oldebroek eenvoudig aan alcohol komen (6 dec 2014)
- Lid leescommissie proefschrift Boelema: Wel bewijs voor effecten alcohol op puberhersenen (6 dec 2014)
- Zes overtredingen horeca gemeente Opsterland (5 dec 2014)
- Amsterdam: In ruil voor de ruimere openingstijden mag barpersoneel geen alcohol meer drinken (5 dec 2014)
- Schotland heeft nu ook 0,5‰ voor verkeersdeelnemers (5 dec 2014)
- Evaluatie alcoholslotprogramma naar TK gezonden (4 dec 2014)
- Burgemeester van Breda sluit buurthuis vanwege ontbreken DHW-vergunning (4 dec 2014)
- ‘Moeder van kind met foetaal alcoholsyndroom pleegde geen misdrijf' (4 dec 2014)
- STAP: “Gevolgen alcohol bij puber op lange termijn onduidelijk” (3 dec 2014)
- Nico van der Lely: “Wel degelijk schade aan hersenen door drank” (3 dec 2014)
- Trimbos vraagt om aanvullend onderzoek naar hersenschade bij alcoholgebruikende jongeren (3 dec 2014)
- Hersenstichting: uit huidige literatuur valt op te maken dat chronisch binge-drinken schadelijk is voor puberhersenen (3 dec 2014)
- Mystery guests testen sportkantines Utrecht (3 dec 2014)
- Herziening NHG-Standaard Problematisch alcoholgebruik en bijbehorende voorlichting (3 dec 2014)
- Deskundigen oneens over alcoholgerelateerde cognitieve schade (3 dec 2014)
- Poli alcohol en ouderen bij NCRV (2 dec 2014)
- 'Verslavingszorg moet zich meer op kinderen van verslaafde ouders richten' (2 dec 2014)
- 10 miljoen jaar geleden leidde eten van gevallen fruit tot enzym ADH4 (2 dec 2014)
- Ook in Nederland méér alcoholmisbruik dan alcoholafhankelijkheid (1 dec 2014)
- Alcoholcontrole voorafgaand aan scholierenfeest in Nieuw Amsterdam (29 nov 2014)
- Arnhem gaat tijdelijke horeca toestaan (28 nov 2014)
- Na positief kwartaal weer verkoopdaling bij cafés (28 nov 2014)
- Rijdende Rechter beslist over alcoholgebruik door 18+ leerlingen op feest Valuascollege (27 nov 2014)
- Zuid-Holland Zuid: drinkende jongeren en hun ouders naar Halt (27 nov 2014)
- Overzicht werkzaamheid medicatie tegen alcoholverslaving (25 nov 2014)
- Harvard-studie laat zien dat drinken de frontale hersenkwab schaadt (21 nov 2014)
- Asielzoekers mogen geen alcohol meer bezitten op terrein Maashegge in Overloon (21 nov 2014)
- Houten sluit zich aan bij regionale aanpak alcohol- en drugspreventie (20 nov 2014)
- Supers in Hoogeveen bij eerste controle flink in de fout (20 nov 2014)
- Woensdrecht kiest voor zelfcontrole (20 nov 2014)
- Henk Krol vraagt kabinet om onderzoek overmatig alcoholgebruik ouderen (19 nov 2014)
- CBL-onderzoek naleving leeftijdsgrenzen geeft vertekend beeld (19 nov 2014)
- Nederlanders weten niet hoeveel alcohol er in hun glas zit (19 nov 2014)
- Súdwest-Fryslân blijft jeugdketen op particuliere grond toestaan (18 nov 2014)
- GGD actie “30dagenzonderalcohol” doorbreekt gewoontegedrag (18 nov 2014)
- CBL onderzoek: Naleving leeftijdgrens door supermarkten sterk verbeterd (18 nov 2014)
- Udense jeugd regelt zelf nieuw vertier (18 nov 2014)
- Australische tiener overleden na drinken van wodka met 95% alcohol (17 nov 2014)
- Terrassen Overbetuwe en Lingewaard scoren slecht (17 nov 2014)
- Eerste vignet Gezonde School VO voor preventie roken, alcohol, drugsgebruik (14 nov 2014)
- Vader furieus over wijnproeverij op school (13 nov 2014)
- Amendement Klein verworpen: "bubbeltaks" blijft voorlopig (13 nov 2014)
- Amendement Klein: schrap extra accijns op mousserende wijn, maar verhoog accijns op stille wijn (13 nov 2014)
- EUROCARE: Stop alcoholsponsoring bij Formule I (12 nov 2014)
- Tijdens opening carnavalsseizoen Maastricht 14 tieners bekeurd voor drinken alcohol (12 nov 2014)
- Van Rijn beantwoordt Kamervragen over contacten VWS met alcoholbedrijfsleven (12 nov 2014)
- Mix van beleidsmaatregelen rond alcoholmarketing effectief (11 nov 2014)
- DOA-pilot geen succes (11 nov 2014)
- 'Matig zijn met alcohol beschermt hart bij slechts 15% van mensen' (11 nov 2014)
- Expertisecentrum Handhaving DHW van de NVWA wordt overgedragen aan Trimbos-instituut (11 nov 2014)
- Protest tegen extra accijns op mousserende wijn (11 nov 2014)
- Alcohol kopen onder de 25? Laat gewoon je ID zien! (10 nov 2014)
- Superunie in conflict met Grolsch over inkoopprijs kleiner flesje (10 nov 2014)
- In Zeist gratis opleiding alcoholschenken voor barvrijwilligers (7 nov 2014)
- Vrouwen lopen groter risico op letsel na alcoholgebruik dan mannen (6 nov 2014)
- KBO wil meer gezondheidsvoorlichting aan senioren (6 nov 2014)
- Ongeldigverklaring rijbewijs door CBR is strafrechtelijke sanctie (5 nov 2014)
- Daling aantal alcoholvergiftigingen onder jongeren in Noord-Holland Noord zet voorzichtig door (5 nov 2014)
- Bieroorlog in supers (5 nov 2014)
- Verslag expert-sessie alcohol en uitgaansgeweld (4 nov 2014)
- Nieuwe NDM verschenen (4 nov 2014)
- Schouwen-Duiveland: veel bedrijven in de fout (4 nov 2014)
- Resveratrol in wijn doet effecten fysieke inspanning teniet (3 nov 2014)
- Verslaafde werknemers kosten werkgevers 1,9 miljard (1 nov 2014)
- 40 Jaar blazen (1 nov 2014)
- Burgemeester Molenwaard vindt handhaven prijskortingsregel “praktisch ondoenlijk” (31 okt 2014)
- Heemskerk vreest voor rellen bij beboeten jongere met drank (31 okt 2014)
- 'Vermeld aantal calorieën op alcohol' (31 okt 2014)
- Utrecht gaat 18+-jongeren inzetten bij controle (31 okt 2014)
- Trimbos-studie naar middelengebruik bij jongeren in risicosettingen (30 okt 2014)
- Zuid-Limburgse gemeenten gaan samenwerken om alcoholgebruik terug te dringen (30 okt 2014)
- 1 op de 10 mannen bestelt weleens online onder invloed van drank of drugs (30 okt 2014)
- Oratie Van den Putte over effectieve gezondheidspreventie (30 okt 2014)
- Café Frankrijk uit Eindhoven moet twee weken dicht (29 okt 2014)
- Universiteit van Amsterdam legt alcohol drinken aan banden (28 okt 2014)
- Drie op vier ouders positief over verhoging leeftijdsgrens alcohol; maar één op vier stelt regels (28 okt 2014)
- Jeugd smokkelt drank in yoghurtverpakking (28 okt 2014)
- KHN juicht mengformules toe, STAP niet (27 okt 2014)
- Kosten reguliere verslavingszorg gedaald (24 okt 2014)
- Urk moet extra onderzoek doen alcoholverkoop in jeugdhonken (24 okt 2014)
- Geen afname comazuipers in regio Eindhoven (24 okt 2014)
- Naleving Drank- en Horecawet in regio Nijmegen stijgt, sportkantines blijven achter (23 okt 2014)
- Pomphouders: "Desnoods naar Europa voor drank aan de pomp" (23 okt 2014)
- Alcoholverkoop bij de pomp blijft verboden (22 okt 2014)
- Aalten richt controle op supermarkt (21 okt 2014)
- Belgische werkgevers: Dronken zijn moet reden tot ontslag worden (20 okt 2014)
- Keurmerk-100% alcoholvrij voor Dordts Dalton-lyceum (19 okt 2014)
- Dronken fietsers lopen bij ongeval vaak hoofdwond op (19 okt 2014)
- "Negen Maanden Niet" is effectief (17 okt 2014)
- Wet rijden onder invloed alcohol én drugs in Staatsblad (15 okt 2014)
- VVD-kamerlid komt terug op sluiten keten (15 okt 2014)
- Mogelijk in Frankrijk celstraf voor aanzetten tot binge drinken (15 okt 2014)
- C1000 in Klundert introduceert gezichtsherkenning bij leeftijdscontrole (15 okt 2014)
- Eurocare ingenomen met de nieuwe Europese code tegen kanker (14 okt 2014)
- Meer dan de helft van de mysterykids krijgt alcohol mee (14 okt 2014)
- Minister Opstelten bezoekt Utrechtse horeca (13 okt 2014)
- Rotterdam: overtreding bij 1 op 6 controles (13 okt 2014)
- Onderzoek naar relatie leefstijl en psychische aandoeningen (13 okt 2014)
- Antwoord minister Schultz op Kamervragen over alcoholslot (10 okt 2014)
- Lobby tegen meer Europese accijnsafspraken (10 okt 2014)
- Gemeente Súdwest-Fryslân wil mystery-shopper tegen alcoholverkoop (10 okt 2014)
- Friese VVD'ers willen keten juist open houden (10 okt 2014)
- Meer veertigers met Korsakov (9 okt 2014)
- België: accijns op wijn en gedistilleerd omhoog (9 okt 2014)
- Voorlopig geen alcoholslot meer voor rijden onder invloed (9 okt 2014)
- 17-jarigen in Gooi- en Vechtstreek kunnen nog te makkelijk alcohol kopen (9 okt 2014)
- Van Rijn zegt Kamer breed onderzoek toe (9 okt 2014)
- Reactie Van Rijn op HBSC-rapport (9 okt 2014)
- Beantwoording Kamervragen over weren Ageviewerssysteem (9 okt 2014)
- Aantal (jonge) alcoholrijders in 12 jaar gehalveerd (9 okt 2014)
- VVD wil zuipketen dicht, PvdA onderzoek kosten drankgebruik en CU uitbreiding reclameverbod (9 okt 2014)
- Aandeel 55-plussers in verslavingszorg stijgt (8 okt 2014)
- Bussums café eerder dicht vanwege groep veel drinkende 18-minners (7 okt 2014)
- SABMiller wil meer vrouwen aan het bier (7 okt 2014)
- Watdrinkjij.nl heeft effect op zwaar drinkende studenten HBO en universiteit (7 okt 2014)
- Supermarktbranche spreekt zich uit over leeftijdscontrolesystemen (6 okt 2014)
- Bedrijven spannen zaak aan tegen Amsterdam over horecaverboden binnenstad (6 okt 2014)
- Consumenten vooral ontvankelijk voor specifieke alcoholwaarschuwingen (5 okt 2014)
- Vergunning Amsterdams café geschorst na dronkenschap barvrouw (4 okt 2014)
- Burgemeester Schier: burgers moeten kroegbaas aanspreken (4 okt 2014)
- Sperma minder vanaf wekelijks enkele pilsjes (4 okt 2014)
- Succesvol conferentie over alcohol, gezondheid en beleid (4 okt 2014)
- Amerikaans onderzoek: mensen drinken meer alcohol op dagen dat ze sporten (3 okt 2014)
- Aantal alcoholvergiftigingen op spoedeisende hulp in 2013 onverminderd hoog (3 okt 2014)
- Invoering minimumprijs van 45 pence zou in Engeland veel effect hebben (1 okt 2014)
- Burgemeester Wageningen krijgt geen extra geld tegen alcoholgebruik (30 sep 2014)
- Voetbalteams met NIX18 shirts (30 sep 2014)
- Handhavings-estafette Drank- en Horecawet in Brabant (30 sep 2014)
- 'Sociaal effect van alcohol sterker bij mannen' (30 sep 2014)
- In Nederland komen geen bierkratautomaten (29 sep 2014)
- Terschelling: strenge drankregels betekenen minder omzet, minder agressie (27 sep 2014)
- FOD Volksgezondheid België pleit voor nieuw alcoholplan (27 sep 2014)
- Van Rijn: gemeentelijke handhaving alcoholwetgeving moet echt beter (26 sep 2014)
- Van Rijn informeert Tweede Kamer over toezicht Drank- en Horecawet (26 sep 2014)
- Horeca sluitingstijden in Súdwest-Fryslân naar 04.00 uur (25 sep 2014)
- Burgemeester sluit café wegens ontbreken vergunning (25 sep 2014)
- Bitterheid kan rol spelen bij alcoholconsumptie jongeren (25 sep 2014)
- Politie Amsterdam-Amstelland vangt liever boeven dan dronken fietsers (25 sep 2014)
- Nachtelijke stadsfietser vrijwel altijd onder invloed (25 sep 2014)
- Nieuwe poging om Nederlanders massaal aan de thuistap te krijgen (25 sep 2014)
- Samengaan beginnend alcoholgebruik en depressie deels genetisch bepaald (24 sep 2014)
- Ernstige alcoholisten hebben baat bij gereguleerde drankinname (24 sep 2014)
- Stewardess krijgt boete van € 5.000 voor overmatig alcoholgebruik (23 sep 2014)
- CNAPA stemt in met nieuw actieplan alcoholgebruik jongeren en binge-drinken (23 sep 2014)
- Gerechtshof: geen straf na alcoholslot (22 sep 2014)
- Meer wijn dan bier (20 sep 2014)
- Hoe rode wijn ten onrechte aan zijn goede naam kwam (20 sep 2014)
- FrisValley positief over naleving alcoholregelgeving (19 sep 2014)
- Ede-Veenendaal: Boetes voor horeca-ondernemers die aan tieners schonken (18 sep 2014)
- Alcoholslot reageert op alle alcoholische dampen (17 sep 2014)
- Brouwers voeren oorlog (16 sep 2014)
- Regelmatig alcoholgebruik bij jongeren is te voorspellen (15 sep 2014)
- Alcoholboodschappen van industrie bedrieglijk en misleidend (14 sep 2014)
- Hoge Franse bieraccijns blijft, ondanks Belgisch protest (12 sep 2014)
- Almere: alcoholverstrekking bij evenementen kan niet zonder plan (12 sep 2014)
- Nieuwsuur over gevolgen van verbod Albert Heijn van Ageviewers (12 sep 2014)
- Pollemans verliest kort geding om Ageviewers (11 sep 2014)
- Think Before You Drink ontwikkelde NIX18 film (10 sep 2014)
- Russische mannen stappen over van wodka op bier (10 sep 2014)
- Arnhem: 16 boetes voor jongeren (10 sep 2014)
- Vytenis Andriukaitis EU commissaris volksgezondheid (10 sep 2014)
- Alcohol op termijn slecht voor sportprestaties (10 sep 2014)
- KHN eist actie tegen illegale barretjes in Urk (9 sep 2014)
- Nieuwe NIX18 commercial over legitimatie bij alcoholkoop (9 sep 2014)
- Nederlandse ouderen drinken gestaag meer (9 sep 2014)
- Cultuuromslag in alcoholgebruik onder Nederlandse jongeren < 16 jaar (8 sep 2014)
- Voordewind wil wettelijk erkende leeftijdscontrole in alle winkels afdwingen (6 sep 2014)
- Adviseur Van Rijn bekritiseert 'laks' NIX18 beleid (6 sep 2014)
- Honderden minderjarigen tijdens introductieweken verwijderd (5 sep 2014)
- VPRO besteedt aandacht aan zaak-Pollemans over Ageviewers (4 sep 2014)
- Cafés hebben geprofiteerd van mooi voorjaar en WK (4 sep 2014)
- Aanpak asociaal gedrag vermindert alcoholgerelateerd geweld (3 sep 2014)
- Koninklijke Horeca Nederland stuurt brief aan “Den Haag” (2 sep 2014)
- Burgemeester Hengelo overweegt aanpassing horecasluitingstijden (2 sep 2014)
- Hilversum gaat sportkantines aanpakken (2 sep 2014)
- Protest tegen varende bierfiets in Amsterdam (2 sep 2014)
- Bakker: boycot drank die in de aanbieding is (2 sep 2014)
- Kabinet gaat Besluit Publieke Gezondheid aanpassen (1 sep 2014)
- Burgemeester Hoorn: jongeren overtreden regels alcohol bewust en massaal (1 sep 2014)
- Den Haag: minder straatoverlast door alcoholgebruik (1 sep 2014)
- Verschuiving distributie-aandeel bier in horeca (1 sep 2014)
- Intensivering Schotse lobby voor minimumprijzen (30 aug 2014)
- 'Wie sneller dronken is, heeft ook een lagere pijngrens' (29 aug 2014)
- Edam-Volendam: meer thuisfeesten, minder DHW-overtredingen (28 aug 2014)
- Kamer voert op 11 september a.s. AO over alcoholleeftijd (28 aug 2014)
- 40% Friese jongeren van 16 en 17 jaar zegt minder alcohol te kopen/drinken (28 aug 2014)
- Knevel & Van den Brink over drinkgelag op camping Appelhof (27 aug 2014)
- Horecabrains probeert 18 jaarsgrens teruggedraaid te krijgen (27 aug 2014)
- Amsterdam verplicht festivals gratis water aan te bieden (27 aug 2014)
- Studentenverenigingen weren eerstejaars onder de 18 jaar (26 aug 2014)
- Spanje opgelucht na vertrek dronken jongeren (26 aug 2014)
- Accijnzen op alcohol leverden 1e kwartaal circa 7% meer op (26 aug 2014)
- Steun nieuwe alcoholleeftijd vooral bij niet-drinkende jongeren (25 aug 2014)
- Roosendaal zet jonge toezichthouders in (25 aug 2014)
- Zorginstituut: premiegeld verslavingszorg deels verspild (23 aug 2014)
- Telegraaf: jongerenreisclubs lappen regels aan hun laars (22 aug 2014)
- Zo'n 12% Utrechters zware drinker (21 aug 2014)
- Alcoholvrije discotheek opent in Stockholm (21 aug 2014)
- Stand van zaken invoering zwangerschapspictogram (21 aug 2014)
- Mogelijk accijnsverhoging alcohol in België (21 aug 2014)
- Heineken profiteert van weer en WK (20 aug 2014)
- Kleine brouwers zijn in trek (20 aug 2014)
- IkPas stimuleert twee alcoholvrije introductieweken (19 aug 2014)
- Polsbandjes en ID-controle tijdens Flora- en Visserijdagen (19 aug 2014)
- Eindhoven, Tilburg, Breda en Den Bosch controleren tijdens introductieweek (19 aug 2014)
- Almelo: maar 1.250 uren voor controle DHW (18 aug 2014)
- Gemeenten kiezen soms voor tijdelijke drooglegging bij kermissen (18 aug 2014)
- Redelijke naleving drankregels Terschelling (16 aug 2014)
- '17-jarige zonder bier roept medelijden bij ons op. Wie is er nou sneu?' (15 aug 2014)
- Groningse studentes drinken zich bewusteloos tijdens introductieweek (15 aug 2014)
- 36% Amsterdamse studenten drinkt zelden of nooit (15 aug 2014)
- Studentenorganisaties kiezen voor een polsbandjessysteem (13 aug 2014)
- Parlementariërs in Groot-Britannië willen waarschuwingen op drankflessen (12 aug 2014)
- KHN gaat alcoholcontroles gemeenten onderzoeken (12 aug 2014)
- Virtueel cafébezoek als therapie (11 aug 2014)
- Friese horeca zegt alcoholleeftijd “onmogelijk” te kunnen naleven (11 aug 2014)
- Strengere controle op alcohol bij stadion PEC Zwolle (10 aug 2014)
- Public Health England gaat voor “one day on, one day off” (8 aug 2014)
- College B&W Hoorn reageert op brief raadsfracties over handhaven DHW (8 aug 2014)
- Den Helder houdt stevig toezicht op Drank- en Horecawet (7 aug 2014)
- Verschillende partijen Hoorn willen geen alcoholcontroles kermis (7 aug 2014)
- Rusland boycot hele lijst aan voedingsmiddelen, behalve alcohol (7 aug 2014)
- Geen alcohol voor minderjarige studenten tijdens Leidse introductieweek (6 aug 2014)
- Minder mensen met drank op achter het stuur (5 aug 2014)
- Wijziging regeling toezichthoudende ambtenaren DHW (4 aug 2014)
- Burgemeester Haarlem geeft detailhandelaar laatste waarschuwing (1 aug 2014)
- Minderjarige jongeren naar campings in België (1 aug 2014)
- Nederlander zegt gemiddeld 3,3 glazen alcohol per vakantiedag te drinken (31 jul 2014)
- China wordt grootste biermarkt (31 jul 2014)
- Partybussen Papendrecht rijden niet meer (29 jul 2014)
- Veel Britten leven vanaf hun 36ste gezonder (28 jul 2014)
- Door tal van oorzaken minder discotheken (26 jul 2014)
- Steun adviseurs voor voorstel minimumprijs Wales (25 jul 2014)
- Wrevel bij horecaondernemers Bergen-op-Zoom over gratis drankje (25 jul 2014)
- Strengere alcoholcontroles op het water (22 jul 2014)
- ‘Alcohol vaker de boosdoener dan drugs’ (21 jul 2014)
- Overbetuwe en Lingewaard actief (19 jul 2014)
- 529 Toezichthouders geslaagd voor DHW-examen (18 jul 2014)
- Jongeren zeer kwetsbaar voor advertenties van alcoholmerken (18 jul 2014)
- 35 Waarschuwingen nieuwe alcoholwet in Velsen (18 jul 2014)
- Hoorn pakt cafés en supermarkten nog niet aan bij overtreding alcoholwet (18 jul 2014)
- Eurocare bezorgd om effecten TTIP voor alcoholbeleid EU-lidstaten (17 jul 2014)
- FrisValley: ,,Deze zomer controles evenementen” (17 jul 2014)
- Binge-drinken geeft hogere sociale status, of andersom (16 jul 2014)
- Alcoholverbod voor recreatiegebieden in Hardenberg (16 jul 2014)
- Urker cafébazen slepen gemeente voor rechter (16 jul 2014)
- Burgemeester Ahne van Ommen gaat geen toezichthouders inzetten op jongerencampings (16 jul 2014)
- Terschelling: geen drankvervoer meer per skelter (16 jul 2014)
- Café moet dicht door ontbrekend wasbakje (15 jul 2014)
- Besluit Bestuurlijke Boete wordt gerepareerd (15 jul 2014)
- VNG wijzigt model-APV (14 jul 2014)
- Alcohol industry riding the wave of economic recession (13 jul 2014)
- Succesvolle ouverture Pure Festivals (12 jul 2014)
- Van Rijn: gemeenten pas net bezig (12 jul 2014)
- Gemeenten zien sancties als een middel voor later (12 jul 2014)
- Hulpverleners aan het woord over het foetaal alcohol syndroom (11 jul 2014)
- “Hoe minder alcohol je drinkt, hoe beter voor het hart" (11 jul 2014)
- Controles in Drechtsteden flink opgevoerd (10 jul 2014)
- Bier in detailhandel 8,3% duurder, in horeca 5,3% (8 jul 2014)
- Overleden student kreeg gedwongen alcohol toegediend (8 jul 2014)
- Van Rijn stuurt Kamer onderzoeken naar leeftijdverificatiesystemen (4 jul 2014)
- Handhavingsafspraken Terschelling vastgelegd (4 jul 2014)
- Ruim helft Gooise sportkantines fout met drank (3 jul 2014)
- In Tiel wordt leeftijdsgrens goed nageleefd (3 jul 2014)
- Minder zware drinkers onder jongvolwassen vrouwen (3 jul 2014)
- FIFA maakt zich ernstige zorgen om alcoholconsumptie (2 jul 2014)
- Nederlandse student overleden door drankspel (2 jul 2014)
- Dancetour Leeuwarden blijft voor alle leeftijden toegankelijk (1 jul 2014)
- Meerderheid Zeeuwse horeca verkoopt alcohol zonder leeftijdscontrole (1 jul 2014)
- Kamer akkoord met wetsvoorstel over drugs en drugs i.c.m. alcohol in het verkeer (1 jul 2014)
- Subsidies voor wijnpromotie missen effect (1 jul 2014)
- Bierafzet daalt met 3,6% (1 jul 2014)
- Overgangsregeling examen DHW vervalt in najaar (1 jul 2014)
- Beantwoording Kamervragen over leeftijdscontrole op alcohol in supermarkten (30 jun 2014)
- Albert Heijn voor de rechter om alcohol leeftijdscontroles (28 jun 2014)
- Verslavingszorg kostenbesparend of kosteneffectief (26 jun 2014)
- Wetenschappers: verplicht leeftijdscontrole op afstand (26 jun 2014)
- VNG doet uitvraag naar uitbreiding bevoegdheden BOA openbare ruimte (25 jun 2014)
- Expositie met kunstwerken over alcoholgerelateerd uitgaansgeweld (25 jun 2014)
- Alcoholgebruik jongeren op Bonaire en Sint Eustatius alarmerend (24 jun 2014)
- Minder verslaafden zochten hulp in 2013 (23 jun 2014)
- Maar 200 controles leeftijdsgrens alcohol Apeldoorn (23 jun 2014)
- Happy Drinks verkoopt NIX18 tijdens Pinkpop (17 jun 2014)
- Bavaria trekt WK-stunt 'Bavario' terug (17 jun 2014)
- Van Rijn informeert Kamer over voortgang onderzoeken alcoholbeleid (16 jun 2014)
- Vragen over invloed van alcoholindustrie op overheidsbeleid in de UK (13 jun 2014)
- Vanaf woensdag in heel Turkije verbod om reclame te maken voor alcoholhoudende dranken (11 jun 2014)
- Sluis blijft actief strijden tegen drinken van alcohol onder de 18 (11 jun 2014)
- Constructief gesprek over handhaving alcoholwetgeving Terschelling (11 jun 2014)
- Haagse pubers kunnen makkelijk alcohol kopen (10 jun 2014)
- Alcohol leidt niet alleen door consumptie tot grotere agressiviteit (9 jun 2014)
- Horecagelegenheid in Roosendaal betrapt op alcohol schenken aan minderjarigen (9 jun 2014)
- Schouwen-Duiveland handhaaft op campings (6 jun 2014)
- Horeca algemeen omzetstijging, cafés lichte omzetdaling (5 jun 2014)
- Van Rijn trapt niet in creatieve oplossingen campinghouders (5 jun 2014)
- Van Rijn gaat toezien op handhaving Drank- en Horecawet op Terschelling (5 jun 2014)
- 'Bonussysteem' voor ondernemers in Amsterdam (4 jun 2014)
- Jongeren boeken - slecht geïnformeerd - drankreizen naar buitenland (4 jun 2014)
- WK Voetbal risicosituatie voor overmatige alcoholconsumptie jongeren (4 jun 2014)
- Mag gemeente exploitatievergunning verlangen van DHW-vergunninghouders? (3 jun 2014)
- Katwijk tevreden over eigen alcoholbeleid (2 jun 2014)
- Van Rijn: website Appelhof geeft onjuist beeld (2 jun 2014)
- Wiebes: bier België 4% goedkoper, bier Duitsland 23% duurder (28 mei 2014)
- Zuipmarathon België zorgt voor ophef (28 mei 2014)
- Van Rijn: Drankwet gaat helpen (28 mei 2014)
- 48% ouders laat 16- en 17 jarige kinderen nog drinken (27 mei 2014)
- Geen duidelijk beeld comadrinken eerste kwartaal 2014 (27 mei 2014)
- Kamerlid Voordewind organiseert bijeenkomst over naleving leeftijdsgrens van 18 jaar (26 mei 2014)
- Nederlandse adolescenten zien méér alcoholreclame op tv dan volwassenen (25 mei 2014)
- Grolsch ziet verkopen in Nederland stijgen (22 mei 2014)
- Snel wetswijzigingsvoorstel rond alcoholslot beroepschauffeurs (22 mei 2014)
- FAS-campagne voor verloskundigen van start (22 mei 2014)
- MVO Heineken wordt negatief gewaardeerd (21 mei 2014)
- Geen onderzoek naar effecten accijnsverhoging alcohol in grensstreek (20 mei 2014)
- Bierbrouwers lobbyen opnieuw voor accijnsverlaging (19 mei 2014)
- Rol van alcohol bij mondkanker tot dusverre onderschat (19 mei 2014)
- Meer brouwerijen en meer speciaalbier (18 mei 2014)
- CSW in Vlissingen nu Alcoholvrije school (16 mei 2014)
- In memoriam Rob van Amerongen (15 mei 2014)
- Eshuis nieuwe directeur van SVH (14 mei 2014)
- Rode wijn en chocola dragen niets bij aan langer leven (14 mei 2014)
- Ruim 3 miljoen doden door alcohol in 2012 (12 mei 2014)
- B&W Westervoort: stoppen met alcohol- en drugsproject jongeren (8 mei 2014)
- Oordeel over slecht levensgedrag kan o.g.v. bestuursrechtelijke overtredingen (8 mei 2014)
- Proeflokaal bij supermarkt Heino gaat wijnproeverijen organiseren (8 mei 2014)
- Nieuwkoop maakt afspraken met horeca over doorverstrekken alcohol (8 mei 2014)
- Voorlopig geen alcoholslot beroepschauffeurs (7 mei 2014)
- Veel gemeenten in Zuid-Holland Zuid verbieden happy hours in de horeca (7 mei 2014)
- Vrees voor agressie tegen jonge barman tijdens zomerbaantje (6 mei 2014)
- NVWA: handhaving op jongerencampings is mogelijk (2 mei 2014)
- Amstel overtreedt zelfreguleringsregels in nieuwe bierreclame (2 mei 2014)
- PvdA-kamerlid beschuldigt Terschellinger camping Appelhof (1 mei 2014)
- Terschelling treedt niet op tegen drankgebruik op jongerencamping (1 mei 2014)
- Bierindustrie boos over schokkende reclamespot (30 apr 2014)
- 13-jarig Meisje bestelt en krijgt drie glazen bier (29 apr 2014)
- Zwangerschapslogo in 2016 op meeste drankflessen (29 apr 2014)
- Van Rijn reageert op Kamervragen over waarschuwen van zwangere vrouwen voor alcoholgebruik (29 apr 2014)
- Koningsdag Eindhoven: 31 mensen naar ziekenhuis, 5 boetes DHW-overtredingen (27 apr 2014)
- Amsterdam: minder ambulanceritten door alcoholbeleid (27 apr 2014)
- Onduidelijkheid over handhaving alcoholverbod op Amsterdam CS (26 apr 2014)
- Minder bedden in verslavingszorg (26 apr 2014)
- Partnership Vroegsignalering Alcohol stopt (25 apr 2014)
- Heineken verkocht in eerste kwartaal 2014 méér bier, ook in Nederland (24 apr 2014)
- WHO/Europe publiceert rapport over alcohol en gezondheidsverschillen (23 apr 2014)
- Drank- en Horecawet wordt in Eindhoven slecht nageleefd (23 apr 2014)
- Bewindslieden beantwoorden Kamervragen over vervalsen ID’s bij alcoholkoop (22 apr 2014)
- Argos: supermarkten weren leeftijdscontrolesysteem uit vrees voor omzetdaling (19 apr 2014)
- Amsterdam gaat méér ruimte bieden aan horeca (18 apr 2014)
- Tweede Kamer voert debat over accijnsverhoging: effecten worden in mei bezien (17 apr 2014)
- Horeca Hoorn wil helemaal geen later toegangsuur en onbeperkte sluitingstijd (17 apr 2014)
- Geen alcohol, geen festival? (16 apr 2014)
- NS weer alcoholvrij op Koningsdag (16 apr 2014)
- Onderzoek: luisteren naar liedteksten over alcohol maakt dorstig (15 apr 2014)
- Staatssecretaris Van Rijn antwoordt op vragen van Voordewind (14 apr 2014)
- Domino’s stopt met verkoop van alcoholhoudende dranken (14 apr 2014)
- Geen 18-minners meer bij Walzicht in Woerden (14 apr 2014)
- Darmflora speelt rol bij ontstaan alcohollever (13 apr 2014)
- Heineken kiest voor interactieve reclame op Snapchat (12 apr 2014)
- 39% van de bevolking in Caribisch Nederland drinkt geen alcohol (11 apr 2014)
- Voetbalwedstrijd overdag betekent minder geweld (11 apr 2014)
- Overbetuwe en Lingewaard houden soms controles om drankverstrekkers te helpen (10 apr 2014)
- Nijkerkse leerlingen winnen FrisValley-wedstrijd (10 apr 2014)
- Volendamse meiden in ziekenhuis na comazuipen (8 apr 2014)
- Duitse jeugd drinkt veel (8 apr 2014)
- Horeca in Wolvega: rustig en inmiddels vooral gericht op 18+ (8 apr 2014)
- Staatssecretaris Wiebes beantwoordt vragen van Klein over accijns (7 apr 2014)
- Kwart grensbewoners koopt drank over de grens (7 apr 2014)
- Ex-topman Heineken: bieraccijns “doorgeschoten”, verhoging alcoholleeftijd “overhaast” (5 apr 2014)
- Literatuurstudie verschenen naar effect binge drinken op hersenen (4 apr 2014)
- KPJ Rucphen-Schijf werkt met polsbandjes (4 apr 2014)
- CBS publiceert cijfers over accijnsontvangsten 2013 (4 apr 2014)
- Nieuwe Kamervragen van Wolbert (PvdA) over alcohol en zwangerschap (3 apr 2014)
- Verbeterde zorg voor verslaafde zwangere vrouwen in regio Midden Holland (3 apr 2014)
- Vanaf mei SwipID in kroegen Eindhoven (3 apr 2014)
- Boa’s Tilburg zien weinig overtredingen alcoholleeftijdsgrens (3 apr 2014)
- 'Happy hour' in disco stuit op veto gemeente (3 apr 2014)
- Verklaring EUFASD Alliance en STAP over alcoholgebruik tijdens de zwangerschap (2 apr 2014)
- Hoornse supermarkten gaan elkaar controleren (1 apr 2014)
- Jongere drinkt minder na veranderen stereotype beeld over drinken (31 mrt 2014)
- Minderjarigen mogen weer naar de kroeg in Breda (27 mrt 2014)
- Van Rijn antwoordt op Kamervragen over carnavalscampagne "Drink als een prins" (27 mrt 2014)
- Bavaria-commercial met overleden idolen valt slecht bij Amerikaanse pers (27 mrt 2014)
- 'Alcoholvrij op weg': 14 uitvoeringen in 2013 (27 mrt 2014)
- Oplossingen voor alcoholmisbruik in 'The Pitch' bij BNN (26 mrt 2014)
- Waddeneilanden maken eigen drankregels (26 mrt 2014)
- Alcohol zorgt voor veel ruzie in relaties (25 mrt 2014)
- FNV wil aparte ruimte in supermarkt voor alcohol en tabak (25 mrt 2014)
- Supermarktpersoneel vaak in een lastig parket (24 mrt 2014)
- Biersector zal zich op Afrika gaan richten (24 mrt 2014)
- KPJ-feest zonder 18-minners toch druk (24 mrt 2014)
- Strafrechters ontevreden met prijzig alcoholslot (24 mrt 2014)
- Verwijzing naar Halt bij overtreding art. 45 DHW (21 mrt 2014)
- Rechtszaak tankstations krijgt nieuw hoofdstuk (21 mrt 2014)
- Volksgezondheidsorganisaties teleurgesteld: resolutie Europarlement gaat niet ver genoeg (21 mrt 2014)
- Teylingen scoort beter dan gemiddeld (20 mrt 2014)
- Op Nederland 3 worden kandidaten dronken gevoerd voor tv-show (20 mrt 2014)
- Easy taking promotes easy drinking (20 mrt 2014)
- Mystery-guests op pad in Zwolle (19 mrt 2014)
- KPJ feesten Halsteren alleen nog voor 18+ (18 mrt 2014)
- Almere start met Jong Proef Preventie Methodiek (18 mrt 2014)
- Natte Horeca Nederland zoekt steun vanwege wildgroei horeca (18 mrt 2014)
- Drankgebruik leidt niet altijd tot ontslag (17 mrt 2014)
- VVD en D66 doen KHN beloftes over sanctiebeleid Drank- en Horecawet (17 mrt 2014)
- Leerlingen wilden gala-avond over de grens (14 mrt 2014)
- Van Rijn: naleving 18+ moet beter (13 mrt 2014)
- Gemeenten willen met loktiener drankverkoop kunnen toetsen (13 mrt 2014)
- Ruim 10% scholieren fraudeert met ID om alcohol te kopen (13 mrt 2014)
- Ook licht alcoholgebruik is schadelijk tijdens zwangerschap (13 mrt 2014)
- Alcoholscreening op eerstehulp ziekenhuis helpt (12 mrt 2014)
- Heerenveen heeft eigen betaalpas (12 mrt 2014)
- Horeca meer geld kwijt aan vergunningen (12 mrt 2014)
- Internationale conferentie Alcohol, Gezondheid en Beleid (12 mrt 2014)
- Resolutie Europees Parlement vraagt om concreet actieplan (11 mrt 2014)
- In 2012 5.300 patiënten op eerstehulp met alcoholvergiftiging (11 mrt 2014)
- 41% drinkt alcohol vóór slapengaan (10 mrt 2014)
- Winnaar Valentijnsactie ‘In control of alcohol’ neemt prijs in ontvangst (7 mrt 2014)
- Verhoogde alcoholleeftijd maakt APV-wijziging noodzakelijk (7 mrt 2014)
- Borrelshops supers blijven bron van irritatie (5 mrt 2014)
- Strenge naleving regels achtergrond van Rotterdamse daling gebruik (5 mrt 2014)
- Roosendaal: 'Man koopt alcohol voor minderjarigen’ (5 mrt 2014)
- Campagnewedstrijd FrisValley van start (5 mrt 2014)
- Rotterdamse jeugd drinkt en blowt fors minder (5 mrt 2014)
- Kater geen reden om minder te drinken (4 mrt 2014)
- Fors drugs- en alcoholmisbruik onder PIJ-jongeren (3 mrt 2014)
- Accijnzen op alcoholhoudende dranken leveren meer op dan 11 jaar terug (3 mrt 2014)
- Geen extra controle op 18-minners tijdens carnaval; wel in diverse gemeenten polsbandjes (3 mrt 2014)
- Gedoogzone drankgebruik Bergen op Zoom (27 feb 2014)
- Matige omzetgroei horeca behalve in cafés (27 feb 2014)
- Opnieuw discussie over drinken op jongerencampings (27 feb 2014)
- 'In Verenigde Staten heeft hogere leeftijdsgrens voor alcohol positieve effecten' (25 feb 2014)
- Scholieren willen e-mailbom naar Tweede Kamer sturen (25 feb 2014)
- Verhoging alcoholleeftijd heeft positieve effecten (25 feb 2014)
- Drie cafés Sint-Oedenrode krijgen boete (25 feb 2014)
- IkPas.nl: Oproep voor een maand zonder alcohol (24 feb 2014)
- Alcohol drinken tijdens zwangerschap wordt mogelijk misdrijf in VK (23 feb 2014)
- CBR gaat alcoholslot aanpassen (23 feb 2014)
- Europees alcoholbeleid beïnvloed door lobby van de alcoholbranche (22 feb 2014)
- Gemeenten Ede en Roosendaal zien geen toename keten (22 feb 2014)
- DGSG dringt middelengebruik binnen voortgezet onderwijs niet terug (21 feb 2014)
- Supermarkten zien niets in alcoholkassa (21 feb 2014)
- Horeca ziet toename zuipketen (21 feb 2014)
- CNV wil nu ook aparte alcoholkassa’s (21 feb 2014)
- Wiebes is niet van plan om de accijnsverhoging terug te draaien (20 feb 2014)
- ChristenUnie wil campagne over gevaren Neknomination (20 feb 2014)
- Verkenning Jeugdgezondheidszorg gepubliceerd (20 feb 2014)
- Kinderen hebben al jong verwachtingen van alcohol (20 feb 2014)
- Eindhovense supermarkten gaan zichzelf controleren (20 feb 2014)
- Veel likes voor meisje dat drankspel 'Neknomination' weigert (19 feb 2014)
- Amsterdam: Geen alcoholverstrekking in boekwinkel (19 feb 2014)
- Nieuwe actie Bavaria met “oude” slogan (18 feb 2014)
- Gemeente Roosendaal verstrekt polsbandjes (18 feb 2014)
- Geen alcohol tijdens carnavalsoptocht Nijmegen (17 feb 2014)
- Alcoholgebruik vader verantwoordelijk voor schade aan de foetus? (17 feb 2014)
- Alcoholwalm kost raadslid zetel (15 feb 2014)
- Brouwers grijpen accijnsverhoging aan (14 feb 2014)
- ‘Geen 18, geen alcohol’ vanaf 1 juli 2014 (14 feb 2014)
- Volume Heineken-bier in Europa gedaald (12 feb 2014)
- Oud-minister Els Borst-Eilers (81) overleden (11 feb 2014)
- Horecaondernemers organiseren Project niX - feesten (11 feb 2014)
- Neknomination: gevaarlijk drankspel (10 feb 2014)
- Van Rijn beantwoordt vragen van commissie VWS over Wereldwinkels (10 feb 2014)
- Nu ook bierindex (7 feb 2014)
- CNV wil algehele identificatieplicht bij alcoholkoop (7 feb 2014)
- Wijnverkoop in Nederland gedaald (7 feb 2014)
- Helft Utrechtse supermarkten verkoopt alcohol aan minderjarigen (5 feb 2014)
- Ageviewers biedt gratis leeftijdscontrole aan na mislukken alcoholpilot Noord-Holland Noord (5 feb 2014)
- Naleving leeftijdgrens alcoholverkoop niet verbeterd in Noord-Holland Noord (5 feb 2014)
- Werknemers zeggen door de crisis minder te drinken (4 feb 2014)
- In Engeland en Wales verbod verkoop drank onder de inkoopprijs (4 feb 2014)
- Eurocare: relatie tussen alcohol en kanker bij burgers onbekend (4 feb 2014)
- WHO waarschuwt voor alarmerende toename nieuwe kankergevallen (4 feb 2014)
- Van Rijn antwoordt op vragen van D66 over art. 20 Drank- en Horecawet (4 feb 2014)
- Zwaardere straf voor rijden onder invloed van alcohol én drugs (4 feb 2014)
- Studentenverenigingen gaan verschillend om met nieuwe alcoholleeftijd (3 feb 2014)
- Alcohol of drugs in ’t spel? Dan eerder hermelding huiselijk geweld (3 feb 2014)
- Geen alcohol in carnavalsoptochten (31 jan 2014)
- Wodka kost veel Russen het leven (31 jan 2014)
- D!CE new style in Zeeland groot succes (31 jan 2014)
- KHN: 'Maak van horeca ook winkels' (31 jan 2014)
- Van der Laan wil mogelijk alcoholverbod bij Champions Leaguewedstrijden (31 jan 2014)
- Test met ScramX alcoholband (30 jan 2014)
- Nieuwe vereniging van en voor toezichthouders Drank- en Horecawet (30 jan 2014)
- Seniorenbiertje in de maak? (30 jan 2014)
- Ageviewers gaat online drankverkoop aan jongeren controleren (30 jan 2014)
- Schultz wil ook alcoholslot in vrachtwagens en bussen (29 jan 2014)
- Voorlopig laten jongeren de Nixpress links liggen (28 jan 2014)
- Breda wil ‘kliktieners’ inzetten om alcoholregels te controleren (27 jan 2014)
- Ouders hoe langer hoe strenger voor 13- en 14-jarigen (27 jan 2014)
- Klachtenregen over hogere accijnzen (27 jan 2014)
- Alcohol tast darmwand aan en vergroot kans op ziektes en infecties (24 jan 2014)
- Utrechtse Tivoli komt met alcoholvrije clubavond speciaal voor tieners (23 jan 2014)
- 16- en 17-jarige drinkers stappen in het buitenland (23 jan 2014)
- Brief minister Kamp over horecabiermarkt (23 jan 2014)
- Alcoholslot kan door ruitenwisservloeistof geactiveerd worden (22 jan 2014)
- Uitgaansgeweld neemt af mede dankzij betere leeftijdscontrole en weigeren dronken klanten (22 jan 2014)
- België: verlaging promillegrens bestuurders tot 0,2? (21 jan 2014)
- Van Rijn: Controle alcoholleeftijd moet beter, vooral bij koop via internet (21 jan 2014)
- Van Rijn stuurt nieuwe nalevingscijfers leeftijdsgrenzen naar Tweede Kamer; slijterijen scoorden het beste, thuisbezorgers het slechtste (21 jan 2014)
- Utrecht zet voorlopig in horeca geen loktieners meer in (21 jan 2014)
- Utrechtse horeca positief over leeftijdscontrole met Ageviewer (21 jan 2014)
- Achter het stuur is één slok drank al gevaarlijk (20 jan 2014)
- CDA opent meldpunt accijnsproblemen bij grens (20 jan 2014)
- Mannen: drinken kost je zes jaar van je geheugen (19 jan 2014)
- Duitse bieren waarschijnlijk duurder (19 jan 2014)
- Polsbandjes met chip voor Eindhovense Stratumseind (17 jan 2014)
- Douane en wijnsector bundelen krachten in strijd tegen wijnsmokkel (16 jan 2014)
- De opkomst van alcoholvrije “sterke drank” (16 jan 2014)
- Tot nu toe vrijwel geen boetes voor overtreding verhoogde alcoholleeftijd (16 jan 2014)
- Steeds meer gemeenten laten mystery-shop onderzoek doen (16 jan 2014)
- Zorgpad Problematisch Alcoholgebruik geactualiseerd (16 jan 2014)
- Vaak aanbiedingen bier in supermarkt (15 jan 2014)
- Elburg sluit drankketen voor jeugd (15 jan 2014)
- Van Rijn antwoordt op vragen over de Nixpress (15 jan 2014)
- Café zonder alcohol voor jeugd in Oosterhout (15 jan 2014)
- Nulmeting 2013: jongeren komen gemakkelijk aan alcohol (14 jan 2014)
- Next checkt: ‘Alcohol thuis kun je als ouder beter helemaal verbieden’ (13 jan 2014)
- Praten over alcohol beïnvloedt effect anti-alcoholcampagnes (13 jan 2014)
- Advocaat betwijfelt of inzet mystery-shopper toegestaan is (13 jan 2014)
- Van Rijn beantwoordt Kamervragen n.a.v. omstreden overgangsregeling Drank- en Horecawet van de gemeente Katwijk (10 jan 2014)
- Alcohol drinkende schoolkinderen op nieuwjaarsreceptie gemeente Dordrecht (10 jan 2014)
- Biersmokkel door horeca en sportclubs leeft op in grensstreek (10 jan 2014)
- Matige implementatie van “Negen Maanden Niet” (10 jan 2014)
- VWS: Ouder met kind mag in super gewoon alcohol kopen (8 jan 2014)
- Vreemd CBL-advies aan ouders (8 jan 2014)
- Wederverstrekkingverbod leidt in Deventer tot problemen (7 jan 2014)
- Particuliere inhuur boa’s domein I mogelijk (7 jan 2014)
- Mannen imiteren drankgebruik in films (7 jan 2014)
- In Woerden houdt men zich probleemloos aan de nieuwe alcoholregels (6 jan 2014)
- Alcoholvrij café in Boxmeer (6 jan 2014)
- DJ Armin van Buuren in alcoholmatigingscampagne (6 jan 2014)
- Burgemeesters: Gemeenten hebben te weinig mankracht en middelen voor controles (6 jan 2014)
- Steekproef in Utrecht laat slechte naleving alcoholregels zien (4 jan 2014)
- Gemeenten houden data van alcoholcontroles horeca liever geheim (3 jan 2014)
- Gedragsdeskundige: 'Logo’s bier halen niets uit' (3 jan 2014)
- Kassapersoneel supermarkten voelt zich niet meer veilig (2 jan 2014)
- Basis-ggz vervangt de Eerstelijnspsycholoog (2 jan 2014)
- Vandaag is gewijzigde Drank- en Horecawet in werking getreden (1 jan 2014)
- Meeste Telegraaflezers vinden nieuwe alcoholwetgeving verstandig (31 dec 2013)
- RTL-enquête: alcoholwet maakt ouders strenger (30 dec 2013)
- Glazen wand geplaatst als scheiding tussen 18- en 18+ cafe (30 dec 2013)
- Ook de horeca bereidt zich voor op nieuwe alcoholleeftijd (30 dec 2013)
- Enquête BNdeStem: jeugd 16/17 jaar zegt door te zullen drinken (28 dec 2013)
- Kan een Schotse wet de prijs van alcohol wereldwijd doen stijgen? (26 dec 2013)
- Drankcontroles in Betuwe direct tijdens nieuwjaarsnacht (24 dec 2013)
- Ouders vinden 18+ goede zaak, maar verbieden 16- en 17-jarigen niet te drinken (24 dec 2013)
- 19% Nederlanders gaat drank inslaan wegens accijnsverhoging (24 dec 2013)
- "Verkapte marketing van Grolsch" (24 dec 2013)
- Grolsch gaat drie doelgroepen waarschuwen voor alcohol (23 dec 2013)
- Online nascholing ‘bespreekbaar maken van alcoholgebruik’ (23 dec 2013)
- Camera's in Hoogeveense voetbalkantine om leeftijdscontrole alcohol (23 dec 2013)
- Belgische inspecteurs volksgezondheid willen verbod alcohol onder 18 (23 dec 2013)
- CNV Dienstenbond: Jonge caissière in de knel (21 dec 2013)
- Recron: toch bier op jongerencampings - Deskundigen: Recron heeft ongelijk (21 dec 2013)
- Geen Massai-bier in Wereldwinkel door strengere drankwet (20 dec 2013)
- Online leeftijdsverificatie in 2015 een feit (19 dec 2013)
- Ophef om laatste alcoholfeest voor jongeren (19 dec 2013)
- Weinig gemeenten beboeten in januari openbaar alcoholbezit 16- en 17-jarigen (19 dec 2013)
- Stijging naleving leeftijdsgrens alcohol supermarkten Regio FoodValley (19 dec 2013)
- Afspraken horecaontzegging Drachten (18 dec 2013)
- Eerste Kamer aanvaardt accijnsverhoging alcoholhoudende dranken (18 dec 2013)
- Geen akkoord over Belgisch alcoholplan (17 dec 2013)
- NEC-café op last van gemeente dicht (17 dec 2013)
- Gemeenten in Baronie werken samen bij toezicht op Drank- en Horecawet (17 dec 2013)
- Vermoeide mannen: hou bij hoeveel je drinkt, dan drink je minder (17 dec 2013)
- Voetbalvereniging STEVO stopt met verkoop alcohol in kantine op zaterdag (16 dec 2013)
- Resultaten NOS-onderzoek naar handhaving DHW18+ (16 dec 2013)
- In de meeste grote gemeenten geen boetes tijdens nieuwjaarsnacht, mogelijk wel controles (16 dec 2013)
- Belgische politie gaat disco’s zuipreizen scherp in de gaten houden (16 dec 2013)
- Kritische reactie op plan alcoholbus (15 dec 2013)
- Leeftijd naar 18: KHN biedt praktische hulpmiddelen (13 dec 2013)
- Van Rijn beantwoordt Kamervragen van Bruins Slot over zwangerschapslogo (13 dec 2013)
- Wetenschappers: James Bond sterft voortijdig (12 dec 2013)
- Veegwet VWS 2013 repareert Drank- en Horecawet 2013 (12 dec 2013)
- Burgemeester Zandvoort kan voortaan prijsacties, ook in supermarkt, verbieden (11 dec 2013)
- Oude-IJsselstreek stelt Drank- en Horecaverordening vast (11 dec 2013)
- PARTYcetamol : alcoholvrij feesten voor jongeren (11 dec 2013)
- Van Rijn beantwoordt Kamervragen over zwangeren die alcohol gebruiken (11 dec 2013)
- In Zeeland draagvlak voor leeftijdsverhoging (10 dec 2013)
- Gemeente Edam-Volendam gaat hard optreden tegen drankfeesten in bedrijfsloodsen (10 dec 2013)
- In Arnhem lik-op-stuk beleid bij schenken aan jongere (9 dec 2013)
- Utrecht zet 18-jarigen in bij controle leeftijdsgrenzen (9 dec 2013)
- In Frankrijk mogelijk accijns op restsuikergehalte in bier (6 dec 2013)
- Beantwoording Kamervragen over effectiviteit BOB-campagne (5 dec 2013)
- Gemeenten in Vallei regio steunen horeca bij invoering leeftijdsgrens alcohol (5 dec 2013)
- Antwoord op nieuwe Kamervragen (ditmaal van D66) over het alcoholslot (4 dec 2013)
- ID-scanners in alle Lidl-filialen (3 dec 2013)
- Wienen bevestigt dat er geen overgangsregeling komt; prioriteit bij handhaving winkelverkoop (3 dec 2013)
- Overgangsregeling Katwijk voor jongeren uit ’96/’97 van de baan (3 dec 2013)
- Hoog gebruik alcohol, tabak en ecstasy door partygangers (3 dec 2013)
- Drankenlobby ziet Belgisch alcoholplan niet zitten (2 dec 2013)
- Minister Opstelten beantwoordt vragen over drankrijders (2 dec 2013)
- Ruimte voor feest in dorpshuis Weststellingwerf (2 dec 2013)
- Negen aanhoudingen tijdens 'laatste happy hour' Breda (30 nov 2013)
- Van Rijn blijft bij alcoholverbod; géén overgangsregeling (29 nov 2013)
- Duizenden willen naar 'laatste happy hour' in Breda (29 nov 2013)
- Friese horeca boos over dorpshuisfeesten Tytsjerksteradiel (29 nov 2013)
- Schultz van Haegen beantwoordt nieuwe Kamervragen over het alcoholslot (29 nov 2013)
- Burgemeester Katwijk zet “gedoogstrategie” door (29 nov 2013)
- Psychische stoornissen grootste kostenpost in de zorg (28 nov 2013)
- Wetenschappers ontdekken bij muizen specifiek gen voor alcoholisme (27 nov 2013)
- Horecabrains gaat jongeren waarschuwen tegen boa's (27 nov 2013)
- West-Brabant en Tholen kiezen voor regionale samenwerking (27 nov 2013)
- ChristenUnie Katwijk: burgemeester, haal gedoogplan van tafel (26 nov 2013)
- Amsterdammer rookt, drinkt en blowt meer (26 nov 2013)
- Hoogleraar: 'Burgemeester Katwijk passeert parlement' (26 nov 2013)
- Lokale politieke partijen willen – net als Katwijk - drankgebruik jongeren gedogen (26 nov 2013)
- Van Rijn gaat met Wienen praten (25 nov 2013)
- Burgemeester Katwijk zet hakken in het zand over drankbeleid (24 nov 2013)
- Staatssecretaris Van Rijn rekent op verantwoordelijkheid Katwijk (23 nov 2013)
- Burgemeester Katwijk geeft toelichting op omstreden plannen (23 nov 2013)
- AH test ID-reader bij alcoholverkoop (22 nov 2013)
- Gemeente wil geen alcohol op pre-party schoolfeest (22 nov 2013)
- Eurocare en EPHA roepen EC op gezondheid te laten prevaleren boven bedrijfsbelangen (20 nov 2013)
- Blozende drinkers vaker hoge bloeddruk (20 nov 2013)
- Noodklok om drankgebruik zwangere vrouwen (20 nov 2013)
- Inmiddels 253 gediplomeerde DHW-toezichthouders (19 nov 2013)
- Antwoord op Kamervragen over het alcoholslot (19 nov 2013)
- Debat in Pauw en Witteman over leeftijdsgrens alcohol en tabak (19 nov 2013)
- Van Rijn verwacht pas na paar jaar effect verhoging leeftijd alcohol en tabak (19 nov 2013)
- Alcoholproducenten doen niet mee met NIX18 (18 nov 2013)
- Tapruiters als nalevingshulp in sportkantines (18 nov 2013)
- NIX18 campagne afgetrapt door staatssecretaris Van Rijn en Ronald Koeman (18 nov 2013)
- Plannen Katwijk om overgangsregeling te treffen leiden tot Kamervragen (18 nov 2013)
- Reclamecode voor Alcoholhoudende Dranken wordt aangepast (15 nov 2013)
- Geen uitzondering voor fairtrade wijnen in Wereldwinkels (15 nov 2013)
- Supermarkten gaan klanten tot 25 jaar vragen om hun legitimatie (15 nov 2013)
- De nieuwe Drank- en Horecawet in de praktijk - een verslag (14 nov 2013)
- Wetsvoorstel ingediend dat alcohol- en drugstesten van geweldplegers mogelijk maakt (13 nov 2013)
- Grolsch verhoogt horecabierprijs (13 nov 2013)
- Amsterdam gaat horeca bij overtreding toch eerst waarschuwen (13 nov 2013)
- Burgemeester gaat lobbyen voor bierbrouwers (13 nov 2013)
- Verbod happy hours ook in Kaag en Braassem (12 nov 2013)
- Gemeente Hoogeveen wil verbod alcohol op zaterdagavond in sportkantines (12 nov 2013)
- Ook tabaksleeftijd naar 18 jaar vanaf 1 januari 2014 (12 nov 2013)
- Cafés gaan 18-minners weren (9 nov 2013)
- Naleving Drank- en Horecawet in Zuidoost-Brabant verbeterd (7 nov 2013)
- Ouders comazuipende pubers worden gemeld bij AMK (7 nov 2013)
- Het Centrum Veilig en Gezond Uitgaan maakt infosheet over wijzigingen Drank- en Horecawet (6 nov 2013)
- Horeca Raalte spreekt af: geen happy hours (6 nov 2013)
- Nieuw jaarbericht NDM: alcoholgerelateerde ziekenhuisopnames stijgen (5 nov 2013)
- SP wil verplicht afkicken voor dronkaards in centrum Amsterdam (5 nov 2013)
- Dinkelland wil geen buitensporig gestunt met drankprijzen (5 nov 2013)
- 'Check leeftijd bij webwinkel' (5 nov 2013)
- Drankpilot bij acht Rotterdamse sportclubs (5 nov 2013)
- Alcoholverbod Centrum Amsterdam (4 nov 2013)
- Van Rijn informeert Staten-Generaal over DHW 18+ (4 nov 2013)
- Door internationaal wijntekort zullen prijzen stijgen (2 nov 2013)
- Noord- en Midden-Limburg pakken toezicht DHW samen op (1 nov 2013)
- Horeca Breda vraagt aanpak stuntacties supermarkten (1 nov 2013)
- Convenant alcoholverkoop in Roermond (31 okt 2013)
- Van 16 naar 18? Maklukzat! (31 okt 2013)
- Roosendaal gaat ook happy hours verbieden (31 okt 2013)
- Vier preventieorganisaties stappen uit het Alcohol & Health Forum (31 okt 2013)
- Langdurige alcoholverslaving is vooral gewoonte (29 okt 2013)
- Minder jongeren in Noord-Holland Noord met alcoholvergiftiging naar ziekenhuis (29 okt 2013)
- Ook Hengelo voert verbod happy hour in (28 okt 2013)
- Bij dieren leidt alcoholgebruik tijdens puberteit tot ernstige geheugenstoornissen in volwassenheid (28 okt 2013)
- Niet vragen naar identificatie kan leiden tot ontslag op staande voet (25 okt 2013)
- Breda verbiedt happy hours (24 okt 2013)
- STAP start sticker-actie rond nieuwe alcoholleeftijd van 18 jaar (24 okt 2013)
- Nieuwe boa’s DHW voor Brabant (23 okt 2013)
- Alcohol vaak struikelblok bij afvallen (23 okt 2013)
- Dronken fietsers van 13 jaar (23 okt 2013)
- CBR mag alcoholslotprogramma aan vrachtwagenchauffeurs opleggen (23 okt 2013)
- Daling alcoholverkoop in slijterij en café (22 okt 2013)
- Verslaafden hebben vaker ADHD (21 okt 2013)
- Strafrechters kritisch over alcoholslot (21 okt 2013)
- Preventie en behandeling van alcoholische leverziekten (21 okt 2013)
- Burgemeester Enkhuizen wil alcoholleeftijd koppelen aan nachtvergunning (18 okt 2013)
- Strengere alcohol-opvoeding: daling risicogedrag (18 okt 2013)
- Basisschoolleerlingen leren hoe je een “zuipkeet” opricht (18 okt 2013)
- Deventer gaat indrinken op straat controleren (17 okt 2013)
- Staatssecretaris beantwoordt Kamervragen over handhaving alcoholleeftijd (17 okt 2013)
- STAP-medewerker maakt historisch overzicht totstandkoming alcoholleeftijd 18+ (17 okt 2013)
- Wet die nieuwe alcoholleeftijd introduceert in Staatsblad (17 okt 2013)
- KHN wil minister van EZ aan tafel bij gesprek met brouwers (16 okt 2013)
- FIOD houdt Dordtenaar aan voor accijnsfraude (16 okt 2013)
- Geïndiceerde alcoholpreventie vanaf 2014 onderdeel huisartsenzorg (15 okt 2013)
- CDA wil alcohol-leeftijdscontrole jongeren in Deventer (15 okt 2013)
- “Beschonken Amsterdammers” protesteren tegen handhaving (12 okt 2013)
- Begrotingsafspraken hebben geen gevolgen voor accijnsverhogingen (12 okt 2013)
- Probleemdrinken schadelijk voor Europese economieën (11 okt 2013)
- Alcoholbranche komt met zwangerschapswaarschuwing (11 okt 2013)
- Kabinet maakt 9 miljoen euro vrij voor gezonder leven (11 okt 2013)
- VWS informeert gemeenten over wijzigingen Drank- en Horecawet en begeleidende campagnes (10 okt 2013)
- Horeca Nederland vindt dronken gasten weigeren goed plan (8 okt 2013)
- Brouwers blijven lobbyen tegen verhoging van bieraccijns (8 okt 2013)
- Staatssecretaris beantwoordt Kamervragen van Rebel over gemeentelijk toezicht DHW (8 okt 2013)
- Staatssecretaris geeft antwoorden op Kamervragen over de biermarkt en bieraccijnsopbrengsten (7 okt 2013)
- Bijzondere bijstand i.v.m. alcoholschulden geweigerd (7 okt 2013)
- Sluiting dreigt voor Amsterdamse cafés met dronken gasten (5 okt 2013)
- Politie meldde duizenden drankrijders niet bij CBR (3 okt 2013)
- Popmuzikanten verheerlijken alcohol (3 okt 2013)
- Taken BEM worden overgenomen door KHN Juridisch Advies (2 okt 2013)
- Happy hour Arnhemse horeca aan banden (2 okt 2013)
- Alcohol- en tabaksverkoop beter door gespecialiseerde medewerkers (2 okt 2013)
- Kastelein pleit voor vaste bierprijs (2 okt 2013)
- Meeste drankrijders laten geen alcoholslot inbouwen (2 okt 2013)
- Veel gemeenten hebben toezicht Drank- en Horecawet nog niet op orde (1 okt 2013)
- Toezichthouders willen inzet lokjongeren (1 okt 2013)
- Analyse: de Nederlandse biermerken op Facebook (30 sep 2013)
- Kritiek op Valkenswaardse burgemeester: 'Ederveen onderschat alcoholproblemen bij jongeren' (30 sep 2013)
- Jongeren onder 16 jaar kunnen ongestraft aan alcohol komen in Brabant (30 sep 2013)
- Nog dit jaar alcoholvrij café in Hilversum? (29 sep 2013)
- Relatief veel drankgelegenheden op de Wadden (28 sep 2013)
- Weekers stuurt Kamer grenseffectenrapportage alcohol en tabaksaccijns (27 sep 2013)
- Taskforce Regeldruk: schrap inrichtingseisen Drank en Horecawet (27 sep 2013)
- Happy hours verbod voor paracommercie in Amstelveen (26 sep 2013)
- Nieuwe marketingtruc: sponsor een feestdag (26 sep 2013)
- Deursticker "Wij verkopen geen alcohol < 18" gratis te bestellen (26 sep 2013)
- Rutte bereid te praten over accijnsverhogingen (26 sep 2013)
- Congres Lokaal Toezicht DHW 2013 (26 sep 2013)
- Tegenbegrotingen: CDA wil accijnsverhoging alcohol schrappen, ChristenUnie niet (26 sep 2013)
- Mondelinge vragen over uitspraken procureur-generaal Penn-te Strake op STAP-congres (25 sep 2013)
- Franse wijnen staan stijf van landbouwgif (25 sep 2013)
- Amsterdam treedt strenger op bij overtredingen horeca ‘Three strikes and you’re out’ (24 sep 2013)
- Zeven 'rode kaarten' voor Rotterdamse horeca tijdens mysteryshopactie (24 sep 2013)
- 'Comazuipen treft jonge vrouwen het hardst' (23 sep 2013)
- Peers hebben invloed op alcoholgebruik adolescenten (20 sep 2013)
- Dreun voor aanpak alcoholgerelateerd geweld (20 sep 2013)
- Boetes tijdens evenementencontroles in regio FoodValley (19 sep 2013)
- Collectieve horecaontzegging in Bergen (18 sep 2013)
- Belastingplan 2014: accijnzen op alcoholhoudende dranken stijgen 5,75% (17 sep 2013)
- D66 wil minimaal één vrije tap in café (16 sep 2013)
- Kabinet wil accijns op alcoholhoudende dranken en frisdrank verhogen (15 sep 2013)
- KHN: Peel en Maas staat zuipfeesten in loods toe (14 sep 2013)
- Mix van alcohol en energiedrank mogelijk schadelijker dan gedacht (13 sep 2013)
- Ook wijnhandel meldt lagere verkoopcijfers (12 sep 2013)
- Grote regionale verschillen in zwaar alcoholgebruik (12 sep 2013)
- Aantal Nederlandse bierbrouwerijen neemt toe (12 sep 2013)
- Dierstudie: visolie heeft gunstig effect op door alcohol beschadigde hersencellen (11 sep 2013)
- Burgemeesters pakken ‘foute’ horeca aan (11 sep 2013)
- Alcoholverstrekkers Almere houden zich massaal niet aan leeftijdgrens (11 sep 2013)
- Katwijk: drempel voor aanschaf alcohol hoger (10 sep 2013)
- Nalmefeen in Nederland volledig vergoed (9 sep 2013)
- 9-9: Internationale FAS-dag (9 sep 2013)
- Verkoop sterke drank flink gedaald (7 sep 2013)
- Minderjarigen in Hilversum komen makkelijk aan alcohol (6 sep 2013)
- Opstelten geïnformeerd over nieuwe generatie Ageviewers (6 sep 2013)
- Pomphouders in hoger beroep (6 sep 2013)
- Friese horeca bereidt zich voor op drankverbod jeugd (3 sep 2013)
- Alcoholmerken bereiken te veel tieners via Twitter (2 sep 2013)
- Meerderheid horeca blijft schenken aan aangeschoten gast (2 sep 2013)
- LEMA cursus lijkt te helpen (2 sep 2013)
- Alcoholvergiftiging verzwakt sociale reactie (2 sep 2013)
- Minister Schippers beantwoordt Kamervragen over dronken huisarts (2 sep 2013)
- Eén glas per dag verhoogt kans op borstkanker aanzienlijk (30 aug 2013)
- Lokale Toezichthouders DHW bijgeschoold door Amerikaanse collega (30 aug 2013)
- Meer dronken fietsslachtoffers in het weekend (29 aug 2013)
- Nieuwe Goese verordening paracommercie blijkt splijtzwam (29 aug 2013)
- Politieagenten willen niet dat boa’s taken overnemen (24 aug 2013)
- Huisarts merkt verslaving vaak niet op (23 aug 2013)
- Alcoholmisbruik deels genetisch bepaald (23 aug 2013)
- Texel streng voor jongeren met alcohol op straat (23 aug 2013)
- Arnhemse discotheek stopt met actie (23 aug 2013)
- Minder alcoholverkoop aan jongeren in Weststellingwerf (23 aug 2013)
- Uitverkoop in Arnhemse discotheek (23 aug 2013)
- Genetische link alcoholverslaving en eetstoornis (22 aug 2013)
- Studentenverenigingen bereiden zich voor op hogere alcoholleeftijd (22 aug 2013)
- Sportclubs verzetten zich tegen alcoholbeleid gemeente Den Helder (21 aug 2013)
- Strafrechters kritisch over alcoholslotprogramma (21 aug 2013)
- Controleurs positief over naleving DHW op Terschelling (20 aug 2013)
- CBR legt vaak alcoholslot op (19 aug 2013)
- Project geeft daklozen bier in ruil voor schoonmaakwerk (16 aug 2013)
- Politie Hardenberg: veel alcohol rondom uitgaan en evenementen (15 aug 2013)
- Hogere tabaksaccijns beperkt ook drankgebruik rokers (14 aug 2013)
- Proefproject Utrecht gericht op dronken raddraaiers (13 aug 2013)
- Evaluatie EU Alcohol Strategy verschenen (13 aug 2013)
- Zwaar drinken op jeugdige leeftijd risicofactor voor vroege dementie (13 aug 2013)
- Waarschuwingen op verpakkingen alcohol Turkije (12 aug 2013)
- VVD-Amsterdam: afschaffen exploitatie- en terrasvergunningen? (9 aug 2013)
- Drankserie mag in de ban (8 aug 2013)
- Streep door happy hours op Schouwen-Duiveland (6 aug 2013)
- Alcoholgebruik voorspeller later drugsmisbruik (5 aug 2013)
- Dieet beïnvloedt gevoeligheid alcohol nageslacht (3 aug 2013)
- Bierbranche zet nu promotieteams in tegen hogere accijns (1 aug 2013)
- Alcoholbranche wil af van series waarin ‘zuipen de norm is’ (31 jul 2013)
- Veel niet opgeleide flexwerkers in horeca (29 jul 2013)
- Wondermiddel in wijn valt door de mand (29 jul 2013)
- Duitse bieren worden duurder (26 jul 2013)
- Interview met Wim van Dalen over verbod op alcoholverkoop in tankstations (26 jul 2013)
- 'Biercontracten met korte opzegtermijn zijn slecht idee' (26 jul 2013)
- Waarom roken je meer doet verlangen naar alcohol (23 jul 2013)
- Boete voor zes schippers met slok op (22 jul 2013)
- Gemeente grijpt in bij horeca-actie (22 jul 2013)
- Henk Westbroek wil macht bierbrouwers breken (22 jul 2013)
- Zwangerschapslogo op drankfles komt eraan; branche lijkt overstag (20 jul 2013)
- Niet-drinkers: motieven van invloed op sterfterisico (19 jul 2013)
- Winnaar bierdrinkwedstrijd overlijdt (19 jul 2013)
- Beantwoording Kamervragen over drinken tijdens zwangerschap (18 jul 2013)
- Dwangsom voor slijter door comazuipende tieners (18 jul 2013)
- Alcoholverkoop bij tankstations blijft verboden (18 jul 2013)
- Den Helder beperkt 'schenktijden' (sport)kantines (16 jul 2013)
- Nijkerk bezig met nieuwe verordening Drank- en Horecawet (16 jul 2013)
- Wijnbranche zoekt jongeren (15 jul 2013)
- Waarschuwing voor supermarkt voor overtreden leeftijdsgrenzen (15 jul 2013)
- Celstraf voor miljoenenfraude met bier (15 jul 2013)
- Van Rijn meldt mogelijke introductie van eID voor leeftijdscontrole bij internetverkoop (15 jul 2013)
- Wereld Kanker Onderzoek Fonds introduceert Alcohol Calorieën Calculator (15 jul 2013)
- Drankproducenten bang voor imagoschade (15 jul 2013)
- Themadeel Alcohol van Handreiking Gezonde Gemeente uitgebreid (12 jul 2013)
- Staatssecretaris Weekers beantwoordt vragen over bieraccijns (11 jul 2013)
- Combinatie roken en zwaar drinken versnelt cognitieve achteruitgang (11 jul 2013)
- Jeugdhonken Dongeradeel; geen alcoholverbod, wel grenzen! (11 jul 2013)
- Groningen start offensief; mogelijk alcoholvrij café voor en door jongeren (10 jul 2013)
- China grootste bierproducent ter wereld (10 jul 2013)
- Consumptie alcoholvrij bier groeit sterk (9 jul 2013)
- WHO Director: Big Alcohol is Serious Threat to Global Health (7 jul 2013)
- Extra controle op alcoholgebruik jongeren Nijmeegse vierdaagse (6 jul 2013)
- Dalfsen betrekt burgers bij uitvoering Drank- en Horecawet (5 jul 2013)
- Uitstel uitspraak over alcohol in tankstations (5 jul 2013)
- Nu ook in België aandacht voor naleven leeftijdsgrens alcohol (4 jul 2013)
- Nieuwe brochure over alcohol en zwangerschap (4 jul 2013)
- Maastricht: slechte naleving leeftijdsgrenzen (2 jul 2013)
- Alcoholaccijnzen in België 8% omhoog (2 jul 2013)
- 'Alcohol en ik' krijgt keurmerk (2 jul 2013)
- Handhaving DHW ook door particuliere boa’s (1 jul 2013)
- Goes en Hardinxveld-Giessendam willen supermarktacties alcohol verbieden (1 jul 2013)
- 'Kamer wil verslaafde artsen op non-actief' (29 jun 2013)
- België start discussie over alcoholbeleidsplannen (29 jun 2013)
- Eindhoven: nieuwe schenktijden voor kantines en convenant met horeca over happy hour (28 jun 2013)
- Jongeren jeugdzorg drinken en blowen minder dan voorheen (28 jun 2013)
- Langetermijn effecten van BoB-campagne onderzocht (27 jun 2013)
- Ook in België bier voor de halve prijs; nu goedkoper dan water (27 jun 2013)
- ’Haal drank weg bij Olvarit’ (27 jun 2013)
- Dordrecht: schenktijden sportkantines van de baan (27 jun 2013)
- Alcoholcontroles worden op een andere manier uitgevoerd (27 jun 2013)
- In Oosterhout al per 1 juli nieuwe paracommercie-regels (26 jun 2013)
- Van Rijn (VWS) roept gemeenten op meer te doen aan alcohol en jeugd (26 jun 2013)
- Effectief alcoholbeleid, hoe pakt u dat aan? (26 jun 2013)
- Britse regering ontwikkelt Drinking Mirror (25 jun 2013)
- VNG blij met verhoging alcoholleeftijd naar 18 jaar (25 jun 2013)
- Ook KHN Friesland stuurt brandbrief aan gemeenten (25 jun 2013)
- Horeca het goedkoopst in in Hongarije (25 jun 2013)
- Brouwers starten strijd voor lagere bieraccijnzen (24 jun 2013)
- Nederlandse alcoholprijzen 4% onder Europees gemiddelde (21 jun 2013)
- Hogere straf voor geweld onder invloed van alcohol of drugs (21 jun 2013)
- Informatie over rijksoverheidscampagne "Naar 18 jaar" (21 jun 2013)
- Belgische minister wil met spoed automatenverkoop alcohol verbieden (21 jun 2013)
- Jeugd onbeperkt aan alcohol (20 jun 2013)
- België ook naar een alcoholleeftijd van 18 jaar? (20 jun 2013)
- Krat bier op straat taboe in Hoogeveen (19 jun 2013)
- Gemeenten houden gezamenlijk toezicht op horeca (18 jun 2013)
- Eindhoven: veel draagvlak voor handhavingsplan Drank- en Horecawet (18 jun 2013)
- IJsselstein: slechte naleving leeftijdsgrenzen (18 jun 2013)
- Ook Eerste Kamer stemt in met DHW 18+; inwerkingtreding 1 januari 2014 (18 jun 2013)
- Nieuwe btw-regels drankverstrekking in kantines strop voor sportverenigingen (18 jun 2013)
- Gemeente Amstelveen wil happy hours verbieden (17 jun 2013)
- Bierkranen op Confederations Cup laatste kwartier dicht (17 jun 2013)
- Actie in Groesbeek: 28 jongeren bekeurd (16 jun 2013)
- Gemeente Den Helder komt met informatiekaart (14 jun 2013)
- Rapport EC: Alcohol use Among Adolescents in Europe (13 jun 2013)
- Horeca wantrouwt handhaving DHW in sportkantines (13 jun 2013)
- WHO Overzichtsrapport alcohol en gezondheid verschenen (13 jun 2013)
- Zuidoost-Brabant: Nog steeds alcoholverstrekking aan dronken jongeren (12 jun 2013)
- Eindhovense Stratumseind: afspraken over happy hours (11 jun 2013)
- Drinken tijdens derde helft ingeperkt (11 jun 2013)
- Eerste Kamer bespreekt alcoholleeftijd 18 jaar (11 jun 2013)
- BoB drinkt toch een biertje (10 jun 2013)
- Geen politieke steun meer voor nieuwbouw drankkeet in Genemuiden (7 jun 2013)
- Autoriteit Consument & Markt: geen verbod afnameverplichting bier (7 jun 2013)
- Gratis Grolsch valt verkeerd bij horeca (7 jun 2013)
- VVD Heerenveen: waarborg privacy bij invoering alcoholpas? (3 jun 2013)
- Jongeren willen zwaardere straffen geweld onder invloed (3 jun 2013)
- 31.000 alcoholhulpvragers in de verslavingszorg (1 jun 2013)
- Minister Kamp beantwoordt vragen over biermarkt en Heineken (31 mei 2013)
- Belangrijke stappen preventiebeleid (31 mei 2013)
- ‘Minimumprijs bier retail, maximumprijs horeca’ (31 mei 2013)
- Taboe op aanpakken alcoholprobleem 55+ (30 mei 2013)
- Ede: uitroeien drankkeet lukt niet, beheersen wel (29 mei 2013)
- Veilig Uitgaan in Ermelo met Barcode (29 mei 2013)
- Alcohol belangrijke oorzaak van kankergevallen bij mannen en vrouwen (29 mei 2013)
- Spanje in actie tegen alcoholmisbruik (28 mei 2013)
- Scholierenonderzoek geeft cijfers over bestedingen alcohol (28 mei 2013)
- Leefstijl moeilijk onderwerp in huisartsenpraktijk (27 mei 2013)
- Brouwers hopen nog steeds op uitstel verhoging alcoholleeftijd (25 mei 2013)
- Kinderen komen online eenvoudig aan drank (25 mei 2013)
- Zware criminelen kunnen straks levenslang alcoholverbod opgelegd krijgen (24 mei 2013)
- Regionale samenwerking in Alblasserwaard en Vijfheerenlanden (24 mei 2013)
- In Turkije worden de alcoholwetten aangescherpt (24 mei 2013)
- Pomphouder: 'Alcoholverbod strijdig met mensenrechten' (23 mei 2013)
- Voortbestaan SVH onzeker (22 mei 2013)
- Duitse zorgen over dronken fietsers (21 mei 2013)
- Alcohol tijdens puberteit verhoogt kans op verslaving (21 mei 2013)
- Duitse politiebond wil alcoholverbod in trein (16 mei 2013)
- In Rijssen-Holten verdeeldheid over drank- en horecaverordening (15 mei 2013)
- Eerste Kamer gaat DHW 18+ op 11 juni 2013 behandelen (8 mei 2013)
- Schotse regering wint rechtszaak whisky-stokers (7 mei 2013)
- Nieuwe verslavingskliniek speciaal voor werkenden (7 mei 2013)
- Kamerbrief over doorberekenen toezichtskosten en prijsafspraken alcoholverstrekkers (6 mei 2013)
- Binge drinken slecht voor lever (5 mei 2013)
- Bestuursorgaan mag meteen exploitatievergunning tijdelijk intrekken (2 mei 2013)
- Bierprijzen hoger (1 mei 2013)
- Indieners DHW 18+ én regering beantwoorden vragen Eerste Kamer (1 mei 2013)
- Waarom in achterstandswijken zo weinig gedronken wordt (29 apr 2013)
- Comazuipen door twintigers kan leiden tot hartziekten (26 apr 2013)
- Beantwoording Kamervragen over naleving leeftijdgrenzen door supermarkten (26 apr 2013)
- Nijmeegse schoolfeesten mogelijk 100% alcoholvrij (26 apr 2013)
- In Engeland testen op het werk met AlcoSense (25 apr 2013)
- Alcoholbranche manipuleerde wetenschappelijk bewijs (25 apr 2013)
- FoodValley regio: ruim 100 controles, 27 overtredingen (25 apr 2013)
- Drankmisbruik kost Belgische maatschappij € 4,2 miljard (25 apr 2013)
- Hilversumse horeca moet betalen voor veiligheidsmaatregelen (24 apr 2013)
- Gemeente Amsterdam ontmoedigt alcoholgebruik op Koninginnedag (24 apr 2013)
- Kabinet bespreekt aanvullende maatregelen tegen alcoholreclame (23 apr 2013)
- Den Helder en Texel samen verder met toezicht Drank- en Horecawet (23 apr 2013)
- Oplossingen voor online controle op leeftijd? (22 apr 2013)
- Koninginnedag: alcoholverbod in trein en op station (22 apr 2013)
- 11,6% volwassenen 19-65 jaar is zware drinker (22 apr 2013)
- Nieuwe alcoholwet in Portugal (22 apr 2013)
- Schotse regering reageert op EU verzet tegen minimumprijzen (22 apr 2013)
- Alcoholpas voor jongeren in Heerenveen (19 apr 2013)
- Helpt sporten tegen alcoholgerelateerde hersenschade? (18 apr 2013)
- Kamerbrief over schoolvoorlichting over middelengebruik (18 apr 2013)
- Rechter acht sluiting café na vechtpartij rechtmatig (18 apr 2013)
- Is alcohol tijdens de zwangerschap dan toch veilig? (18 apr 2013)
- Hilversum centrumgemeente handhaving Drank- en Horecawet (15 apr 2013)
- Tankstations gaan alcoholvrij bier verkopen (15 apr 2013)
- Alcohol geeft bij ouderen coördinatieproblemen (15 apr 2013)
- Van Rijn gaat uit van inwerkingtreding DHW 18+ op 1 januari 2014 (12 apr 2013)
- Haarlemse handhavers in burger gaan verder (11 apr 2013)
- Cijfers over naleving leeftijdsgrenzen geven geen goed beeld beschikbaarheid (11 apr 2013)
- Eerste Kamer stelt vragen over wetsvoorstel verhoging alcoholleeftijd (11 apr 2013)
- Factsheet Alcoholverstrekking tijdens evenementen (11 apr 2013)
- Rechter: ‘Sluiting bar door burgemeester Den Helder terecht’ (9 apr 2013)
- Hoe alcohol je hersenen snoeit (9 apr 2013)
- Ook Grolsch verhoogt horeca bierprijs (9 apr 2013)
- Albert Heijn houdt lancering Ageviewer tegen (8 apr 2013)
- Actie '30 dagen zonder alcohol' succesvol (8 apr 2013)
- Brancheorganisaties zien drank- en tabakssmokkel (8 apr 2013)
- Horeca: 'Prijsverschillen bier niet meer uit te leggen' (4 apr 2013)
- Weststellingwerf maakt met supermarkten afspraken over mystery-shop onderzoeken (4 apr 2013)
- Burgemeester Urk wil meer controle bars op industrieterrein (4 apr 2013)
- Tapbiertje Heineken weer duurder (4 apr 2013)
- EO over illegale bars op Urk (3 apr 2013)
- Onderzoek naar drankgebruik bij ongeluk paasvuur (2 apr 2013)
- Zeeuws-Vlaamse gemeenten zetten in op terugdringen alcoholgebruik (30 mrt 2013)
- Marketingdeskundige Moers staat achter plannen om stunten met bier te verbieden (28 mrt 2013)
- Online leeftijdscontrole kan beter (28 mrt 2013)
- SGP wil totale stop op alcoholreclame (28 mrt 2013)
- Alcoholconsumptie beperken verlaagt risico op kankersterfte met 21% (27 mrt 2013)
- Dordrecht wil grens aan alcoholaanbiedingen (27 mrt 2013)
- Meeste reizigers geven de voorkeur aan een alcoholvrije vlucht (27 mrt 2013)
- Russen willen alcoholleeftijd van 21 jaar (26 mrt 2013)
- Alcoholgebruik jongeren één van de veiligheidsprioriteiten van gemeenten (26 mrt 2013)
- Horeca Enschede geeft rode kaart aan gasten die door het lint gaan (22 mrt 2013)
- Duits kartelonderzoek naar bierbrouwers (22 mrt 2013)
- Verantwoord vooruit: nieuw Utrechts convenant sport en alcohol (21 mrt 2013)
- Regionale aanpak toezicht in FrisValley (20 mrt 2013)
- Brabanders zwaarste drinkers (20 mrt 2013)
- CDA: 'Verkeerscamera's tegen dronken automobilisten' (20 mrt 2013)
- B&W Eindhoven wil supermarkten belonen voor drankbeleid (18 mrt 2013)
- VNG past Modelbepalingen Drank- en Horecawet aan (18 mrt 2013)
- 6% ondernemers heeft controleur Drank- en Horecawet over de vloer gehad (18 mrt 2013)
- Brummen stelt paal en perk aan happy hours (16 mrt 2013)
- Alle risicoduels van FC Utrecht voortaan zonder alcohol (15 mrt 2013)
- Daling van drankritten in Noord-Holland Noord (15 mrt 2013)
- Nog geen alcoholslot in vrachtwagens en bussen (13 mrt 2013)
- Stichting ANGOB maakt zich zorgen over naleving Drank- en Horecawet (12 mrt 2013)
- Motie Dik-Faber over inwerkingtreding nieuwe alcoholleeftijd aangenomen (12 mrt 2013)
- Proef met vrije openingstijden in Apeldoorn (11 mrt 2013)
- Meer jongeren en jongvolwassenen met alcoholvergiftiging en alcoholongevallen op spoedeisende hulp (10 mrt 2013)
- Belgische bierconsumptie met 4 procent gedaald (8 mrt 2013)
- Commissie Cohen: alcoholmatiging moet rellen als in Haren voorkomen (8 mrt 2013)
- Personeel Albert Heijn gaat slechte leeftijdscontrole voelen (8 mrt 2013)
- Utrecht wil strenger toezicht op alcoholverkoop aan jongeren (8 mrt 2013)
- Vlaamse jongeren drinken en roken minder (6 mrt 2013)
- Kamervragen Voordewind over Ageviewers (5 mrt 2013)
- Amendementen Kooiman verworpen (5 mrt 2013)
- Selincro mag in Europa op de markt gebracht worden (2 mrt 2013)
- Britse artsen willen zelfde soort waarschuwingen voor drank als op pakjes sigaretten (2 mrt 2013)
- Handhavingsactie illegale horeca Dinkelland (27 feb 2013)
- Kamer steunt verhogen leeftijdgrens alcohol naar 18 jaar (26 feb 2013)
- Staatssecretaris Van Rijn antwoordt op vragen over leeftijdscontrole in supermarkten (25 feb 2013)
- Gemeenten moeten binnen 6 maanden preventie- en handhavingsplan vaststellen (25 feb 2013)
- Initiatiefwetsvoorstel DHW 18+ wordt komende week in Tweede Kamer behandeld (22 feb 2013)
- Boete en HALT voor 14-jarig meisje met drank (21 feb 2013)
- Biertjes kopen? Nog geen 16 jaar? Dan blijft de kassa op slot (20 feb 2013)
- College Hilversum drinkt maand geen alcohol (20 feb 2013)
- Grote verschillen in leges voor horeca-vergunningen (20 feb 2013)
- Renswoude en Veenendaal gaan samenwerken bij toezicht en handhaving (19 feb 2013)
- In Groot-Britannië oudere vrouwen aan de drank (19 feb 2013)
- Op maandagochtend alcoholcontroles door docenten? (19 feb 2013)
- Betuwe versobert informatie over drank en drugs voor jeugd (18 feb 2013)
- Carnaval en comazuipen (15 feb 2013)
- 'Risico kanker door alcohol sterk onderschat' (15 feb 2013)
- Rotterdamse jeugd komt makkelijk aan alcohol (15 feb 2013)
- 40 dagen zonder alcohol in Best (13 feb 2013)
- Tieners met ADHD eerder geneigd tot drugs- en alcoholmisbruik (13 feb 2013)
- Duitse CDU wil ouders comazuipers laten meebetalen (13 feb 2013)
- Correctie: streefdatum alcoholleeftijd 18+ is 1 januari 2014 (13 feb 2013)
- Meer alcoholpatiënten behandelen kan bijna 12.000 levens redden (12 feb 2013)
- Watdrinkjij.nl bij meeste studenten niet effectief (12 feb 2013)
- 47 gemeentelijke toezichthouders DHW geslaagd (12 feb 2013)
- Alcohol- en levensmiddelenindustrie ondermijnen bewust gezondheidsbeleid (12 feb 2013)
- Brabant controleert jongeren nauwelijks op alcohol (11 feb 2013)
- Burgemeester Horst aan de Maas wil geen korting op bier (10 feb 2013)
- Scholierencarnaval: 13 minderjarigen betrapt met alcohol (10 feb 2013)
- Kabinet voorziet introductie DHW18+ op 1 oktober 2014 (9 feb 2013)
- 'Matige' gebruiker drinkt meer alcohol dan hij denkt (8 feb 2013)
- BOA's FrisValley zijn klaar voor toezichtsrol Drank- en Horecawet (8 feb 2013)
- Drooglegging Amsterdam op Koninginnedag? (7 feb 2013)
- Positief effect rode wijn op dementie twijfelachtig (7 feb 2013)
- Ook gemeenten in Alblasserwaard en Vijfheerenlanden trekken samen op in alcoholbeleid (7 feb 2013)
- Staatssecretaris Martin van Rijn beantwoordt vragen over Rotterdamse aanpak middelengebruik (6 feb 2013)
- Intergemeentelijke samenwerking Drank- en Horecawet (6 feb 2013)
- Meer comazuipers in Duitsland (5 feb 2013)
- Wetsvoorstel Voordewind geeft raad belangrijke taak (5 feb 2013)
- Eyes on Ages over leeftijdsgrenzenbeleid in Europa (5 feb 2013)
- Proefschrift over risicofactoren stevig alcoholgebruik (4 feb 2013)
- Dalfsen, Ommen en Hardenberg samen Fris over Drank (4 feb 2013)
- Alcoholverslaafden kunnen online geholpen worden (1 feb 2013)
- Raad Eindhoven steunt plan tegengaan stuntprijzen niet (31 jan 2013)
- Tatoeage vervangt posbandje (31 jan 2013)
- Staatssecretaris Martin van Rijn beantwoordt vragen over DHW-toezicht (31 jan 2013)
- Schultz onderzoekt uitbreiding alcoholslot (30 jan 2013)
- Politiek wil alcoholslot ook in bus en vrachtwagen (30 jan 2013)
- Collectieve horecaontzegging Venray (29 jan 2013)
- Politie neemt ID-kaart in na misbruik bij cafébezoek (29 jan 2013)
- Grolsch: bier wordt in supermarkten onder kostprijs verkocht (28 jan 2013)
- Lichamelijke rijpheid heeft invloed op drankgebruik (26 jan 2013)
- Jongerenraad Roosendaal geeft advies over nieuwe Drank- en Horecawet (25 jan 2013)
- In België komen strengere regels rond alcoholreclame (25 jan 2013)
- 'Alcohol geen geschikt slaapmutsje' (23 jan 2013)
- Amsterdam past three-strikes-out principe toe op de horeca (22 jan 2013)
- Onderzoek naar genen die de kans op alcoholverslaving vergroten (22 jan 2013)
- CVZ wil alcoholgebonden stoornissen schrappen uit pakket (22 jan 2013)
- Indieners initiatiefwetsvoorstel DHW18+ beantwoorden vragen van Tweede Kamer (21 jan 2013)
- In Schiedam worden overlastgevers horeca aangepakt (20 jan 2013)
- Aantal comapatiënten in Zuid-Holland Zuid stabiliseert (18 jan 2013)
- Beantwoording Kamervragen over gebruik alcohol tijdens zwangerschap (18 jan 2013)
- Online register Svh Verklaring Sociale Hygiëne operationeel (18 jan 2013)
- Regelingen Drank- en Horecawet gepubliceerd in Staatscourant (18 jan 2013)
- Pomphouders naar rechter om alcohol (18 jan 2013)
- Breda: extra horecacontroles (17 jan 2013)
- Jaarlijks ontwikkelen 191.400 mensen eerste psychische aandoening (17 jan 2013)
- Vooraankondiging Congres Lokaal Toezicht Drank- en Horecawet: 19 september 2013 in Ede (17 jan 2013)
- Lekker Friz! stopt (17 jan 2013)
- Spierverslapper baclofen ingezet tegen alcoholverslaving (16 jan 2013)
- Tweede Kamer bemoeit zich met biermarkt (16 jan 2013)
- Brouwerijen verlagen alcoholgehalte wegens accijns (16 jan 2013)
- Noord-Holland pakt alcohol- en drugsmisbruik onder jongeren regionaal aan (15 jan 2013)
- Trimbos onderzoek: meeste ouders vóór 18 jaargrens alcohol en tabak (15 jan 2013)
- NMa moet ingrijpen in horecabiermarkt (12 jan 2013)
- Bergen leeft nieuwe horecaregels strikt na (11 jan 2013)
- Burgemeesters in Twente nu nog terughoudend (10 jan 2013)
- Wijntrends: ‘Alcoholpercentage en prijs omlaag’ (10 jan 2013)
- Eindhoven wil supermarkten verbieden te stunten met alcohol (10 jan 2013)
- 'Think before you drink' op TV bij Omroep Brabant (9 jan 2013)
- Ondernemers bieden busreizen aan naar Duitse discotheken (9 jan 2013)
- Zeeuwse gemeenten samen in alcoholbeleid (8 jan 2013)
- Douane heeft app Meldpunt Accijns (8 jan 2013)
- Van Rijn schrikt van alcoholmisbruik tijdens jaarwisseling (6 jan 2013)
- SEH-afdelingen behandelden tijdens jaarwisseling meer patiënten door alcohol dan door vuurwerk (5 jan 2013)
- Bericht STAP over Drank- en Horecawet (4 jan 2013)
- Onderzoek BHBW: ruim helft gemeenten niet klaar (4 jan 2013)
- Slijterij mag laten proeven (4 jan 2013)
- Ouders willen alcoholleeftijd naar 18 jaar (2 jan 2013)
- Hillegom: teleurstellende naleving bij uitgaansgelegenheden (2 jan 2013)
- Fles je vrienden-spel gemaakt in opdracht van de overheid (1 jan 2013)
- ChristenUnie: handhaaf Drank- en Horecawet (31 dec 2012)
- Supermarkten waarschuwen jeugd (31 dec 2012)
- Wijziging van de Drank- en Horecawet 1 januari a.s. van kracht (31 dec 2012)
- 'NVWA verwacht geen problemen met handhaving nieuwe Drank- en Horecawet' (29 dec 2012)
- Rechter vindt alcoholslot te zware straf voor beroepschauffeurs (29 dec 2012)
- KHN uit zorgen bij VNG over handhaving Drank- en Horecawet (28 dec 2012)
- Rotterdam heeft nu ook alcoholpoli (24 dec 2012)
- Trimbos: alcoholprobleem zichtbaar tijdens feestdagen (22 dec 2012)
- Rotterdam pakt gebruik onder leerlingen vso aan (20 dec 2012)
- Grondleggers alcoholpoli geven in hun boek tips voor alcoholvrije feestdagen (19 dec 2012)
- Horeca en overheden werken aan Ondernemingsdossier (18 dec 2012)
- Wordt Vroeg op Stap trendy? (17 dec 2012)
- Beantwoording Kamervragen over verhoging Franse bieraccijns (17 dec 2012)
- Bob-campagne blijft en gaat zich richten op rijden na bezoek aan familie en vrienden (17 dec 2012)
- Boete voor jongeren die alcohol bezitten in het openbaar €45 (17 dec 2012)
- Aantal drankrijders in weekend daalt (17 dec 2012)
- Jongeren voorstander van straffen voor bezit alcohol in het openbaar en voor verhoging naar 18 jaar (15 dec 2012)
- Amsterdamse studentensociëteit De Lax dicht na vechtpartij (14 dec 2012)
- Heineken stopt samenwerking KHN (14 dec 2012)
- Amsterdam gaat gebruik maken van bevoegdheid uit DHW om alcoholverkoop tijdelijk te verbieden (14 dec 2012)
- Global Burden of Disease Study: alcohol op plaats 3 (14 dec 2012)
- Start portal alcohol en gezondheid in vier landen (13 dec 2012)
- Blatter pleit voor afschaffen alcohol en tabak in stadion (12 dec 2012)
- Concept-regeling aanvraagformulieren nieuwe Drank- en Horecawet (11 dec 2012)
- Laagdrempelige hulp bij stoppen met drinken (11 dec 2012)
- ‘Vroeg op Stap’ moeders stoppen op hoogtepunt (11 dec 2012)
- 'Alcoholconsumptie moeders van invloed op kinderen' (10 dec 2012)
- Alcohol bij je? Komt je duur te staan (10 dec 2012)
- Wijn niet goed voor mannen met overgewicht (10 dec 2012)
- Agenda verantwoord alcoholgebruik van branche en maatschappelijke organisaties naar Kamer (6 dec 2012)
- Horeca boos over plan subsidie Zwartewaterland voor Keet de Kolk (6 dec 2012)
- Blaasactie voor uitgaande jongeren in het centrum van Krommenie (5 dec 2012)
- Gen heeft invloed op “gevoeligheid” voor alcohol (4 dec 2012)
- Amendement over subsidie STAP ingediend (30 nov 2012)
- Controles op wegen en bij horeca in strijd tegen illegale import bier (30 nov 2012)
- Onderzoekers: roken en alcoholmisbruik vaak oorzaak hartfalen jongeren (30 nov 2012)
- Meer dronkenschap in uitgaansgelegenheid waar 'alles kan' (28 nov 2012)
- Frankrijk verhoogt bieraccijns met 160% (28 nov 2012)
- Alcoholproject Zuid-Holland Zuid gaat door (23 nov 2012)
- Makro in Best moet verkoop sterke drank staken (22 nov 2012)
- Amsterdam: alcoholgebruik belangrijkste reden voor doorverwijzing leerlingen (22 nov 2012)
- Horeca Interventie Team in Hilversum (22 nov 2012)
- Café Zeist dicht i.v.m. “slecht levensgedrag” (22 nov 2012)
- Conferentie over handhaven alcoholwetgeving groot succes (22 nov 2012)
- Rotterdams convenant stopt prijsacties en happy hours (21 nov 2012)
- Gemeente Beek: toezicht horeca succes (21 nov 2012)
- Ook België gaat accijnzen verhogen (20 nov 2012)
- Behandeling verslavingsproblemen uit basispakket? (19 nov 2012)
- Betere naleving Drank- en Horecawet in de regio Nijmegen (16 nov 2012)
- Rusland pakt alcoholconsumptie in vliegtuigen aan (16 nov 2012)
- Matig drinken tijdens zwangerschap beïnvloedt IQ kind (15 nov 2012)
- Emmen strenger met horecavergunningen (15 nov 2012)
- Massale actie Groningen tegen comazuipende jongeren (15 nov 2012)
- Europese Commissie publiceert twee nieuwe rapporten over alcoholmarketing gericht op jongeren (14 nov 2012)
- Alcohol- en drugsbeleid beter geaccepteerd als doel van maatregelen duidelijk is (14 nov 2012)
- BEL-gemeenten dringen alcoholgebruik op straat terug (8 nov 2012)
- Dichtbij alcoholverkooppunt? Dan hoger risico op alcoholmisbruik (8 nov 2012)
- Ootmarsum: Geen pardon voor alcoholmisbruik minderjarigen op Koale Karmis (7 nov 2012)
- Staatssecretaris Martin van Rijn krijgt preventie en leefstijl in portefeuille (6 nov 2012)
- Naleving verbod alcoholverkoop minderjarigen in Heerenveen onder de maat (2 nov 2012)
- Minder bier, mousserende wijn en jenever, maar meer whisky en stille wijn (31 okt 2012)
- TK-fracties stellen vragen over wetsvoorstel verhoging alcoholleeftijd (29 okt 2012)
- Regeerakkoord: alcoholleeftijd wordt 18 jaar; verdere verhoging van de alcoholaccijnzen (29 okt 2012)
- Nieuwe Drank- en Horecawet en ouders centraal in FrisValley 2.0 (26 okt 2012)
- Lelystad sluit twee cafés voorgoed (26 okt 2012)
- Ook alcoholpolikliniek in Goes (26 okt 2012)
- Gemeente Den Helder waarschuwt De Bunker (24 okt 2012)
- Volumedaling Heineken in West-Europa (24 okt 2012)
- Texel geeft boete aan supermarkten en snackbar (23 okt 2012)
- Katwijk verscherpt controle horeca (22 okt 2012)
- Vijfde alcoholpoli 1 november van start (21 okt 2012)
- Winkeliers vrezen drankwet (20 okt 2012)
- Weer een supermarkt met Ageviewers (19 okt 2012)
- Toename mondkanker bij vrouwen; roken en alcohol risicofactoren (19 okt 2012)
- NVK: alcoholgrens naar 18 jaar 'zeer zinvol' (16 okt 2012)
- Weinig steun voor KHN-voorstel (16 okt 2012)
- Alcoholenik.nl voorziet in behoefte (15 okt 2012)
- Bier in café fors duurder (15 okt 2012)
- KHN geeft happy hour op, maar wil daar iets voor terug (15 okt 2012)
- OM: drankrijder meteen gestraft (13 okt 2012)
- Bijna één op vijf bezoekers sportkantine rijdt met drank op (13 okt 2012)
- Maklukzat wint Galjaardprijs voor overheidscommunicatie 2012 (12 okt 2012)
- Horeca Nederland wil nu geen verhoging alcoholleeftijd (12 okt 2012)
- Amsterdam kiest voor 'kleinere' Koninginnedag (10 okt 2012)
- Jonge ouders grijpen vaker naar de fles (9 okt 2012)
- Babypoeptest laat alcoholmisbruik moeder zien (8 okt 2012)
- Concept Regeling toezichthoudende ambtenaren Drank- en Horecawet openbaar (5 okt 2012)
- Bericht dat 3.000 mensen een alcoholslot hebben “onwaar” (4 okt 2012)
- Jong Ferwerderadiel komt moeilijker aan alcohol (3 okt 2012)
- Partycentrum start met onbeperkt drinken en snacken (29 sep 2012)
- Geen alcoholslot voor dronken bromfietsers (28 sep 2012)
- Nederlander drinkt 71,7 liter bier (26 sep 2012)
- Beantwoording Kamervragen Bouwmeester over Jellinek Curaçao (25 sep 2012)
- Minder jeugdigen in Texelse horeca (25 sep 2012)
- STAP pleit voor strenge aanpak drinkende jeugd (21 sep 2012)
- Antwoorden Kamervragen over een verplichte drugs- of alcoholtest (20 sep 2012)
- Themadeel alcohol Handreiking Gezonde Gemeente aangepast! (19 sep 2012)
- Zorgen om zuipkaart (18 sep 2012)
- Verbod op alcohol dreigt bij FC Utrecht na rellen (18 sep 2012)
- 20% Zeeuwse scholieren drinkt onder schooltijd (18 sep 2012)
- Tsjechië verbiedt verkoop sterke drank na vergiftigingen (14 sep 2012)
- Alcohol veroorzaakt leerproblemen bij foetus (14 sep 2012)
- Zuipketen in regio Hollands Midden aangepakt (14 sep 2012)
- Vroeger beroerte bij 3 drankjes per dag (13 sep 2012)
- FrisValley heeft landelijke primeur voor opleiding Drank- en Horecawet (13 sep 2012)
- Veel zware drinkers in Utrecht (12 sep 2012)
- Raad van State geeft blanco advies over wetsvoorstel alcoholleeftijd (12 sep 2012)
- Risicofactoren horecageweld (10 sep 2012)
- Risico op borstkanker bij drinkende vrouwen die na de overgang hormonen gebruiken (8 sep 2012)
- 'Lobbyen gaat het beste als je persoonlijk met een minister om de tafel gaat zitten' (8 sep 2012)
- Einde van bierthuistap is nabij (8 sep 2012)
- Alcoholvrije rode wijn verlaagt de bloeddruk (7 sep 2012)
- ALDI maakt het te bont (7 sep 2012)
- Politieke standpunten horecaonderwerpen (6 sep 2012)
- Jong horecapersoneel sneller alcoholist (5 sep 2012)
- Sluiting café door burgemeester Almere na vechtpartij rechtmatig (5 sep 2012)
- Warmtecamera herkent dronken mensen (5 sep 2012)
- Rotterdam start experiment met vroege voorlichting alcohol en drugs (5 sep 2012)
- Alcoholverslaving verandert bedrading in de hersenen (4 sep 2012)
- Vorm bierglas beïnvloedt drinktempo (31 aug 2012)
- TLN wil alcoholslot mogelijk maken in vrachtwagens (31 aug 2012)
- AMvB’s Drank- en Horecawet worden óók per 1-1-2013 aangepast (30 aug 2012)
- Wijziging Drank- en Horecawet definitief per 1-1-2013 (30 aug 2012)
- Amsterdamse scholieren drinken minder (29 aug 2012)
- KHN wil actie tegen brouwersmacht (29 aug 2012)
- Rusland strijdt tegen alcohol en tabak (28 aug 2012)
- Next checkt bewering CDA over alcoholreclame (27 aug 2012)
- Supermarkt verhoogt alcoholleeftijd naar 18 (27 aug 2012)
- Teeven schrijft TK brief o.m. over naleving leeftijdsgrenzen bij internetverkoop (24 aug 2012)
- Zelfs weinig alcohol verhoogt het risico op kanker (21 aug 2012)
- Schippers beantwoordt Kamervragen over pubergesprek (21 aug 2012)
- Advies gevraagd over verplichte alcoholtest (17 aug 2012)
- Teeven beantwoordt Kamervragen van Berndsen (16 aug 2012)
- Wiegel stopt met lobby voor brouwers (14 aug 2012)
- Handreiking Drank- en Horecawet voor gemeenten verschenen (13 aug 2012)
- Bier in 2011 goedkoper (13 aug 2012)
- MRI voorspelt drinkgedrag jongeren (10 aug 2012)
- Horecabedrijven in Kapelle mogen zelf toezicht houden (8 aug 2012)
- Lelystad verbiedt 10 bier voor 10 euro (8 aug 2012)
- Heineken sponsor OS: Rogge vraagtekens, Bolhuis ziet geen problemen (28 jul 2012)
- Slijterij verbinden aan een benzinestation mag niet (27 jul 2012)
- Alcohol en drugs in het spel bij rellen Rotterdam (26 jul 2012)
- Programma #Jeugdimpuls Gezonde Leefstijl van start (25 jul 2012)
- Mag gemeente staand drinken op terras verbieden? (25 jul 2012)
- Alcoholproblemen onder jongeren komen minder voor als er méér controle is (24 jul 2012)
- Initiatiefwetsvoorstel Drank- en Horecawet 18+ openbaar gemaakt (23 jul 2012)
- Hoe drank en drugs agressie beïnvloeden (19 jul 2012)
- Alzheimerconferentie: regelmatig drinken van 4 glazen of meer riskant (19 jul 2012)
- Matig drinkende vrouwen hebben mogelijk verhoogd risico op dementie (18 jul 2012)
- Ook in Suriname roep om 18-jaarsgrens alcohol en tabak (17 jul 2012)
- Fel verzet tegen wetsvoorstel verhogen leeftijdsgrens naar 18 jaar (16 jul 2012)
- Effect van drinkpatroon op botgezondheid (13 jul 2012)
- Ook VNG presenteert modelverordening Drank- en Horecawet (11 jul 2012)
- Minister Schippers beantwoordt Kamervragen Lea Bouwmeester (11 jul 2012)
- Wijn kan allergische reactie veroorzaken (10 jul 2012)
- Rijbewijs dronken fietsers onterecht ingenomen (9 jul 2012)
- Initiatiefwetsvoorstel om alcoholleeftijd naar 18 te brengen (9 jul 2012)
- Beantwoording Kamervragen over privé-afkickklinieken die verslaafden misleiden (6 jul 2012)
- Ei- en melkbestanddelen in wijn voortaan vermelden op etiket (4 jul 2012)
- Alcoholvrij bier in opmars (4 jul 2012)
- ‘Wakkere Ouders’ maakt ouders en jongeren wakker (2 jul 2012)
- Bedragen bestuurlijke boete Drank- en Horecawet omhoog (1 jul 2012)
- Alcoholproblemen verhogen kans op depressie en angststoornis (30 jun 2012)
- Hogere leeftijdsgrens alcohol lijkt op komst (30 jun 2012)
- GroenLinks congres ook voor optrekken alcoholleeftijdsgrens (30 jun 2012)
- Alcoholleeftijd verdeelt PvdA (29 jun 2012)
- 'Gemeenten niet klaar voor Drank- en Horecawet' (28 jun 2012)
- 16-jarigen blijven stevig doordrinken (28 jun 2012)
- Barth: verhoging leeftijdsgrens alcohol naar 18 jaar “belangrijke peiler preventiebeleid” (27 jun 2012)
- Beantwoording kamervragen over de toename van ouderen met een alcoholprobleem (27 jun 2012)
- Schippers laat uitvoering motie Eerste Kamer over aan opvolger (26 jun 2012)
- Kritiek op onderzoek dat stelt dat alcohol tijdens zwangerschap veilig is (25 jun 2012)
- Alle pubers naar arts voor gesprek over gezond gedrag (25 jun 2012)
- Drankcontrole jongeren bij AttentPlus Oosterzee voortaan via Ageviewers (23 jun 2012)
- Speciale accijns mousserende wijnen pas in 2017 afgeschaft (21 jun 2012)
- Amsterdam wil helemaal af van bierfiets (20 jun 2012)
- ID-swiper functioneert, maar nog niet geheel naar behoren (19 jun 2012)
- Verzet tegen verlaging accijns op mousserende wijnen (18 jun 2012)
- Schippers antwoordt op Kamervragen over bieractie C1000 (18 jun 2012)
- Aanscherping alcoholbeleid in conceptverkiezingsprogramma ChristenUnie (18 jun 2012)
- Dranklobby zorgt wel/niet dat Oh Oh Cherso van de buis gaat (16 jun 2012)
- CBL wil af van plicht om te voorkomen dat jonge tieners alcohol kopen (15 jun 2012)
- Antwoorden van Opstelten op vragen over delictpleging onder invloed van alcohol door jongeren (15 jun 2012)
- Antwoorden van Schippers op nieuwe vragen over lobbycontacten (14 jun 2012)
- CDA maakt Aanvalsplan Alcohol en Jongeren met hogere accijnzen en minder alcoholreclame (14 jun 2012)
- De argumenten en de taal van de alcohollobby (12 jun 2012)
- STIVA en Horeca Nederland kritisch over verhoging leeftijdsgrens naar 18 jaar (11 jun 2012)
- Brief over toezeggingen alcoholbeleid (9 jun 2012)
- Verslag van ronde tafel over alcoholgerelateerde overlast (8 jun 2012)
- Heineken niet tegen alcohol vanaf 18 (7 jun 2012)
- West-Friesland: slechte naleving leeftijdgrens (6 jun 2012)
- Next checkt: ‘Er raken per dag twee jongeren in coma door drank’ (6 jun 2012)
- Eerste Kamer: grens verkoop alcohol naar 18 jaar (5 jun 2012)
- Nieuwe Modelverordening Drank- en Horecawet verschenen (4 jun 2012)
- KHN sleept bierbrouwers voor de rechter (1 jun 2012)
- Einde van bier op je 16de steeds dichterbij (31 mei 2012)
- CDA pleit voor alcoholverbod jongeren onder achttien jaar (31 mei 2012)
- Schotland introduceert minimumprijs per eenheid alcohol (30 mei 2012)
- Europees alcoholbeleid faalde door weinig aandacht voor prijs- en reclamebeleid (29 mei 2012)
- Schippers wil geen landelijk systeem met minimumprijzen drank (29 mei 2012)
- Nieuwe DHW: laten proeven mag alleen in slijterij (28 mei 2012)
- Heineken voor $ 45 miljoen in Bond film (26 mei 2012)
- Lenteakkoord: accijnstarief mousserende wijn lager (25 mei 2012)
- Schippers geeft antwoord op vragen over comazuipers (24 mei 2012)
- GGD wil minimumprijs voor drank (24 mei 2012)
- C1000 stunt met bier (23 mei 2012)
- EK akkoord met wijziging Drank- en Horecawet (22 mei 2012)
- Commotie over goedkoop bier tijdens scholierenfeest (22 mei 2012)
- Het is druk met brouwers langs de lijn (19 mei 2012)
- Belgische senator wil verbod alcoholverkoop in nachtwinkels (18 mei 2012)
- Details over accijnsverhogingen bekend (16 mei 2012)
- Ombudsman wil meer voorlichting over alcoholslot (15 mei 2012)
- Horeca-inspectie ziet Urk als opgegeven gebied (15 mei 2012)
- Comazuipende Britten groot probleem (14 mei 2012)
- Makro in Best moet stoppen met verkoop sterke drank (14 mei 2012)
- Alcoholslot overtreft alle verwachtingen (14 mei 2012)
- Onderzoekers testen een 'anti-dronkenschapspil' (14 mei 2012)
- EK besluit: wijziging Drank- en Horecawet niet controversieel (8 mei 2012)
- Antwoord op Kamervragen over contacten met alcohol- en tabakslobby (7 mei 2012)
- Schippers schrijft Tweede Kamer over verkoop alcoholhoudende streekproducten (7 mei 2012)
- Vergunning Drank- en Horecawet onrechtmatig ingetrokken na sluiting 13b Opiumwet (6 mei 2012)
- STAP complimenteert Amsterdam en de NS met doortastend alcoholbeleid op Koninginnedag (2 mei 2012)
- 16-minners proberen minder zwak-alcoholhoudende drank te kopen (2 mei 2012)
- Drankgebruik jonge tieners gedaald (2 mei 2012)
- Minder incidenten en ambulanceritten in Amsterdam (1 mei 2012)
- Slijters willen verbod dumpprijs bier (27 apr 2012)
- Slechts 17% vindt accijnsverhogingen onacceptabel (27 apr 2012)
- Cursus Toezichthouder Drank- en Horecawet ontwikkeld (27 apr 2012)
- Accijnzen en BTW op alcoholhoudende dranken omhoog (26 apr 2012)
- PINT wil minimumprijs bier (26 apr 2012)
- Alcoholverbod in trein op Koninginnedag (26 apr 2012)
- Nieuwsuur het Rotterdamse nachtleven in (25 apr 2012)
- Nederlanders vinden dat comazuipers eigen zorgkosten moeten betalen (25 apr 2012)
- Supers Nijmegen: geen alcohol in glas (25 apr 2012)
- Weer meer comazuipers in 2011 (25 apr 2012)
- 8 mei spreekt College van Senioren over wijzigingsvoorstel Drank- en Horecawet (24 apr 2012)
- Amsterdam stelt strenge eisen alcoholverkoop Koninginnedag (23 apr 2012)
- Nederland slecht bij bestrijden alcoholdoden (23 apr 2012)
- Onduidelijk situatie behandeling wijzigingsvoorstel Drank- en Horecawet (22 apr 2012)
- „Op drankmisbruik onder ouderen ligt taboe” (21 apr 2012)
- Afkeuring over gratis alcohol feestje discotheek (20 apr 2012)
- Populaire frisdrinkers temperen alcoholgebruik jongeren (20 apr 2012)
- De kater komt later (19 apr 2012)
- Bovens: 'Alcoholverslaving ouderen lokaal aanpakken' (19 apr 2012)
- Beantwoording Kamervragen over de sponsoring door een jeneverproducent van een ziekenhuis (17 apr 2012)
- Dibi: pak horecavergunning af bij discriminatie (17 apr 2012)
- Alcoholfabrikanten maken afspraken over marketing (16 apr 2012)
- 'Mensen die met tatoeages pronken zwaardere drinkers' (16 apr 2012)
- Rechter: sluiting café alleen na 21.00 uur (16 apr 2012)
- Rusland verliest een derde van zijn alcoholproducenten (10 apr 2012)
- Twaalf procent drinkt wel eens onder schooltijd (10 apr 2012)
- Hoofdoorzaak bierbuik is alcohol (6 apr 2012)
- STAP stuurt minister Schippers open brief over dronkenschap op straat (3 apr 2012)
- Drooglegging Rhenen tijdens Koninginnedag (3 apr 2012)
- Opvoedingsondersteuning toont positieve resultaten (3 apr 2012)
- Werkgever mag blaastest afnemen bij vermeend alcoholgebruik (2 apr 2012)
- Plasterk en De Vries lid van Genevergenootschap (30 mrt 2012)
- België: professionele chauffeurs 0,2 promille (29 mrt 2012)
- Wijnreclame mag geen tijdelijk heilzaam effect suggereren (29 mrt 2012)
- Engelse drinkrichtlijnen onder de loep (27 mrt 2012)
- Nieuw WHO-rapport: Europeanen drinken meeste alcohol (27 mrt 2012)
- Rotterdam wil alcoholgrens naar 18 jaar (24 mrt 2012)
- Londen pakt comazuipen aan (23 mrt 2012)
- Aantal dronken meisjes op eerste hulp verdubbeld (23 mrt 2012)
- Pomphouder Klok krijgt 900 euro boete voor alcoholverkoop (22 mrt 2012)
- FIFA moet onderhandelen met WK-stadions over drankverkoop (21 mrt 2012)
- Nederlandse scholieren nr. 1 binge drinkers (18 mrt 2012)
- 14-jarige comadrinker gedwongen behandeld (16 mrt 2012)
- STAP publiceert nieuwe factsheet (16 mrt 2012)
- Reclamesector vindt verwerping TK moties over alcoholreclame een “opsteker” (15 mrt 2012)
- Nederlanders over horeca: meer doen tegen alcoholmisbruik (14 mrt 2012)
- Qatar zet vraagtekens bij alcohol in WK-stadions (14 mrt 2012)
- Eerste Kamer gaat behandeling wijziging Drank- en Horecawet inplannen (13 mrt 2012)
- Strikte regels weerhouden tieners van drinken (13 mrt 2012)
- Kamer verwerpt alle 7 moties VAO Alcoholbeleid (13 mrt 2012)
- ‘Leg comazuiper boete op voor openbare dronkenschap’ (13 mrt 2012)
- Comazuiper hoeft van Schippers niet te betalen (12 mrt 2012)
- Regering beantwoordt tweede serie vragen Eerste Kamer over Drank- en Horecawet (8 mrt 2012)
- Bijna 40 mensen rijden rond met alcoholslot (8 mrt 2012)
- Ook kritische reacties op voorstel Herre Kingma (8 mrt 2012)
- Steun voor hardere aanpak comazuipers (8 mrt 2012)
- 'Comazuipers moeten eigen rekening betalen' (8 mrt 2012)
- Verslag VAO Alcoholbeleid 7 maart 2012 (7 mrt 2012)
- Gezonde tieners zijn gelukkiger (5 mrt 2012)
- Extra geld voor weerbaar maken jeugd (5 mrt 2012)
- Eind 2013 rond 20 alcoholpoliklinieken (4 mrt 2012)
- Minimumprijzen alcohol niet in strijd met EU-regels (1 mrt 2012)
- PvdA wil verplichte voorlichting over alcohol en drugs (1 mrt 2012)
- Buitenland is Nederlandse relschoppers zat (29 feb 2012)
- Ook toerist moet in Frankrijk eigen blaastest in de auto hebben liggen (28 feb 2012)
- Burgemeester sluit café op grond van APV (28 feb 2012)
- Gezelschap beïnvloedt drinkgedrag (27 feb 2012)
- Handhaven leeftijdsgrenzen in sportkantines West Maas en Waal door ouders en kinderen (25 feb 2012)
- Leeftijdsgrenzen alcohol tijdens carnaval nog onvoldoende nageleefd (22 feb 2012)
- Alcoholgebruik in films beïnvloedt drinkgedrag (21 feb 2012)
- Hou vol: geen alcohol! (20 feb 2012)
- Helpdesk voor gemeenten over gevolgen DHW (20 feb 2012)
- 210.000 doden door alcohol verwacht in Engeland en Wales (20 feb 2012)
- Coffeeshops stappen over op alcohol (17 feb 2012)
- Studenten geneeskunde drinken teveel (17 feb 2012)
- Ziekenhuizen vrezen carnaval (16 feb 2012)
- Eerste Kamer stelt tweede serie vragen over wijziging Drank- en Horecawet (16 feb 2012)
- Cameron wil einde maken aan Britse drankcultuur (16 feb 2012)
- Schooldirectie spreekt van ‘ongelofelijke pech’ (16 feb 2012)
- Meer meisjes bij Halt na alcoholdelict (15 feb 2012)
- G4 in actie tegen drankmisbruik? (15 feb 2012)
- Drie glazen of meer per dag: verhoogd risico op kanker aan de dikke darm (10 feb 2012)
- Joldersma: vaart maken met waarschuwingslogo alcohol (9 feb 2012)
- Schippers wil strenger alcoholbeleid (9 feb 2012)
- TV-programma over de prijs van bier (6 feb 2012)
- Twee glazen wijn: grotere kans op mondkanker (6 feb 2012)
- Achtergrondmuziek heeft invloed op alcoholinname jongvolwassenen (3 feb 2012)
- Centraal Bureau Levensmiddelenhandel gesommeerd onwaarheden over Ageviewers te rectificeren (3 feb 2012)
- Minister Schippers onderzoekt logo “alcohol en zwangerschap” op flessen alcohol (2 feb 2012)
- Politiebond ACP wil extra maatregelen terugdringen geweld (31 jan 2012)
- Ageviewers reageert op experiment met ID-swipers (31 jan 2012)
- Beantwoording kamervragen over middelengebruik in de jeugdzorg en het speciaal onderwijs (30 jan 2012)
- KLM gaat weer sigaretten en drank verkopen (30 jan 2012)
- Meer duidelijkheid over alcoholstoornissen bij ADHD-ers (30 jan 2012)
- ID-swipers voor jongeren in supers regio Nijmegen (30 jan 2012)
- KHN: ‘Bierbrouwers spelen als weldoener’ (27 jan 2012)
- Minister Schippers: sinds december is er weinig voortgang in alcoholbeleid (27 jan 2012)
- Moeder geeft peuter alcohol: poging tot moord? (25 jan 2012)
- De tester getest! (25 jan 2012)
- Extra maatregelen na jaarwisseling met meer drankpatiënten op spoedposten (22 jan 2012)
- Schippers informeert Kamer over wijziging Drank- en Horecawet (19 jan 2012)
- Ook kleine hoeveelheden alcohol slecht tijdens zwangerschap (19 jan 2012)
- FIFA eist bier bij WK voetbal (19 jan 2012)
- VNN vraagt aandacht voor verslaving als familieziekte (16 jan 2012)
- Hoger risico op alcoholmisbruik bij kinderen met antisociale gedragsstoornis (11 jan 2012)
- Eerste Fries met alcoholslot in beroep (10 jan 2012)
- Minister Schippers reageert op boek Van der Lely en Visser over alcohol (10 jan 2012)
- Boetes overtreden Drank- en Horecawet omhoog (10 jan 2012)
- Webwinkel in sterke drank verboden (9 jan 2012)
- Rijden onder invloed direct beboet (6 jan 2012)
- Vrouwen ontevreden met drinkgedrag (3 jan 2012)
Postbus 9769
3506 GT Utrecht
T: +31 (0)30-6565041
F: +31 (0)30-6565043
E: info@stap.nl